
第一件,是學習
如果在20多歲中段開始不動產投資,就把第一件當作學習。持有一戶區分所有公寓,收支、報稅(確定申告)、PL和BS,都會變成自己的事而懂得。也一併寫下分辨業者的方法。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
我在問答網站上,回答了這樣的問題。
20多歲中段的上班族開始不動產投資時,推薦的方法是什麼?請告訴我中古套房公寓、市中心還是郊區、推薦的不動產業者、要向哪家銀行申請融資等等。
我以專家的身分來回答。
如果有人在考慮類似的事,請參考。
年收入、資產、每月可支配所得、每年的投資資金,全都不清楚,所以我沒辦法給建議。我理解想輕鬆拿到資訊的心情,但用隨便的方式問,只會得到隨便的回答。
不過這樣也太無聊了,所以我寫一些應該有用的事。
既然用了中古套房公寓這個詞,從商品類型來說,應該是想從中古區分所有公寓來考慮吧。這是在考慮的人當中很多人會選的類別,所以並不奇怪。
以2024年現在來說,套裝貸款(パッケージローン)的利率在1.6%上下,全額貸款的一般貸款(プロパーローン)則以2%左右承作的金融機構應該很多。
另一方面,物件在東京都內的投報率大約是4%~5%。市中心在4%出頭,23區內在4%後段,邊緣一帶會不會碰到5%?這就是現在的行情。6%以上,不到足立區、葛飾區、江戶川區、練馬區去找,應該是找不到的。
到這裡寫的內容,你看得懂嗎?
如果全部都能順順地看懂,那就沒問題。請就這樣繼續收集資訊,買下喜歡的物件。
看不懂的人。我想應該很多。沒關係。那不是問題。
為什麼要做,為什麼是中古區分所有
請依序學習接下來寫的內容。
「為什麼要做不動產投資?」
請想一想這個問題。
覺得那當然是為了獲利的人。真的是這樣嗎?賺不了多少的喔。區分所有公寓。
「為什麼是中古區分所有?」
這也請想一想。
覺得因為新建套房是詐騙的人。那是被世間的傳言帶著走得相當厲害喔。新建和中古各有各的商品特性。沒有一概而論說一定是哪一邊的答案。
覺得整棟公寓投資比較好的人。
並不是不行。但是,如果到這裡寫的內容不是理所當然地理解,接下來寫的內容也無法理解的話,我想還太早喔。
可以嗎?
買什麼都可以
如果是20多歲中段的人考慮不動產投資,區分所有公寓的話「買什麼都可以」。
是滾鉛筆來決定也可以的程度,什麼都可以。
隨便哪家公寓開發商賣的新建物件,買哪一個都可以,中古區分所有也是,不管是不動產入口網站上的物件,還是不動產業者推薦的物件,什麼都可以。
好了,請趕快買。
在東京23區離車站5分鐘、有25平方公尺、屋齡15年以內的套房公寓,不管投報率多少先買下來就好了吧。
買了之後再開始學習吧。
第一件,是學習。
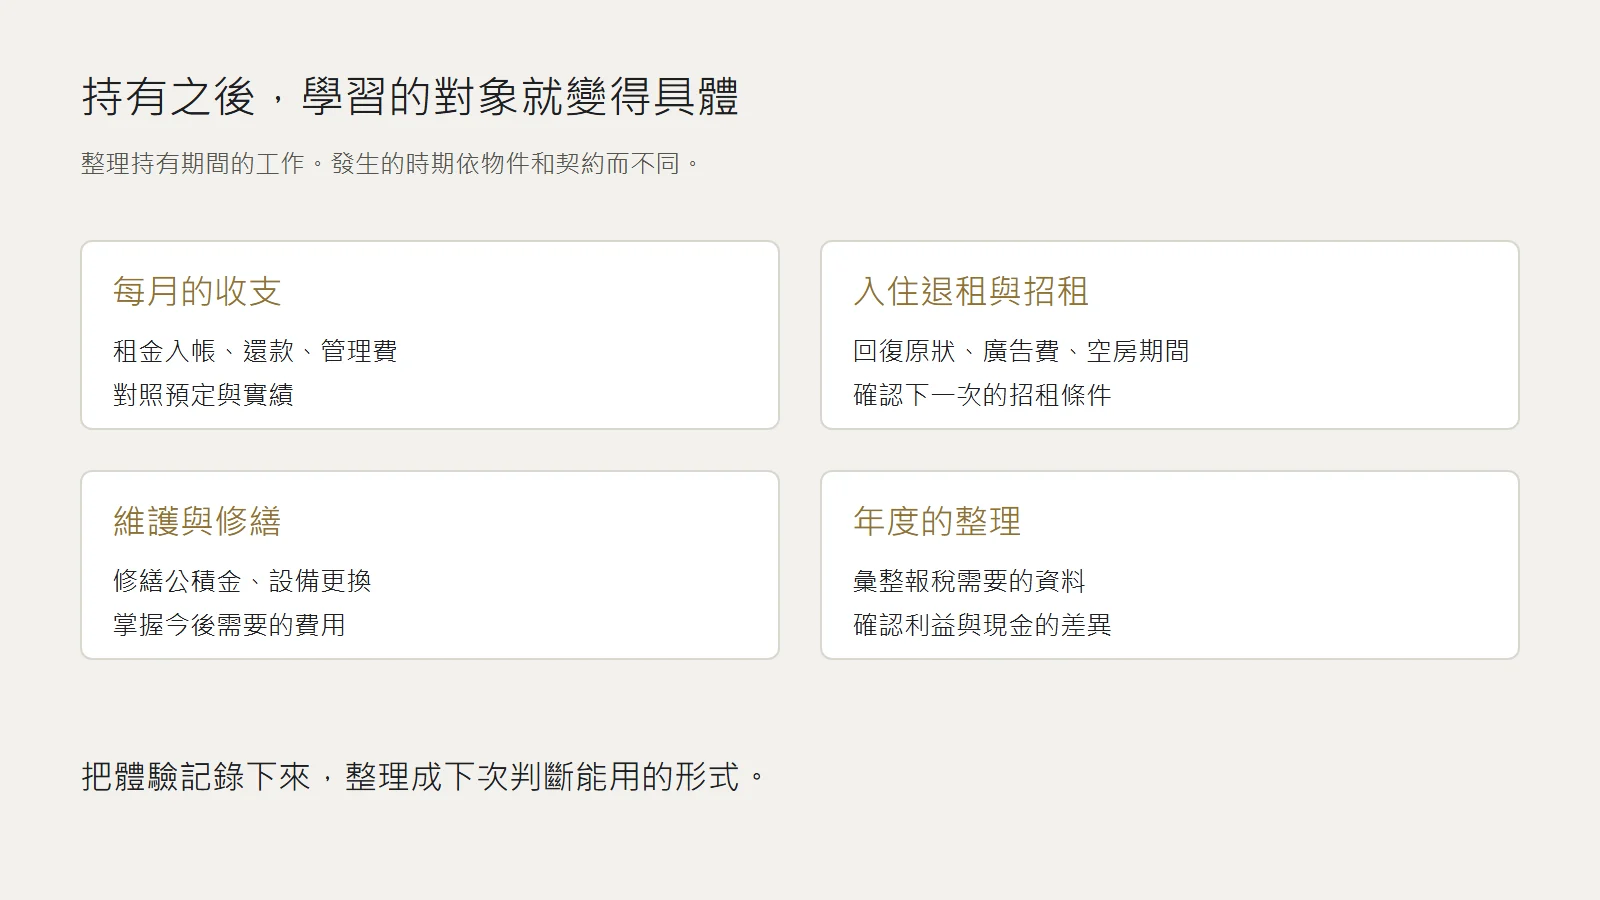
用這一件區分所有公寓,來學習作為屋主的一年流程吧。體驗比什麼都更能學到東西。做了就會懂。在第一件上白白花時間,是沒有意義的。
然後,你會懂得「要開始的話就『趕快』」這句話的意思。
持有之後,會懂的事
持有物件之後,所有事情都會改變。
你會變得非常在意物件的收支。
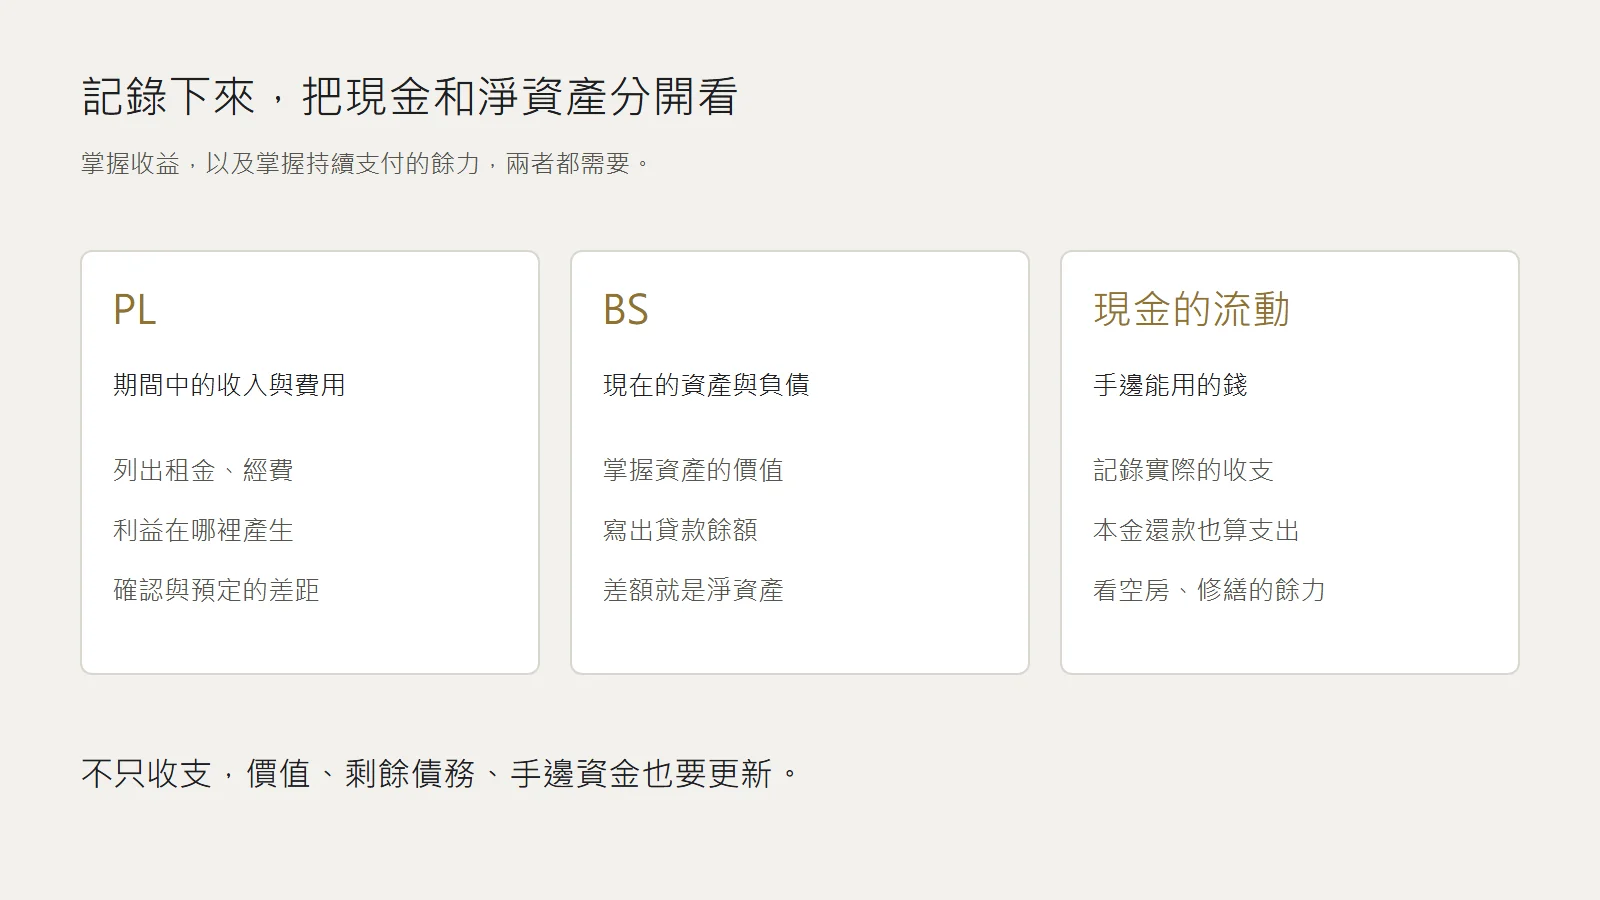
然後,你會發現以個人來記錄PL的重要性。會開始思考租金收入進來多少、支出出去多少。
你會懂管理費和修繕公積金是什麼。經歷入住退租,會習慣清潔。會懂招租的機制,以及空房為什麼被說是風險。
然後,過了一年就會開始報稅(確定申告)。
這個請自己做。這樣做,就會懂帳面上的收入這個想法。會懂折舊、懂稅金、懂損益通算(損益合併計算)。
投資利益,是用淨資產增加了多少來理解的。
所以,你會發現不會記錄BS資產負債表的話,就算不出自己的未實現利益。
能自己記錄BS之後,就會懂資本化率(還元利回り)。理解到這個資本化率,就能理解物件的選法和出場策略。
從20多歲就習慣個人資產的PL和BS,價值高到可以換成一生的收入。
開始思考錢的事的你,會有什麼樣的變化呢?
首先,浪費會消失。開始俯瞰地管理自己的資產之後,不想注意也會注意到支出。就像有記錄減肥法一樣,人會因為做紀錄而擁有巨大的抑制力。
記錄錢之後,就會以正數為目標吧。所以,會產生想要累積投資資金的意願。
光是能投入這種金錢的訓練,20多歲的學習就是100分了。
不要去想什麼無法挽回的購物,趕快買吧。如果是一戶區分所有,即使失敗,大多也會落在能轉化為學習的範圍內。跟用房屋貸款買自宅是兩回事。為了理解這一點,也請趕快買吧。
分辨業者的方法
關於業者的好壞,我沒辦法提。這也沒辦法。
但是,我來告訴你分辨的方法吧。
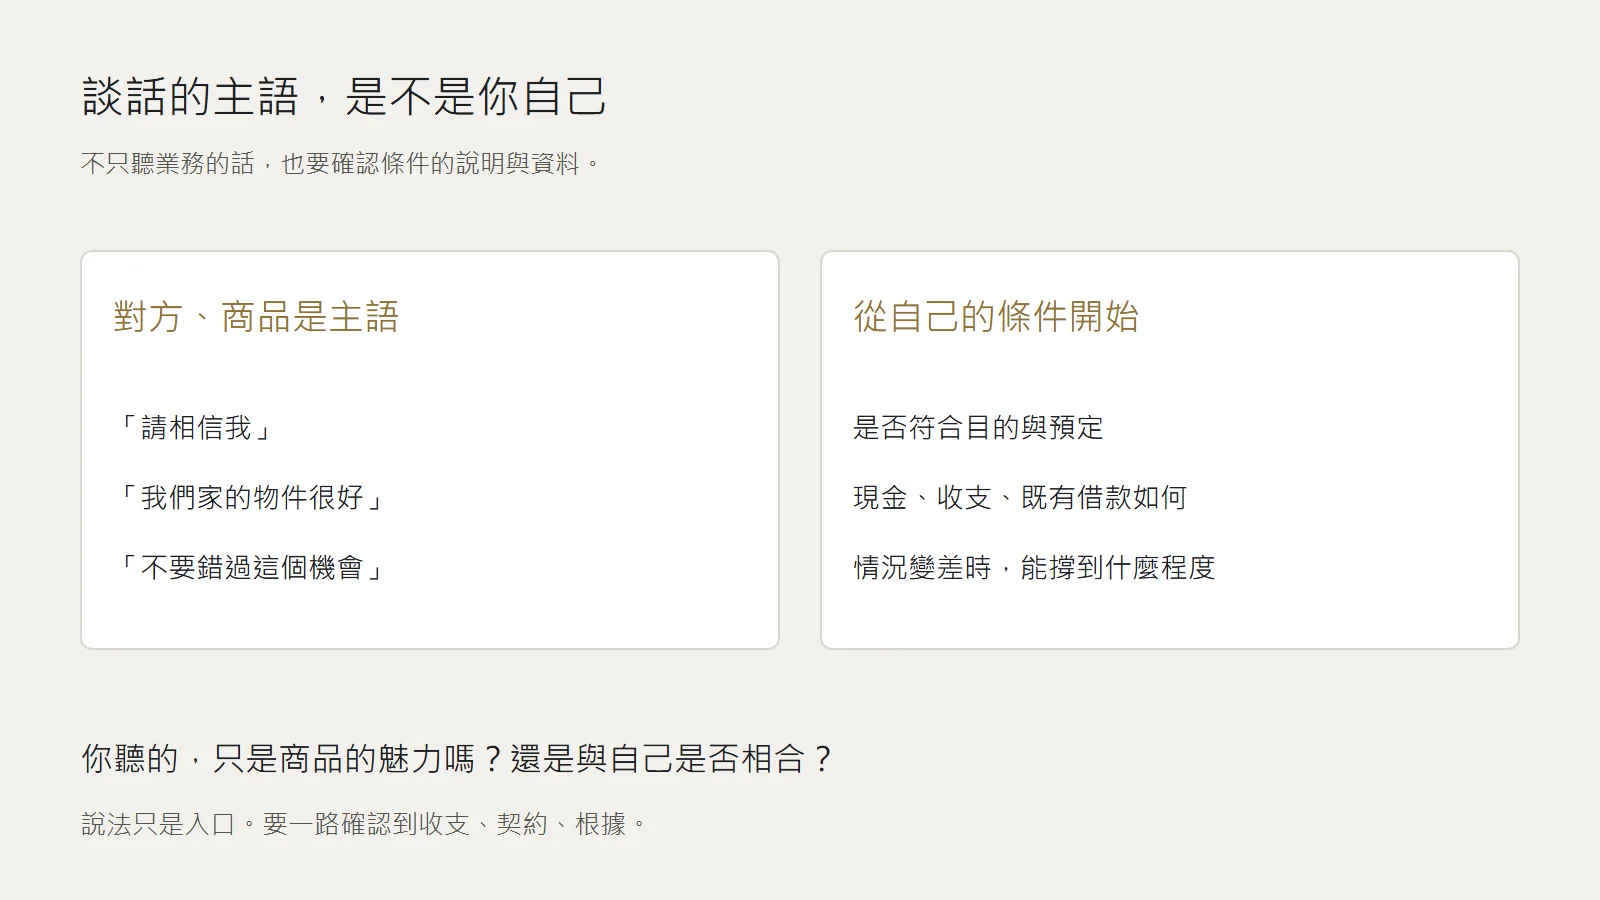
選擇把你當成「主角」來談的人比較好。
請相信「我」!「我們家」的物件很好!不要錯過「這個」機會!
這類說法,主角全都不是你。
如果是○○的情況,配合○○的想法的話,以○○的家庭環境來考慮的話。
像這樣以你為主角來進行對話的對象,才是比較像樣的顧問或業務。
偶爾會看到外行人想自己找物件來買,還是不要比較好吧。只會提高吃苦頭的機率而已。網路上在逞強的,大多是沒實際做過的人(エアプ)。
沒做過的事一眼就看穿了。那是不值得聽的「我看得見市場」式自我陶醉。可以無視。
網路問答裡值得讀的,大概只有公開表明自己是「持有人」的人物。其他的,大概都是「這傢伙在說什麼?」的程度,可以無視。
自稱投資家說的話也有好有壞。
並不是錯的,但大多是「那是你的情況吧?」這種意見。
大半只是想炫耀做得很成功的自己而已。沒什麼參考價值。
身為外行人的你,請好好理解這一點,再去面對第一次的投資。
第一次投資重要的不是成功。只要避開大失敗就好了。
就算抓到失敗也沒什麼關係的程度。麻煩多的物件,反而能學到更多吧。請積極地去做。沒問題的。
網路上的意見不用照單全收。
套房賺不了錢啦,整棟公寓怎樣怎樣啦,各種意見都有,但沒有一併寫出「為什麼」的,全部都可以無視。
那只是隨口的感想。再說一次,只是沒實際做過的人在說些什麼而已。
某支與不動產投資相關的熱門影片的留言區,大約有1700則留言。其中我覺得大概是真貨的留言只有一則。剩下的是沒實際做過的人和外行人。1/1700。就是這麼回事。你問我有沒有讀?有,讀了。當作工作。
專職房東或熟手,本來就不太會去留言吧。因為沒有必要牽扯進去。傳言大概就是這樣燒起來的吧。
賺不了錢,的意思
套房公寓投資賺不了錢。
確實如此。但是,我還是建議從那裡開始。這是連在做整棟投資的熟手也會說的話。
請好好聽聽他們說的話。他們只是在說「我自己不買」而已。
為什麼?具備素養和經驗的他們,有能力去做投報率相符的商品。對已經成長為獨當一面的投資人的他們來說,事到如今,給新手的低投報率商品沒有吸引力。
「只是說利益低,並沒有說賺不了錢」
風險與報酬是成對的關係。用低投報率、不承擔風險的東西來學習。
這裡寫的內容,你全都理解了嗎?不懂吧?你打算等到全部都能理解之後再開始嗎?那樣的話不知道什麼時候才能開始喔。邊做邊學比較快。
所以才說「趕快,買什麼都可以」。
還有什麼問題嗎?
補充(BENERU PRESS編輯部)
本文的利率和投報率,是2024年時點的數字。利率在那之後已經上升了。
出售時如果剩餘貸款超過售價,差額要自己支付。買之前,請先決定每個月的自掏腰包能持續到多少金額。