
父母說要為了事業的資金周轉賣掉老家。除了賣掉,還有別的辦法嗎?
在為了事業的資金周轉賣掉老家之前,值得先確認能不能以房子作擔保取得融資。寫下出售與擔保融資的差別、還不出來時會發生什麼,以及借不到的話能看出什麼。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
我在問答網站上,回答了這樣的問題。
父親在不動產業界待了很久,現在自己經營事業,他以公司經營不善為由,說要把老家拿出來賣。在這個時代放掉自有住宅,不是一種風險嗎?還是說,這是不得已的選擇?
我把放掉自有住宅可能會發生的事,想成「風險」。
採取這種想法的話,搬走之後能不能租到房子。
想再次購買自宅時,能不能辦得了貸款。
這些部分有風險呢。
就算被問是不得已的選擇嗎?那大概就是吧。如果不是的話,我想不會走到要賣自宅這一步。
如果你想問的是「還有沒有別的辦法?」這種想借點智慧的內容,那我再繼續說一些。
賣掉以外的辦法:以房子作擔保借款
以下只針對你提問的案例回答。
既然說事業狀態很嚴峻,是為了籌錢而要賣掉自宅,我覺得疑問的是,不能以自宅作擔保取得融資嗎?
既然能賣,應該是沒有剩餘貸款的自宅和土地吧,那在土地和建物上設定抵押來取得融資,如何呢?
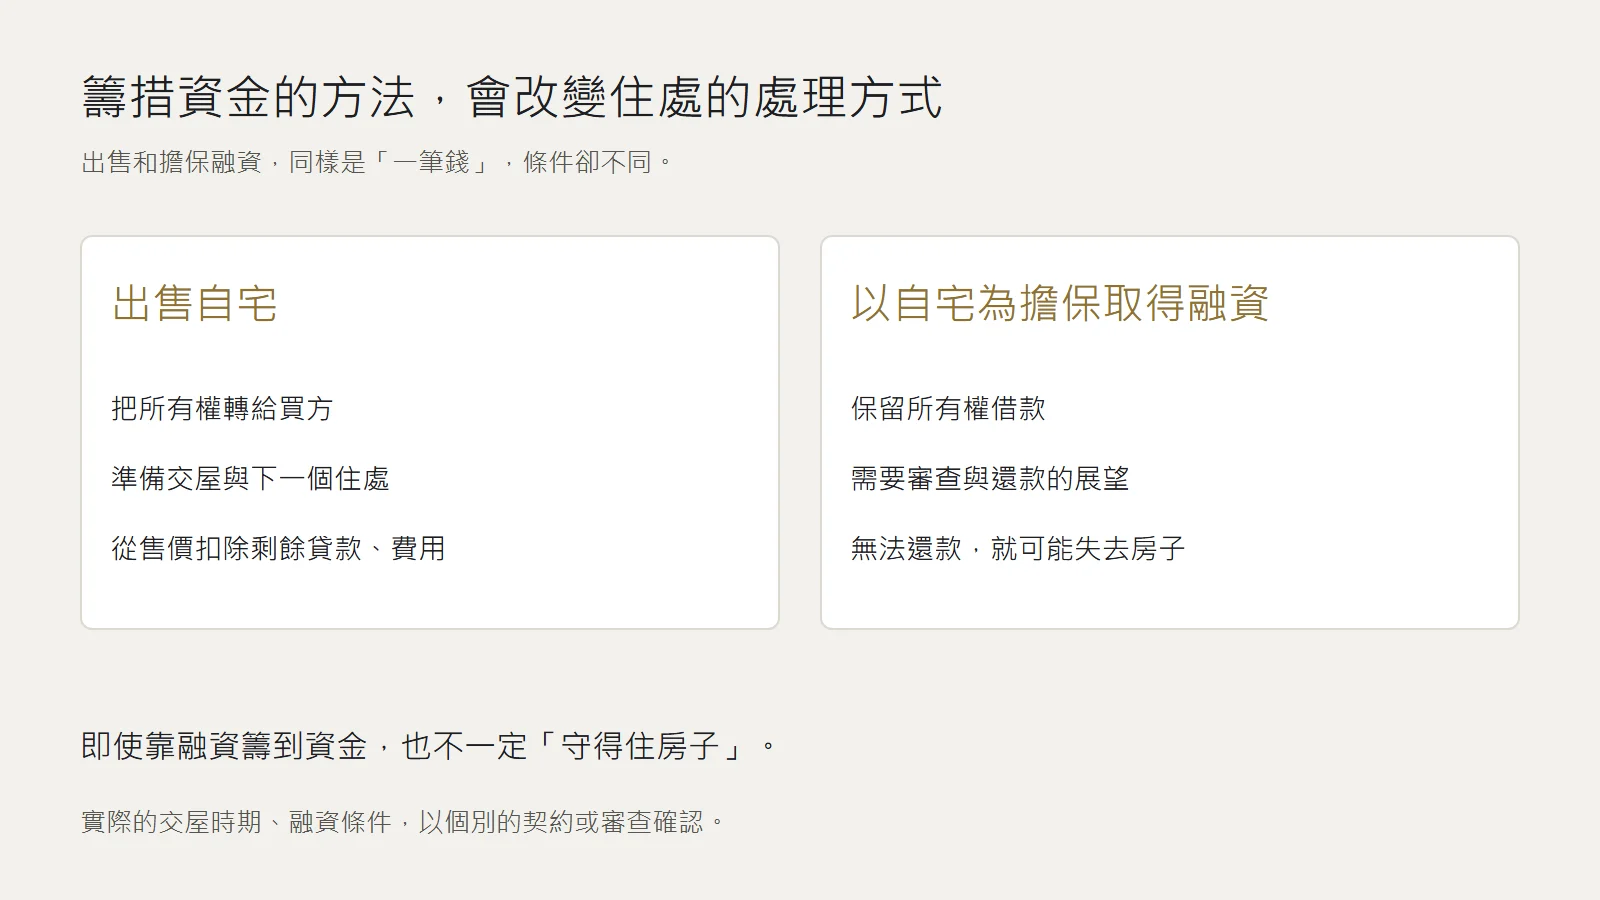
也許你會想,這和賣掉有什麼不同?但如果出售,搬走就確定了。
因為會失去所有權,需要交屋,所以出售和搬走是一套的。
相對地,如果是融資,就不需要搬走。
這個差別相當大。
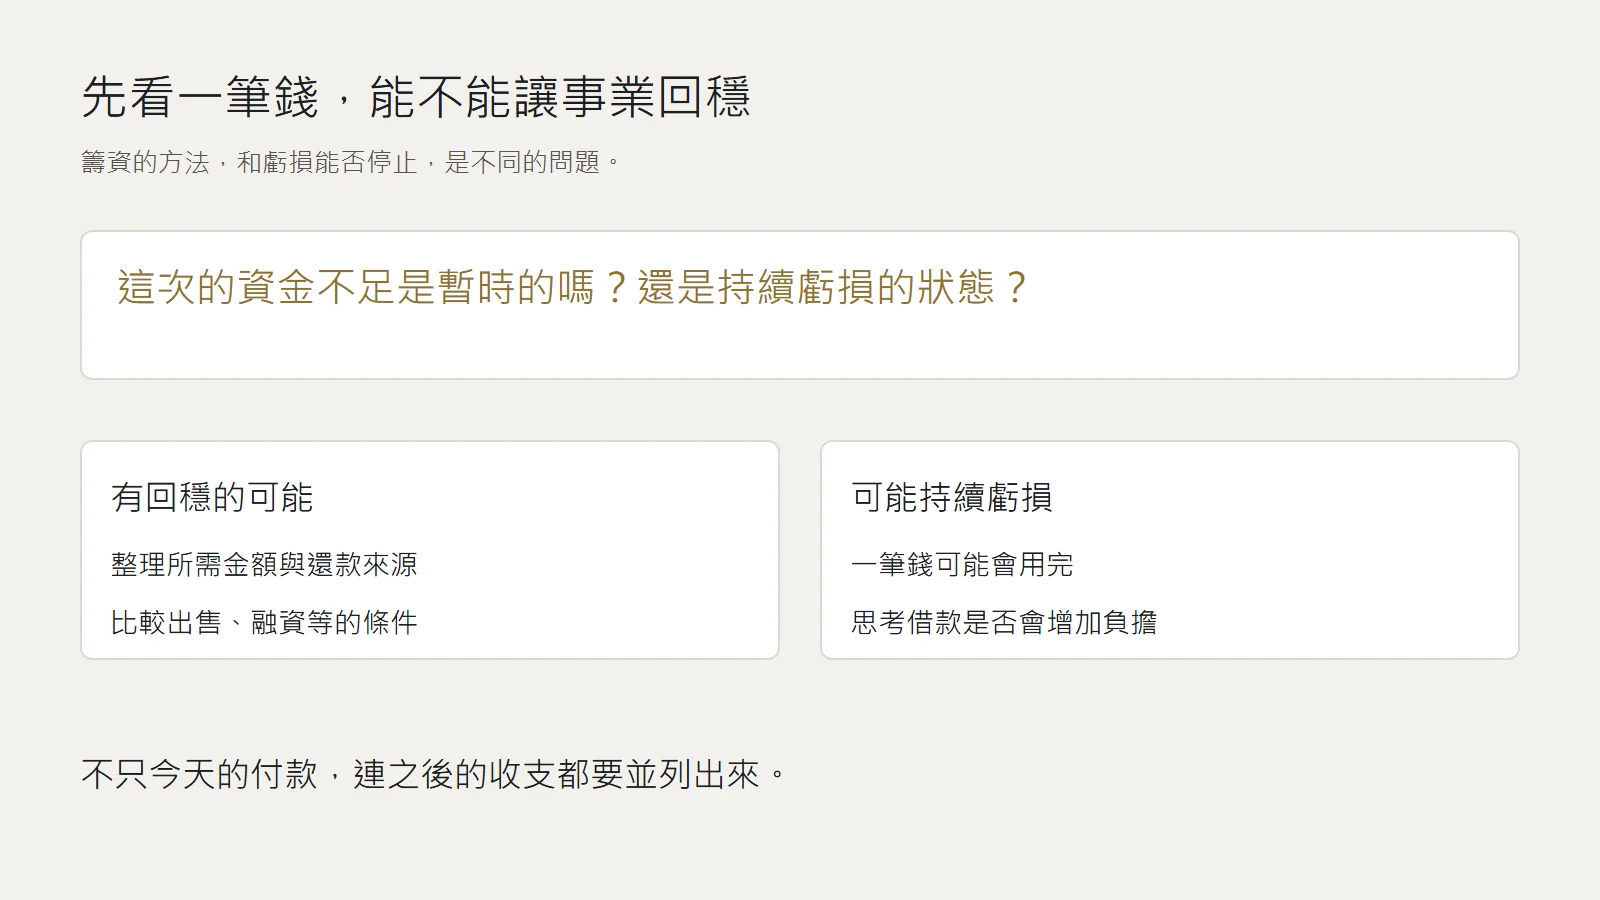
既然說事業已經是很辛苦的狀況,那PL上是虧損吧。我不知道籌到一筆錢能不能撐過去,但既然說很嚴峻,最壞的情況也可能是一筆錢燒光了,虧損還是持續下去吧。
老實說我不知道發生了什麼才會變成那種狀態,但應該是有不賣自宅就付不出來的債務吧。
還不出來的話,會怎樣
要講點相當現實的事,以自宅設定抵押取得融資的情況下,如果無法還款,銀行可以依抵押權聲請拍賣。
拍賣程序進行的期間,暫時還能照樣住下去。不過,在拍賣中買下的人,可以透過法院的交付命令要求遷出。原本的屋主,並不會留下繼續住在那裡的權利。這裡最好不要誤會。倒不如說,你父親應該了解這方面的事吧。
即使如此,在還款變得吃緊的階段持續和銀行協商,還有空間能爭取時間和選項,例如調整還款條件,或是取得銀行的同意後自己找買方,也就是所謂的任意出售等等。如果出售並搬走,沒有地方住這個狀態就是立刻確定的。我覺得這個差別很大喔。
比較出售籌一筆錢的方法,和以土地作擔保取得融資的方法時,我認為就能取得「確保住的地方」這個利益而言,融資比較好。不過,那是事業有回穩希望時的話。如果沒有回穩,房子最後還是會放掉,而一旦進入拍賣,條件一般往往會比一般出售更差。
借不到的話,那也是答案
但是,也許已經是借不到的狀態了。即使如此,既然有擔保,我建議至少確認一下融資這個選項。
如果銀行不放款,就代表父親公司的財務報表狀態,即使有擔保也不到能放款的程度。
這一點,也許也值得好好思考。在辛苦的狀態下,不管有多少資金,也有「不行就是不行」的情況。只考慮錢的周轉撐過今天,總有一天也可能會體力不支。
首先,去日本政策金融公庫或當地的信用金庫聽聽看,如何?在那之後把選項攤在桌上,大家好好想想怎麼做比較好,我想這樣不錯。
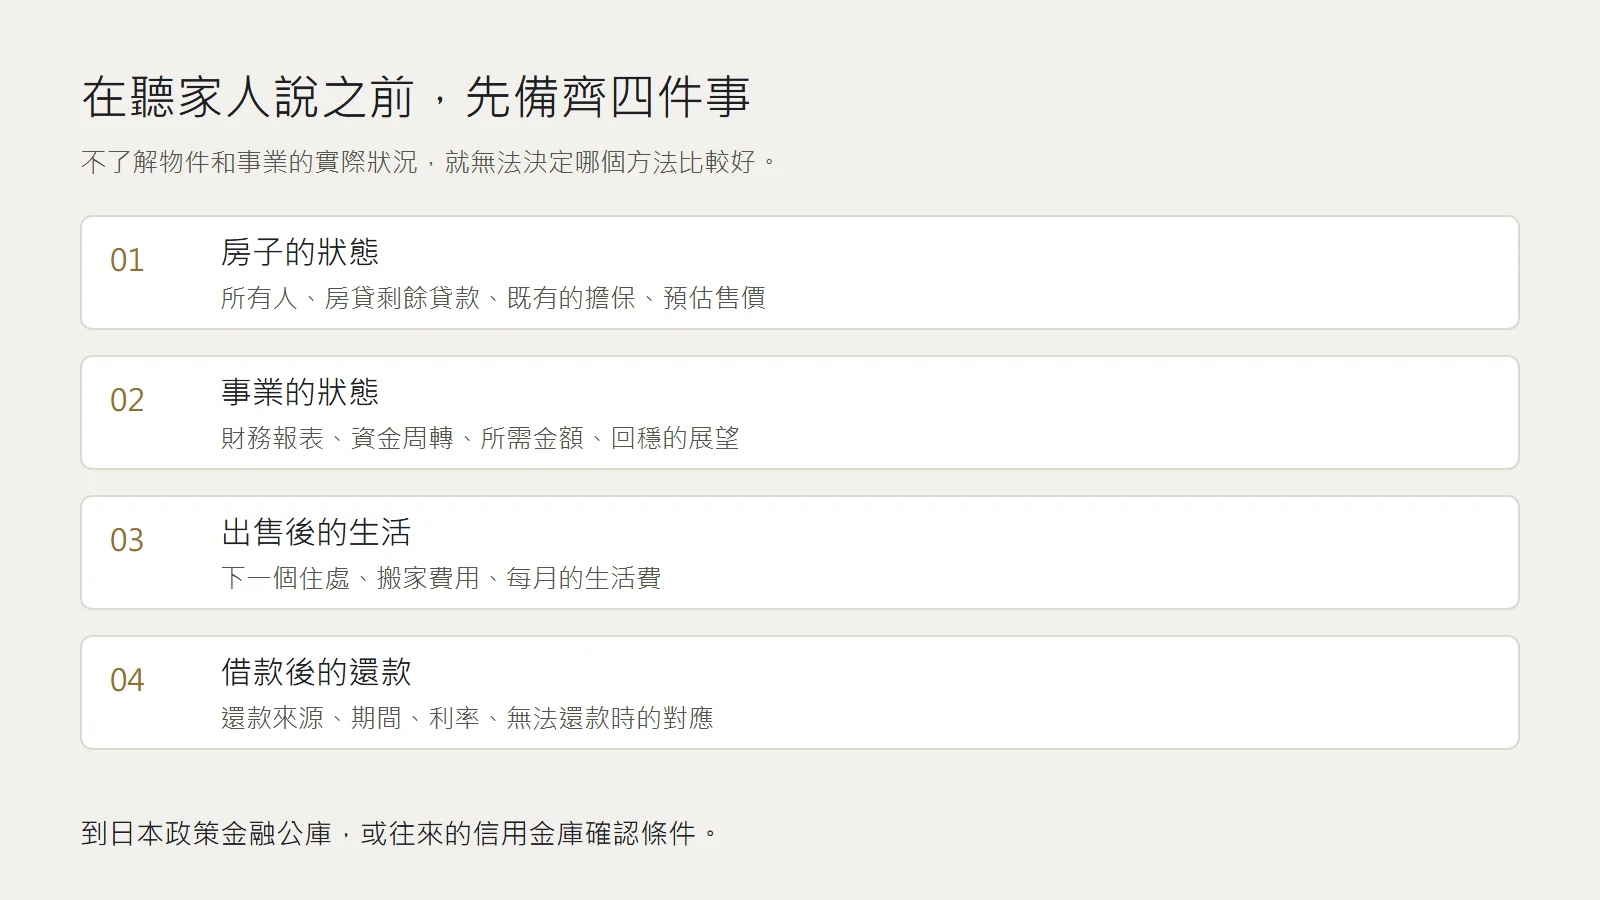
再多的話,因為不知道物件所在地、年齡、家庭成員、事業內容等,沒有能回答的了,而且我也覺得這裡不是寫那麼複雜的事的地方。不過,應該是抱著想抓住一根稻草的心情,想知道有沒有什麼辦法吧。
也許那樣做也沒有用,但請至少去聽聽看。
接下來,我建議和家人一起,去有往來的信用金庫聽取說明。