
因為賣不掉,所以不會跌
用投報率比較股票和不動產,是對不上的。難以出售這件事是有價格的,在買進時・持有期間・出售時,會呈現三次不同的面貌。拆解被稱為「防守型投資」的內容。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
明明有股票的指數投資,為什麼還有人買不動產?
這是常收到的問題。得到的回答,大多是投報率的比較。
只是,這種比較方式是對不上的。股票的報酬是包含漲價在內的未來期望值,不動產的投報率則是用現在的租金除以現在的價格得出的數字。一個是預測,一個是實績。不在同一個擂台上。
所以這次,我提出投報率以外的另一個軸。
就是好不好賣。
難以出售,是有價格的
「想賣的時候賣得掉」,看起來是好事。實際上也是好事。
只是,好東西會被標上價格。
價格,是年度淨收益除以市場要求的投報率。如果有兩項資產產生同樣的收益,而其中一項比較好賣,買方就會對它出更高的價格。也就是說,要求的投報率會變低。
以淨收益300萬日圓來比較。
| 市場要求的投報率 | 價格 |
|---|---|
| 4%(隨時賣得掉) | 7,500萬日圓 |
| 6%(出售需要幾個月) | 5,000萬日圓 |
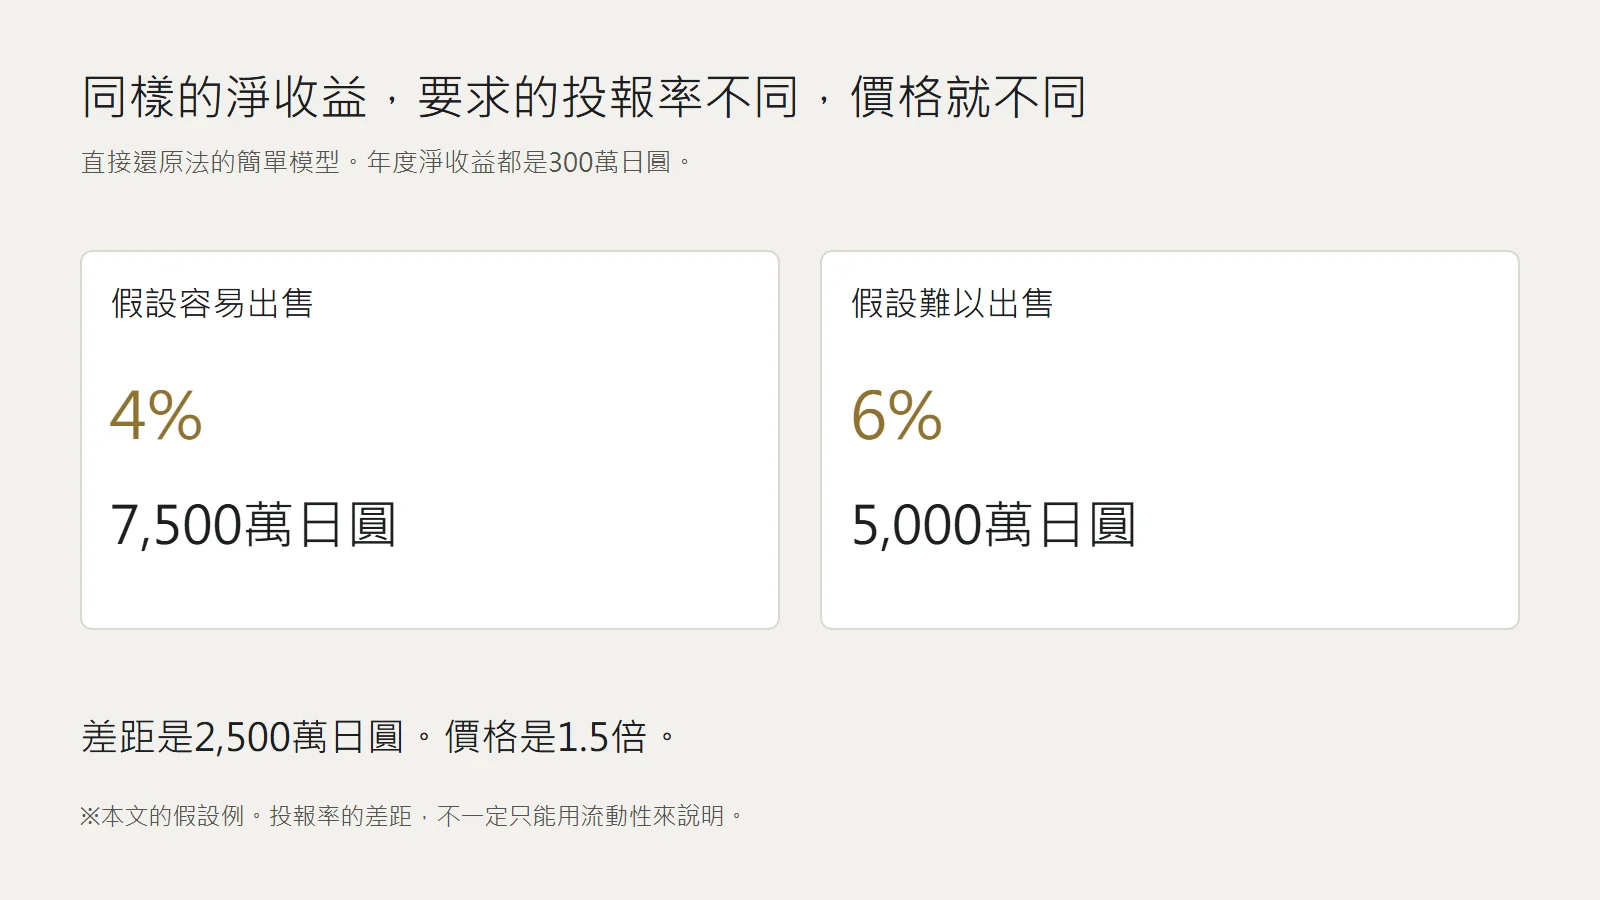
同樣是每年收取300萬日圓的權利,產生了2,500萬日圓的差距。是1.5倍。
差距的內容不是收益。只是隨時賣不賣得掉而已。
這裡先拆開一個詞。
流動性,並不是越高越好的性質。它是一種有標價的功能。高流動性是要花錢買的,低流動性是可以拿來賣錢的。
當不動產的投報率看起來比股票的股息殖利率高時,那個差距的一部分,是承擔難以出售的代價。上市的REIT以比實體不動產低的投報率交易,也是同樣的道理吧。因為每天都能賣,所以被買得比較貴。
沒有察覺自己收下了折扣,只算「投報率高」,等於只看了一半。
因為賣不掉而被保護的東西
接下來是正題。
上市股票,一年大約會被標上245次價格。就是交易日的天數。
被標上價格,也意味著被問到要不要賣。一年245次,問題會找上門。在下跌的日子,手邊就有賣出這個選項。
實體不動產,不會被問這個問題。
價格每天都在動,但看不見。即使決定要賣,從估價、招募買方、交涉到交割,也要好幾個月。持有10年,面對價格的機會大概也只有1次或2次吧。
這個差距會起作用。
在暴跌的那天賣掉而確定虧損,這種失敗要發生,前提是賣得掉。賣不掉的東西不會發生。
會被稱為「防守型投資」的理由之一,我想就在這裡。
不過,請仔細看。被保護的不是資產的價值。價值一樣在上下波動。
被保護的,是持有人的手。
同一種性質,會呈現三次不同的面貌
先從反面來看一次。
如果賣不掉是好事,那是越賣不掉越好嗎?
並不是這樣。因為同一種性質,會依場面改變方向。
買進時──成為折扣。 剛才的2,500萬日圓,就是承擔難以出售的回報。
持有期間──成為保護。 因為賣不掉,所以無法慌忙脫手。
出售時──成為負債。 需要現金的時候,不一定能在需要的時間點賣掉。
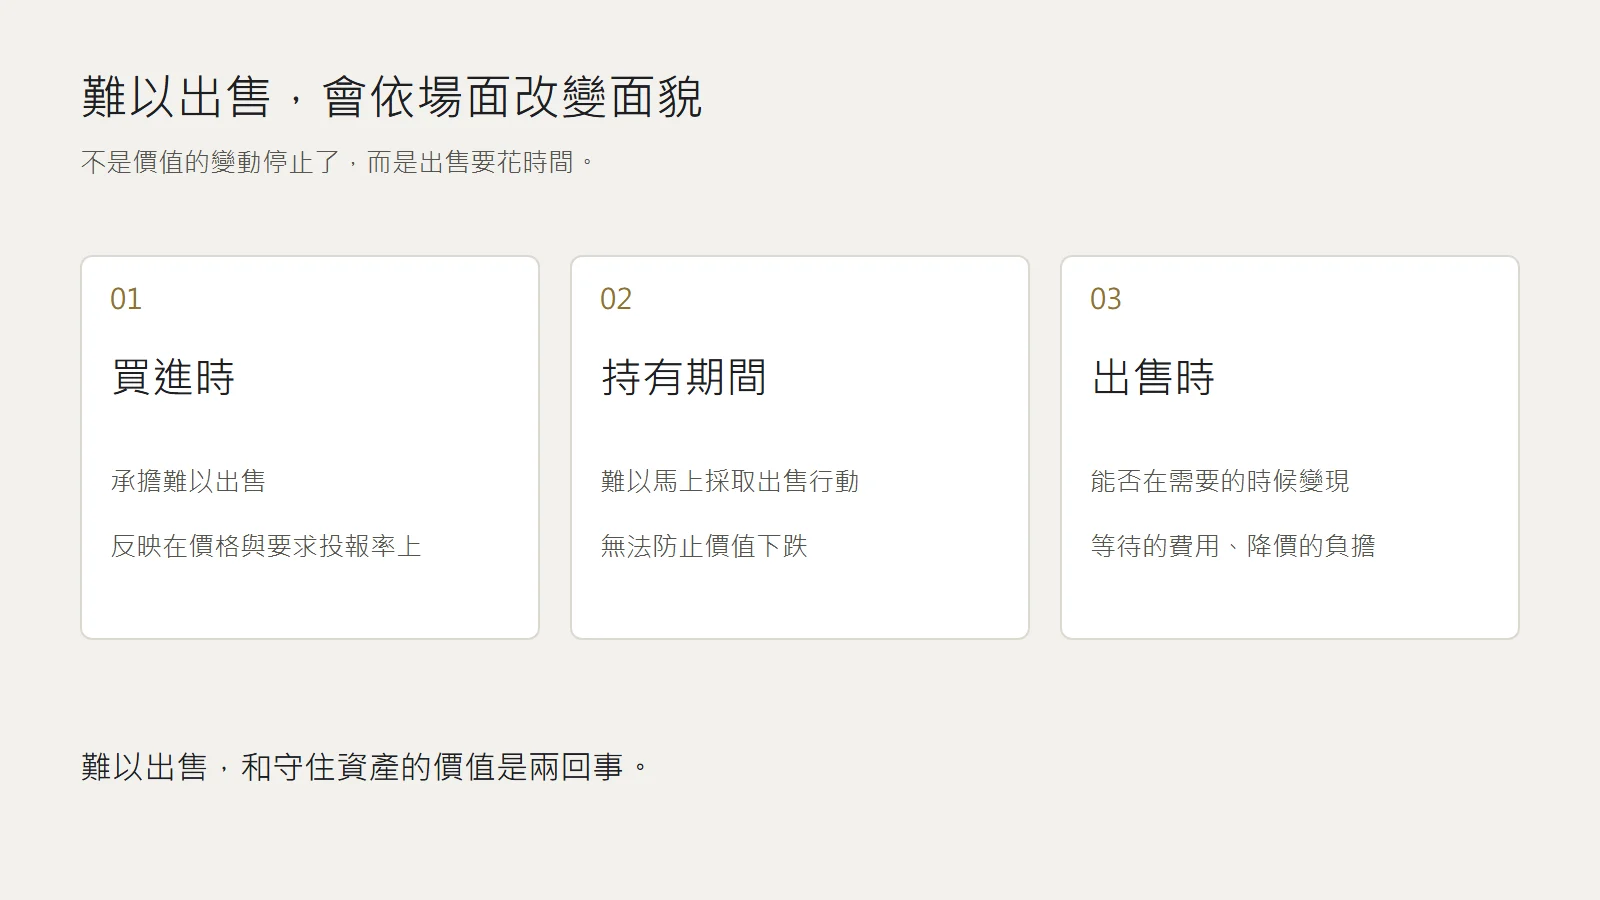
第三種情況出現時,大多是自己的狀況改變的時候。因為繼承而有了繳稅期限。需要事業資金。家人的狀況有了變化。
在那樣的場面,就要把買進時收到的折扣一次還回去。降價盡快賣掉,或是等到賣得掉為止。兩者都是成本。
也就是說,折扣與其說是拿到的,更接近是預支的。
要確認的事
已經持有的人,和接下來要買的人,都要先寫出兩件事。
什麼時候、需要多少現金。 把時間點已經看得到的支出寫出來。
如果到了那個時候賣不掉,要怎麼辦。 能用其他現金支付嗎?要降價出售嗎?還是要借錢?
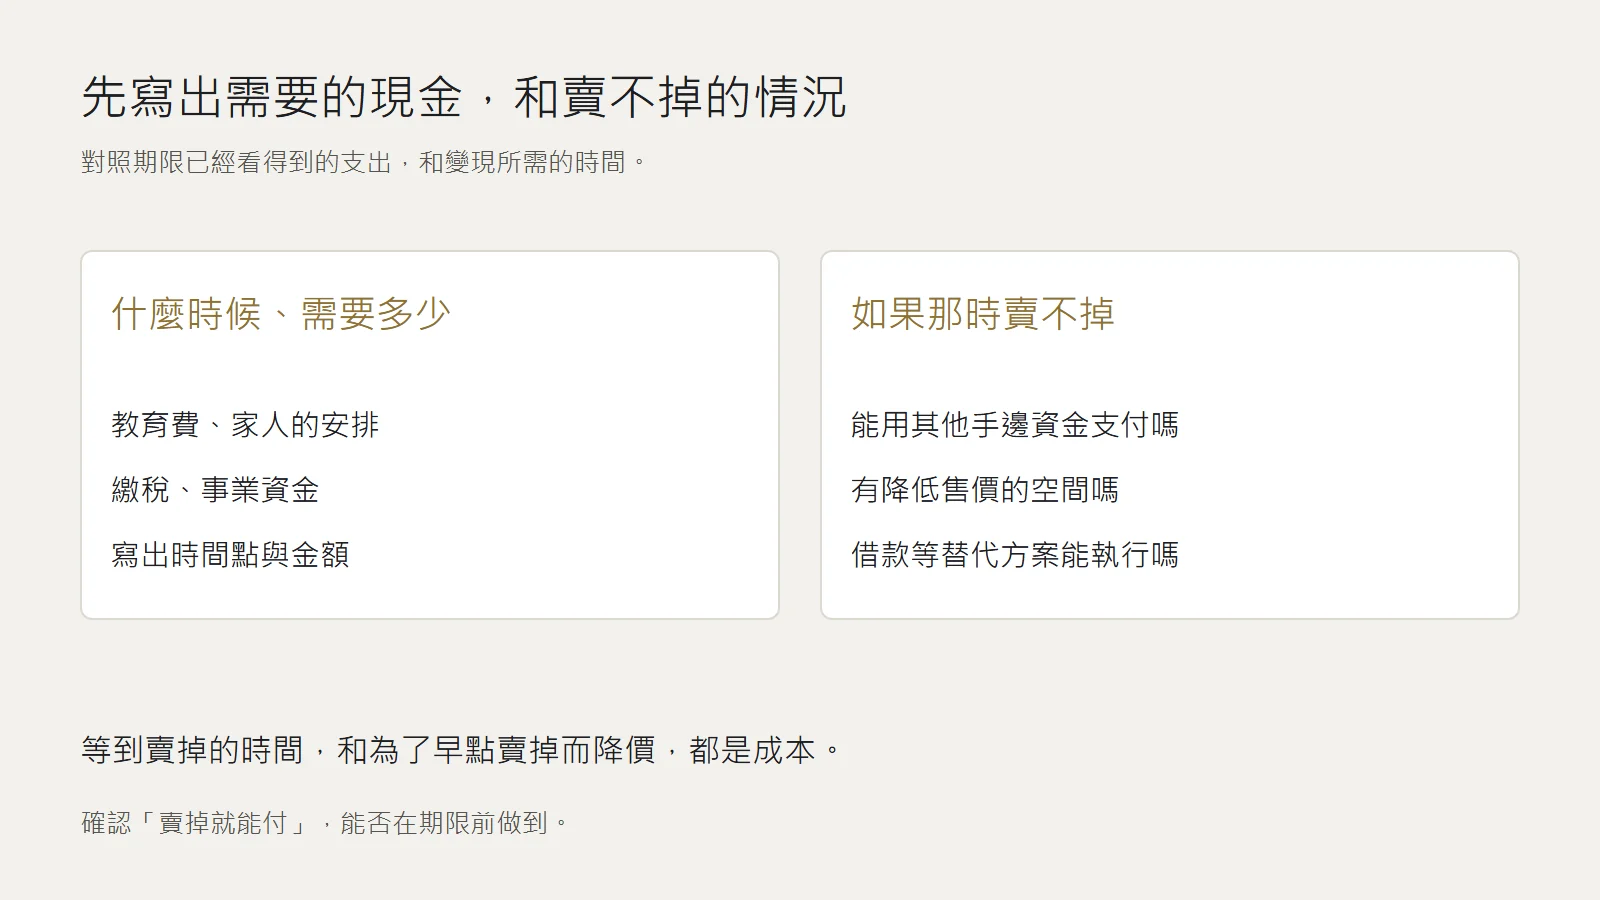
只要這兩件事決定好了,難以出售就會成為可以承擔的性質。如果沒有決定好,就等於連自己收下了折扣都沒有察覺。
沒察覺就收下的東西,要到還回去的時候,才第一次以帳單的形式出現。
冬眠的動物,在冬天期間無法行動。
因為無法行動,所以不會出門。不出門,就不會在下雪的日子迷路,也不會被餓著肚子的對手發現。作為保護自己的機制,設計得很好。
只是,保護牠的是巢穴。
當巢穴本身崩塌時,無法行動這件事一點幫助都沒有。
持有難以出售的資產,大致就是站在跟這個一樣的地方。可以避開日常的判斷失誤,但相對地,想出去的時候出不去。
哪一邊比較划算,取決於冬天期間會發生什麼事。
因為無法等事情發生了再決定,所以要先決定好。