
重點不是每個月剩多少
光看每月的盈餘,看不出投資餘力。把年度收支、緊急預備金、投資本金、赤字時自掏腰包的容許金額化為數字。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
上一篇,我們寫下了資產和負債,算出了淨資產。
最後我說,請看三件事。有多少現金。負債大約多少。以及,一年最多能從自己的口袋拿出多少。
只有這第三件事,還留著沒處理。
因為光看餘額,算不出來。
這一篇就來補上這個部分。請再準備一張紙就好。
這不是「來記帳吧」的話題
一談到家計,通常都會落到這裡。
伙食費多少、日用品多少、交際費多少。把項目分得很細,每天記錄。
能持續的人請繼續。這很有用。
不過,投資判斷需要的,並不是那個。
需要的只有三樣。
- 進來的金額
- 一定會出去的金額
- 可以削減的金額
不論項目是什麼,只要分成這三類就夠了。
為什麼不必分得很細?
因為投資判斷要用的,不是「這個月伙食費是不是太多」,而是「失衡時能撐到什麼程度」。
決定能撐多少幅度的,是一定會出去的金額與可以削減的金額之間的界線。
租金、貸款、保險費、通訊費、學費、稅金。這些一定會出去。
外食、旅行、興趣、服裝。這些可以削減。
可以削減的金額有多少,就直接等於耐久力。
用月來看,一定會看錯
這點我直接斷言。
個人的收支,不是用月,而是用年來看。
理由很簡單,因為有些支出不是每個月都會出去。
「每個月有5萬日圓的剩餘」的人,到了年底一看存款,卻沒有增加。這是很常見的事。
為什麼?
※以下為說明用的虛構案例。
- 固定資產稅:10萬日圓
- 汽車稅:4萬日圓
- 車檢(2年1次,換算成每年):3萬日圓
- 保險年繳:8萬日圓
- 返鄉・旅行:10萬日圓
- 家電汰換、住處修繕:5萬日圓
- 婚喪喜慶、醫療費:5萬日圓
合計45萬日圓。
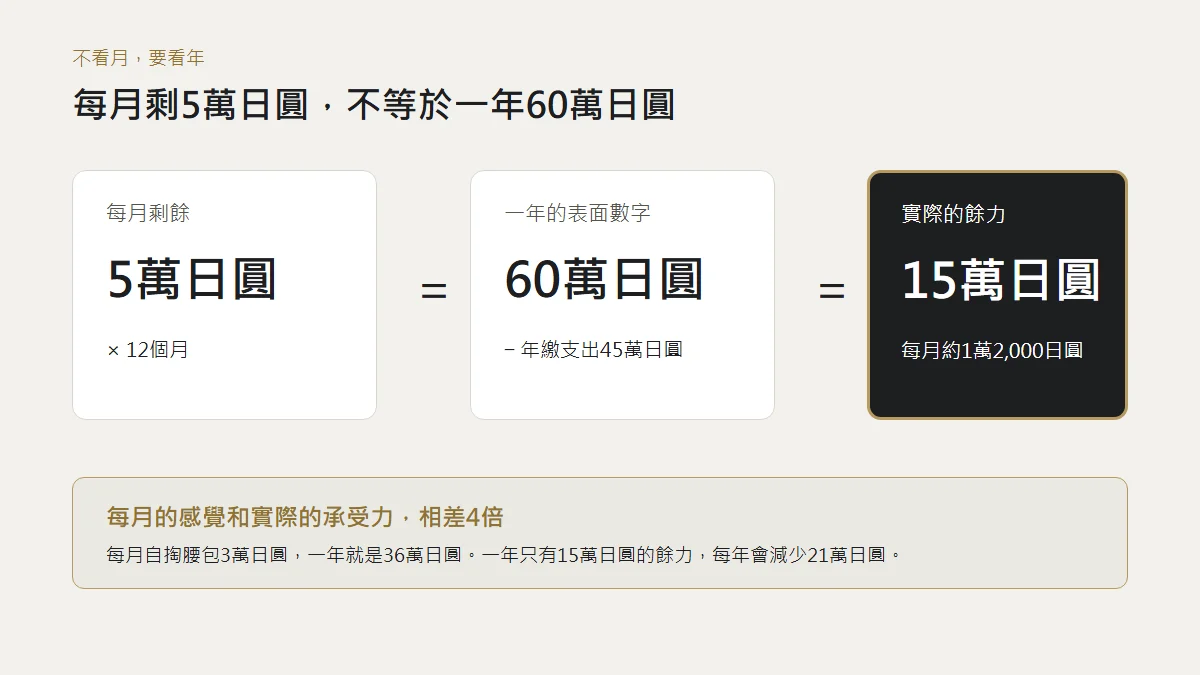
每月5萬日圓的剩餘,一年是60萬日圓。
從中要出去45萬日圓,所以1年下來剩下的是15萬日圓。
每月剩5萬日圓的人,實際的餘力是每月1萬2,000日圓左右。
相差4倍。
如果只用月的數字判斷,買下每月要自掏腰包3萬日圓的物件,會怎麼樣?
一年36萬日圓。對一年只剩15萬日圓的家計來說,每年會減少21萬日圓。
這不是物件的錯。
是從一開始就不夠。
削減1萬日圓支出,和加薪
這裡來算一個有點出乎意料的數字。
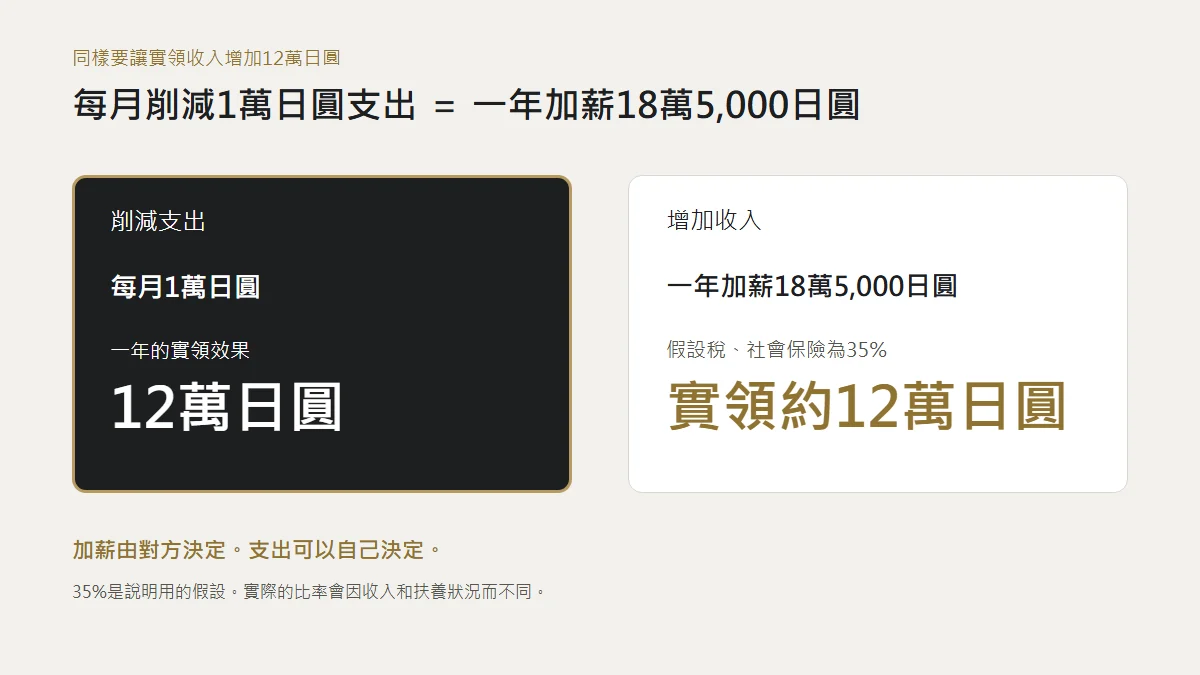
假設剛才那位,每月削減1萬日圓支出。一年就是12萬日圓。
一年的剩餘從15萬日圓變成27萬日圓。變成1.8倍。
那麼,要從收入面做出同樣的27萬日圓,需要加薪多少?
實領收入必須一年增加12萬日圓。
不過,加薪的部分要課所得稅、住民稅和社會保險費。假設合計35%。實際的比率會因收入和扶養狀況而不同,這只是假設的數字。
12萬日圓 ÷ 0.65 = 約18萬5,000日圓
也就是說,每月削減1萬日圓支出,和一年加薪18萬5,000日圓有同樣的效果。
削減支出這一邊,不用課稅。
還有一點。加薪是對方決定的,但支出可以自己決定。
這不是說節約就是忍耐,而是說自己能控制的變數只有那一邊。
掌握可以削減的金額,意義也在這裡。
剩下的金額,和能拿出的金額也不同
剛才的15萬日圓,也不能直接全部用在不動產上。
有些東西要先扣掉。
緊急預備金
如果手邊的現金還很薄,先存到這裡。要準備幾個月份因人而異,但在這裡補滿之前就拿去投資,第一次出現空房時計畫就結束了。
已經確定的支出
教育費、汽車汰換、父母的照護、住處修繕。時期與金額大致看得到的,要先預留。
扣掉這兩項之後剩下的,才是能拿去投資的金額。
然後,這裡要把用詞分清楚。因為很容易混在一起。
- 能初期投入的自有資金:現在能從手邊一次拿出的金額。由上一篇的 BS 算出。
- 每年能追加的投資本金:能從每年的剩餘累積起來的金額。由這一篇的 PL 算出。
- 赤字時能承受的自掏腰包容許金額:收支失衡的那一年,能從自己口袋拿出的金額。由兩者算出。
三者全都是不同的東西。
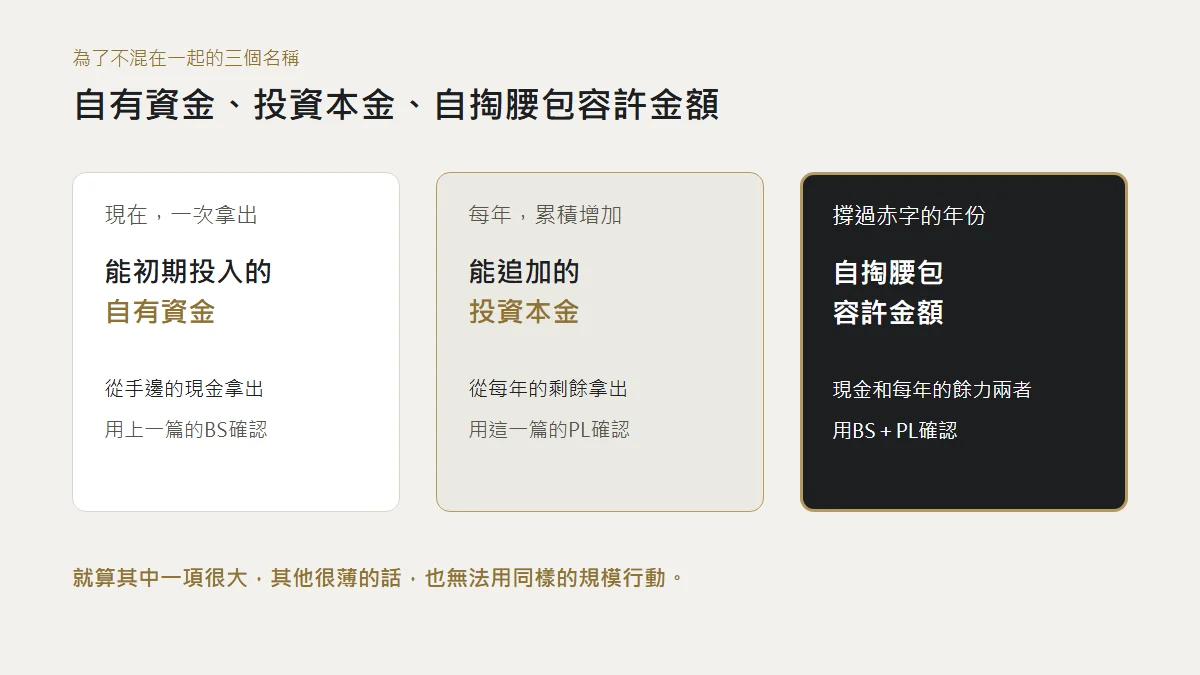
第一項再大,第二項小的話,規模也擴大不了。就算有第二項,第三項很薄的話,一次空房就會走投無路。
兩者合起來,就能畫出一條線
回到上一篇的D。
※以下為說明用的虛構案例。
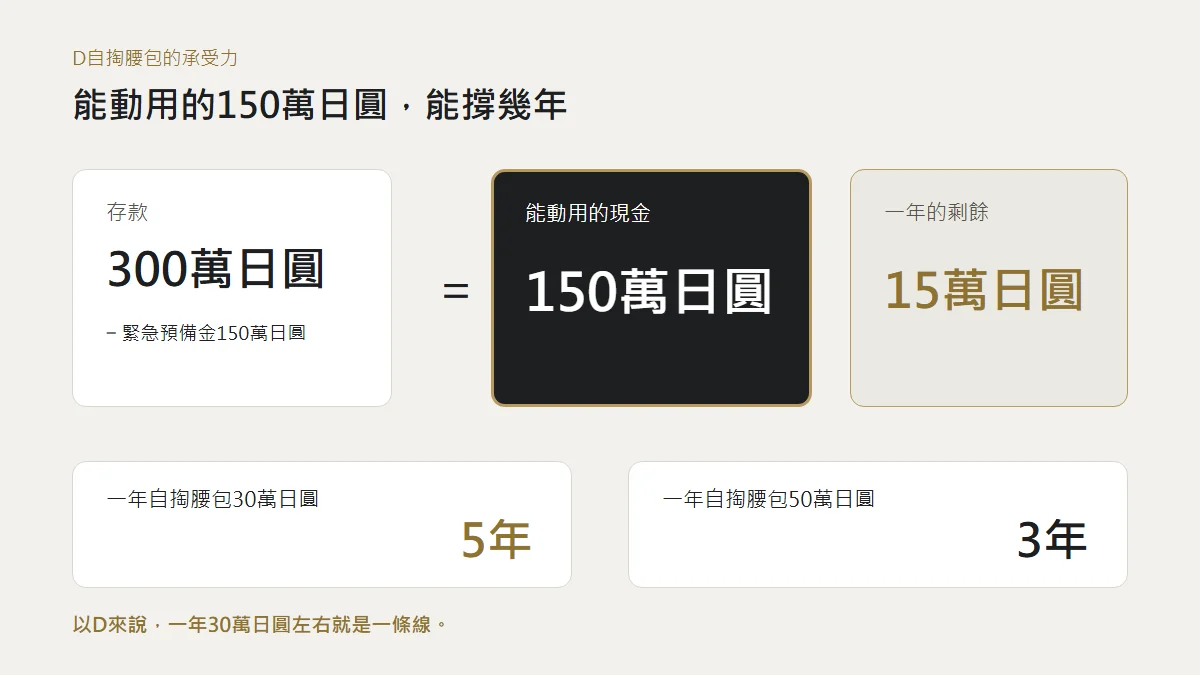
D擁有自住房屋、保險和汽車,存款是300萬日圓。如果生活費是每月25萬日圓,就想留下半年份的150萬日圓作為緊急預備金。
這樣一來,能動用的現金是150萬日圓。
而這一篇的 PL,一年剩下的是15萬日圓。
從這裡可以這樣想。
如果一年自掏腰包30萬日圓,150萬日圓能撐5年。一年50萬日圓的話是3年。
你覺得撐5年就夠,還是想撐10年?
那個答案,決定了能容許的自掏腰包金額。
數字出來了呢。
以D來說,一年30萬日圓左右就是一條線。條件超過這條線的物件,對D而言就不是買得起的物件。
不是物件不好。只是不符合D的條件而已。
同一個物件,如果由手邊有2,000萬日圓現金的人來買,判斷就完全不同。
剩餘很少,就只能放棄嗎?
讀到這裡,也許有人發現自己的剩餘很少。
我們先從反方向想一次。
一年只剩15萬日圓,就不能做不動產投資嗎?
也不一定。
不是不能做,只是規模就此決定而已。
每月要自掏腰包3萬日圓的物件買不了。一年36萬日圓,從一開始就不夠。
不過,如果條件是每月自掏腰包5,000日圓就能解決,一年是6萬日圓。在15萬日圓的範圍內。
自有資金投入得多,自掏腰包就會減少。貸款年限長,每月的負擔就會變輕。物件規模縮小,失衡時的幅度也會變小。
所以,「要剩多少才夠」這個問題,沒有答案。
取而代之,我們換個問法。
以現在的剩餘,多大的規模能成立。
換成這個形式,答案就出來了。而且,今天就能算出來。
如果覺得不夠,不是等到夠為止,而是先知道夠用的規模。這樣下一步要做什麼就決定了。
收入,要看的不是金額,而是怎麼崩
最後,是進來的那一邊。
不只看金額,也請看內容。
是靠月薪成立的,還是包含獎金才成立的?
依賴獎金的收支,會在獎金減少的那一年崩掉。而且獎金要降的時候,是一口氣降。
所以,請先確認一次,光靠月薪能不能支應固定支出。
如果支應不了,那就是在投資之前要先處理的地方。
把副業或配偶的收入算進去的情況也一樣,要看其中一方停止時還剩下什麼。
金融機構也會看收入的穩定性。不過,哪種收入會評估到什麼程度,每家金融機構都不同,這只能去問對方。
BS 和 PL 不是各自獨立的東西。
PL 剩下的部分,會增加 BS 的現金。現金增加,能拿出的自有資金、能承受的自掏腰包金額也都會增加。
反過來說,現金很薄的人就算去找物件,條件也不會變好。
先調整 PL 比較快。
當紙上的 BS 和 PL 兩張都齊了,自己站在能選擇什麼的位置,才第一次能用數字看見。
下一篇,要決定從那個位置出發,以什麼為目標。
因為目的不同,同一個物件的答案也會改變。