
毎月いくら残るか、ではありません
月々の黒字だけでは投資余力は分かりません。年間収支、生活防衛資金、投資原資、赤字への持ち出し許容額を数字にします。
ごきげんよう、識名ネルです。
前回、資産と負債を書き出して、純資産を出しました。
そして最後に、三つ見てくださいと言いました。現金がいくらあるか。負債はどれくらいか。そして、年間いくらまで自分の財布から出せるか。
この三つ目だけ、残してあります。
残高を見ても出てこないからです。
今回はそこを埋めます。紙はもう一枚だけ用意してください。
家計簿をつけましょう、という話ではありません
家計の話をすると、たいていここに落ちます。
食費がいくら、日用品がいくら、交際費がいくら。費目を細かく分けて、毎日つける。
続く方は続けてください。役に立ちます。
ただ、投資の判断に必要なものは、それではありません。
必要なのは三つだけです。
- 入ってくる額
- 必ず出る額
- 削れる額
費目が何であれ、この三つに分かれていれば足ります。
なぜ細かくしなくていいのか。
投資の判断で使うのは「今月の食費が多かったか」ではなく、「崩れたときにどこまで耐えられるか」だからです。
耐えられる幅を決めるのは、必ず出る額と削れる額の境目です。
家賃、ローン、保険料、通信費、学費、税金。これは必ず出ます。
外食、旅行、趣味、被服。これは削れます。
削れる額がいくらあるかが、そのまま耐久力になります。
月で見ると、必ず間違えます
ここは断定します。
個人の収支は、月ではなく年で見ます。
理由は単純で、毎月出ていかない支出があるからです。
「毎月5万円は余っている」という方が、年末に貯金を見て増えていない。よくある話です。
なぜか。
※以下は説明用の架空事例です。
- 固定資産税:10万円
- 自動車税:4万円
- 車検(2年に1回を年換算):3万円
- 保険の年払い:8万円
- 帰省・旅行:10万円
- 家電の買い替え、住まいの修繕:5万円
- 冠婚葬祭、医療費:5万円
合計45万円。
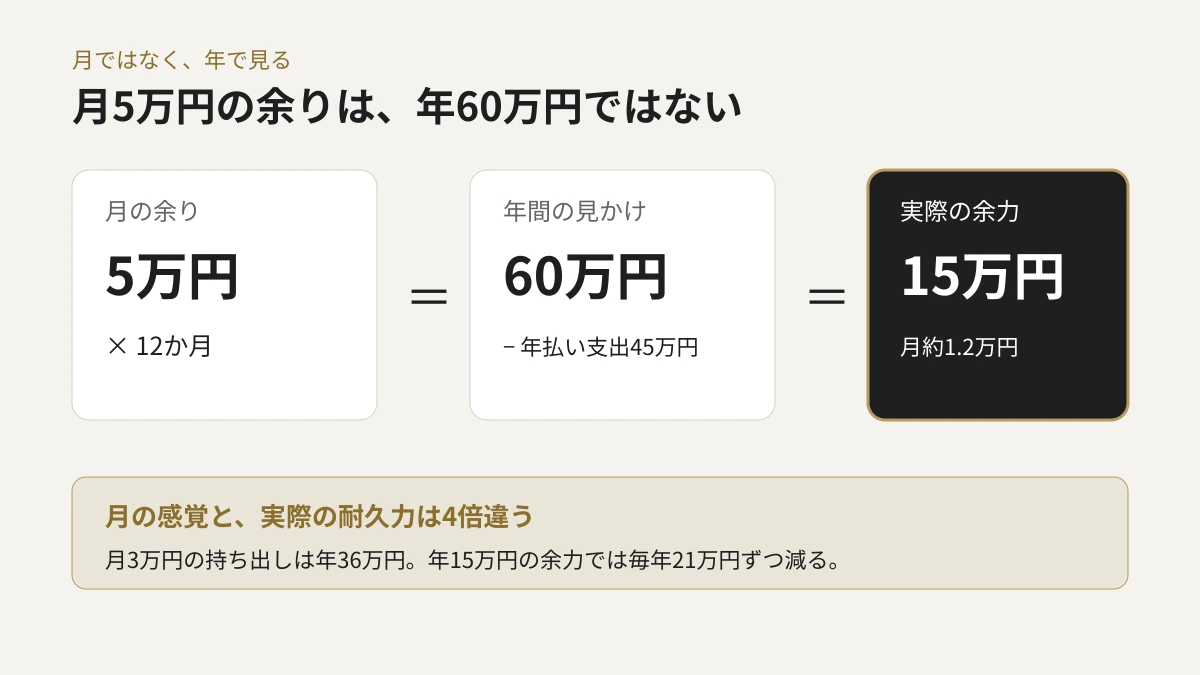
月5万円の余りは、年間で60万円です。
そこから45万円が出ていくので、1年で残るのは15万円です。
月5万円余っている方の実際の余力は、月1万2千円ほどということになります。
4倍の違いです。
これを月の数字だけで判断して、月3万円の持ち出しが出る物件を買うとどうなるか。
年36万円です。年15万円しか余らない家計では、毎年21万円ずつ減っていきます。
物件のせいではありません。
最初から足りていません。
支出を1万円削るのと、昇給と
ここで、少し意外な計算を一つ。
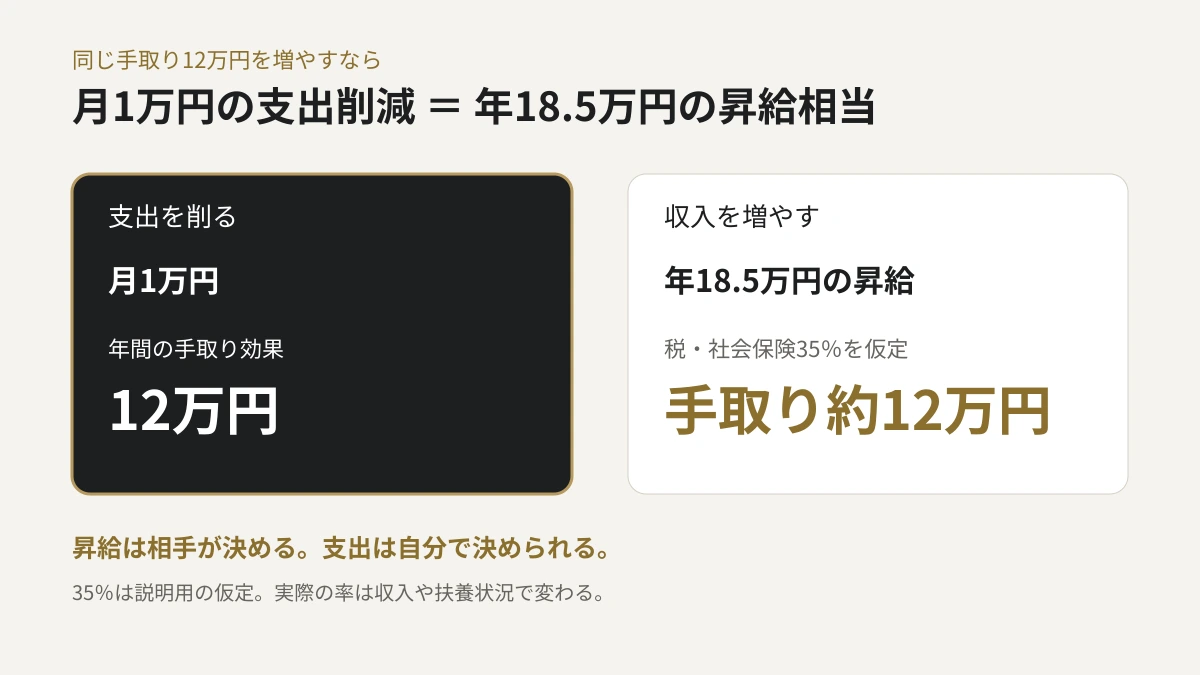
さきほどの方が、支出を月1万円削ったとします。年12万円です。
年の余りは15万円から27万円へ。1.8倍になります。
では、同じ27万円を収入側で作るには、いくら昇給すればいいか。
手取りを年12万円増やす必要があります。
ただし、昇給分には所得税と住民税と社会保険料がかかります。仮に合わせて35%としましょう。実際の率は収入や扶養の状況で変わりますから、あくまで仮の数字です。
12万円 ÷ 0.65 = 約18万5千円
つまり、月1万円の支出削減は、年18万5千円の昇給と同じ効果になります。
支出を削るほうには、税金がかかりません。
もう一つあります。昇給は相手が決めますが、支出は自分で決められます。
節約が我慢だという話ではなく、自分でコントロールできる変数がそちらしかないという話です。
削れる額を把握しておく意味は、ここにもあります。
余る額と、出せる額も違います
さきほどの15万円を、そのまま不動産に使えるわけでもありません。
先に引くものがあります。
生活防衛資金
まだ手元の現金が薄いなら、まずここに積みます。何か月分を持つかは人によりますが、ここが埋まる前に投資へ回すと、最初の空室で計画が終わります。
すでに決まっている支出
教育費、車の買い替え、親の介護、住まいの修繕。時期と金額がおおよそ見えているものは、先に確保します。
この二つを引いた残りが、投資に回せる額です。
そして、ここで言葉を分けておきます。混ざりやすいので。
- 初期投入できる自己資金:今、手元から出せる一括の金額。前回のBSから出ます。
- 毎年追加できる投資原資:毎年の余りから積み増していける金額。今回のPLから出ます。
- 赤字のときに耐えられる持ち出し許容額:収支が崩れた年に、自分の財布から出せる金額。両方から出ます。
三つは全部別のものです。
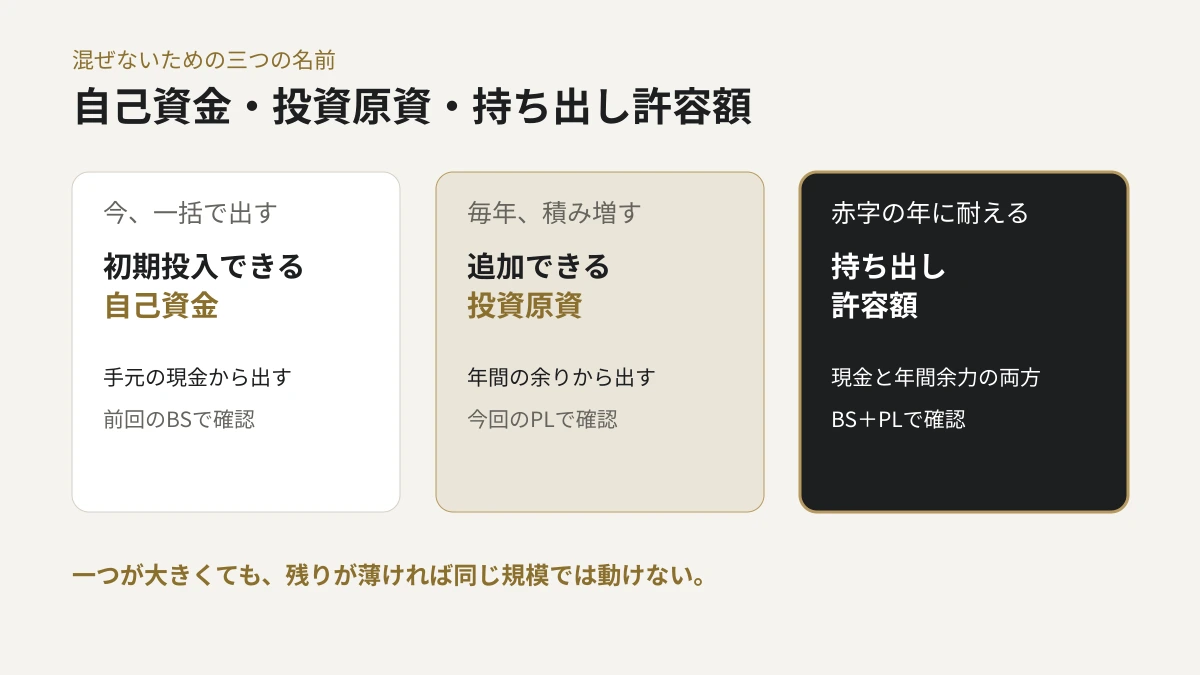
一つ目が大きくても、二つ目が小さければ規模は増やせません。二つ目があっても、三つ目が薄ければ一度の空室で詰みます。
二つを合わせると、線が引けます
前回のDさんに戻ります。
※以下は説明用の架空事例です。
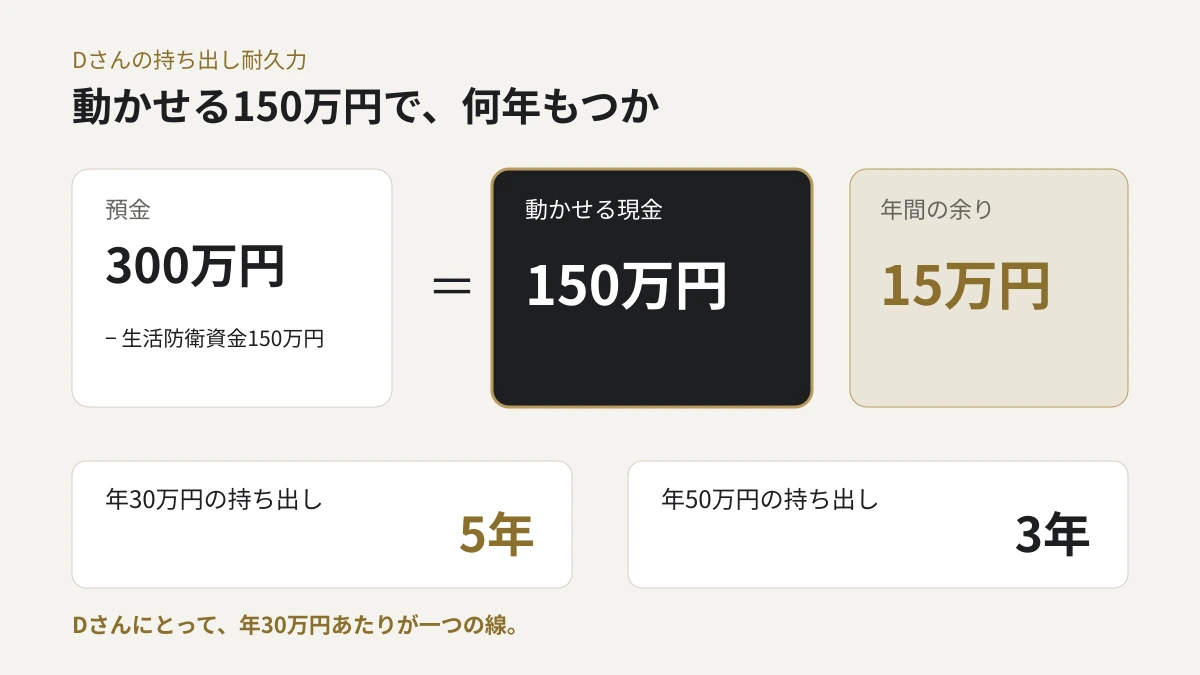
Dさんは自宅と保険と車を持っていて、預金は300万円でした。生活費が月25万円なら、半年分の150万円は生活防衛資金として置いておきたい。
すると、動かせる現金は150万円です。
そして今回のPLで、年に残るのは15万円でした。
ここから、こう考えられます。
年30万円の持ち出しなら、150万円で5年もちます。年50万円なら3年です。
自分が5年もてばいいと思うのか、10年は耐えたいと思うのか。
その答えで、許容できる持ち出し額が決まります。
数字が出ましたね。
Dさんの場合、年30万円あたりが一つの線になります。それを超える条件の物件は、Dさんにとっては買える物件ではありません。
物件が悪いのではありません。Dさんの条件に合わないだけです。
同じ物件を、現金が2,000万円ある方が買えば、まったく違う判断になります。
余りが少ないと、諦めるしかないのでしょうか
ここまで読んで、自分の余りの小ささに気づいた方がいるかもしれません。
一度、反対側から考えてみます。
年に15万円しか余らないと、不動産投資はできないのか。
そうとも限りません。
できないのではなく、規模が決まるだけです。
月3万円の持ち出しが出る物件は買えません。年36万円ですから、最初から足りていない。
ただ、月5千円の持ち出しで済む条件なら、年6万円です。15万円の範囲に入ります。
自己資金を厚く入れれば持ち出しは減ります。返済期間が長ければ毎月の負担は軽くなります。物件の規模を小さくすれば、崩れたときの幅も小さい。
ですから「いくら余ればいいか」という問いには、答えがありません。
代わりに、問いを直します。
今の余りで、どこまでの規模なら成立するか。
この形にすると、答えが出ます。そして、今日出せます。
足りないと感じたなら、足りるまで待つのではなく、足りる規模を先に知っておく。そのほうが、次にやることが決まります。
収入は、額ではなく崩れ方を見ます
最後に、入ってくる側です。
金額だけでなく、内訳を見てください。
月給で成立しているのか、賞与を含めて成立しているのか。
賞与に頼った収支は、賞与が減った年に崩れます。そして賞与は、下がるときは一度に下がります。
ですから、月給だけで固定費が回るかを一度確認しておきます。
回らないなら、それは投資の前に手を入れる場所です。
副業や配偶者の収入を入れている場合も同じで、どちらかが止まったときに何が残るかを見ます。
金融機関も、収入の安定性を見ます。ただし、どの収入をどこまで評価するかは金融機関によって違うので、ここは相手に聞くしかありません。
BSとPLは、別々のものではありません。
PLで余った分が、BSの現金を増やします。現金が増えれば、出せる自己資金も、耐えられる持ち出しも増えます。
逆に言えば、現金が薄い方が物件を探しても、条件は良くなりません。
先にPLを直すほうが早いです。
紙にBSとPLの二枚が揃ったら、自分が何を選べる位置にいるのかが、はじめて数字で見えます。
次回は、その位置から何を目指すのかを決めます。
目的が違うと、同じ物件でも答えが変わりますので。