問いから探す
自分の条件をどう決める?
不動産会社をどう選ぶ?
物件の数字をどう読む?
リスクをどう考える?
-
BENERUの舞台裏|忘年会のすき焼きで、部下に嫌われぬ作法
忘年会のすき焼きの席で、部下に嫌われないための作法を、HITOROKUの書き手・車三治が講じます。鍋を任せる者の決め方から、やってはならぬ所作、東西の作り方の脱線を経て、鍋奉行と「任せる」ことの話に着地します。
-
平均は、誰の物件でもありません
不動産価格指数の最新公表は2025年12月分で、以降は公表が延期されています。ただ、遅れがなかったとしても、指数はご自分の物件の値段ではありません。母集団、そろえた条件、時点の三つを遡ります。
-
BENERUの舞台裏|人間より書き手の方が多い会社
人間は少ないのに、書き手はやたら多い。BENERUの裏側で実際に起きた三つの事件を、HITOROKUの書き手ナタが語ります。記録が一行ずれて人違いが起き、絵には三本目の手が生え、付けた肩書きは一言で潰されました。
-
家賃は、いちばん遅く動きます
物価が2.1%上がった2026年9月、建物の修繕費は4.5%、家賃は0.8%上がりました。同じ方向に動いても、動く順番と速さは契約と更新の間隔で決まります。
-
与信は、貯まりません
現金は貯まりますが、借りられる額は貯まりません。年収が下がらなくても、年齢が上がるだけで枠は小さくなります。使わなかった与信と、使ってしまった与信。どちらにも見えない損失があります。
-
任せたのは作業で、判断ではありません
原状回復、滞納、保険、値下げ。管理を委託していても、決めるのはオーナーです。ところが決裁の形では届かず、事後報告になります。なぜそうなるのかと、起きる前に決めておく一つの数字を整理します。
-
売れないから、下がりません
株と不動産を利回りで比べても噛み合いません。売りにくさには値段がついていて、買うとき・持つあいだ・売るときで三度、別の顔をします。「守りの投資」と呼ばれるものの中身を分解します。
-
金利は、あなたに付いていません
同じ銀行が同じ日に、年2.375%でも年15%近くでも貸します。金利が何の足し算でできているかを分けると、借り手が動かせる部分と動かせない部分が見えます。変動と固定の差が何の値段なのかも、そこから出ます。
-
価格は、人口では動きません
人口が減っているのに不動産の価格が下がらない理由を、世帯数と、価格を決める二つの変数に分けて整理します。賃貸需要と投資需要は別のもので、効く向きも時期も違います。
-
最初の一件は、勉強です
20代半ばで不動産投資を始めるなら、最初の一件は勉強だと考えます。区分マンションを一戸持つと、収支、確定申告、PLとBSが自分の事として分かるようになります。業者の見分け方も合わせて書きます。
-
不正融資で話題になった銀行は、前から評判が悪かったのか
不正融資で話題になった地方銀行の融資の目線は、むしろ厳しいものでした。書類の改ざんを主に手掛けたのは、客を持ち込む不動産会社です。銀行側の関与として認定された事実と合わせて、筆者の見方を書きます。
-
家賃を「保証会社」が払う形の契約書が届いた。普通の賃貸契約と何が違う?
入居者の滞納を代わりに払う保証会社と、会社が借主になって又貸しするサブリースは別の契約です。「家賃保証」という呼び名が混乱の元になっています。契約書で見るのは、借主が誰かです。
-
「サラリーマン大家は死屍累々」は、本当か
「お任せ投資」は宣伝文句で、「サラリーマン大家は死屍累々」という前提は起きていません。失敗したと感じる人の多くは、騙されたのではなく、収益の構造を理解していないだけです。
-
動画で「不動産投資詐欺が横行している」と聞いた。本当?
不動産投資の情報は、儲かる話も詐欺だという話も、どちらも正しくて、どちらも誇張されています。ワンルームマンション投資の収益の構造と、「騙された」と「分かっていない」の違いを書きます。
-
法人化するなら、アパートをもう1棟建てないと意味がないと言われた。本当?
法人化のためにアパートをもう1棟建てる必要はありません。個人の物件を法人に移せば減価償却は取り直せます。ただし、移すときに税金がかかります。その前に、一族の財産がいくらあるのかを把握するのが先です。
-
不動産投資の知識は、何から、どうやって集めればいい?
情報はどこから集めても構いません。大事なのは鵜呑みにしないこと、何のために投資するのかを忘れないこと、利益を純資産で計ることです。与信活用という仕組みの理解から始めます。
-
不動産投資をするなら、ローンは使った方がいい?
不動産投資の意味は、借り入れを使って投資できる点にあります。これを「与信活用」と呼びます。ただし、融資を受けられる人は多くありません。人口の推計、平均給与、信用情報の決まりも合わせて整理します。
-
親が事業の資金繰りで実家を売ると言っている。売る以外の手はある?
事業の資金繰りのために実家を売る前に、家を担保に融資を受けられないかを確かめる価値があります。売却と担保融資の違い、返せなくなったときに何が起きるか、借りられない場合に何が分かるかを書きます。
-
お金持ちが何軒も家を買って、家賃で暮らさないのはなぜ?
お金持ちの中には賃貸経営をしている人が沢山います。ただし、戸建てを何軒も買うのではなく、借り入れを使ってマンションを持つ形が多い。富裕層と投資家の違い、低い利回りを大きな金額で運用する考え方を書きます。
-
投資用不動産は、最低いくらあれば良い物件が買える?
「良い物件」は、世帯の条件と投資の目的が決まって初めて決まります。30歳・年収600万円の世帯が老後資金に備える例を置き、いくら借りて、いくら払い、何が残るのかを試算します。数字はすべて仮定です。
-
住宅ローンを抱えたまま、投資用の融資はどこまで受けられる?
住宅ローンの残債が7,600万円あっても、投資用の融資を受ける余地はあります。年収倍率と返済比率という二つの見方で、年収910万円の例を見ます。本文は2025年時点の回答で、金利を変えた試算を補足に付けています。
-
老後に住むため、地方の数百万円の古いワンルームを買うのはアリ?
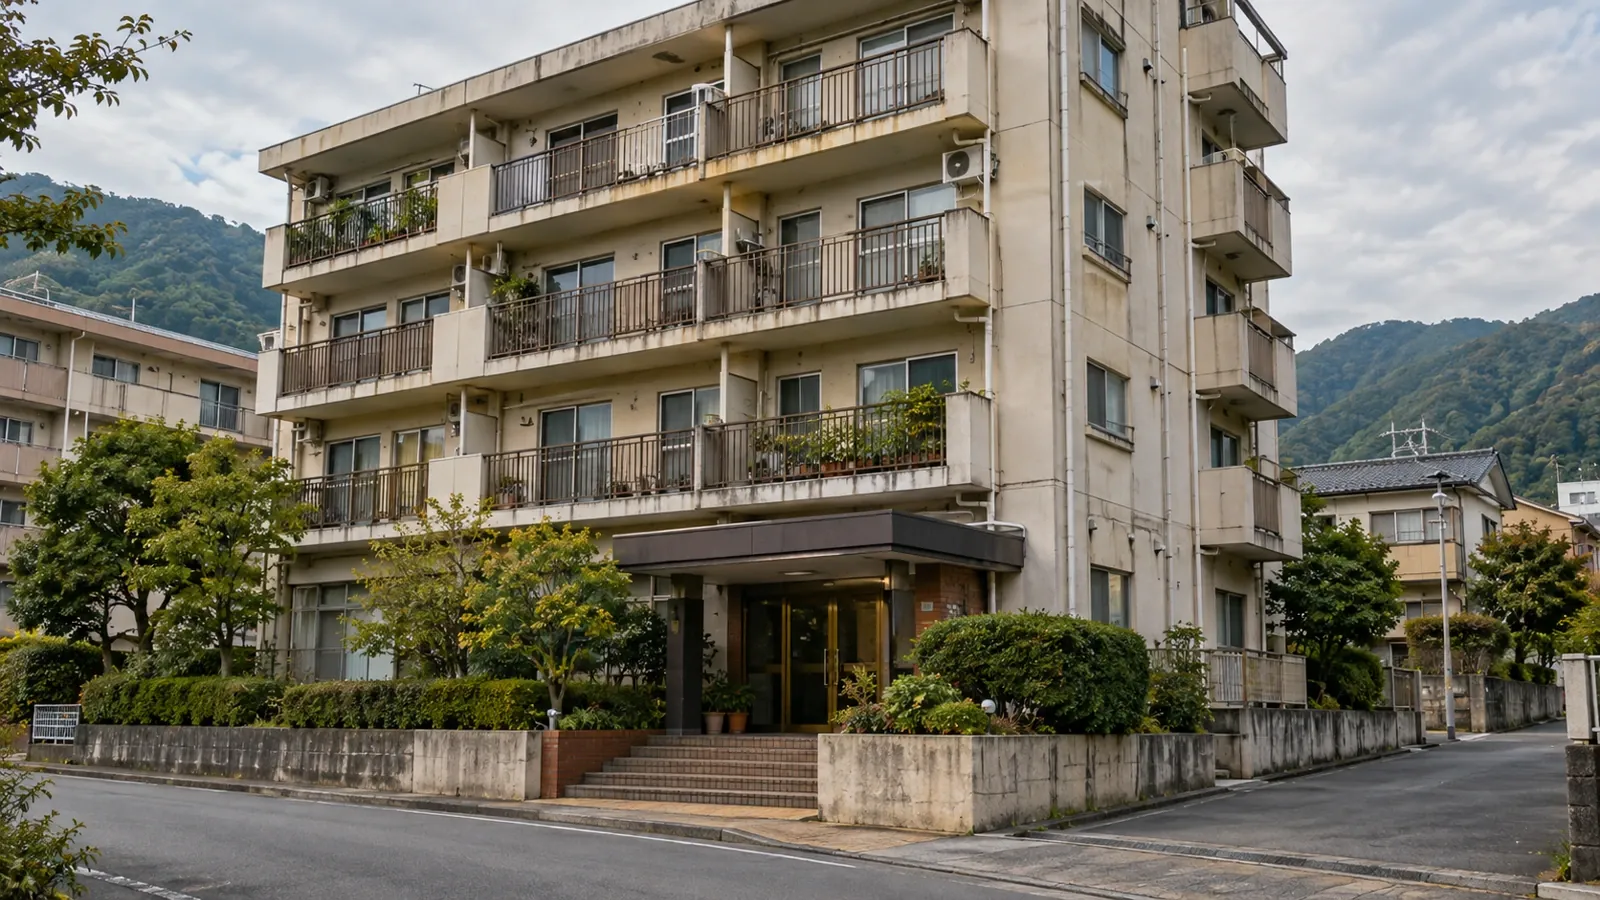
地方の古いワンルームは数百万円で買えますが、管理費・修繕積立金・固定資産税は持っている限り続き、不動産は捨てられません。買値200万円の例で、貸す場合と住む場合の数字を並べ、買う前に見る書類を書きます。
-
高層マンションの管理費は、戸数が多いのになぜ高い?
戸数が多ければ一戸あたりの負担は薄まるはずなのに、高層マンションの管理費は高い。管理費と修繕積立金を分け、分担する戸数と費用の総額の両方から理由を整理します。国交省の修繕積立金の目安も合わせて見ます。
-
相続したアパートに契約書の無い入居者がいたら、立ち退いてもらえる?
契約書が無くても、貸す・借りる・賃料を払うという合意があれば賃貸借は成立していて、相続した人は貸主の立場を引き継ぎます。立ち退きを求める前に、新しいオーナーとして何から始めるかを書きます。
-
50年の住宅ローンは、借りる側と貸す側のどちらに得なの?
返済期間50年の住宅ローンは、月々の返済が軽くなる代わりに利息の総額が増えます。借入5,000万円・金利1%の仮定で35年と50年を比べ、借りる側の選択肢と、貸す側のねらいを整理します。
-
仲介の査定額と業者の買取額は、なぜこんなに違う?
仲介なら1,200万円で売れそうと言われ、業者の買取なら300万円と言われた。この差は、個人の買主が買う価格と、業者が仕入れる価格の差です。仲介と買取で何が違うのか、手数料と責任の範囲も合わせて整理します。
-
「金利が低いならローンの方がいい」は、何を言っているのか
車を現金一括で買おうとしたら「金利が低いならローンの方がいい」と言われた。その意味を、バランスシートと「期限の利益」で説明します。差を生むのは借りた後の現金の使い方で、運用益が確定していない点も合わせて整理します。
-
決まったときだけ、お金が動きます
賃貸管理の対価は管理料に見えますが、管理会社の収入が大きく動くのは客付けが決まったときです。架空事例で十年の長期入居と二年ごとの入れ替わりを比べ、更新の時期に管理会社へ確かめることを整理します。
-
残すものと、受け取るもの
不動産による相続対策は評価額を下げても、納税資金や換金のしやすさの問題を残します。架空事例から、残す側が最適化した評価額と、受け取る側が必要とする現金の違いを整理します。
-
二つ重なると、余裕は消えます
空室と金利上昇は単独なら耐えられても、同時に起きると余裕を消します。架空事例から、二つの条件を同時に動かすストレステストの見方を整理します。
-
1万円下げると、48万円です
家賃を1万円下げて早く埋めるのは本当に得なのか。4年間の総収入と広告料を比較し、値下げが長期に残す影響を整理します。
-
未公開物件は、隠されていません
未公開物件は秘密の棚ではなく、市場に出る順番がまだ回ってきていない状態です。安さの理由は未公開であることではなく売主の事情にあるという因果の向きと、物件より先に確かめる四つの質問を整理します。
-
家賃は、どこへ行くのでしょう
入居者が支払った家賃はどこへ行くのか。月額50万円の架空事例から、費用、利息、元金返済、手残りの違いを整理します。
-
区分と一棟、どちらから始めるべきですか
区分マンションと一棟物件はどちらから始めるべきか。空室、修繕、融資、損失規模の違いから、自分に合う判断軸を整理します。
-
今の値段で、もう一度買いますか
今5,000万円で売れる物件を保有し続ける意味と、売却・再購入にかかる約709万円の往復コストを架空事例で整理します。
-
貸しているほうが、弱い立場になります
サブリース業者が借主になるという一点から、家賃保証の減額可能性や解約制限、重要事項説明の意味を解説します。
-
その説明に、嘘はありません
新築区分マンションの架空事例を使い、月々約1万円という説明の内側と、固定資産税・空室・修繕など説明の外側を整理します。
-
お金が出ていくのは、決済日だけではありません
5,000万円の物件を購入する架空事例から、頭金、決済諸費用、後日届く不動産取得税を含めた必要現金と支払時期を整理します。
-
買った値段で売っても、税金はかかります
5,000万円で購入した物件を同額で売却しても約99万円の税金が生じる架空事例から、減価償却、帳簿価額、譲渡所得と税率差の関係を解説します。
-
借りると利回りが上がる、は条件付きです
金利2%・20年より金利3%・30年のほうが手残りが多い架空事例から、借入条件を見る際に金利と返済期間をセットで考える理由を解説します。
-
同じ満室でも、来年が違います
同じ満室、同じ表面利回りでも、入居時期と現在の募集相場が違えば来年の収益は変わります。契約一覧表から経緯を読みます。
-
22年で終わるのは、建物ではありません
木造住宅は22年で使えなくなるわけではありません。しかし法定耐用年数は融資や減価償却を通じ、物件価格と出口へ影響します。
-
同じ100万円でも、戻ってくるものが違います
同じ100万円の繰り上げ返済でも、期間を短くするか月々を軽くするかで、総額と現金が戻る時期は変わります。二つの型を数字で比較します。
-
繰り上げ返済は、だいたい正しい
繰り上げ返済は借入金利と同等の確実な効果を持ちます。ただし、返した現金は必要なときに使えません。判断の軸を手元資金から考えます。
-
帳簿と通帳は、別のことを言います
帳簿は赤字なのに現金が残る、黒字なのにお金がない。不動産収支で起きるずれを、架空事例の数字から分かりやすく確認します。
-
間取り図に書いてないこと
間取り図に書かれた帖数と、実際の暮らしや賃料を左右する情報は同じではありません。図面、現地、どちらでも分からないことを分けて考えます。
-
空室は、リスクではありません
空室は本当にリスクなのか。発生が見込める費用と、正確には読めない振れ幅を分け、不動産投資の収支計画にどう反映するかを考えます。
-
その「将来性」は、何年後の話でしょう
「将来性」という曖昧な言葉を、何年後か、何が増えるのか、実現しなくても返済を続けられるかという具体的な判断基準へ分解します。
-
良い業者は、定義できません
良い業者の見分け方を聞かれたとき、先に確かめたいのは「誰にとっての良いか」です。定義できない「良い」の代わりに、避けたい条件と、自分の条件を先に決める順番を考えます。