
帳簿と通帳は、別のことを言います
帳簿は赤字なのに現金が残る、黒字なのにお金がない。不動産収支で起きるずれを、架空事例の数字から分かりやすく確認します。
ごきげんよう。
不動産を持っている方に話を聞くと、どこかで一度は出てくる台詞があります。
帳簿は黒字なのに、お金がない。
あるいはその逆で、赤字なのに現金は残っている。
どちらも普通に起きます。数字で見たほうが早いので、並べてみます。
※以下は説明用の架空事例です。
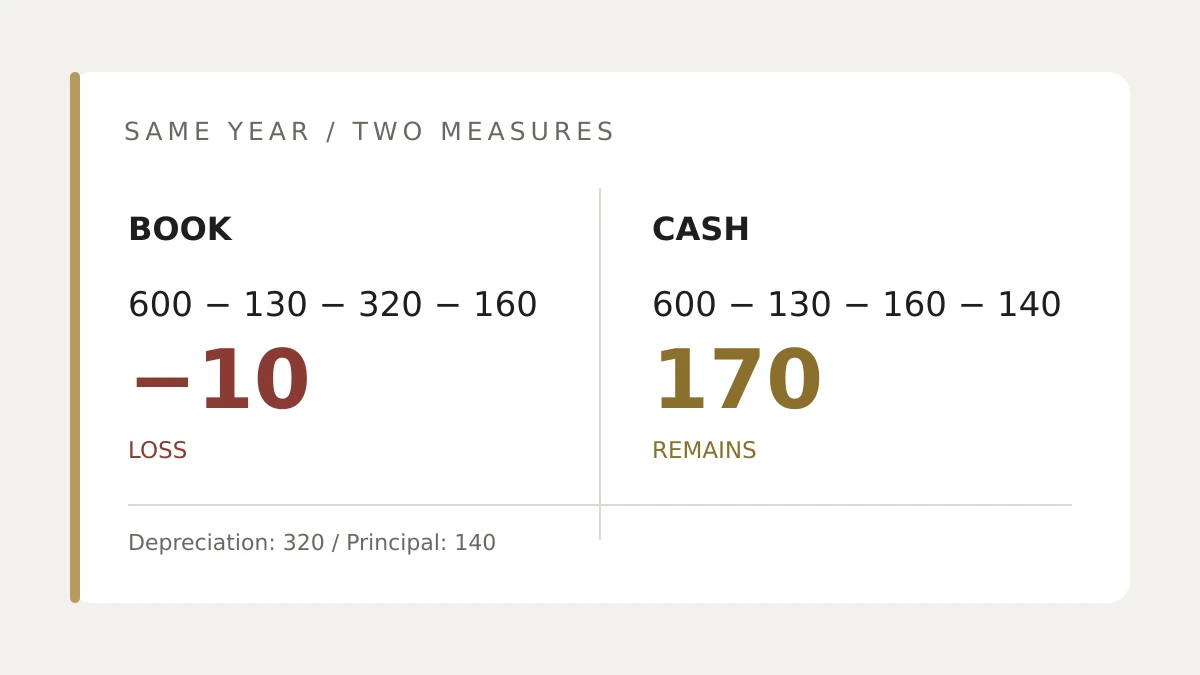
年間の家賃収入が600万円。管理や修繕など、実際にお金が出ていく経費が130万円。ローンの返済が年300万円で、うち利息が160万円、元金が140万円。
ここまでは、どの数字も通帳に出てきます。
もう一つ、通帳に出てこない数字があります。減価償却が320万円。建物の価値が年々減っていく分を、経費として計上するものです。お金は一円も出ていきません。
さて、二通り計算します。
税金の計算上の利益
600 − 130 − 320(減価償却)− 160(利息) = ▲10万円
実際に残った現金
600 − 130 − 160(利息)− 140(元金) = 170万円
帳簿は赤字。通帳は170万円プラス。
どちらも正しい数字です。
ずれる原因は二つだけです
元金返済は、お金が出ていくのに経費になりません。借金を返しているだけで、損をしたわけではないからです。
減価償却はその反対で、お金は出ていかないのに経費になります。買ったときにもう払っているので、それを年数で分けて計上している。
この二つが逆向きに働くので、帳簿と通帳がずれます。
ここまでは、むしろありがたい話です。帳簿が赤字なら税金はかかりませんし、現金は170万円残っています。
問題は、この状態が続かないことです。
何年か後、同じ家賃でこうなります
減価償却には期限があります。建物の年数分を割り振っているだけなので、終わればゼロになります。
そして返済のほうは、年を追うごとに利息が減って元金が増えます。月々の返済額は変わらなくても、中身の配分が入れ替わっていく。
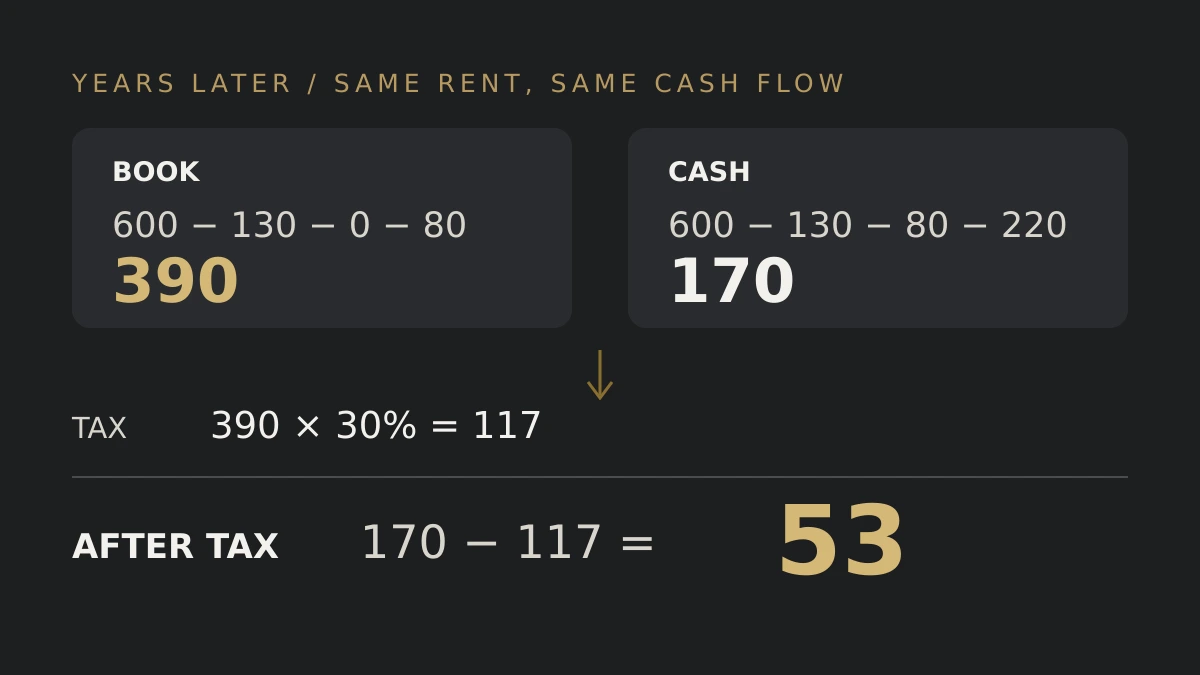
家賃も経費も同じまま、減価償却が終わって、利息80万円・元金220万円になった年を計算します。
税金の計算上の利益
600 − 130 − 0 − 80 = 390万円
実際に残った現金
600 − 130 − 80 − 220 = 170万円
現金は170万円。先ほどと同じです。
ですが、帳簿は390万円の黒字になっています。
仮に、この方の所得税と住民税を合わせて三割としましょう。実際の税率は他の所得や控除で変わりますから、あくまで仮の数字です。
390万円 × 30% = 117万円
170万円 − 117万円 = 53万円
家賃は変わっていません。空室も増えていません。現金の出入りも同じ170万円。
それでも、手元に残る額は三分の一以下になります。
この現象には名前もついていますが、名前を覚えるより、起きる順番を知っているほうが役に立ちます。減価償却が先に終わり、元金は後から増える。それだけです。
では、どちらを見ればよいのか
こう思われたかもしれません。結局、帳簿と通帳のどちらが本当なのか。
どちらも本当です。ただ、測っているものが違います。
通帳は、今月動かせるお金を表しています。帳簿は、税金をいくら払うかを決めます。どちらも必要ですが、どちらも「儲かったか」には答えていません。
その年に元金を140万円返したなら、借金は140万円減っています。帳簿が赤字だろうと、これは減っている。一方で、建物の価値も実際に年々落ちています。
資産から負債を引いて、一年でどちらへ動いたか。儲かったかどうかは、そこを見ることになります。
通帳と帳簿は、その手前の指標です。
体重計に乗って、先月と同じ数字だったのに、ベルトの穴が一つ変わっていたことがあります。
体重計が壊れていたわけでも、ベルトが伸びたわけでもないのでしょう。両方とも正しく測っていて、測っているものが違うだけです。
体重計を信じるかベルトを信じるかを考えても、たぶん答えは出ません。両方記録しておいて、数ヶ月後に並べてみるほうが、たぶん早い。