
帳簿和存摺,說的是不同的事
帳簿是虧損,現金卻留了下來;帳簿是獲利,手上卻沒有錢。用虛構案例的數字,清楚確認不動產收支中會出現的落差。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好。
和持有不動產的人聊天時,總有一句話會在某個時候出現。
帳簿明明是獲利,卻沒有錢。
或者相反,明明是虧損,現金卻留了下來。
兩種情況都很常見。用數字看比較快,所以排出來看看。
※以下為說明用的虛構案例。
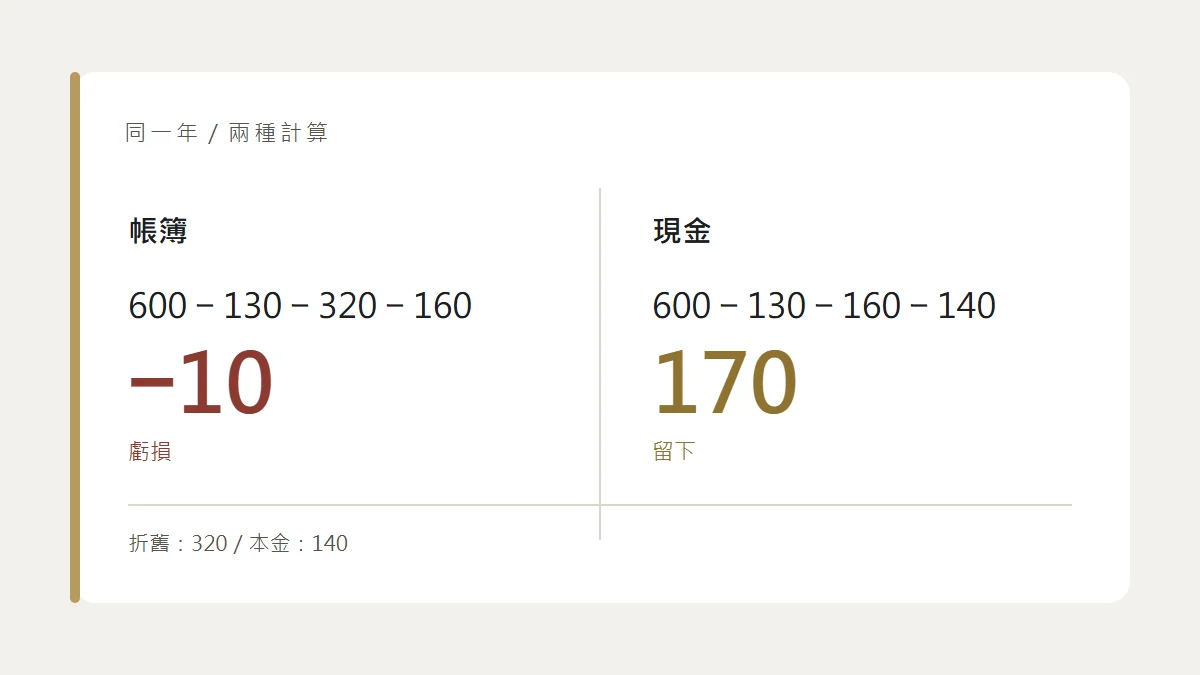
年度租金收入600萬日圓。管理、修繕等實際流出的費用130萬日圓。貸款還款每年300萬日圓,其中利息160萬日圓,本金140萬日圓。
到這裡為止,每個數字都會出現在存摺上。
還有一個不會出現在存摺上的數字。折舊320萬日圓。這是把建物價值逐年減少的部分,列為費用的東西。一塊錢也不會流出去。
那麼,用兩種方式計算。
稅務計算上的利益
600 − 130 − 320(折舊)− 160(利息) = ▲10萬日圓
實際留下的現金
600 − 130 − 160(利息)− 140(本金) = 170萬日圓
帳簿是虧損。存摺是正170萬日圓。
兩個都是正確的數字。
產生落差的原因只有兩個
償還本金,錢流出去了卻不算費用。因為只是在還借款,並不是虧損。
折舊正好相反,錢沒有流出去卻算費用。因為購買時已經付過了,所以把它按年數分攤列帳。
這兩者朝相反方向作用,所以帳簿和存摺會產生落差。
到這裡為止,反而是值得慶幸的事。帳簿虧損就不用繳稅,現金也留下了170萬日圓。
問題是,這種狀態不會持續下去。
幾年後,同樣的租金會變成這樣
折舊有期限。只是把建物的年數分攤下去而已,結束之後就會變成零。
而還款這一邊,隨著年數增加,利息減少、本金增加。即使每月還款金額不變,內容的分配也會逐漸互換。
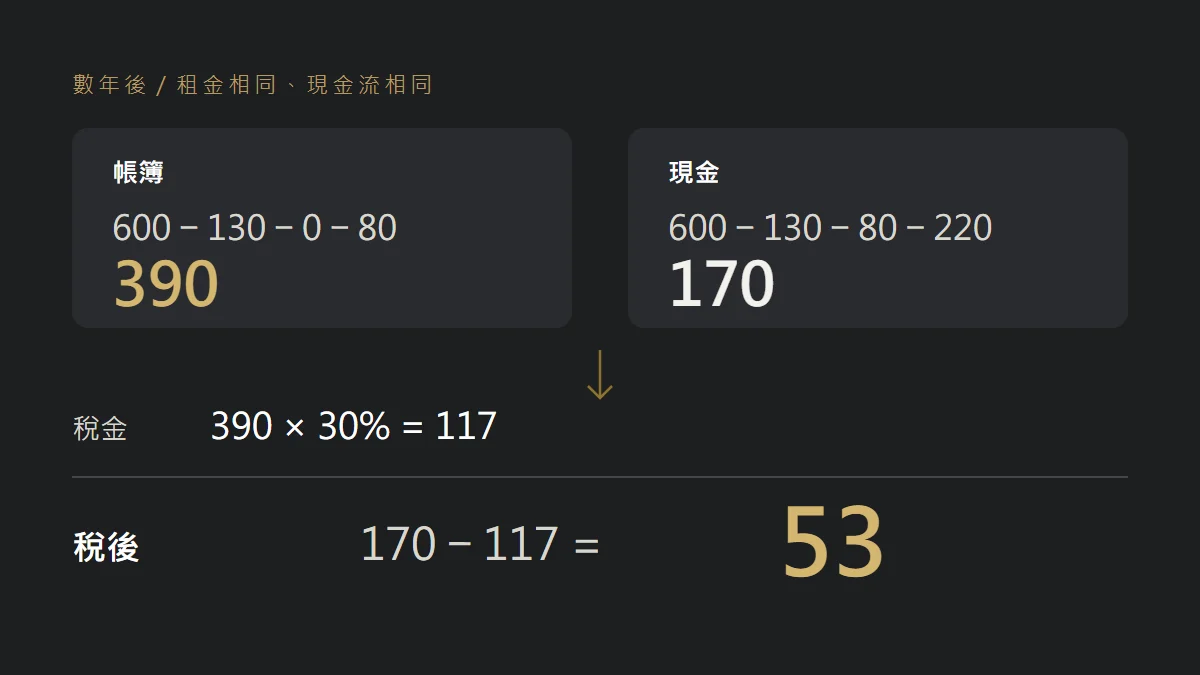
租金和費用都不變,計算折舊結束、利息80萬日圓・本金220萬日圓的那一年。
稅務計算上的利益
600 − 130 − 0 − 80 = 390萬日圓
實際留下的現金
600 − 130 − 80 − 220 = 170萬日圓
現金是170萬日圓。和剛才一樣。
但是,帳簿變成了390萬日圓的獲利。
假設這個人的所得稅和住民稅合計為三成。實際稅率會因其他所得或扣除額而改變,所以這只是假設的數字。
390萬日圓 × 30% = 117萬日圓
170萬日圓 − 117萬日圓 = 53萬日圓
租金沒有改變。空房也沒有增加。現金的進出也同樣是170萬日圓。
即便如此,手邊留下的金額會變成三分之一以下。
這個現象也有名字,但比起記住名字,知道發生的順序更有用。折舊先結束,本金後來增加。就只是這樣。
那麼,該看哪一個呢
你也許會這麼想。到頭來,帳簿和存摺哪一個才是真的。
兩個都是真的。只是,測量的東西不同。
存摺表示這個月可以動用的錢。帳簿決定要繳多少稅。兩者都需要,但兩者都沒有回答「有沒有賺到」。
如果那一年還了140萬日圓的本金,借款就減少了140萬日圓。不管帳簿是不是虧損,這筆都確實減少了。另一方面,建物的價值也確實逐年下降。
資產減去負債,一年之間往哪個方向動了。有沒有賺到,要看的是這裡。
存摺和帳簿,是在那之前的指標。
我曾經站上體重計,數字和上個月一樣,皮帶的孔卻換了一格。
應該不是體重計壞了,也不是皮帶被撐長了吧。兩者都測得正確,只是測量的東西不同。
就算去想要相信體重計還是相信皮帶,大概也得不出答案。兩個都記錄下來,幾個月後排在一起看看,大概比較快。