
家賃は、どこへ行くのでしょう
入居者が支払った家賃はどこへ行くのか。月額50万円の架空事例から、費用、利息、元金返済、手残りの違いを整理します。
ごきげんよう。
入居者が払った家賃は、そのあとどこへ行くのか。
今回はそれだけを追います。
※以下は説明用の架空事例です。
10室の一棟。満室なら月額の家賃合計は50万円。
購入価格7,500万円、うち6,000万円を金利3%、25年で借りています。月々の返済は284,527円。
この50万円を、行き先ごとに分けます。
- 空室と滞納で消える:25,000円(5.0%)
- 管理会社へ:23,750円(4.8%)
- 建物の維持へ(共用部の光熱・清掃・修繕):50,000円(10.0%)
- 自治体へ(固定資産税):40,000円(8.0%)
- 保険会社へ:5,000円(1.0%)
- 銀行へ(利息):150,000円(30.0%)
- 借金が減る(元金):134,527円(26.9%)
- 手元に残る現金:71,723円(14.3%)
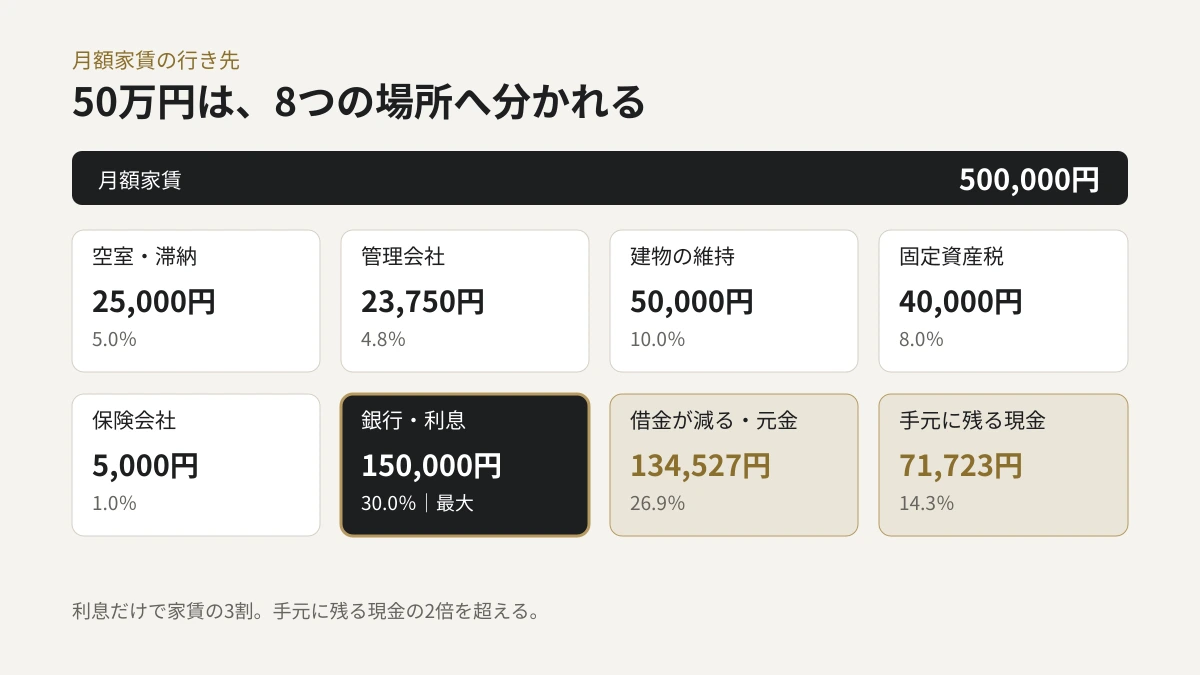
合計50万円。
一番大きいのは、銀行への利息です。
家賃の三割。オーナーの手元に残る現金の、倍以上あります。
ただし、「出ていく」と「移る」は別です
ここで、一つ分けておきます。
銀行へ行った15万円は、戻ってきません。資金を借りた対価です。
一方、元金の13万円は違います。銀行へ支払われてはいますが、その分だけオーナーの借金が減っています。
通帳からは消えますが、資産には残る。
これを足すと、オーナーの取り分は、
71,723円 + 134,527円 = 206,250円(41.2%)
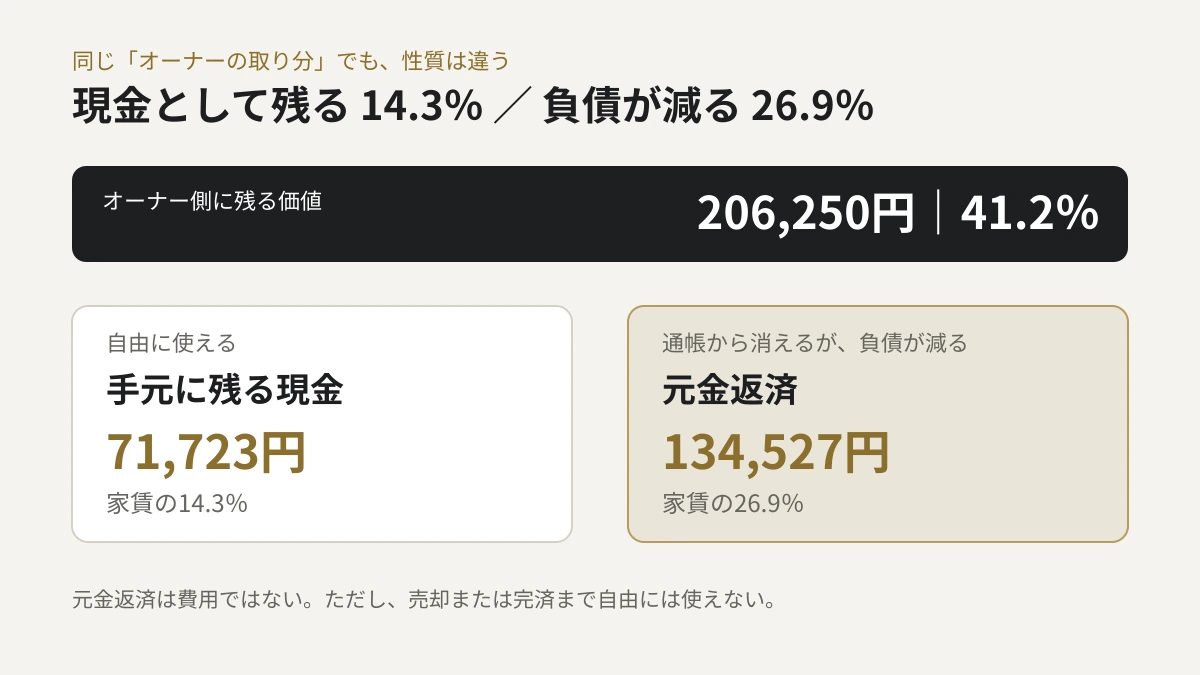
家賃の四割。そう考えれば、悪くない数字に見えます。
ただ、そのうち自由に使えるのは14.3%だけです。残りは、売るか完済するまで取り出せません。
この二つを混ぜると、帳簿と通帳が合わなくなります。
入居者から見るとどうか
角度を変えます。
自分が払った5万円のうち、約1万5千円が銀行へ、約1万3千円が大家の借金の返済に充てられている。
これを指して、「入居者が大家のローンを返している」と言われることがあります。
数字としてはその通りです。
ただ、入居者はその対価に、住む場所を得ています。自分で買えば、頭金も諸費用も固定資産税も修繕も自分持ちです。それを持たない代わりに、月々払っている。
引っ越しもいつでもできます。大家は、空室が出ても返済を止められません。
どちらが損しているという話ではなく、交換です。ただ、賃料の四割が大家の資産になっているという構造自体は、知っておいて損はないと思います。借りる側にも、貸す側にも。
減らせる項目と、減らせない項目
もう一度、行き先のリストを見ます。
自分の努力で動かせるのは、空室率、管理料、修繕のコスト、保険のかけ方くらいです。
全部合わせても、家賃の二割強。
固定資産税は動かせません。そして一番大きい利息は、借りる時点でほぼ決まっています。
つまり、買ったあとに努力で変えられる範囲は、思っているより狭い。
金利と期間を決める段階が、結局一番大きな判断になります。
買ったあとに空室対策を頑張ることはもちろん意味があります。ただ、それで動くのは5%の部分です。
給与明細をじっくり見ることは、あまりありません。
見るのは、一番下の金額だけです。
たまに上のほうを見ると、額面との差に少し驚きます。そこに並んでいる項目は、毎月引かれているのに、名前を正確には言えない。
引かれていることは知っています。いくら引かれているかも、見れば書いてある。
ただ、見ていないだけです。