
租金,會去哪裡呢
租客支付的租金會去哪裡?從每月50萬日圓的虛構案例,整理費用、利息、本金還款、實際留下的錢之間的差別。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好。
租客付的租金,之後會去哪裡呢?
這次只追這一件事。
※以下為說明用的虛構案例。
一棟10間房的整棟公寓。滿租的話,每月租金合計50萬日圓。
購買價格7,500萬日圓,其中6,000萬日圓以利率3%、25年借款。每月還款金額284,527日圓。
把這50萬日圓,依去向分開來看。
- 因空房與欠租而消失:25,000日圓(5.0%)
- 給管理公司:23,750日圓(4.8%)
- 用於建物的維護(共用部分的水電・清潔・修繕):50,000日圓(10.0%)
- 給地方政府(固定資產稅):40,000日圓(8.0%)
- 給保險公司:5,000日圓(1.0%)
- 給銀行(利息):150,000日圓(30.0%)
- 債務減少(本金):134,527日圓(26.9%)
- 留在手邊的現金:71,723日圓(14.3%)
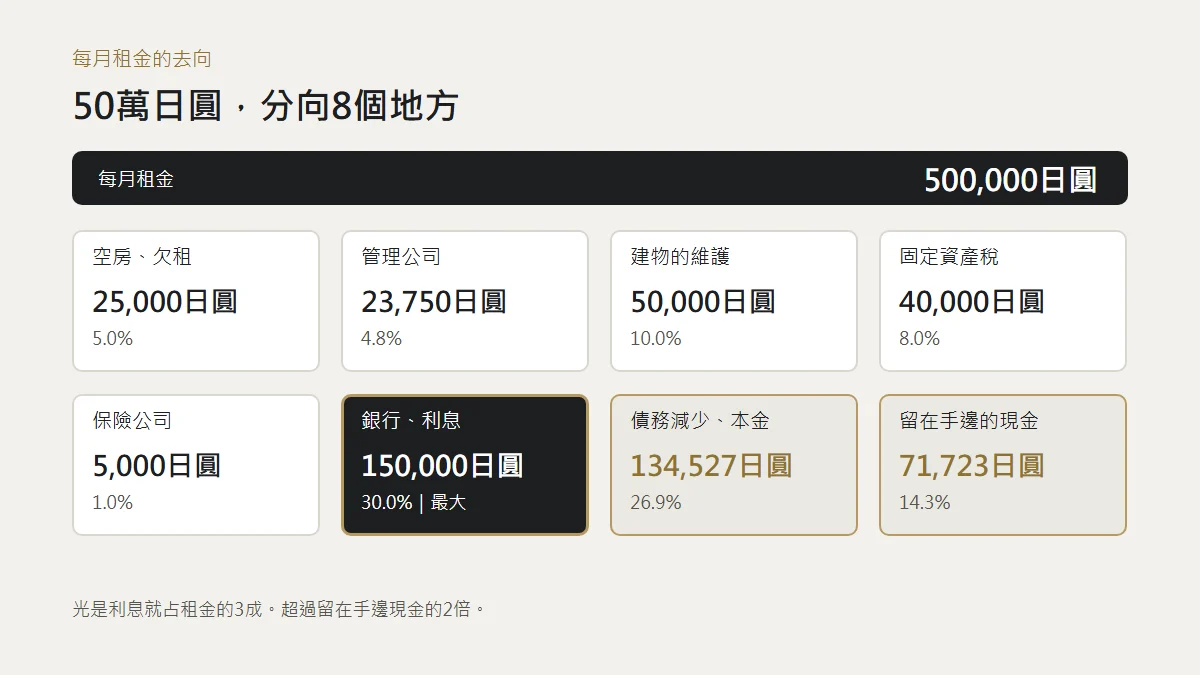
合計50萬日圓。
最大的一項,是給銀行的利息。
租金的3成。是留在屋主手邊現金的2倍以上。
不過,「流出去」和「轉移」是兩回事
在這裡,先分清楚一件事。
給銀行的15萬日圓,不會回來。這是借資金的代價。
另一方面,本金的13萬日圓不一樣。雖然付給了銀行,但屋主的債務也減少了相同的金額。
雖然從存摺上消失,但留在資產裡。
把這部分加上去,屋主的份額是,
71,723日圓 + 134,527日圓 = 206,250日圓(41.2%)
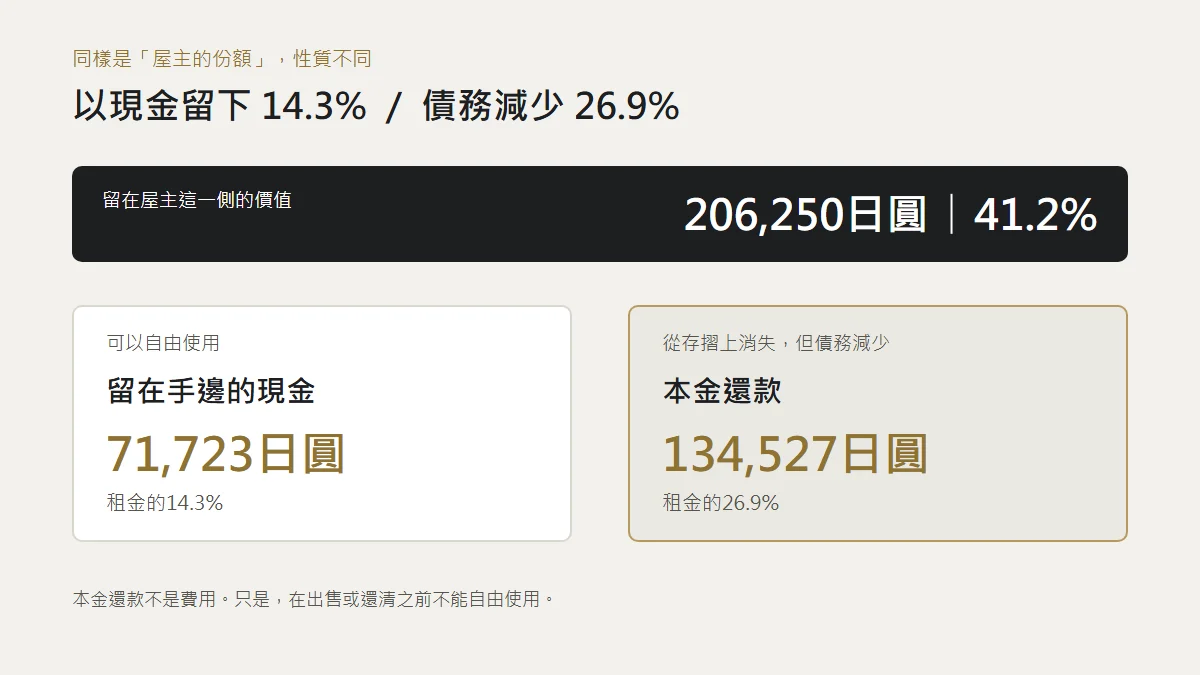
租金的4成。這樣想的話,看起來是不錯的數字。
只是,其中能自由使用的只有14.3%。剩下的,在出售或還清之前都拿不出來。
把這兩者混在一起,帳簿和存摺就會對不上。
從租客的角度來看呢
換個角度。
自己付的5萬日圓裡,約1萬5,000日圓給了銀行,約1萬3,000日圓用來償還房東的債務。
有時會有人指著這一點說:「是租客在幫房東還貸款。」
就數字而言確實如此。
只是,租客以此為代價,得到了住的地方。如果自己買,頭期款、購屋相關費用、固定資產稅、修繕都要自己負擔。不背負這些,取而代之的是每月付租金。
也隨時可以搬家。房東即使出現空房,也不能停止還款。
這不是誰吃虧的問題,而是交換。只是,租金的4成成為房東的資產這個結構本身,我想知道了也不會吃虧。無論是租的一方,還是出租的一方。
能減少的項目,與不能減少的項目
再看一次去向的清單。
能靠自己的努力去動的,大概只有空房率、管理費、修繕成本、保險的投保方式。
全部加起來,也只有租金的2成多。
固定資產稅動不了。而最大的利息,在借款的時間點就幾乎決定了。
也就是說,買了之後能靠努力改變的範圍,比想像的還窄。
決定利率與年限的階段,終究是最大的判斷。
買了之後努力做空房對策,當然有意義。只是,這樣能動的是5%的部分。
我們不太會仔細看薪資單。
看的只有最下面的金額。
偶爾看看上面的部分,會對與帳面金額的差距有點驚訝。排在那裡的項目,每個月都被扣,卻說不出正確的名稱。
知道有被扣。被扣了多少,看了也有寫。
只是,沒有去看而已。