
借款會提高投報率,是有條件的
從利率3%・30年比利率2%・20年實際留下的錢更多的虛構案例,解說看借款條件時,要把利率與貸款年限放在一起思考的理由。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好。
使用借款,相對於自己出的錢的投報率就會提高。
這是正確的。只是,有一個條件。
一旦脫離條件,同樣的機制就會反過來運作。
※以下為說明用的虛構案例。
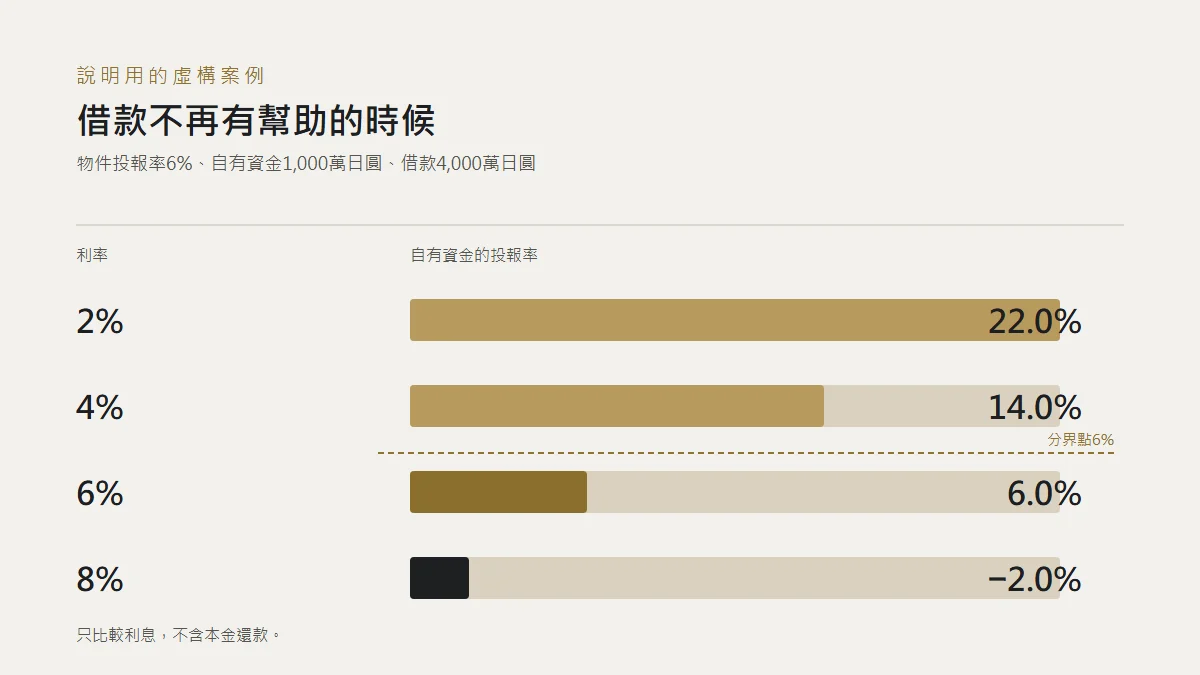
物件5,000萬日圓。自有資金1,000萬日圓,借款4,000萬日圓。
物件產生的收益,扣掉空房與費用後每年300萬日圓。相對於物件價格是6%。
首先,只扣掉利息看看。
- 利率2%:利息80萬日圓 → 剩下220萬日圓 → 相對於自有資金是22.0%
- 利率4%:利息160萬日圓 → 剩下140萬日圓 → 14.0%
- 利率6%:利息240萬日圓 → 剩下60萬日圓 → 6.0%
- 利率8%:利息320萬日圓 → 剩下▲20萬日圓 → ▲2.0%
請看利率6%的地方。
自有資金的投報率是6.0%。這和不借款、買一個1,000萬日圓的物件時一樣。
也就是說,借4,000萬日圓的意義消失了。
而到了8%,正負號就反轉了。
分界點,就是物件產生的投報率本身。在這個例子裡是6%。利率超過它的那一刻,借款就轉向壓低利益的一方。
實際上,會更早變得吃力
剛才的計算,漏掉了一樣東西。
本金還款。
如果只有利息還好,但實際上本金每個月也會流出去。本金不是損失,但會從存摺裡減少。
在這裡,會出現一個比利率更重要的數字。
每年的還款金額,相當於剩餘貸款的百分之多少。
用同樣借款4,000萬日圓來計算。
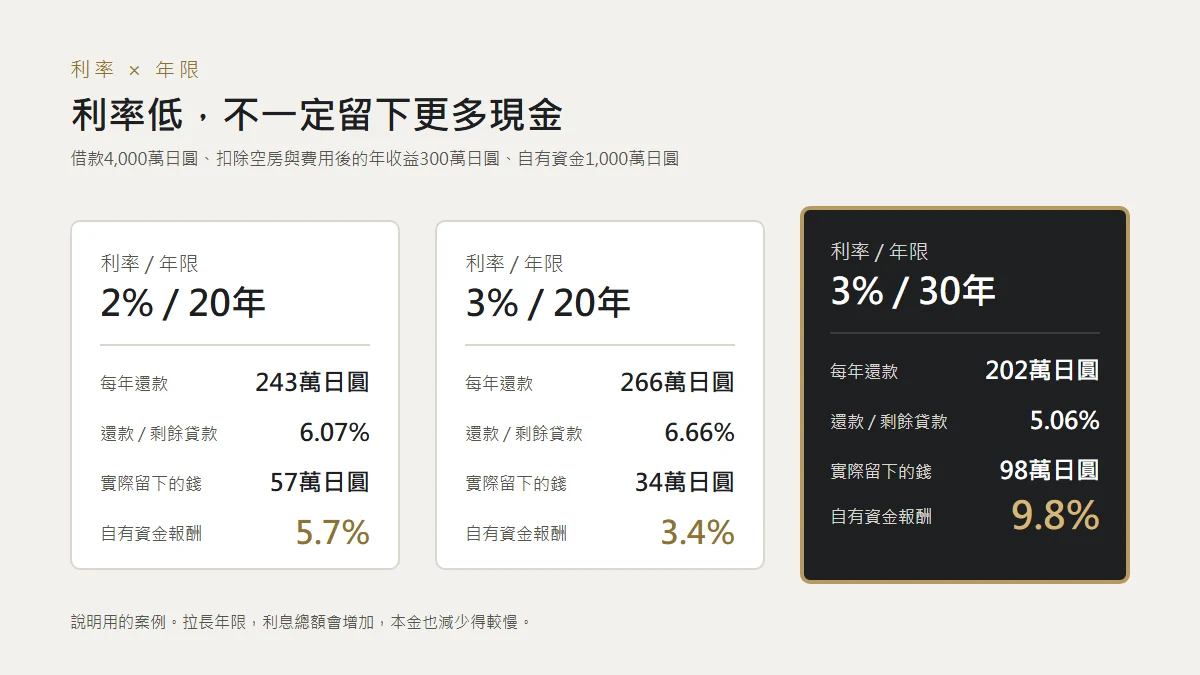
- 利率2%、20年:每年還款約243萬日圓。剩餘貸款的6.07%
- 利率3%、20年:約266萬日圓。6.66%
- 利率3%、30年:約202萬日圓。5.06%
即使利率2%,如果20年還清,每年就有6.07%流出去。
物件產生的是6%。即使利率是2%,在這個條件下,留在手邊的投報率會低於不借款購買時的6%。
利率高的一方,有時反而留下更多
把留在手邊的現金,相對於自有資金1,000萬日圓來看。
- 利率2%、20年:實際留下的錢約57萬日圓 → 5.7%
- 利率3%、20年:約34萬日圓 → 3.4%
- 利率3%、30年:約98萬日圓 → 9.8%
排在一起就看得出來。
利率3%的30年,在實際留下的錢上,大幅超過利率2%的20年。
明明利率高了1%。
所以「利率低所以沒問題」,只看到了一半。利率與年限,只有放在一起才有意義。
那麼,年限越長越好嗎
也沒有那麼簡單。
拉長年限,每年實際留下的錢會增加。只是,支付的利息總額會增加。本金減少得也慢,所以淨資產累積的速度會下降。
而且,年限不是自己能選的。是由建物的種類與屋齡,以及金融機構的想法決定的。
也就是說,是要讓每年的現金變多,還是壓低總額、早點累積淨資產。和之前寫過的提前還款的話題,是同一個岔路。
在這裡,關鍵也不是利率。
在資料上看到利率時,請把每年的還款金額放在旁邊,除以剩餘貸款看看。那個數字,有沒有超過物件的投報率。
如果超過了,不論利率多低,因為借款而留在手邊的投報率,都會比不借款購買時更低。
在運河一帶散步時,有時會看到老鷹在盤旋。
不拍翅膀,慢慢地往上升。聽說不是靠自己的力氣,而是乘著上升的氣流。
正因如此,才能飛到更遠的地方吧。
只是,氣流一停,就會照常掉下來。翅膀是一樣的。只是外面的東西變了。
在上升的期間,那是因為自己的翅膀,還是因為風,大概分辨不出來。