
22年就結束的,不是建物
木造住宅並不是22年就不能用了。但是,法定耐用年數會透過融資與折舊,影響物件價格與出場。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好。
說一件不好意思的事。
直到春天左右,我一看到木造的屋齡,就會反射性地數22年。
超過22年的話,建物就已經沒有價值了。我是這麼以為的。
錯了。
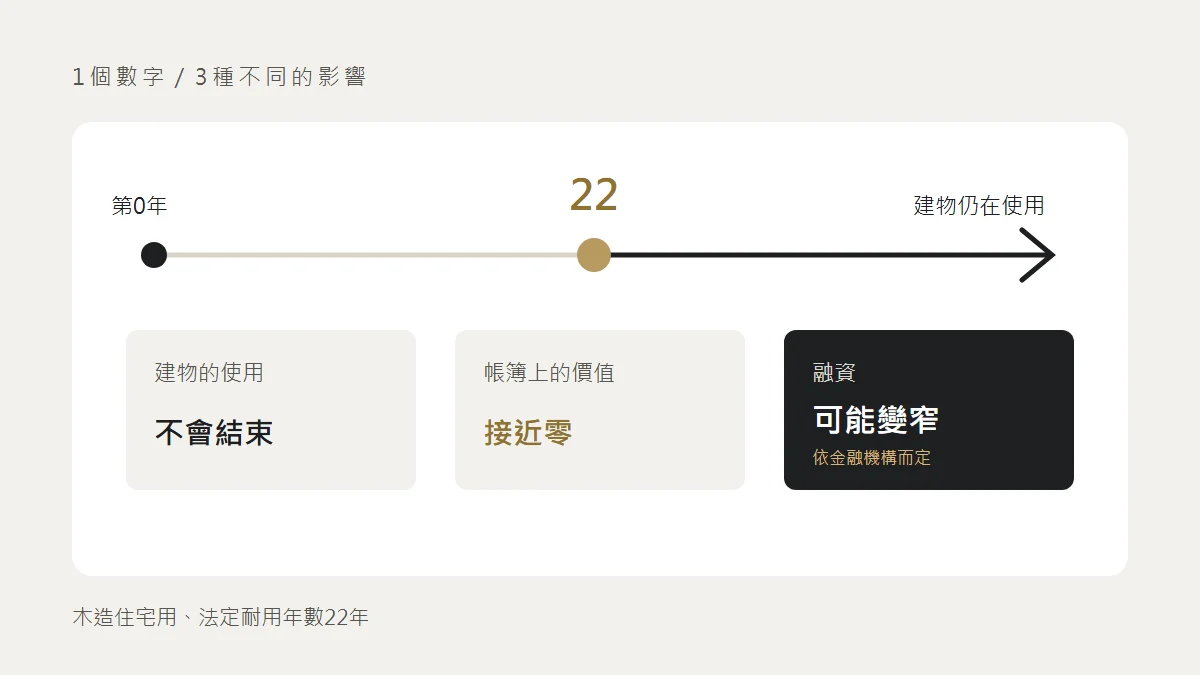
22年,是法定耐用年數。
由日本《折舊資產耐用年數等相關省令》(減価償却資産の耐用年数等に関する省令)規定,木造的住宅用是22年,鋼筋混凝土造的住宅用是47年。
這不是調查建物能撐幾年而決定的數字。
而是把購買價款分成幾年列為費用的,稅金計算上的區隔。
所以超過22年的木造,只是帳簿上建物的價值逐漸接近零,建物並不會消失。
想一想也是理所當然的。屋齡30年的木造公寓有人住,租金也照付。屋齡40年的獨棟住宅也照常在市場上流通。
把稅法上的區隔,誤以為是建物的壽命。這就是我的錯誤。
但是,也不是毫無關係
如果能在這裡寫「所以屋齡不用在意」,文章就比較好組織,但沒辦法這樣寫。
法定耐用年數明明不代表建物的壽命,卻表現得像壽命一樣。
因為金融機構在決定融資期間時,會用它作為參考。
有些機構的想法是,以法定耐用年數減去經過年數的剩餘年數為上限。這種情況下,屋齡20年的木造還剩2年。屋齡25年的話,計算本身就不成立。
融資期間短,每月還款就重。每月還款重,能買的人就少。能買的人少,價格就下跌。
建物同樣立在那裡,租客也照常住著,數字卻先死了。
這不是建物的問題。是買方融資的問題。
落差,也有用途
從同樣的落差,還會產生另一樣東西。
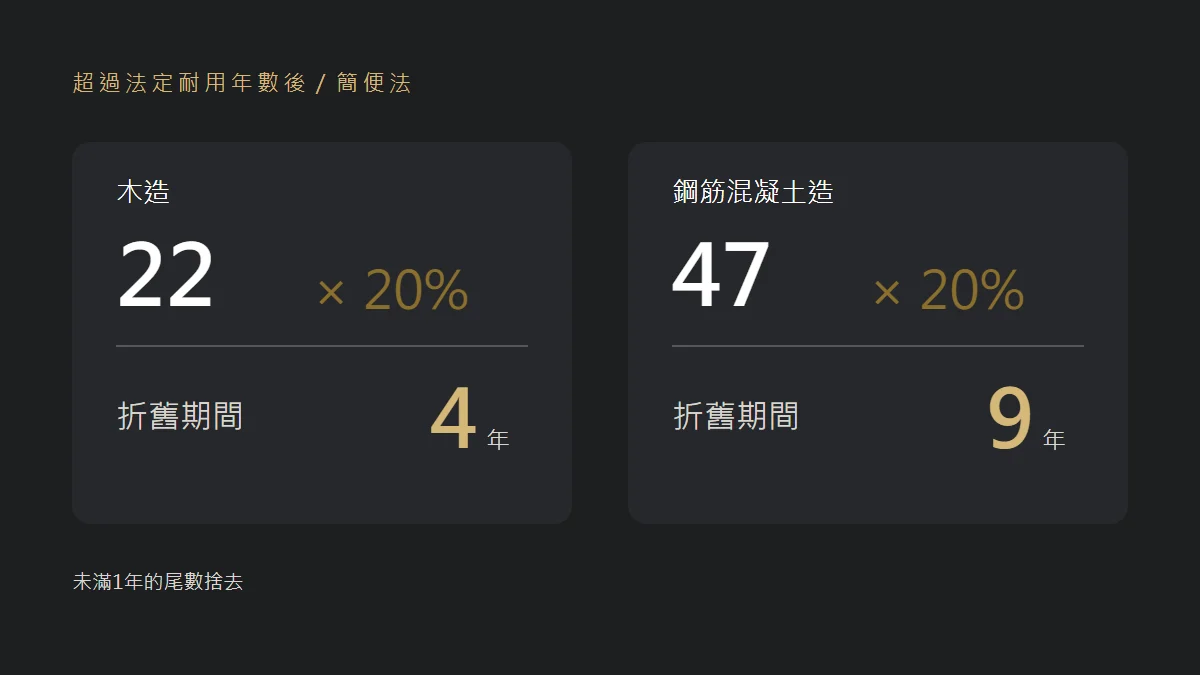
超過法定耐用年數的中古物件,可以用一種叫簡便法的計算,以法定耐用年數的20%作為折舊期間。
木造的話是22年×20%,4年。鋼筋混凝土造的話是47年×20%,9年。未滿1年的尾數捨去。
因為用短的期間去除,每年的折舊就會變大。也就是說,可以列出較多不必流出現金的費用。
只是,就像之前寫過的,折舊是有終點的。木造4年折舊的話,到了第5年,那部分的費用就會整個消失。
也許會覺得很短,但如果連這一點都納入計畫,落差是可以利用的東西。
該確認的,不是自己,而是下一個人
這樣整理之後,看屋齡時的問題就會改變。
這棟建物還能撐幾年。這是要看圖面、現場與修繕紀錄的事。
除此之外,還需要這樣問。
自己要賣的時候,買的人能取得融資嗎?
自己這次借到了幾年的融資。那個物件在5年後,會舊了5年份。那時,下一位買方能借到幾年?
如果答案是「借不到」,那個物件就只能賣給能用現金買的人。不是賣不掉,而是買方的母數會改變。
在知道這一點的前提下便宜買進,是說得通的。如果不知道就只看投報率決定,等到出場(出售)時,接手的人就不一樣了。
前幾天,在一家沒去過的店喝酒時,旁邊的人在聊退休的事。
聽說下個月就是一個段落。本人一臉若無其事地說,工作還是跟以前一樣啦。
那個人在60歲生日那天,也不可能突然變得做不到什麼事吧。能力應該和前一天一樣。
但是,頭銜和薪資會改變。因為制度是這麼決定的。
即使是不代表實際狀況的數字,一旦被編進制度裡,就會反過來推動實際狀況。
似乎不只是不動產的事。