
22年で終わるのは、建物ではありません
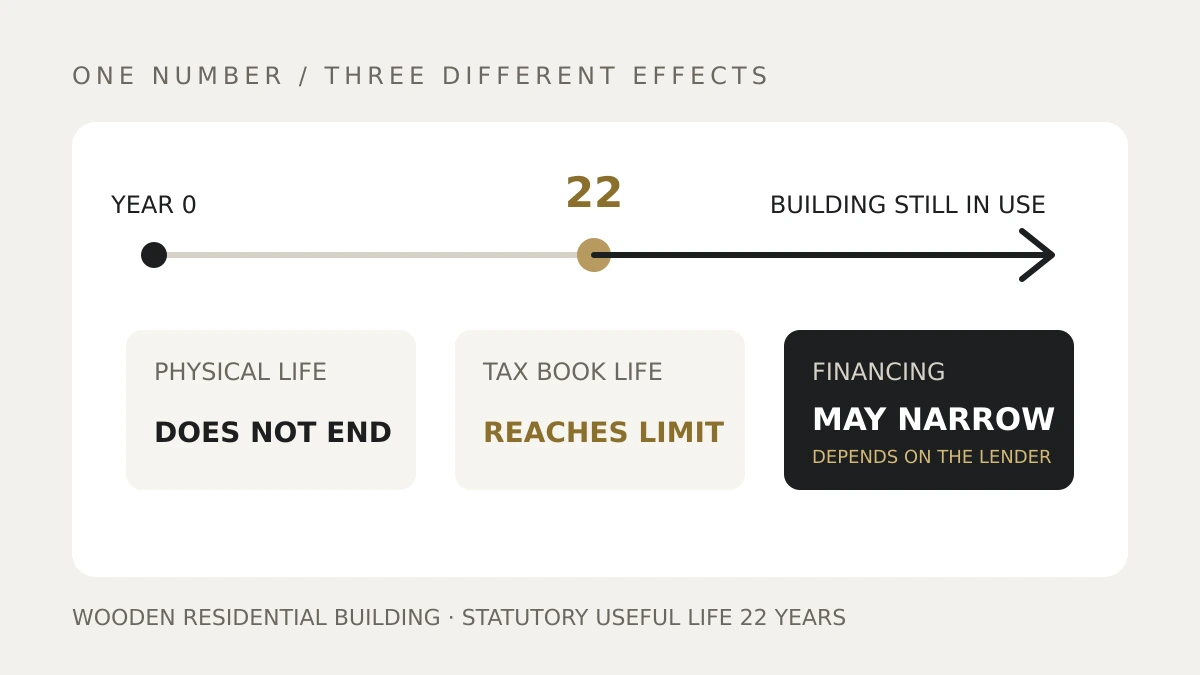
木造住宅は22年で使えなくなるわけではありません。しかし法定耐用年数は融資や減価償却を通じ、物件価格と出口へ影響します。
ごきげんよう。
恥ずかしい話をします。
春頃まで、私は木造の築年数を見ると、反射的に22年を数えていました。
22年を超えていれば、建物にはもう価値がない。そう思っていました。
違いました。
22年というのは、法定耐用年数です。
減価償却資産の耐用年数等に関する省令で決まっていて、木造の住宅用は22年、鉄筋コンクリート造の住宅用は47年とされています。
これは、建物が何年もつかを調べて決めた数字ではありません。
購入代金を何年に分けて経費にするか、という税金の計算の区切りです。
だから22年を超えた木造は、帳簿上の建物の価値がゼロに近づいていくだけで、建物が無くなるわけではありません。
考えてみれば当たり前です。築30年の木造アパートに人は住んでいますし、家賃も払われています。築40年の戸建ても普通に流通しています。
税法上の区切りを、建物の寿命だと思い込んでいた。それが私の間違いでした。
しかし、無関係でもありません
ここで「だから築年数は気にしなくてよい」と書ければ組みやすいのですが、そうもいきません。
法定耐用年数は、建物の寿命を表していないのに、寿命のように振る舞います。
金融機関が、融資期間を決めるときの目安に使うからです。
法定耐用年数から経過年数を引いた残りを上限にする、という考え方をするところがあります。その場合、築20年の木造には残り2年。築25年なら、そもそも計算が成り立ちません。
融資期間が短ければ、月々の返済は重くなります。月々の返済が重ければ、買える人が減ります。買える人が減れば、価格は下がります。
建物は同じように建っていて、入居者も普通に住んでいるのに、数字のほうが先に死んでいる。
これは建物の話ではありません。買い手の融資の話です。
ずれには、使い道もあります
もう一つ、同じずれから生まれるものがあります。
法定耐用年数を過ぎた中古物件は、簡便法という計算で、法定耐用年数の20%を償却期間にできます。
木造なら22年×20%で4年。鉄筋コンクリート造なら47年×20%で9年。1年未満の端数は切り捨てます。
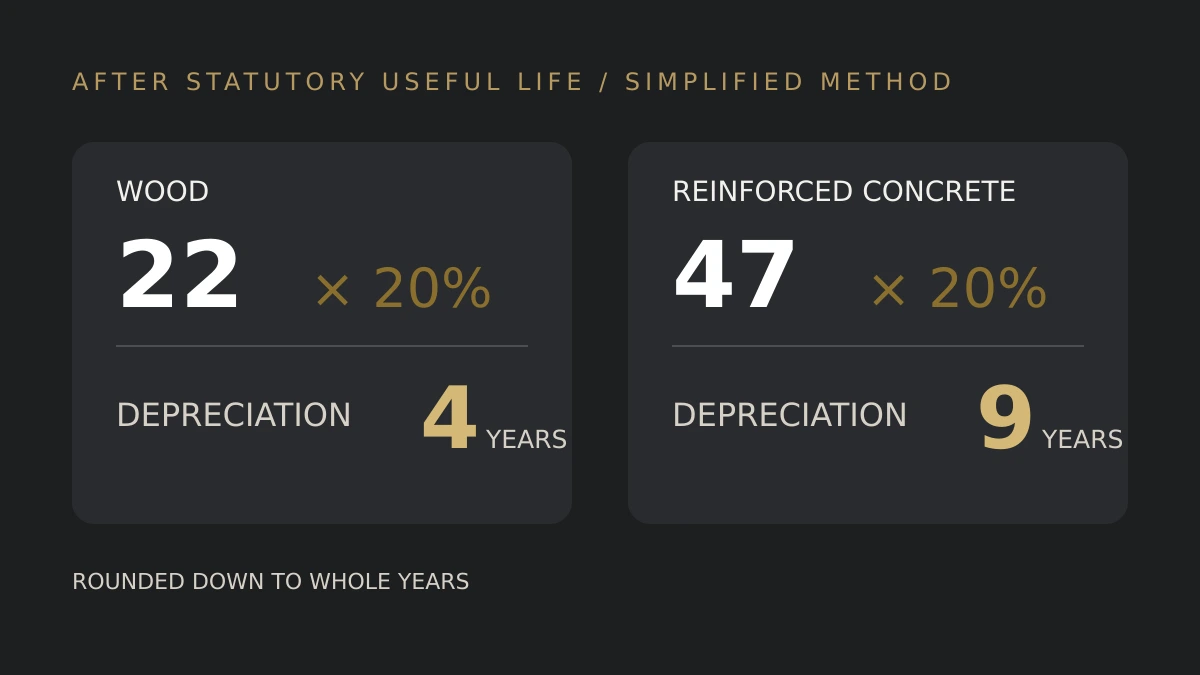
短い期間で割るので、一年あたりの減価償却は大きくなります。現金は出ていかない経費が厚く計上できる、ということです。
ただ、前に書いたとおり、減価償却には終わりがあります。木造の4年償却なら、5年目にはその経費が丸々消えます。
短く感じるかもしれませんが、そこまで含めて計画するのであれば、ずれは利用できるものです。
確認すべきは、自分ではなく次の人です
こう整理すると、築年数を見るときの問いが変わります。
この建物はあと何年もつか。これは、図面と現地と修繕履歴を見る話です。
それとは別に、こう聞く必要があります。
自分が売るとき、買う人に融資は付くのか。
自分が今回、何年の融資を引けたか。その物件は、五年後には五年分古くなっています。そのとき、次の買い手には何年付くのか。
答えが「つかない」なら、その物件は現金で買える人にしか売れません。売れないわけではなく、買い手の母数が変わるということです。
それを知った上で安く買うのなら、筋は通っています。知らないまま利回りだけで決めると、出口で持ち主が変わります。
先日、入ったことのない店で飲んでいたら、隣の方が定年の話をしていました。
来月で区切りなのだそうです。本人はけろっとした顔で、仕事は今までと同じだけどね、と言っていました。
あの方が60歳の誕生日に、急に何かできなくなるわけもないでしょう。能力は前日のままのはずです。
でも、肩書きと給与は変わる。制度がそう決めているからです。
実態を表していない数字でも、制度に組み込まれていると、実態のほうを動かします。
不動産だけの話ではなかったらしい。