
借りると利回りが上がる、は条件付きです
金利2%・20年より金利3%・30年のほうが手残りが多い架空事例から、借入条件を見る際に金利と返済期間をセットで考える理由を解説します。
ごきげんよう。
借入を使うと、自分の出したお金に対する利回りが上がる。
これは正しいです。ただし、条件が一つあります。
条件を外れると、同じ仕組みが逆に働きます。
※以下は説明用の架空事例です。
物件5,000万円。自己資金1,000万円、借入4,000万円。
物件が生む収益は、空室と経費を引いて年300万円。物件価格に対して6%です。
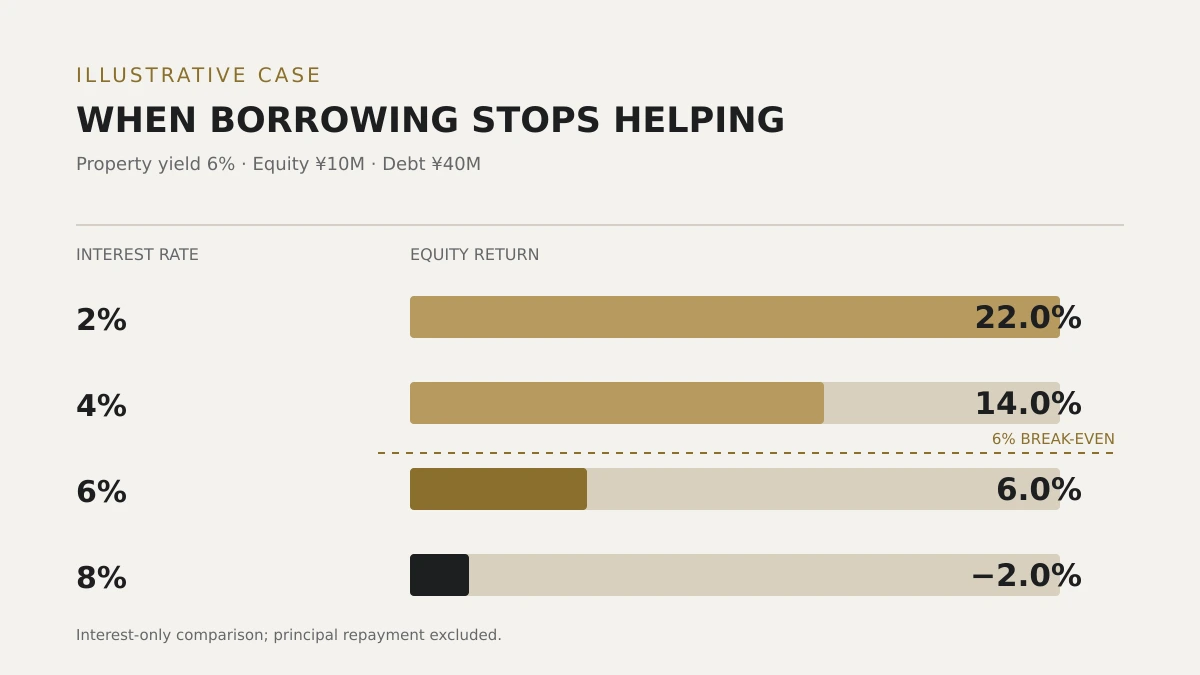
まず、利息だけを引いてみます。
- 金利2%:利息80万円 → 残り220万円 → 自己資金に対して22.0%
- 金利4%:利息160万円 → 残り140万円 → 14.0%
- 金利6%:利息240万円 → 残り60万円 → 6.0%
- 金利8%:利息320万円 → 残り▲20万円 → ▲2.0%
金利6%のところを見てください。
自己資金の利回りが6.0%。これは、借りずに1,000万円の物件を買った場合と同じです。
つまり、4,000万円借りた意味が消えています。
そして8%で、符号が反転します。
境目は、物件が生む利回りそのもの。この例なら6%です。金利がそれを超えた瞬間、借入は利益を押し下げる側に回ります。
実際には、もっと早く苦しくなります
今の計算には、抜けているものがあります。
元金返済です。
利息だけなら良いのですが、実際には元金も毎月出ていきます。元金は損ではありませんが、通帳からは減ります。
ここで、金利より重要な数字が出てきます。
年間の返済額が、残債の何%にあたるか。
同じ借入4,000万円で計算します。
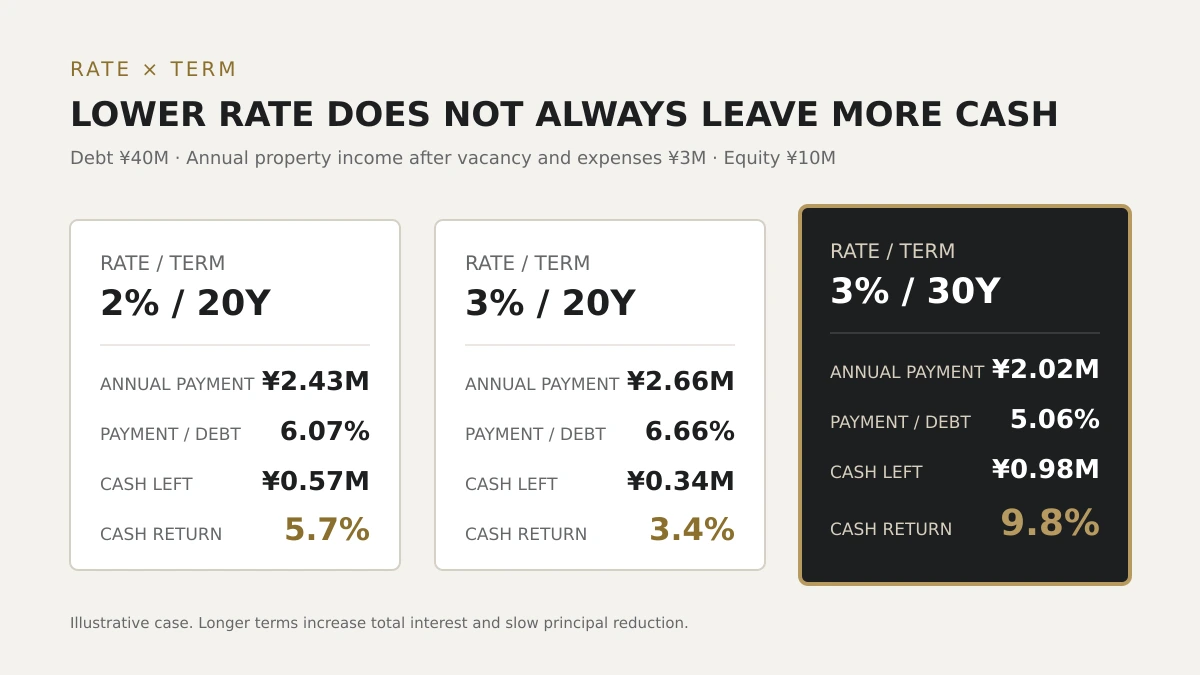
- 金利2%、20年:年間の返済は約243万円。残債の6.07%
- 金利3%、20年:約266万円。6.66%
- 金利3%、30年:約202万円。5.06%
金利2%でも、20年で返すなら、6.07%が毎年出ていきます。
物件が生むのは6%でした。金利が2%でも、この条件では手元に残る利回りが、借りずに買った場合の6%を下回ります。
金利が高いほうが、多く残ることがあります
手元に残る現金を、自己資金1,000万円に対して見ます。
- 金利2%、20年:手残り約57万円 → 5.7%
- 金利3%、20年:約34万円 → 3.4%
- 金利3%、30年:約98万円 → 9.8%
並べると分かります。
金利3%の30年は、金利2%の20年を、手残りでは大きく上回っています。
金利は1%高いのに、です。
だから「金利が低いから大丈夫」は、半分しか見ていません。金利と期間はセットでしか意味を持ちません。
では、期間は長いほど良いのか
そう簡単でもありません。
期間を伸ばせば、毎年の手残りは増えます。ただ、支払う利息の総額は増えます。元金が減るのも遅いので、純資産が積み上がる速度は落ちます。
そして、期間は自分で選べるものではありません。建物の種類と築年数、そして金融機関の考え方で決まります。
つまり、毎年の現金を厚くするか、総額を抑えて純資産を早く積むか。前に書いた繰り上げ返済の話と、同じ分かれ道です。
ここでも、決め手は金利ではありません。
資料で金利を見たら、その隣に年間の返済額を置いて、残債で割ってみてください。その数字が、物件の利回りを超えていないか。
超えていれば、どんなに金利が低くても、借りたことで手元に残る利回りは、借りずに買った場合より下がります。
運河のあたりを歩くと、トビが回っていることがあります。
羽ばたかずに、じわじわ上がっていく。自分の力ではなく、上昇する空気に乗っているのだと聞きました。
その分だけ、遠くまで行けるのでしょう。
ただ、気流が止まれば普通に落ちてきます。翼は同じです。外側のものが変わっただけです。
上がっているあいだ、それが自分の翼のおかげなのか、風のおかげなのかは、たぶん見分けがつきません。