
二つ重なると、余裕は消えます
空室と金利上昇は単独なら耐えられても、同時に起きると余裕を消します。架空事例から、二つの条件を同時に動かすストレステストの見方を整理します。
ごきげんよう。
物件を検討するとき、計算するのはだいたいうまくいった場合です。
満室で、金利が今のままで、家賃も今のままなら、年にこれだけ残る。
今回は逆から見ます。
どこまで悪くなったら、止まるのか。
※以下は説明用の架空事例です。
10室の一棟。満室なら年間の家賃が600万円。運営経費が年130万円。
6,000万円を金利3%、25年で借りていて、年間の返済は341万円。
手元に残るのは129万円。
ここから、三つの線を引きます。
空室は、どこまで耐えられるか
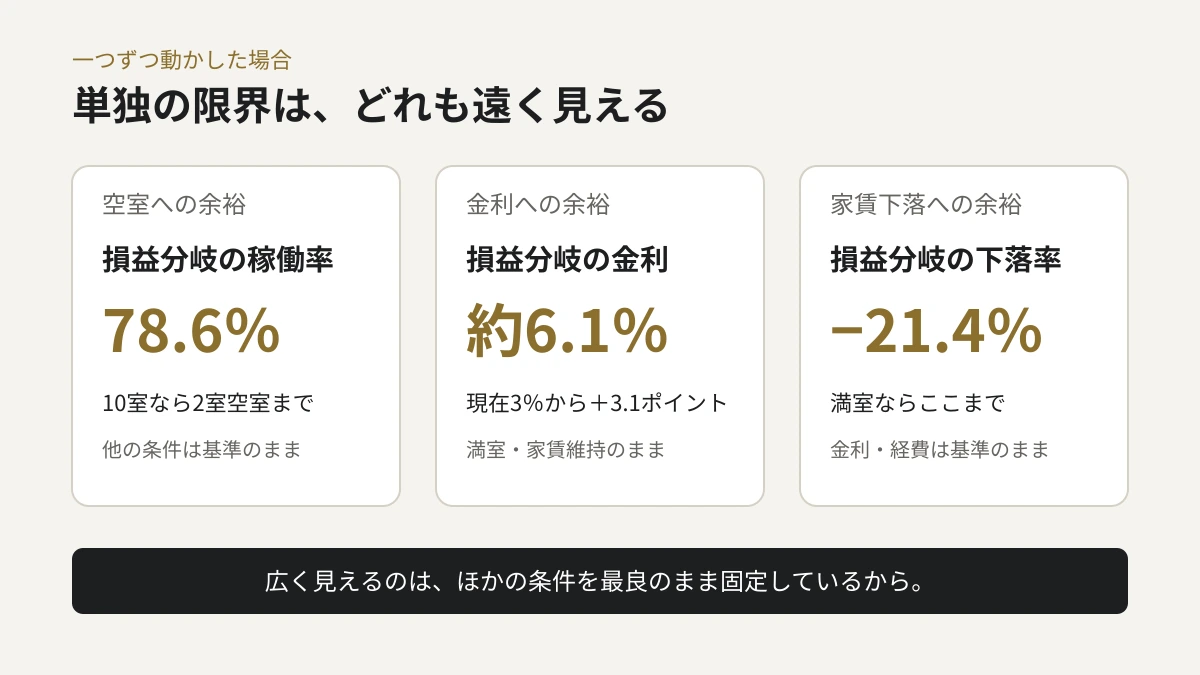
経費と返済を賄えなくなるのは、稼働率78.6%。
10室なら、2室まで。それを超えると、財布から出すことになります。
金利は、どこまで耐えられるか
満室のままなら、約6.1%まで。
今が3%なので、3.1ポイントの余裕があります。
家賃は、どこまで下がってもいいか
満室のままで、マイナス21.4%まで。
三つとも、思っていたより余裕があるかもしれません。
そう思えるのは、一つずつ見ているからです。
二つ重なると、消えます
同じ条件で、二つを重ねます。
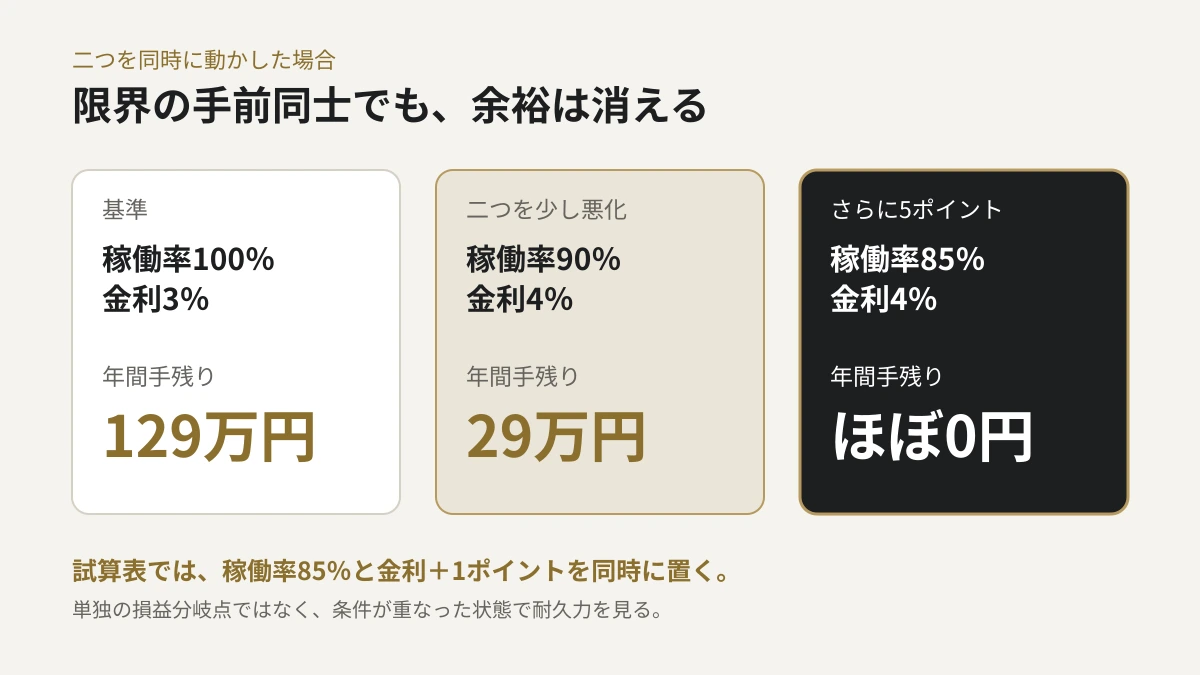
稼働率が90%。これは遜色ない水準です。そこに金利が4%。1ポイント上がっただけです。
手元に残るのは29万円。129万円から、四分の一以下になりました。
もう少し動かします。
稼働率85%。金利4%。
手元に残るのは、ほぼゼロです。
単独で見れば、稼働率は78.6%まで耐えられた。金利は6.1%まで耐えられた。
85%と、4%。どちらも限界の手前です。
それでも、重なると消えます。
これは偶然ではありません
余裕を一つずつ測ると、どれも広く見えます。
その時、他の条件を最良のまま固定しているからです。
でも実際には、空室が増える局面と、家賃が下がる局面は、たいてい同じ頃に来ます。
近くに新築ができれば、退去も増え、募集賃料も下がる。別々の出来事ではありません。
金利も、景気や物価とつながっています。他と無関係に動くわけではない。
つまり、悪い条件はまとめて来る前提で考えたほうが現実に近い。
一つずつの限界を知って余裕があると判断するのは、少し早いと思います。
では、どう見るか
複雑なことをする必要はありません。
試算表をもらったら、二つだけ動かしてみてください。
稼働率85%。金利は現在+1ポイント。
それで残る金額が、自分の耐えられる範囲か。
残らないなら、その差額を何年分、手元に置いておけるか。
これで、買っていいかどうかの大半は決まります。
うまくいった場合の計算は、売る側がやってくれます。自分でやるのは、こちらで十分です。
風の強い日でも、雨が降っていなければ困りません。髪が乱れるくらいです。
雨の日も、風がなければ傘で済みます。
困るのは、両方来たときです。
横から降られると、傘は意味をなくします。差していても濡れるし、むしろ持っているぶん動きにくい。
そして、風と雨は、たいてい一緒に来ます。