
与信は、貯まりません
現金は貯まりますが、借りられる額は貯まりません。年収が下がらなくても、年齢が上がるだけで枠は小さくなります。使わなかった与信と、使ってしまった与信。どちらにも見えない損失があります。
ごきげんよう、識名ネルです。
お金が貯まってから投資を考えます。
よく聞く順番です。筋も通っています。手元に何もない状態で動くより、貯めてから動くほうが安全に見えます。
ただ、貯めている間に、増えていないものがあります。
正確には、減っていくものがあります。
現金は貯まりますが、与信は貯まりません
与信という言葉を、一度置き直します。
借りられる額のこと、と受け取られがちです。半分合っています。ただ、その額は貯金のように積み上がっていません。
金融機関が見ているのは、今の自分の条件です。年齢、年収、勤続、勤務先、既存の借入、手元の資金、返済の余力。来年になれば、来年の条件で計算し直されます。
去年借りられたはずの額は、どこにも保管されていません。
前に、金利は借り手の人格ではなく貸し倒れ確率の見積もりで決まる、という話をしました。あれは単価の話です。今回は別のもので、数量と期限の話になります。
同じ人の信用でも、いくらで貸すか(金利)と、いくらまで貸すか(枠)と、何年で返させるか(期間)は、別々に決まります。
そして三つ目が、一つ目と二つ目を動かします。
年収が一円も下がらなくても、枠は減ります
ここが見落とされます。
多くの金融機関は、完済時の年齢に上限を置いています。住宅ローンの例になりますが、住宅金融支援機構のフラット35では、借入期間の上限は「80歳から申込時の年齢を引いた年数」と「35年」の短いほう、と公表されています。投資用の融資は商品ごとに違いますが、完済時年齢で期間の上限が決まるという構造そのものは、広く共通しています。
期間が縮むと、何が起きるか。
毎月返せる額が同じでも、借りられる総額が減ります。
年間の返済可能額を240万円(月20万円)、金利3%、元利均等として計算します。
| 取れる期間 | 借入可能額の目安 |
|---|---|
| 35年 | 5,197万円 |
| 30年 | 4,744万円 |
| 25年 | 4,218万円 |
| 20年 | 3,606万円 |
| 15年 | 2,896万円 |
35年と25年で、979万円の差。19%です。35年と15年なら2,301万円、44%が消えます。
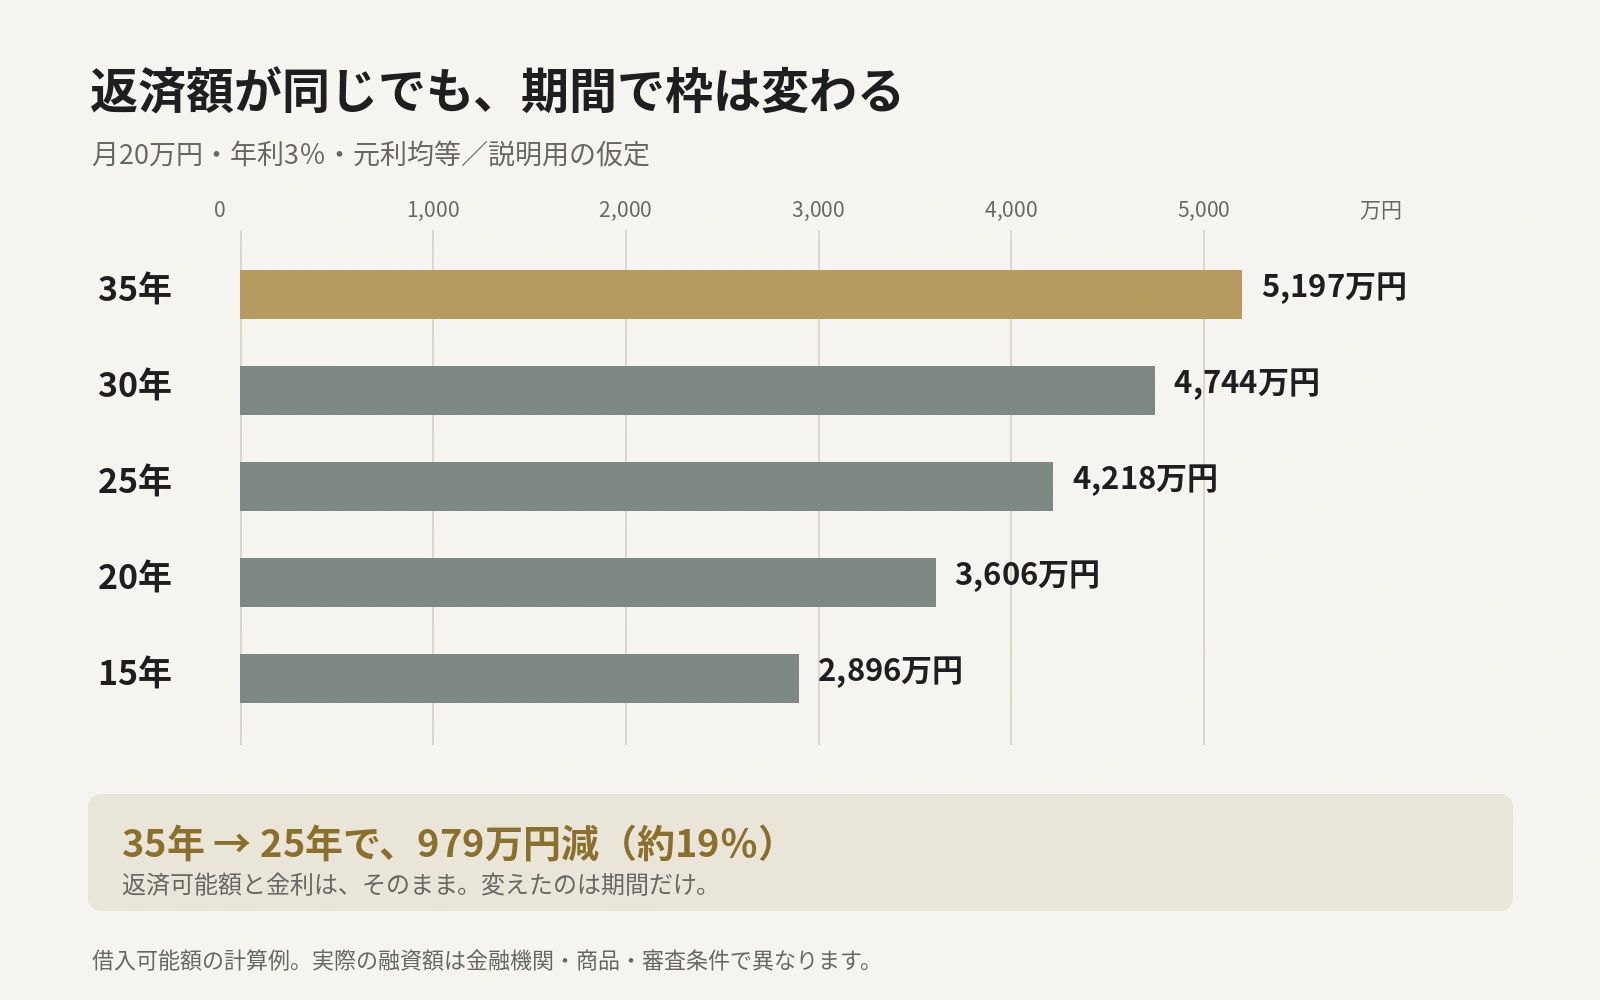
年収は変わっていません。貯金はむしろ増えているかもしれません。それでも枠は小さくなっています。
減らしたのは年齢だけです。
「お金が貯まってから」と言っているあいだに、貯まる側と減る側が同時に動いている。片方しか見ていないと、この交換に気づけません。
では、早く使えばいいのか
一度、反対から見ます。
消えるものなら、消える前に使ったほうが得なのか。
そうはなりません。理由が二つあります。
一つ目。与信を使うというのは、返済義務を負うことです。期限が切れるからという理由だけで使うのは、期限切れの近いクーポンのために要らないものを買うのと同じでしょう。手元に残るのは、割引ではなく品物のほうです。
二つ目のほうが、見えにくい。
枠は、排他的です。
投資用に4,000万円を使えば、その分だけ自宅の枠が減ります。事業を始めるとき、子の学費が要るとき、親の介護で動くときに残っている枠も、同じ分だけ小さくなっています。
与信はひとつの口座から引き出されます。何に使うかを選んだ時点で、他の用途は選ばれなかったことになる。
ですから、問いはこう立ちます。
使わなかった与信に価値がなかったのか。
これはよく立てられる問いですが、片側だけです。裏側に、使ってしまった与信が塞いだ選択肢があります。
どちらも請求書が来ません。来ないので、数えられていません。
残るのは、三つの問いです
借りるか借りないか、は決め方として粗すぎます。決まらないからです。
出しておくのは三つです。
一、何のために使うのか。 目的がないなら、枠は枠のままで構いません。使い道の決まっていない資本を動かす理由はありません。
二、いつまで使えるのか。 完済時年齢から、今日の自分に残っている期間を引き算してください。上の表の、どの行に立っているかが出ます。
三、使ったら、何が使えなくなるのか。 住宅、教育、事業、医療。向こう十年で枠を必要としそうな場面を書き出す。
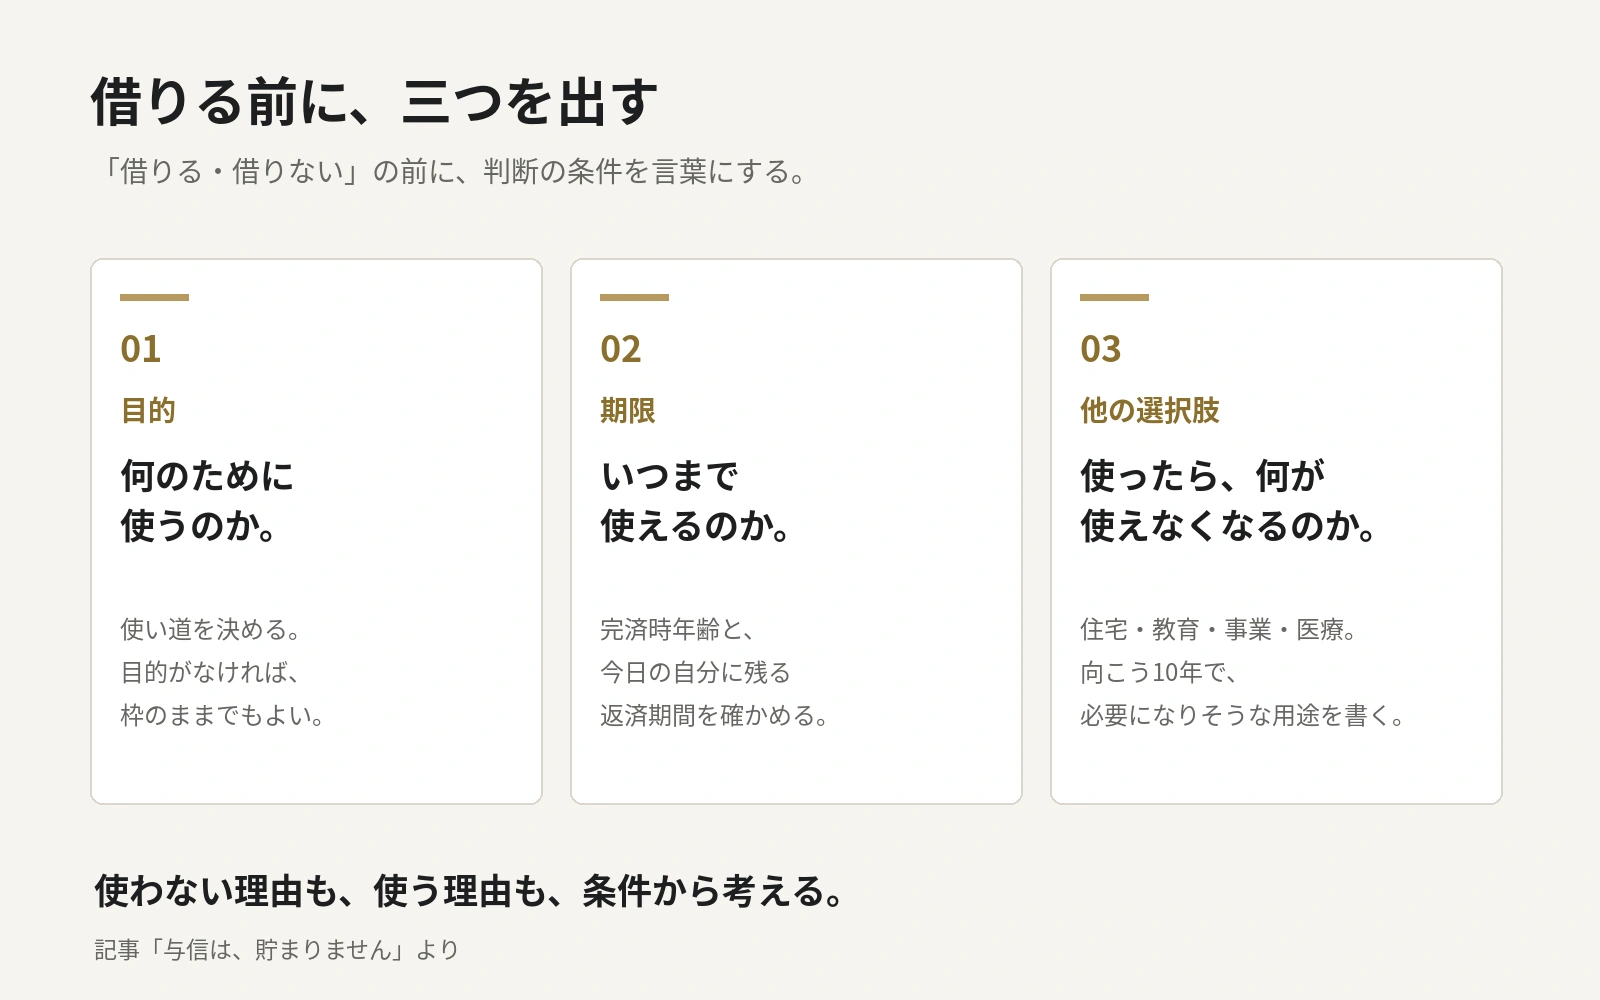
この三つが出ていれば、借りるかどうかは自然に決まります。
出ていないまま「借金だから」で止めるのも、「使わないと損だから」で動くのも、実は同じ場所に立っています。
どちらも、まだ判断をしていません。
BENERUが公開しているnelBSでは、借入の条件を変えたときに純資産とキャッシュフローがどう動くかを並べて見られます。入力したデータは手元で処理され、BENERU側では保持しません。紙でやっても構いません。出すのは、上の三つです。
庭に木を植えるとします。
植えるなら早いほうがいい。育つ時間が長く取れますから、それは正しい。
ただし、庭はひとつです。
先に植えた木が場所を取ります。大きくなるほど、隣に別の木を植える余地は減ります。何を植えたいか決めないまま「早いほうがいい」で植えると、後から欲しくなった木を置く場所が残っていません。
かといって、決まるまで待っていれば、植えられる季節のほうが先に終わります。
早さと、選択と、期限。三つが同時に動いている場所に立っている、ということでしょう。
あなたが持っているのは、今ある現金だけでしょうか。