
信用額度,是存不起來的
現金可以存起來,但能借到的金額存不起來。即使年收入沒有下降,光是年齡增加,額度就會變小。沒有用掉的信用額度,和已經用掉的信用額度。兩者都有看不見的損失。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
等錢存夠了再來考慮投資。
這是常聽到的順序。也說得通。比起手邊什麼都沒有就行動,存好錢再行動看起來比較安全。
只是,在存錢的這段期間,有東西並沒有增加。
正確地說,有東西正在減少。
現金存得起來,信用額度存不起來
先把信用額度這個詞重新擺好。
它常被理解為能借到的金額。這只對了一半。那個金額並不像存款那樣會累積起來。
金融機構看的,是現在的你的條件。年齡、年收入、年資、任職公司、既有借款、手邊資金、還款餘力。到了明年,就會用明年的條件重新計算。
去年應該借得到的金額,並沒有被保存在任何地方。
之前寫過,利率不是由借款人的人格決定,而是由倒帳機率的估算決定。那是關於單價的話題。這次是另一件事,是關於數量與期限的話題。
即使是同一個人的信用,以多少利率借(利率)、借到多少(額度)、要用幾年還(期間),都是分別決定的。
而第三項,會牽動第一項和第二項。
即使年收入一塊錢都沒少,額度也會減少
這裡常被忽略。
許多金融機構會對還清貸款時的年齡設上限。這是房屋貸款的例子,日本住宅金融支援機構的Flat35公布的借款期間上限是「80歲減去申請時年齡的年數」與「35年」中較短的一方。投資用融資依商品而不同,但還清時的年齡決定期間上限這個結構本身,是廣泛共通的。
期間縮短,會發生什麼事?
即使每個月能還的金額相同,能借到的總額也會減少。
以每年可還款金額240萬日圓(每月20萬日圓)、利率3%、本息平均攤還來計算。
| 能取得的期間 | 可借款金額的參考 |
|---|---|
| 35年 | 5,197萬日圓 |
| 30年 | 4,744萬日圓 |
| 25年 | 4,218萬日圓 |
| 20年 | 3,606萬日圓 |
| 15年 | 2,896萬日圓 |
35年和25年,相差979萬日圓。是19%。35年和15年的話,有2,301萬日圓、44%消失了。
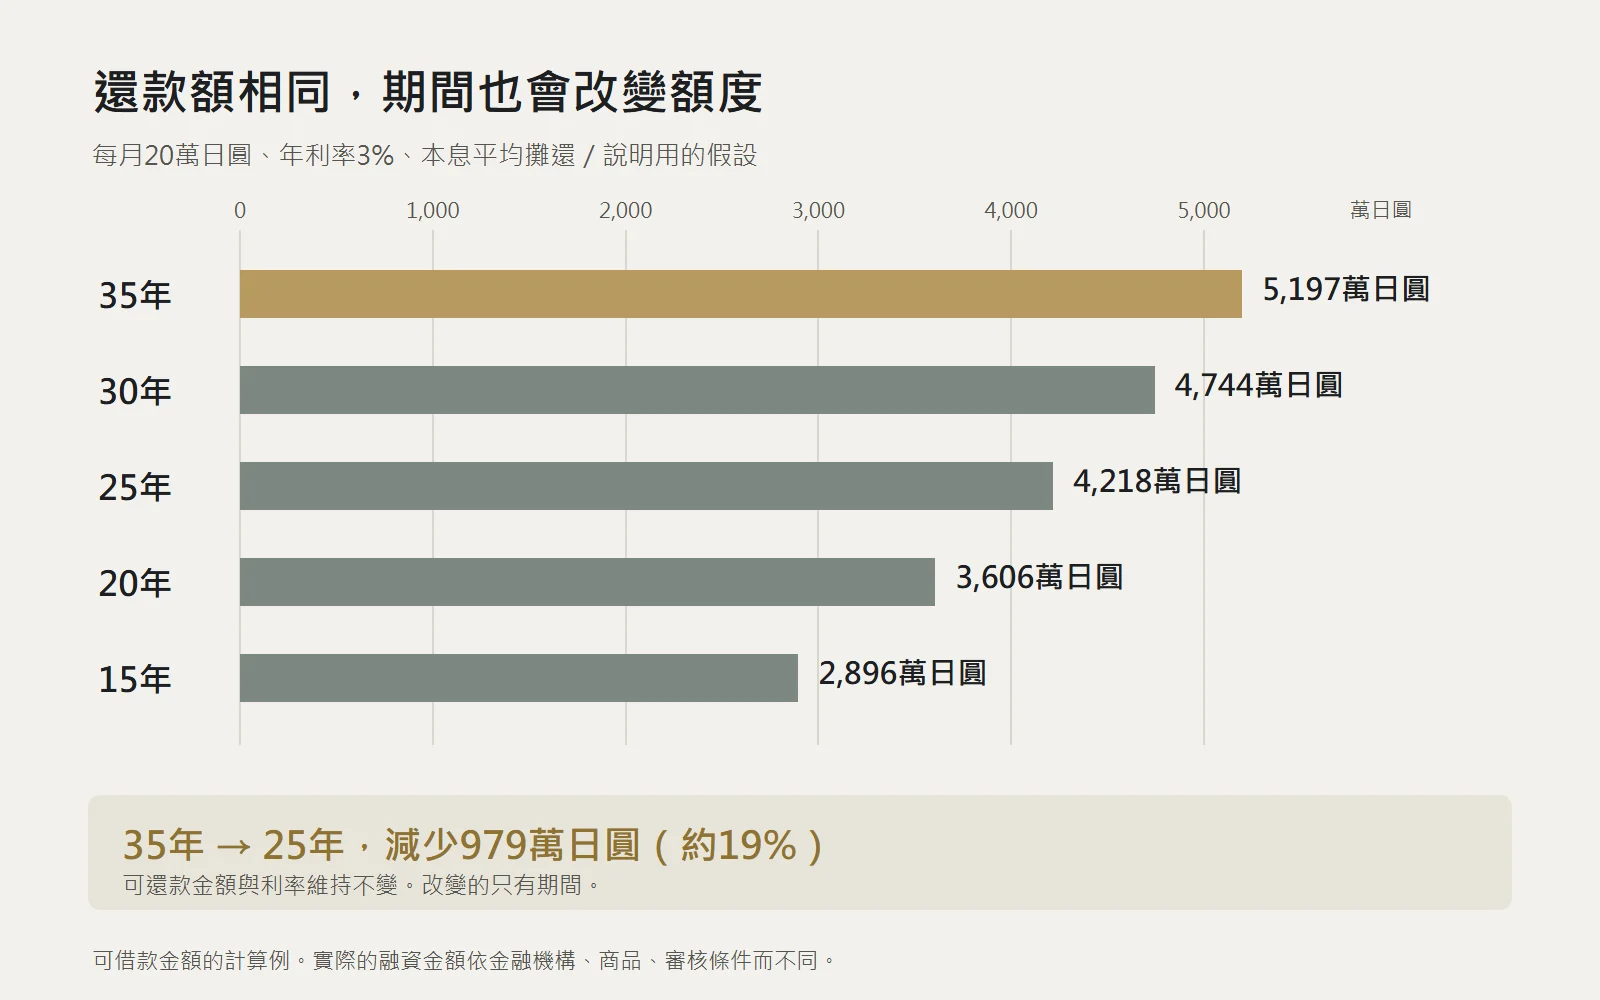
年收入沒有改變。存款反而可能增加了。即使如此,額度還是變小了。
減少的只有年齡。
在說著「等錢存夠了再說」的期間,存起來的一方和減少的一方同時在動。如果只看其中一方,就察覺不到這個交換。
那麼,早點用掉就好了嗎
先從反面來看一次。
既然會消失,在消失之前用掉比較划算嗎?
並不是這樣。理由有兩個。
第一。使用信用額度,就是背負還款義務。只因為期限快到就去用,就跟為了一張快過期的優惠券去買不需要的東西一樣吧。留在手邊的不是折扣,而是那件東西。
第二個比較不容易看見。
額度是排他的。
如果投資用掉了4,000萬日圓,自宅能用的額度就會減少同樣的部分。開始創業時、需要孩子的學費時、因為父母的照護而需要行動時,剩下的額度也都會小同樣的部分。
信用額度是從同一個帳戶裡提領的。在選定要用在什麼地方的那一刻,其他用途就等於沒被選上。
所以,問題應該這樣提。
沒有用掉的信用額度,是不是沒有價值?
這是常被提出的問題,但只是單側。它的背面,還有已經用掉的信用額度所堵住的選項。
兩者都不會寄帳單來。因為不會寄來,所以沒有被計算。
剩下的,是三個問題
借或不借,作為決定的方式太粗了。因為決定不了。
要先寫出來的是三件事。
一、要用在什麼地方。 如果沒有目的,額度維持額度就可以了。沒有理由去動用途未定的資本。
二、能用到什麼時候。 請用還清時的年齡,減去今天的你所剩下的期間。就會知道自己站在上面表格的哪一列。
三、用了之後,哪些就不能用了。 住宅、教育、事業、醫療。把未來十年可能需要額度的場合寫出來。
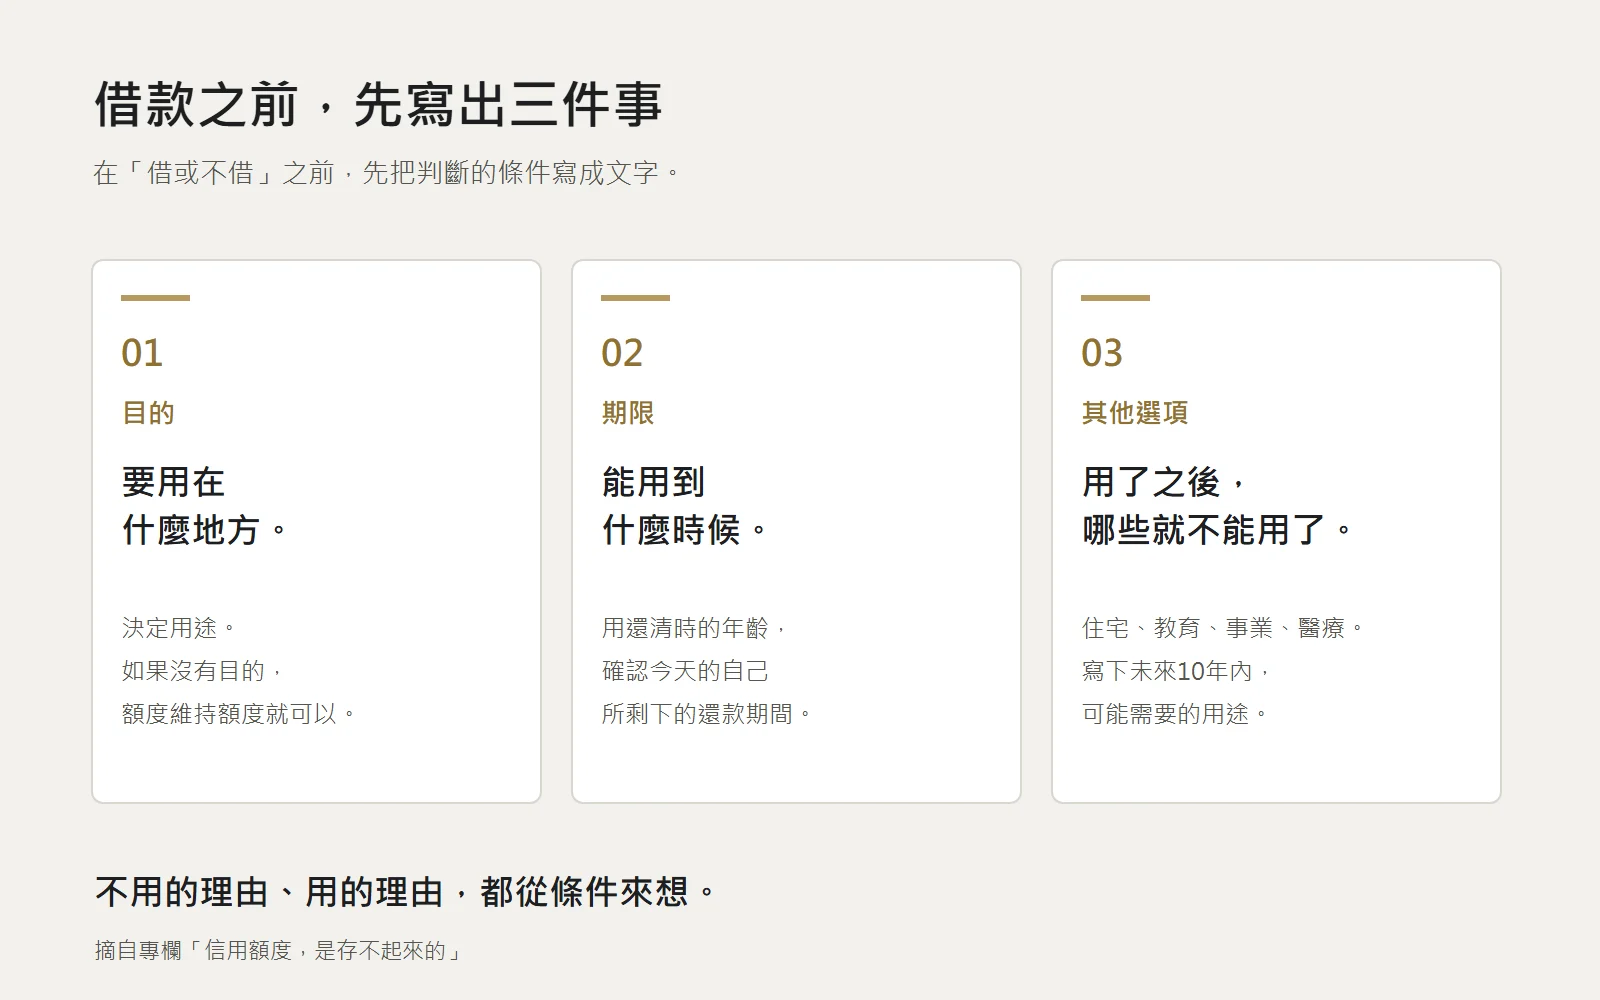
只要這三件事寫出來了,要不要借自然就會決定。
在還沒寫出來的狀態下,因為「這是借錢」而停下來,或是因為「不用就虧了」而行動,其實都站在同一個地方。
兩者都還沒有做出判斷。
BENERU公開的nelBS,可以把借款條件改變時,淨資產與現金流會如何變動並列來看。輸入的資料在你手邊處理,BENERU這邊不會保存。用紙來做也可以。要寫出來的,是上面的三件事。
假設要在庭院裡種樹。
要種的話越早越好。因為能有更長的生長時間,這是對的。
只是,庭院只有一座。
先種的樹會佔掉位置。長得越大,旁邊能種別的樹的空間就越少。如果還沒決定想種什麼,就因為「越早越好」而種下去,之後想要的樹就沒有地方可以放了。
話雖如此,如果一直等到決定好,能種樹的季節會先結束。
速度、選擇與期限。可以說是站在三者同時在動的地方吧。
你所擁有的,只有現在手上的現金嗎?