
利率,不是附在你身上的
同一家銀行在同一天,既會以年2.375%放款,也會以接近年15%放款。把利率是由哪些項目加總而成拆開來看,就能看到借款人能動的部分與不能動的部分。機動與固定的差距是什麼的價格,也能從這裡看出來。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
談到利率,大多會歸結到兩件事。
怎麼樣才能降低。機動和固定要選哪一個。
兩者都是重要的問題,但在那之前,有件事要先看。
就是利率是由什麼構成的。
由四項加總而成
從放款方來看,利率是這樣構成的。
資金成本 + 信用成本 + 經費 + 利潤
資金成本,是銀行取得那筆錢的價格。不論是用存款來籌集,還是從市場借入,都要付出價格。
信用成本,是收不回來的預估。借給一百個人,會有幾個人還不出來,由所有人分攤這個估算。
經費是審核、事務和分行。利潤是銀行的份。
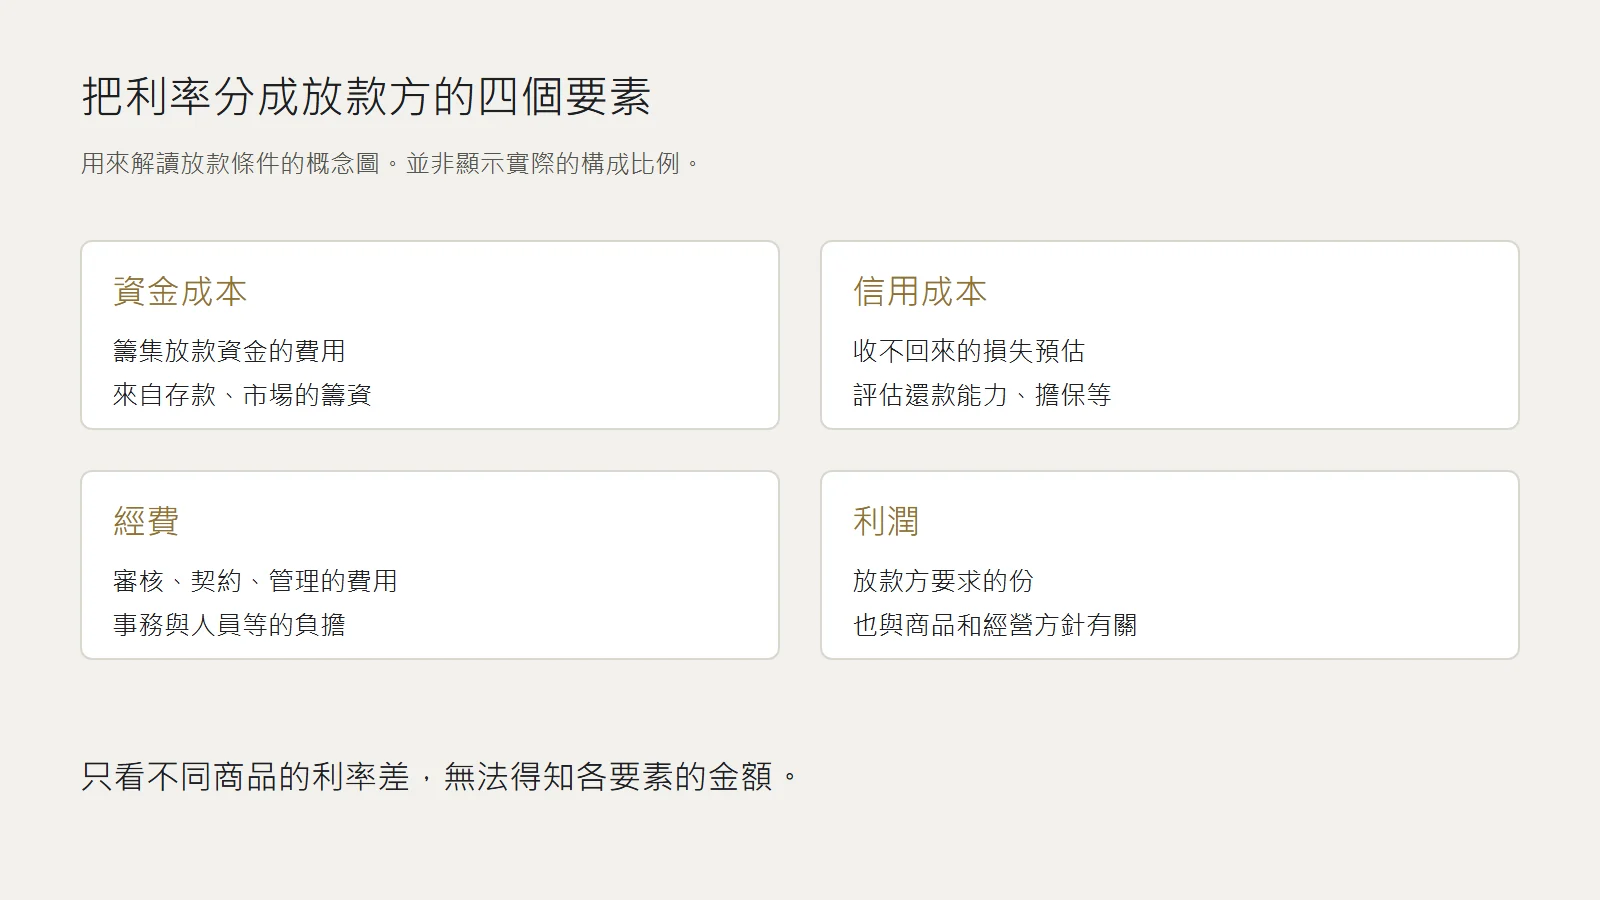
其中,借款人能動的只有信用成本。其餘三項,不論借款人是誰,幾乎都不會改變。
同一家銀行,在同一天,以6倍的利率放款
把數字擺出來。
短期基本放款利率(短期プライムレート),是對信用最好的企業做短期放款時的基準。從2026年8月3日起為年2.375%(主要銀行的最常見值)。
另一方面,無擔保的信用貸款能收到多少利率,是由法律決定的。依日本《利息制限法》,本金100萬日圓以上時,上限是年15%。
同一家銀行,在同一天,對一方以2.375%放款,對另一方則以接近15%放款。
差距是12.625個百分點。在上限15%之中,84%是這個差距。
資金成本不會因對象而改變。經費和利潤依商品而不同,但光靠這些填不滿12個百分點。那麼填滿它的是什麼?
大部分是信用成本。
換句話說,在信用貸款支付的利息之中,相當大的部分是還不出來的人的那一份。正在還款的人,負擔了不還款的人的份。制度上,就是這樣設計的。
這裡先拆開一個詞。
信用,不是對人格的評價。而是倒帳機率的估算。
所以,即使人品沒有改變,也能降下來。只要提供擔保就好。擔保,是用物品來替代不足信用的裝置。年收入和任職公司都相同的人,只因為有沒有擔保,就以相差10個百分點以上的利率借款。這是因為機制就是這樣。
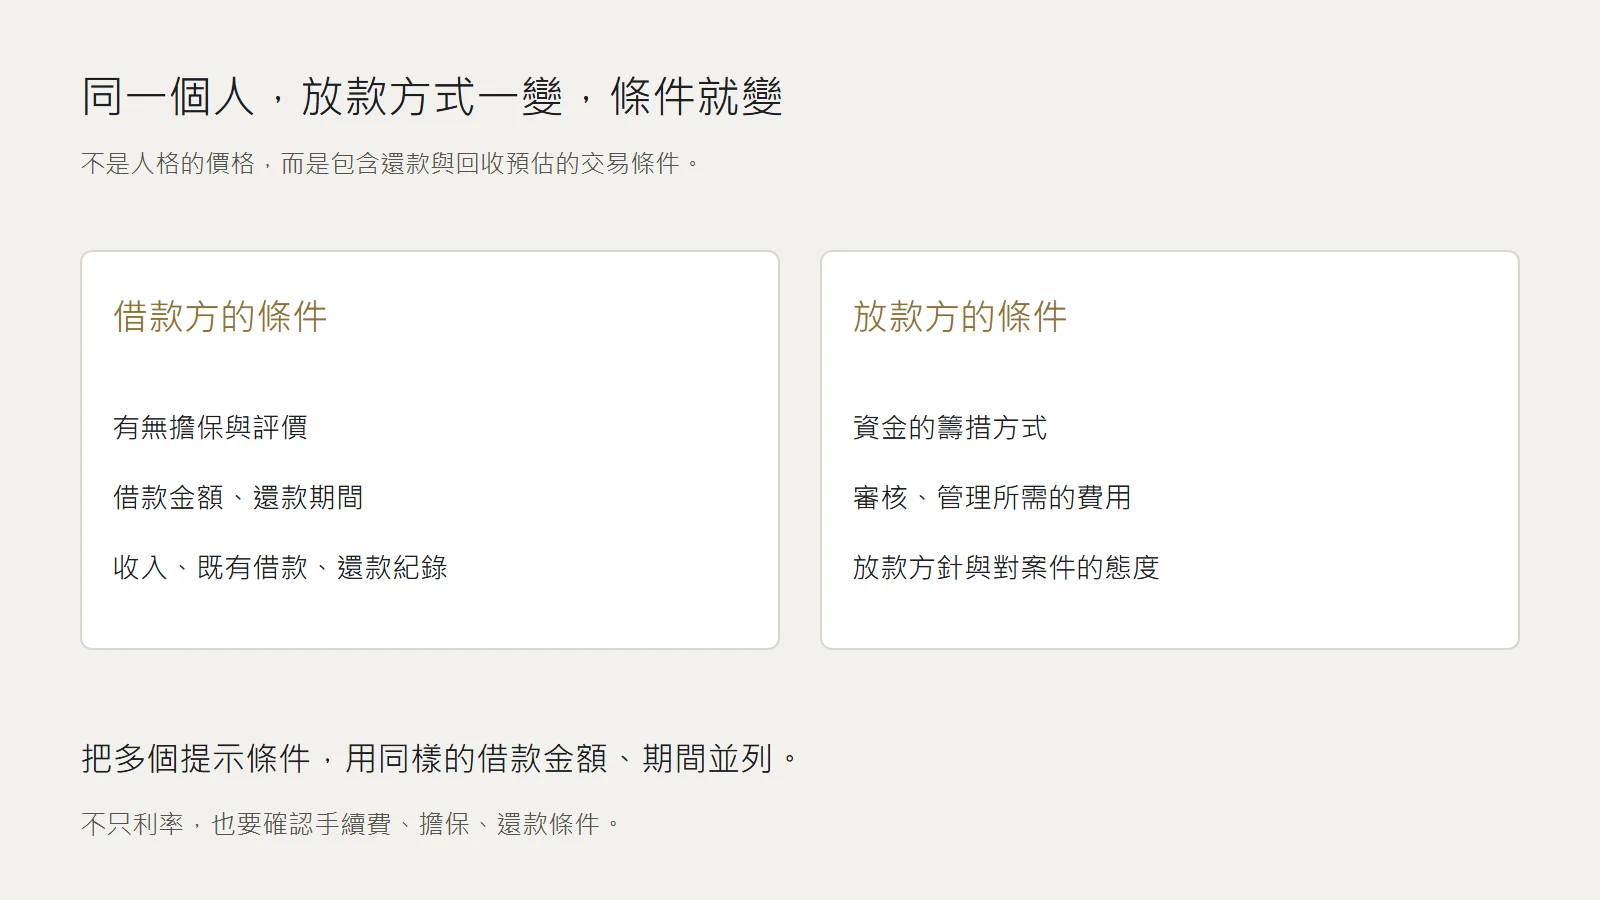
每家銀行不同,是因為成本不同
即使同一個人用同一個物件申請,條件也會因金融機構而改變。
最常聽到的是「交涉的話能降嗎」,但順序應該是反過來的吧。
剛才的四項之中,資金成本和經費每家銀行都不同。存款雄厚的銀行能便宜取得資金。分行和人員少的話,經費就輕。
此外,那家銀行有多想要那個案件,也會起作用。是想在那個區域增加放款,還是已經在同一地區放款太多。借款人看不見,但會反映在條件上。
也就是說,利率差距的大部分,不是來自借款人的交涉力,而是來自放款方的情況。
要做的不是交涉,而是選擇。把同樣的條件交給好幾家,把回來的結果並列。那個差距,就是每家銀行的成本與情況的差距。
機動與固定的差距,是保險費
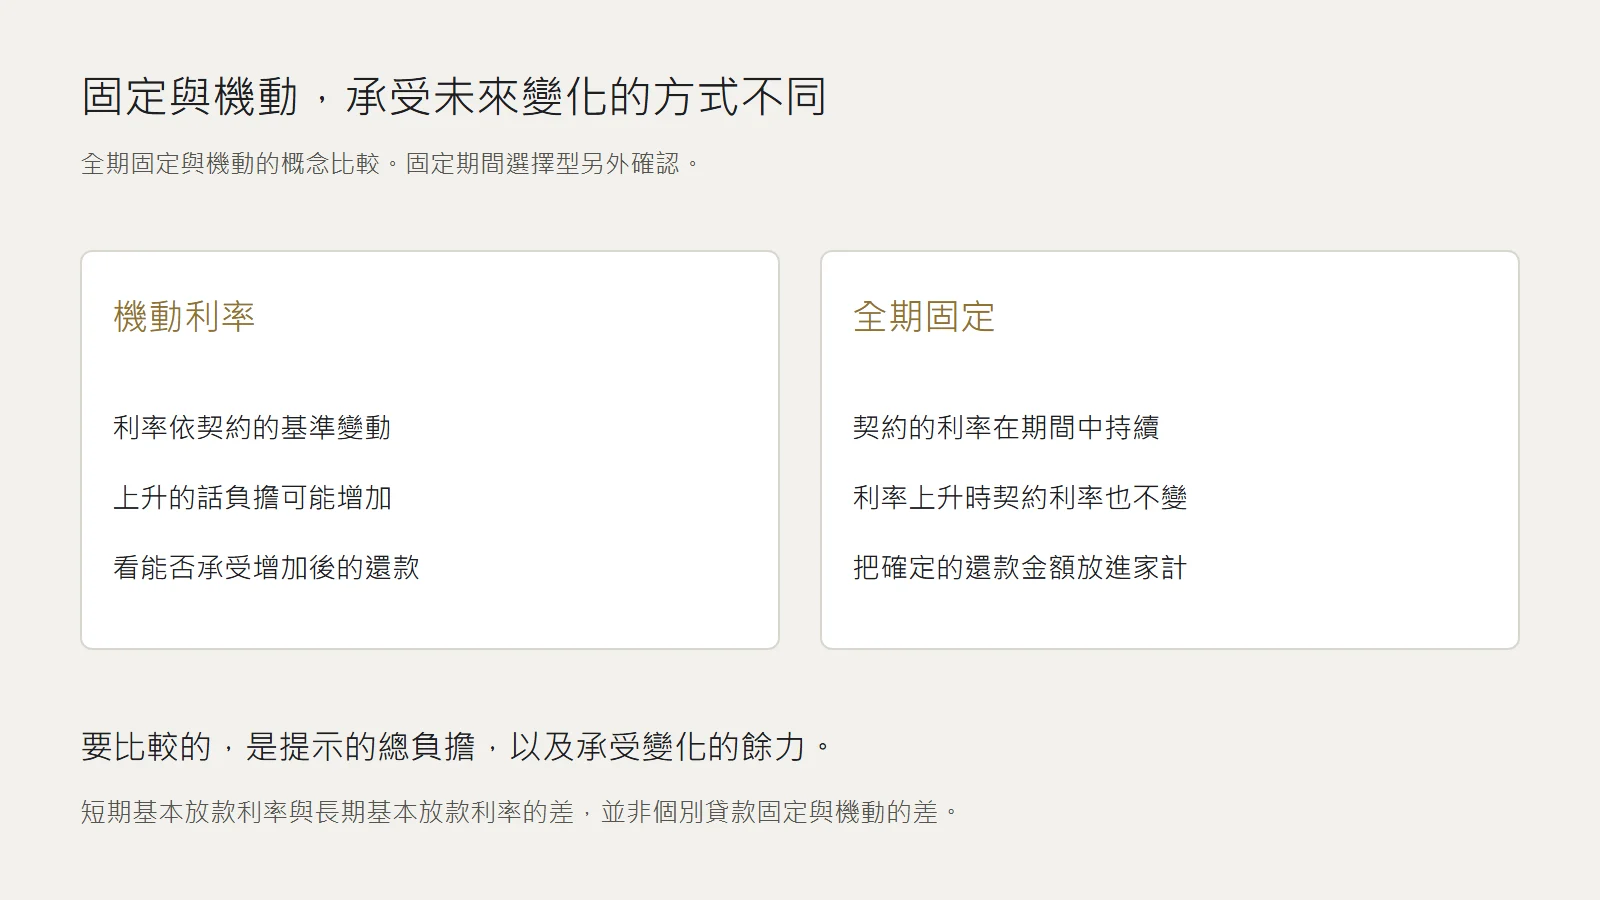
機動型連動短期基本放款利率。固定型則看長期市場利率。因為看的是不同的市場,即使是同一天,水準也不同。
- 短期基本放款利率:年2.375%(自2026年8月3日起)
- 長期基本放款利率:年3.40%(自2026年9月10日起)
差距是1.025個百分點。
這1個百分點是什麼的價格?是利率上升時,由誰承擔損失的價格。
機動的話,上升的部分由借款人支付。固定的話,由銀行承擔。固定比較高,是因為銀行承擔了那個風險。
也就是說,選擇固定,就跟買保險一樣。以基準利率的差距來看,保險費是每年1個百分點。實際的差距,請以各商品的報價來確認。
如果以25年借4,000萬日圓,每年還款金額在2.375%時約212萬日圓,在3.40%時約238萬日圓。差距是每年25萬日圓。這就是保險費的實際金額。
很多人選擇機動,可以說是做了不付這筆保險費的判斷吧。
不付這個判斷的,背面
先從反面來看一次。
不付保險費比較划算嗎?
保險如果沒用到,看起來就是白付了。只有用到的時候才划算。哪一邊比較划算,要等事情發生了才知道。
只是,前提正在變動。無擔保隔夜拆款利率的引導目標,從2026年9月24日起為1.25%左右。2024年以後,一直分階段被調升。短期基本放款利率也跟著被調整。
選擇機動,是和「即使上升也能承受」這個判斷綁在一起的。
能不能承受,不是由利率的預測決定。而是由每年最多能從自己的錢包拿出多少錢,那個金額來決定。
沒有算出那個金額就選擇機動,不是做了不買保險的判斷,只是沒有做判斷而已吧。
在不熟的店裡,不能賒帳。
常去之後就可以了。因為臉被記住了,知道你是會付錢的人。只是,那是在那家店累積起來的。去隔壁的店,又要從生客開始。
如果有人幫你作保,即使是生客也能賒帳吧。因為店家看的不是人品,而是收不收得到錢的預估。
銀行也站在同樣的地方。
利率不是你的價格,而是那種借法的價格。附著的不是人,而是擔保、期間,以及與對方的關係吧。