
金利は、あなたに付いていません
同じ銀行が同じ日に、年2.375%でも年15%近くでも貸します。金利が何の足し算でできているかを分けると、借り手が動かせる部分と動かせない部分が見えます。変動と固定の差が何の値段なのかも、そこから出ます。
ごきげんよう、識名ネルです。
金利の話をすると、たいてい二つに行き着きます。
どうすれば低くできるか。変動と固定のどちらを選ぶか。
どちらも大事な問いですが、その前に見ておくことがあります。
金利が、何でできているかです。
四つの足し算でできています
貸す側から見ると、金利はこうなっています。
調達コスト + 信用コスト + 経費 + 利益
調達コストは、銀行がそのお金を仕入れる値段です。預金で集めるにも、市場から借りるにも値段がかかります。
信用コストは、返ってこない見込みです。百人に貸して何人が返せなくなるか、その見積もりを全員で分け合います。
経費は審査と事務と店舗。利益は銀行の取り分です。
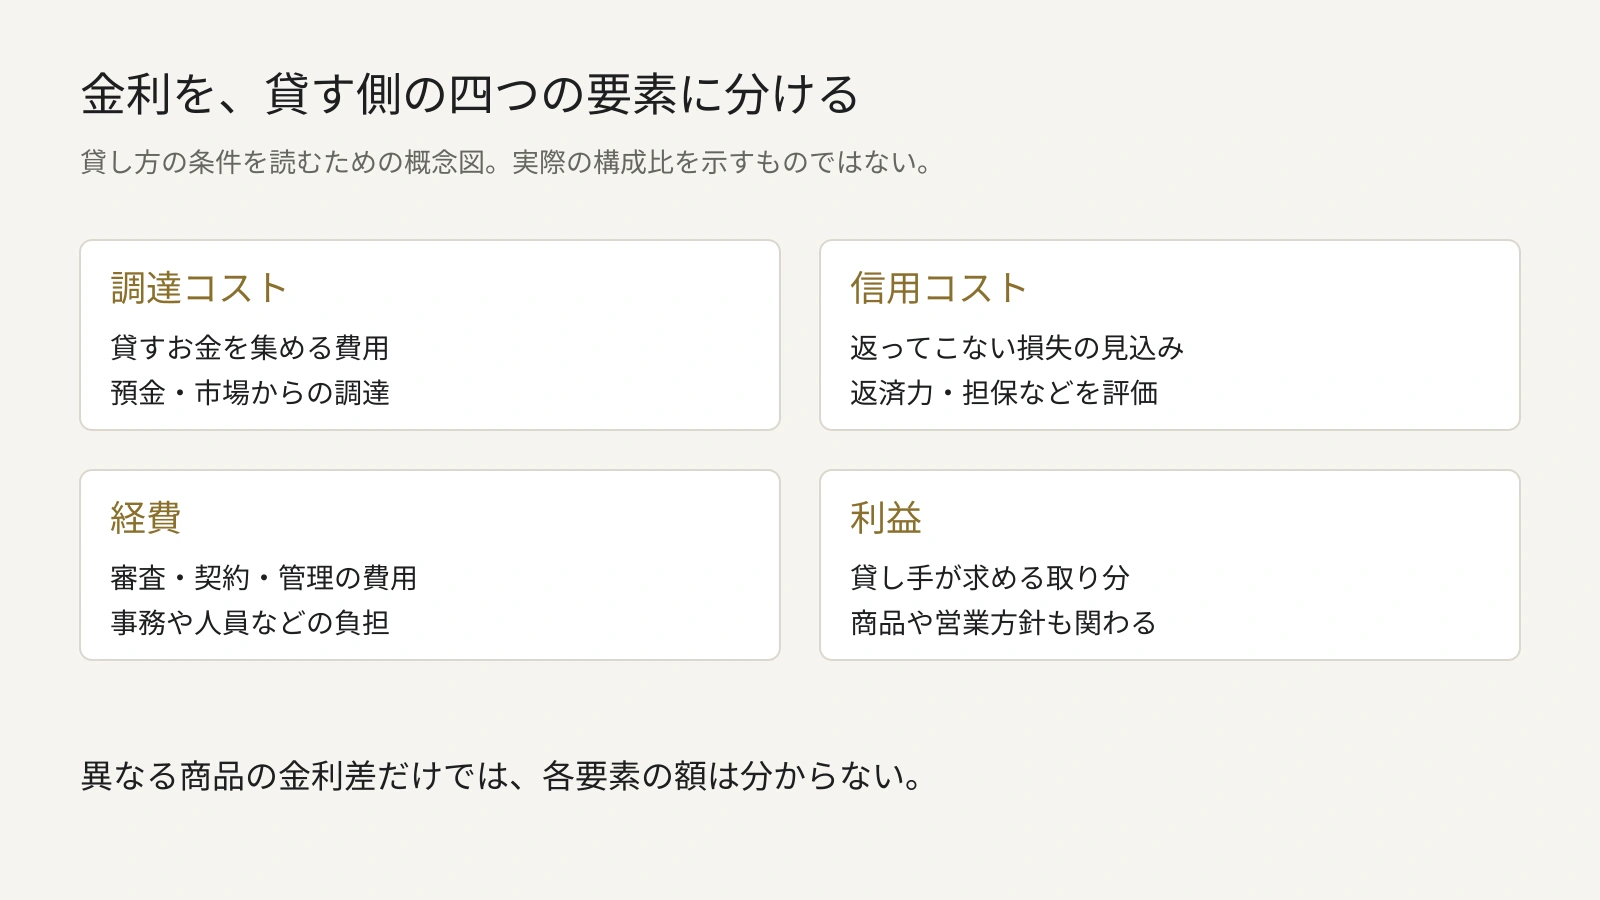
このうち、借り手が動かせるのは信用コストだけです。残り三つは、借り手が誰であってもほとんど変わりません。
同じ銀行が、同じ日に、6倍の金利で貸します
数字を置きます。
短期プライムレートは、最も信用力の高い企業へ短期で貸すときの基準です。2026年8月3日から年2.375%(主要行の最頻値)。
一方、無担保のカードローンがどこまで取れるかは法律で決まっています。利息制限法では、元本100万円以上なら年15%が上限です。
同じ銀行が、同じ日に、片方へ2.375%で貸し、もう片方へは15%近くで貸します。
差は12.625ポイント。上限15%のうち、84%はこの差です。
調達コストは相手によって変わりません。経費と利益は商品ごとに違いますが、それで12ポイントは埋まりません。では何が埋めているか。
大半は信用コストです。
言い換えると、カードローンで払う利息のうちかなりの部分は、返せなくなる人のぶんです。返している人が、返さない人の分を負担している。制度として、そうなっています。
ここで言葉を一つ割っておきます。
信用は、人格の評価ではありません。貸し倒れ確率の見積もりです。
だから、人柄が変わらなくても下げられます。担保を置けばいい。担保は、足りない信用を物で置き換える装置です。年収も勤務先も同じ人が、担保の有無だけで10ポイント以上違う金利で借りる。これはそういう仕組みだからです。
銀行ごとに違うのは、原価が違うからです
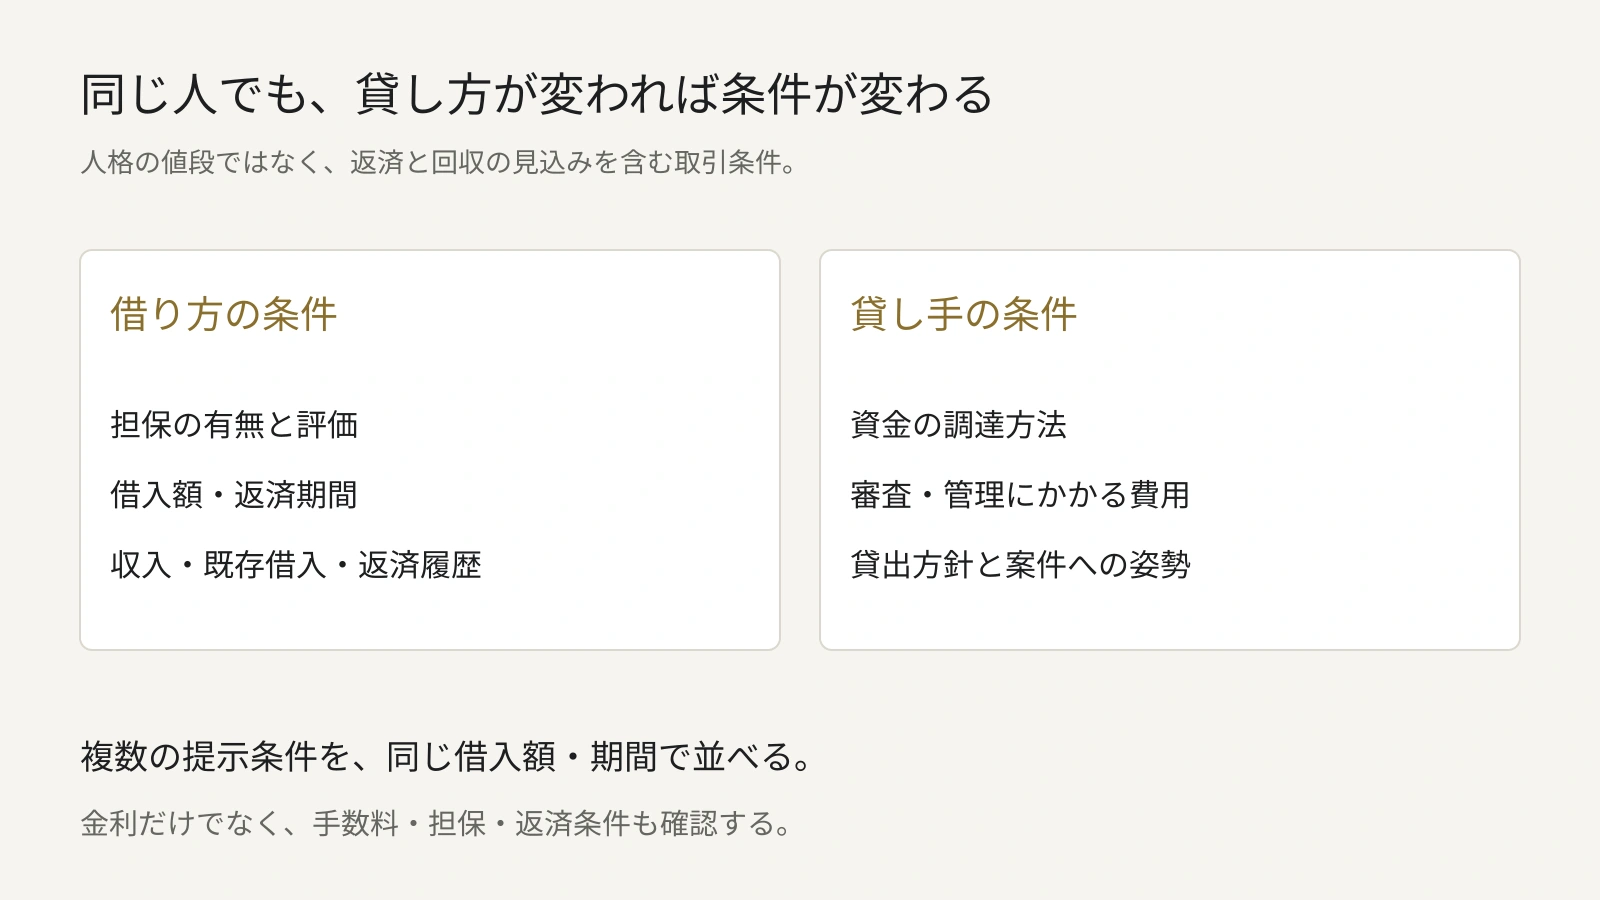
同じ人が同じ物件で申し込んでも、金融機関によって条件が変わります。
いちばんよく聞くのは「交渉すれば下がるのか」ですが、順番が逆でしょう。
さきほどの四つのうち、調達コストと経費は銀行ごとに違います。預金が厚い銀行は安く仕入れられます。店舗と人員が少なければ経費が軽い。
さらに、その案件をその銀行がどれだけ欲しいかが効きます。そのエリアで貸出を伸ばしたいのか、もう同じ地域に貸しすぎているのか。借り手には見えませんが、条件には出ます。
つまり金利差の多くは、借り手の交渉力ではなく、貸し手の事情から来ています。
やることは交渉より選択です。同じ条件を複数に当てて、返ってきたものを並べる。その差が、銀行ごとの原価と都合の差です。
変動と固定の差は、保険料です
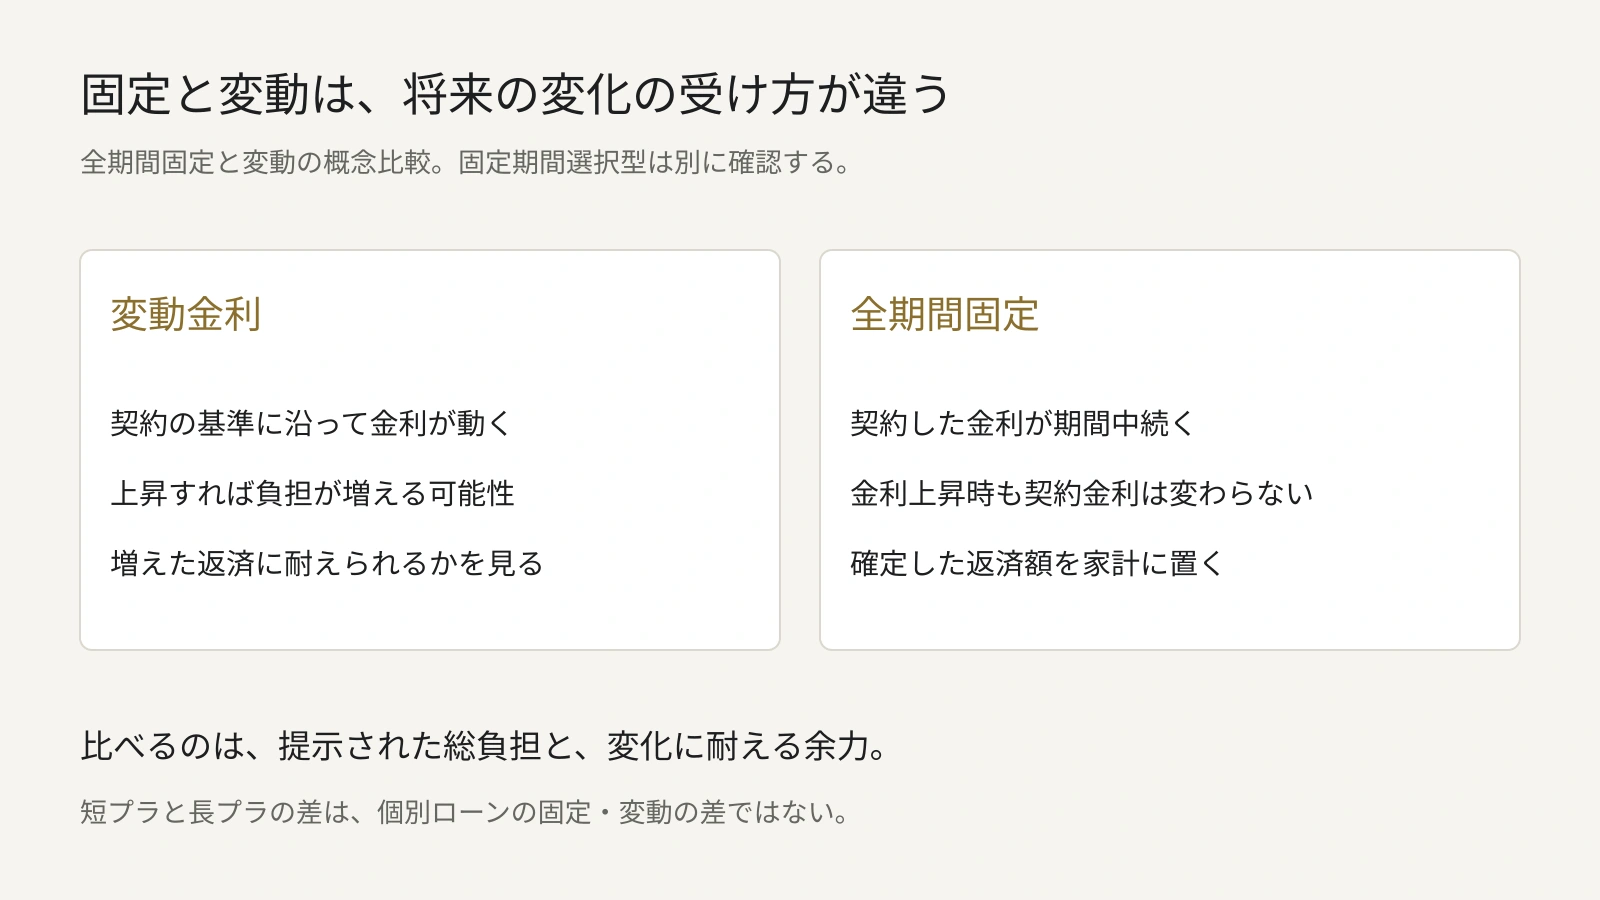
変動型は短期プライムレートに連動します。固定型は長期の市場金利を見ます。別々の市場を見ているので、同じ日でも水準が違います。
- 短期プライムレート:年2.375%(2026年8月3日から)
- 長期プライムレート:年3.40%(2026年9月10日から)
差は1.025ポイントです。
この1ポイントが何の値段か。金利が上がったときに、誰が損をかぶるかの値段です。
変動なら、上がった分は借り手が払います。固定なら、銀行が引き受けます。固定が高いのは、そのリスクを銀行が持つからです。
つまり固定を選ぶのは、保険を買うのと同じことです。基準金利の差で見れば、保険料は年1ポイント分。実際の差は、商品ごとの提示で確かめてください。
4,000万円を25年で借りるなら、年間返済は2.375%で約212万円、3.40%で約238万円。差は年25万円です。これが保険料の実額になります。
変動を選ぶ人が多いのは、この保険料を払わない判断をしているということでしょう。
払わないという判断の、裏側
一度、反対から見ます。
保険料を払わないほうが得なのか。
保険は、使わなければ払い損に見えます。使うときだけ割に合う。どちらが得かは、起きてみるまで決まりません。
ただし前提は動いています。無担保コールレートの誘導目標は2026年9月24日から1.25%程度。2024年以降、段階的に引き上げられてきました。短期プライムレートもそれに続いて改定されています。
変動を選ぶのは、「上がっても耐えられる」という判断とセットです。
耐えられるかは金利の予想では決まりません。年にいくらまで自分の財布から出せるか、その額で決まります。
その額を出さないまま変動を選ぶのは、保険に入らない判断をしたのではなく、判断をしていないだけでしょう。
知らない店では、ツケがききません。
通ううちにきくようになります。顔を覚えられ、払う人だと分かるからです。ただしそれは、その店で積んだものです。隣の店へ行けば、また一見さんから始まります。
誰かが保証してくれるなら、一見でもきくでしょう。店が見ているのは人柄ではなく、取りはぐれない見込みのほうですから。
銀行も同じ場所に立っています。
金利はあなたの値段ではなく、その貸し方の値段です。付いているのは人ではなく、担保と、期間と、相手との関係のほうでしょう。