
残すものと、受け取るもの
不動産による相続対策は評価額を下げても、納税資金や換金のしやすさの問題を残します。架空事例から、残す側が最適化した評価額と、受け取る側が必要とする現金の違いを整理します。
ごきげんよう。
今回は、ある方の話をします。
※以下は説明用の架空事例です。
その方は70代のとき、アパートを一棟買いました。
目的ははっきりしていました。現金で持っているより、不動産にしたほうが相続のときの評価が下がる。
その通りです。
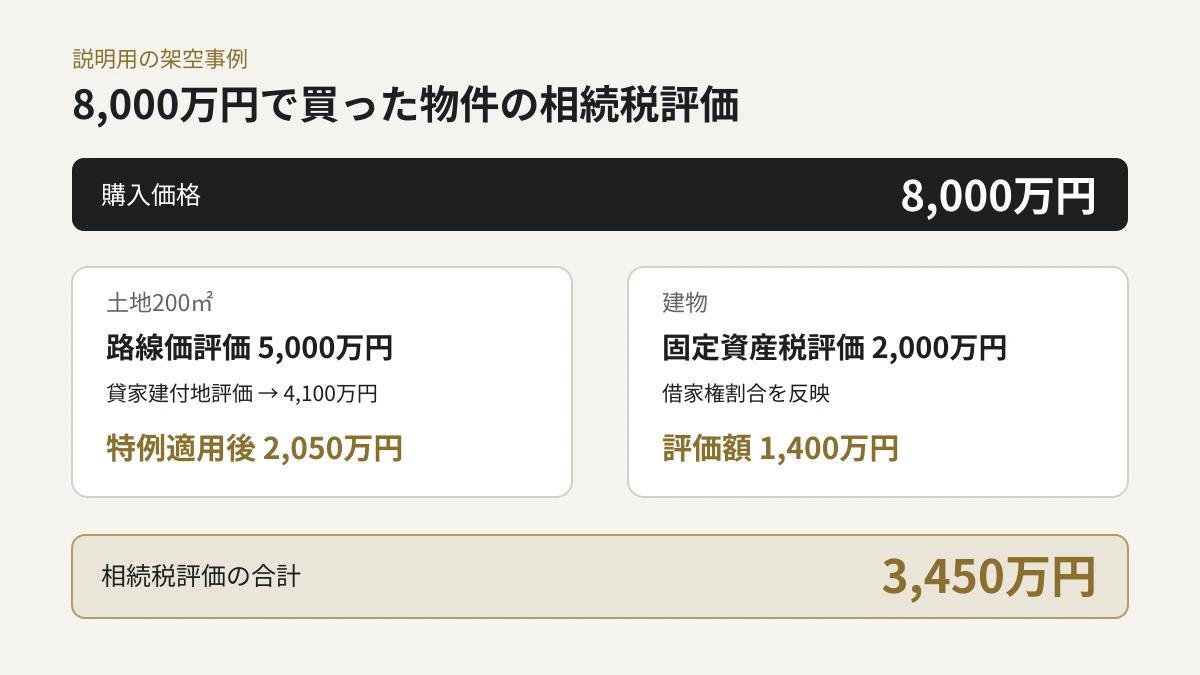
土地200平方メートル、購入価格は8,000万円。相続税の評価を計算します。
土地の路線価評価が5,000万円。人に貸している建物の敷地なので、借地権割合と借家権割合の分だけ減らされて、4,100万円(借地権割合60%・借家権割合30%・満室の場合)。
そこへ小規模宅地等の特例。200平方メートルまで半分になり、2,050万円。
建物は固定資産税評価額2,000万円から借家権割合を引いて1,400万円。
合計3,450万円。
8,000万円で買ったものが、評価の上では四割強になっています。
目的は、ちゃんと達成されています。
そして、亡くなります
買ってから6年ほどたったころです。
子供は三人。全員が遠方で働いていて、誰も大家をやる予定はありません。
まず、期限が来ます。
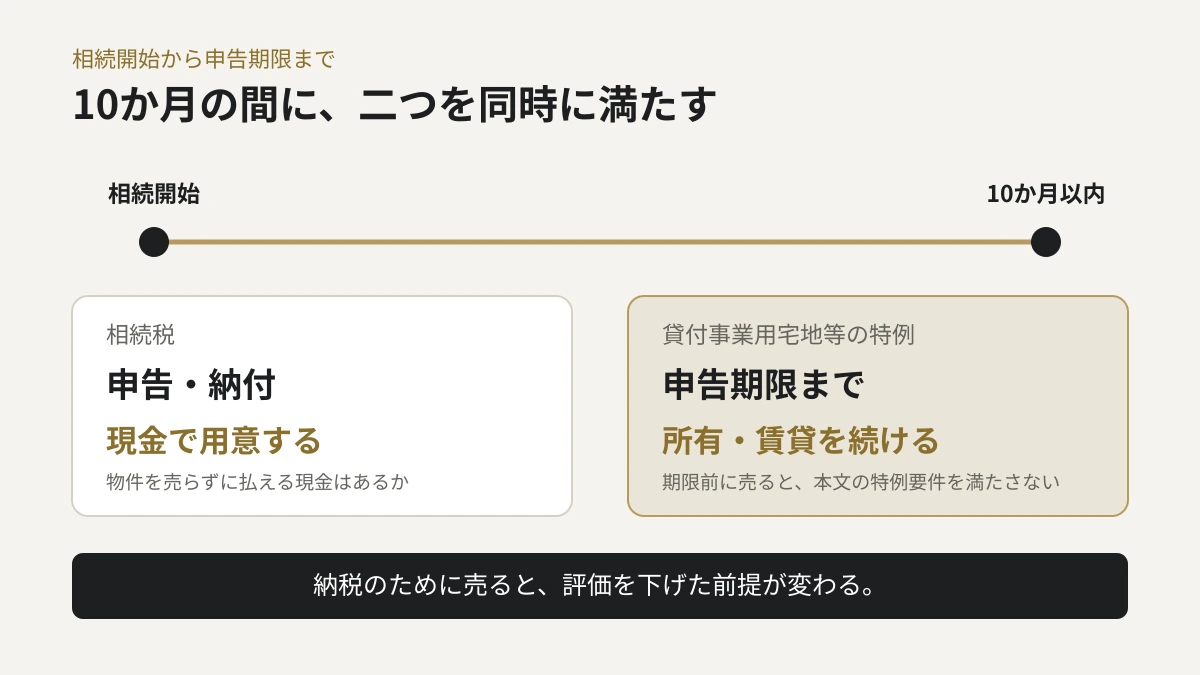
相続税の申告と納付は、亡くなったことを知った日の翌日から10か月以内。原則、現金です。
三人は考えます。あのアパートを売って、そこから払えばいい。
ところが、そうもいきません。
評価を半分にしてくれた小規模宅地等の特例には、申告期限まで所有し続け、賃貸を続けていることという要件があります。
つまり、10か月以内に売ると、評価は半分になりません。税額が上がります。
納税のために売ると、納税額が増える。
もう一つ、全員の同意が要ります
そもそも、すぐには売れません。
遺言がなければ、遺産は分割が決まるまで三人の共有です。
共有の不動産を売るには、全員の同意が要ります。一人が「もう少し持っていてもいいのでは」と言えば、そこで止まります。
そして、分割がまとまらないまま申告期限を迎えると、その特例はその時点では使えません。後から分割が決まれば遡って適用できる余地はありますが、そのための手続きが必要になります。
読んでいて、面倒になってきたと思います。
実際、面倒です。
目的は、達成されています
一つはっきりさせておきます。
買った方の目的は、達成されています。
8,000万円が3,450万円に評価された。現金のままだったら、8,000万円がそのまま評価額になっていました。
制度を正しく使っています。失敗していません。
ただ、最適化されていたのは評価額です。
そして、相続人が欲しかったのは現金でした。
この二つは、別のものです。
評価を下げるために、換金しにくい形に変えた。そういう話にもなります。
不動産が評価されにくいのは、売りにくいからでもあります。その売りにくさは、相続人にも同じようにかかります。
確認するのは、二つです
不動産を相続対策に使うのが悪いという話ではありません。効果は実際にあります。
ただ、二つ聞いておいたほうがいいと思います。
一つ。相続人は、その物件を持ちたいか。
持ちたいなら、評価が下がるのはそのまま利益です。持ちたくないなら、換金の段取りを先に決めておく必要があります。
二つ。納税の現金は、どこから出すのか。
物件を売らずに払えるだけの現金が、別に用意されているか。
この二つが決まっていれば、同じ対策でも結果はかなり違います。
もう一つ、時期の話があります。相続の前5年以内に買った賃貸用の不動産は、令和9年1月1日以後の相続から、路線価ではなく取引価額をもとに評価する方向で見直しが進んでいます(令和8年度税制改正大綱、国税庁の通達案)。この事例は買ってから6年たっているので、ここまでの計算が成り立ちます。買ってすぐ相続が起きれば、評価は大きく変わります。
なお、ここは制度の説明に留めています。要件は細かく分かれていて、個別の判定は税理士の領分です。
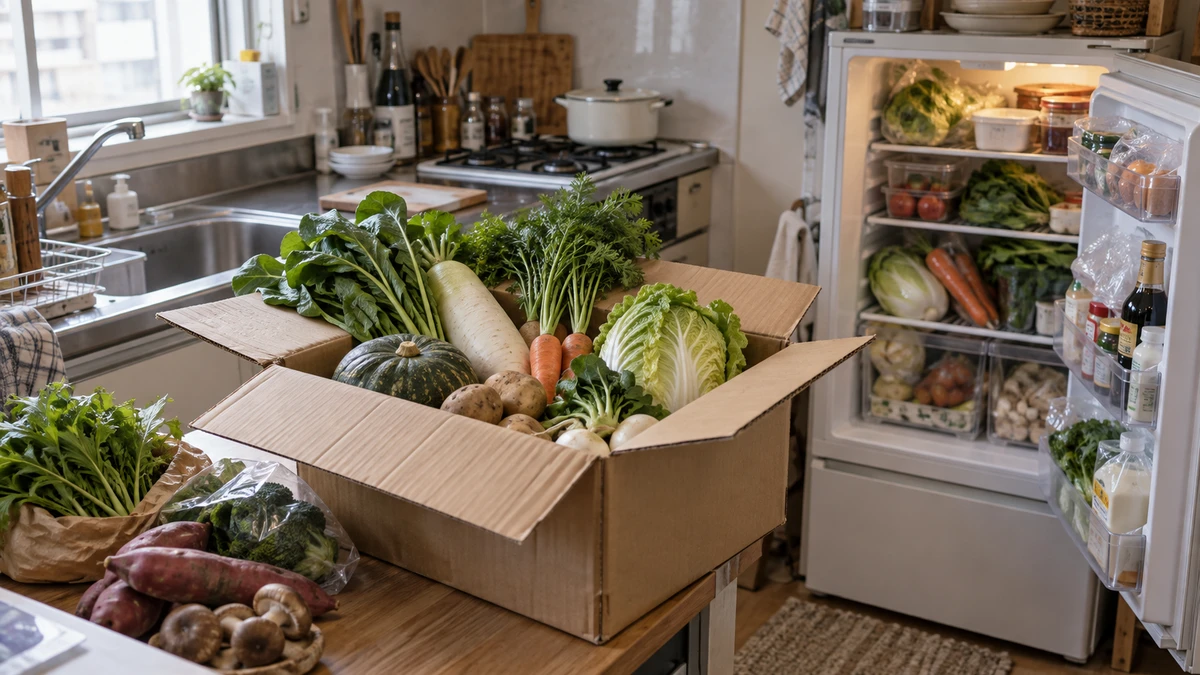
実家から段ボールが届くことがあります。
開けると、大量の野菜が入っています。良いものです。買えばそれなりの値段になる。
ただ、一人暮らしです。
冷蔵庫に入り切らないし、使い切る前に傷む。配ろうにも、平日はそう人に会いません。
送った側は、良いものを渡そうとしています。それは本当です。
ただ、渡す側が考えているのは野菜の価値で、受け取る側が考えているのは冷蔵庫の容量なのでしょう。
情報源
- 国税庁 タックスアンサー No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(貸付事業用宅地等は200㎡まで50%減額、申告期限までの保有・事業継続、相続開始前3年以内に貸付けを始めた宅地等は原則対象外)
- 国税庁 タックスアンサー No.4208「相続財産が分割されていないときの申告」(未分割では特例を使えない、申告期限から3年以内に分割すれば更正の請求で適用)
- 国税庁 タックスアンサー No.4614「貸家建付地の評価」
- 国税庁「貸付用不動産の評価について(案)」(e-Gov 意見公募。令和9年1月1日以後の相続等で取得する財産が対象。課税時期前5年以内に取得等した貸付用不動産は通常の取引価額で評価)