
留下的東西,與收到的東西
用不動產做的繼承對策,即使壓低了評價額,也會留下繳稅資金和變現難易度的問題。從虛構案例整理留下的一方最佳化的評價額,與收到的一方需要的現金之間的差別。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好。
這次,我來講某個人的故事。
※以下為說明用的虛構案例。
那個人在70多歲時,買了一整棟公寓。
目的很明確。比起用現金持有,換成不動產的話,繼承時的評價會比較低。
確實如此。
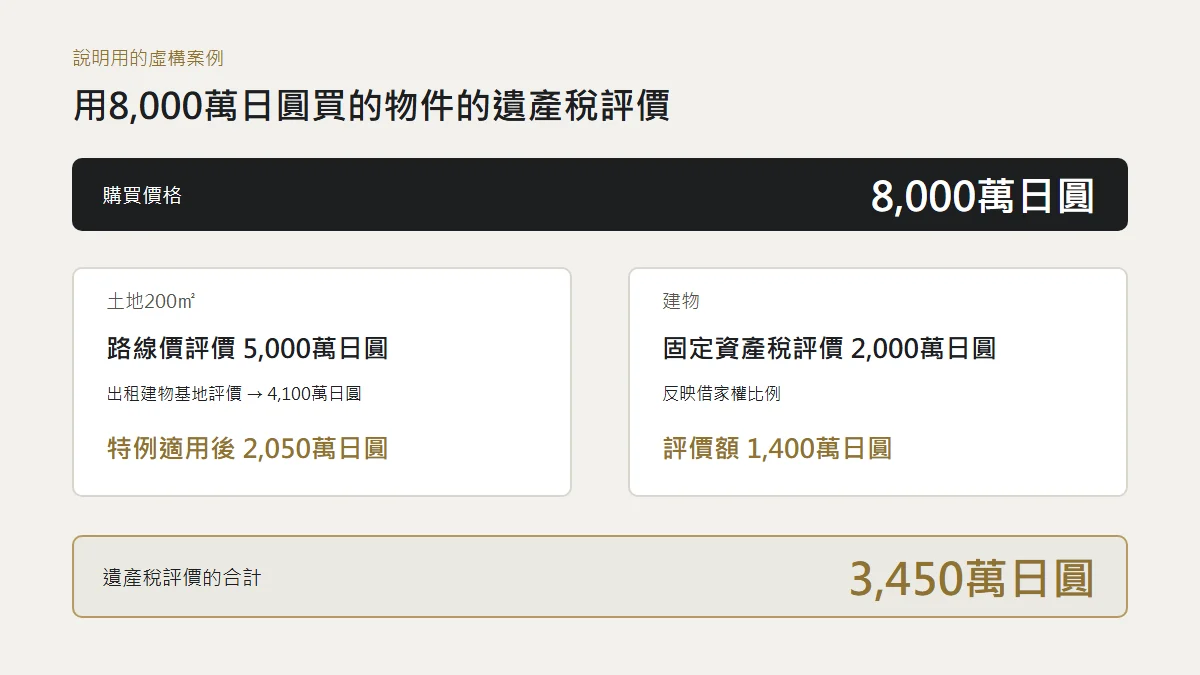
土地200平方公尺,購買價格8,000萬日圓。來計算遺產稅(遺產稅)的評價。
土地的路線價評價是5,000萬日圓。因為是出租給別人的建物的基地,會依借地權比例和借家權比例扣減,成為4,100萬日圓(借地權比例60%・借家權比例30%・滿租的情況)。
再加上小規模宅地等特例。200平方公尺以內減半,成為2,050萬日圓。
建物是從固定資產稅評價額2,000萬日圓扣掉借家權比例,成為1,400萬日圓。
合計3,450萬日圓。
用8,000萬日圓買的東西,在評價上變成了四成多一點。
目的確實達成了。
然後,那個人過世了
是買了之後大約6年的時候。
孩子有三個。全都在遠方工作,沒有人打算當房東。
首先,期限來了。
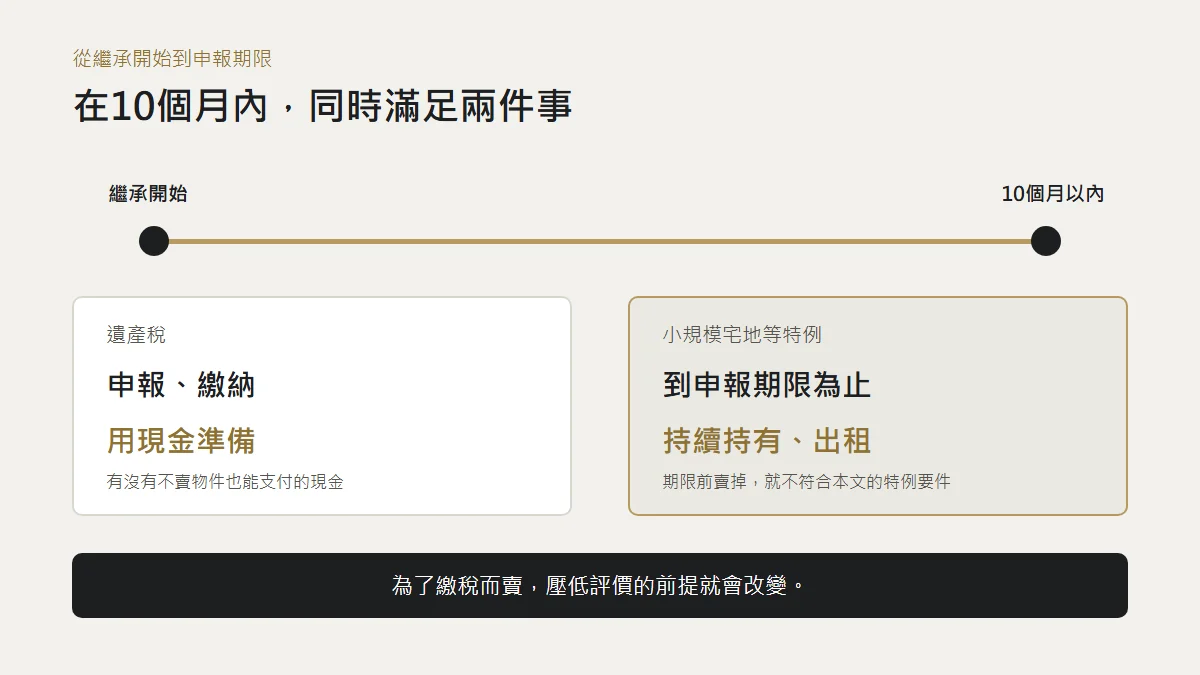
遺產稅的申報與繳納,是從得知過世之日的隔天起10個月以內。原則上,用現金。
三個人想。把那棟公寓賣掉,從那裡付就好。
但是,事情沒那麼簡單。
把評價減半的小規模宅地等特例,有持續持有到申報期限、並持續出租這個要件。
也就是說,在10個月以內賣掉的話,評價就不會減半。稅額會上升。
為了繳稅而賣,繳稅金額就會增加。
另外,還需要全員同意
說起來,本來就沒辦法馬上賣。
沒有遺囑的話,遺產在分割確定之前是三個人共有。
要賣共有的不動產,需要全員同意。只要有一個人說「再持有一陣子不也好嗎」,就會停在那裡。
而且,在分割沒談妥的情況下迎來申報期限,那個特例在那個時點就不能用。之後分割確定的話,雖然有追溯適用的空間,但需要為此辦理手續。
讀到這裡,我想你已經覺得麻煩了。
實際上,就是麻煩。
目的,是達成了的
有一件事先說清楚。
買的那個人的目的,是達成了的。
8,000萬日圓被評價為3,450萬日圓。如果維持現金,8,000萬日圓就會原封不動成為評價額。
制度用得正確。沒有失敗。
只是,被最佳化的是評價額。
而繼承人想要的是現金。
這兩者是不同的東西。
為了壓低評價,改成了不容易變現的形式。也可以這麼說。
不動產之所以評價較低,也是因為不容易賣。那種不容易賣,也同樣會落在繼承人身上。
要確認的,是兩件事
這並不是說用不動產做繼承對策不好。效果是確實存在的。
只是,我認為有兩件事先問清楚比較好。
第一。繼承人想不想持有那個物件。
想持有的話,評價降低就直接是利益。不想持有的話,就必須先決定好變現的安排。
第二。繳稅的現金,從哪裡出。
是否另外準備了不賣物件也能支付的現金。
這兩件事確定了的話,即使是同樣的對策,結果也會相當不同。
還有一個時期的問題。繼承前5年以內購買的出租用不動產,從令和9年1月1日以後的繼承起,正朝著不以路線價、而以交易價格為基礎來評價的方向進行修正(令和8年度稅制改正大綱、日本國稅廳的通達案)。這個案例是買了之後已過6年,所以到這裡為止的計算是成立的。如果買了之後馬上發生繼承,評價會大幅改變。
另外,這裡只停留在制度的說明。要件分得很細,個別的判定是稅理士(日本的稅務師)的範圍。
老家有時會寄紙箱來。
打開一看,裡面裝著大量的蔬菜。是好東西。買的話也要不少錢。
只是,我是一個人住。
冰箱裝不下,用完之前就壞了。想分給別人,平日也不太會見到人。
寄的一方,是想給我好東西。這是真的。
只是,給的一方想的是蔬菜的價值,收的一方想的是冰箱的容量吧。