
住宅ローンを抱えたまま、投資用の融資はどこまで受けられる?
住宅ローンの残債が7,600万円あっても、投資用の融資を受ける余地はあります。年収倍率と返済比率という二つの見方で、年収910万円の例を見ます。本文は2025年時点の回答で、金利を変えた試算を補足に付けています。
Q&Aサイトで、こんな質問に答えました。
不動産投資に興味があるのですが、自分に融資がおりる可能性はありますか。上場企業勤務、年収910万円。10か月前に都内に自宅を購入し、住宅ローンの残債は約7,600万円。その他の借入は無し。株の資産が約2,500万円あります。
有りますよ。可能性に限らずどれだけの余地があるのかもご案内します。2025年現在に関して記述します。
年収倍率で見る
パッケージローンと呼ばれる不動産業者との提携ローンでの条件ですと年収倍率が8倍~14倍程度まで見ることが出来ます。このバラツキは融資する金融機関によって異なる為です。
14倍なら総借りで1.3億円まで見れる訳ですから融資余地があるという事になりますよね。
返済比率で見る
次に銀行が融資を行う際に考える事は返済比率と言って月間のローン支払い額が総収入のどれ位の割合になっているかを見ます。
住宅ローンの月間の支払額が分かりませんが35年ローンで毎月18万円程度でしょうか。年間216万円のローン支払いは年収の23%に及びます。返済比率35%まで融資を見る金融機関であれば年間残り109万円までのローン支払いを許容すると考えます。
計算式は35%-23%=12% 910万円×12%=109万円となります。
この事から月の支払いが9万円程度のローンを組む事が可能であり総借りの与信と併せて考えると3500万円位までの1Rマンションなら買えるでしょうね。これだけ借りれれば概ねどこのものでも買える事でしょう。
アパートの場合
またアパートを検討する場合ですが、今度はプロパーローンと呼ばれる個人での信用評価が基準となります。
この場合所有物件の価値によって資産状況の評価が異なりますので各銀行に聞いてみないと分からないですが、年収倍率と総借り、返済比率の考え方は変わりませんから、5000万円程度までは融資余地があるかもしれませんね。ちょっと手持ち資金が心許ないのでアパートの中間金を入れると苦しくなるかもしれませんね。
とはいえ区分にせよアパートにせよ検討は出来そうですよ。
年齢と健康状態、個人信用情報が不明なので確実な事は何も言えませんが、恐らく大丈夫だろう位に思っていて良いでしょう。どうぞご検討ください。
補足:金利を変えて置き直すと(BENERU PRESS編集部)
本文は2025年時点の回答で、当時の低い金利を前提にしています。同じ考え方のまま、金利だけを変えて計算し直しました。数字はすべて仮定です。
年収倍率14倍、返済比率35%は、本文の目安をそのまま使います。どちらも金融機関に共通の基準ではありません。
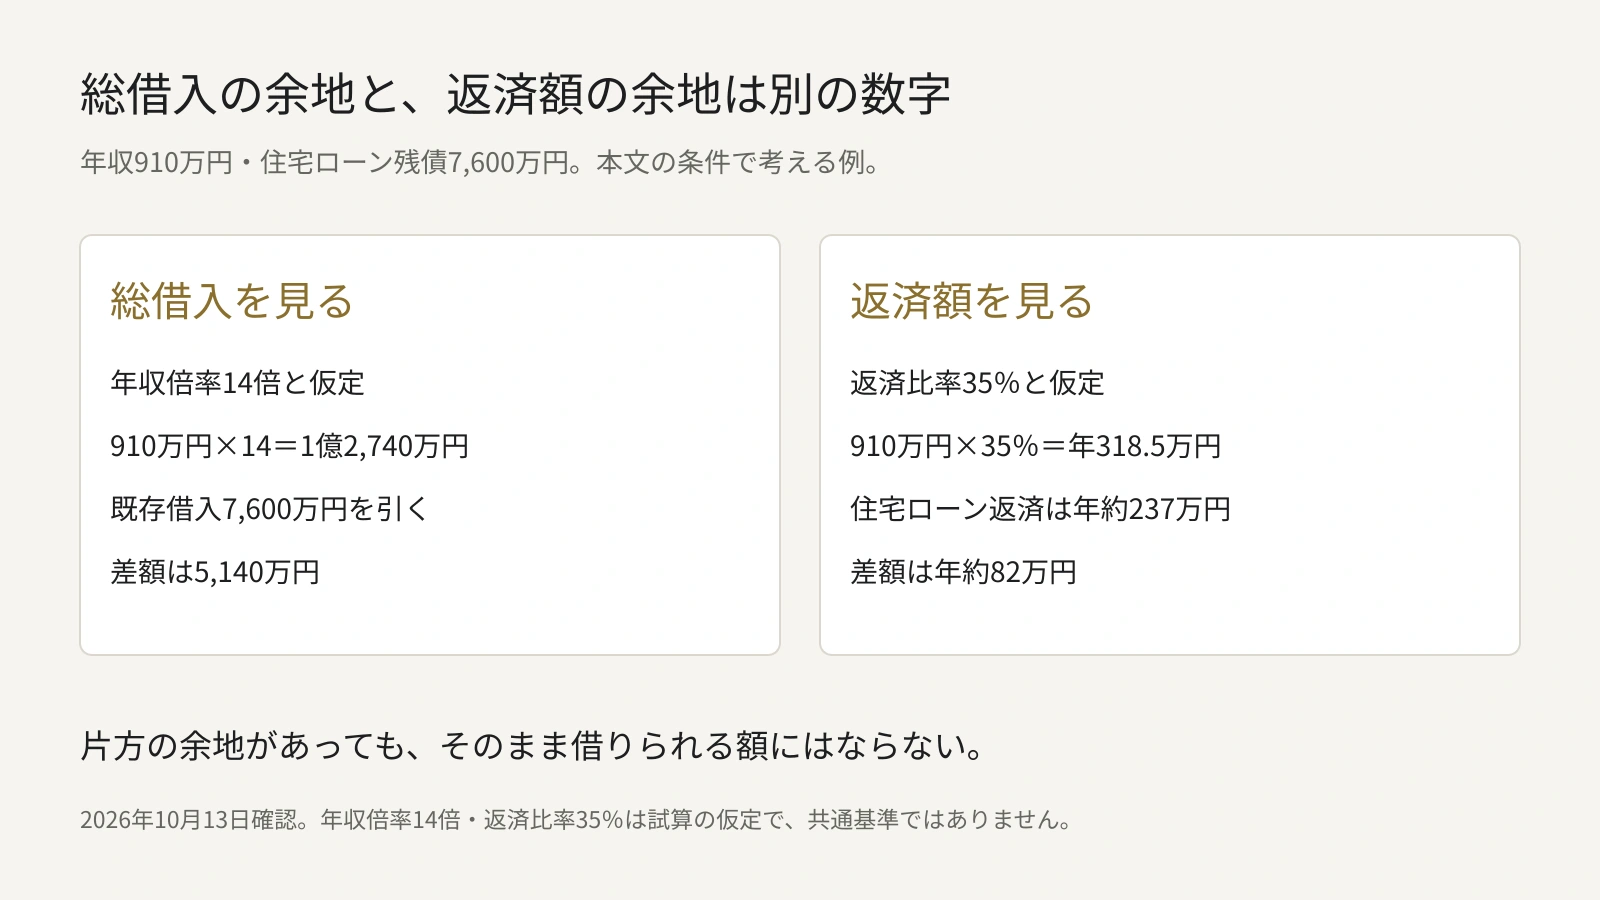
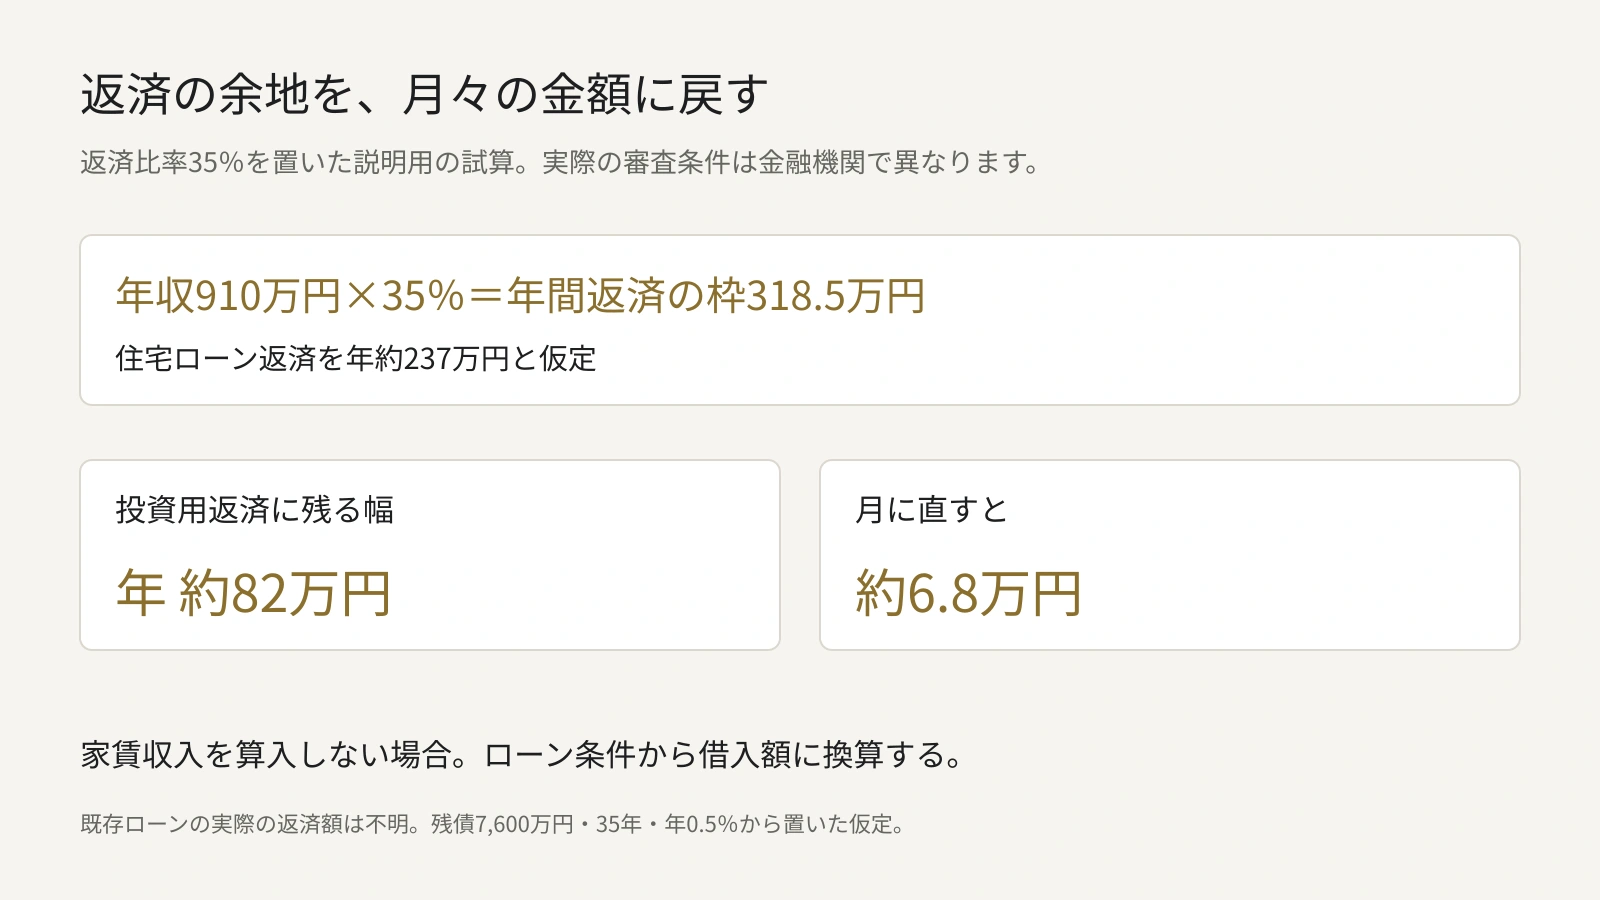
住宅ローンは、残債7,600万円を35年、金利0.5%で返すと置きます。返済は月約19.7万円、年約237万円で、年収910万円の約26%です。返済比率35%までとすると、投資用に残る枠は年約82万円、月約6.8万円になります。
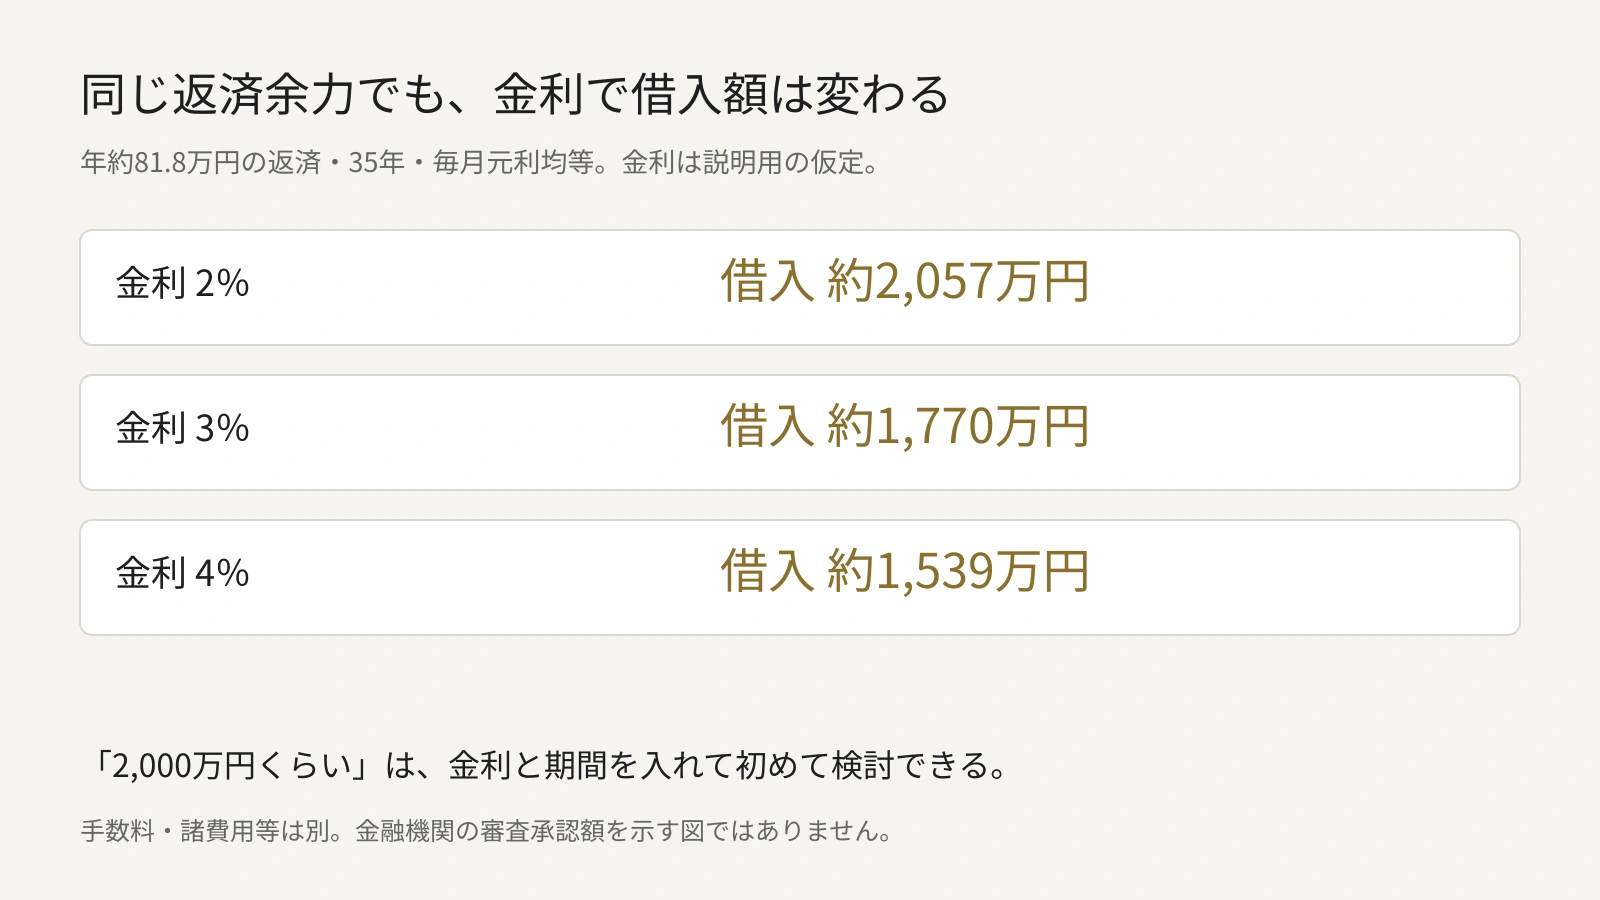
この枠で借りられる額は、35年返済で金利2%なら約2,057万円、3%なら約1,770万円、4%なら約1,539万円です。金利が上がるほど、同じ返済額で借りられる額は小さくなります。
これは家賃収入を計算に入れない場合の数字です。家賃収入を返済比率に織り込む金融機関なら、枠はこれより広がります。実際に検討するときは、ご自身の返済予定表の金額と、借りるローンの金利・期間を当てはめてください。
更新履歴
- 更新 本文を、筆者が2025年に書いた回答の内容に戻しました。金利を変えて計算し直した数字と図は、末尾の「補足」に分けています。