
背著房屋貸款,投資用的融資還能借到多少?
即使房屋貸款的剩餘貸款有7,600萬日圓,仍有借到投資用融資的空間。用年收入倍率和還款負擔比這兩種看法,來看年收入910萬日圓的例子。本文是2025年時點的回答,並在補充中附上改變利率的試算。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
我在問答網站上回答了這樣的問題。
我對不動產投資有興趣,我有可能借到融資嗎?在上市公司任職,年收入910萬日圓。10個月前在東京都內買了自宅,房屋貸款的剩餘貸款約7,600萬日圓。沒有其他借款。股票資產約2,500萬日圓。
有的。不只是可能性,我也說明有多少空間。以下是針對2025年現在的敘述。
用年收入倍率來看
在稱為套裝貸款、與不動產業者合作的貸款條件下,年收入倍率可以看到8倍~14倍左右。這個落差是因為融資的金融機構不同。
14倍的話,總借款可以看到1.3億日圓,所以就是有融資空間。
用還款負擔比來看
接下來,銀行在融資時會考慮的是還款負擔比,也就是看每月的貸款支付金額佔總收入多少比例。
我不知道房屋貸款每月的支付金額,35年貸款的話大概每月18萬日圓左右吧。每年216萬日圓的貸款支付,佔年收入的23%。如果是還款負擔比看到35%都能融資的金融機構,可以認為每年還能容許109萬日圓以內的貸款支付。
計算式是35%-23%=12% 910萬日圓×12%=109萬日圓。
由此可知,可以辦每月支付9萬日圓左右的貸款,和總借款的信用額度一起考慮的話,3,500萬日圓左右的1R公寓應該買得到。能借到這麼多的話,大致上哪裡的都買得到吧。
整棟公寓的情況
另外,考慮整棟公寓(apartment)的情況,這次會以稱為自營貸款(proper loan)的個人信用評價為基準。
這種情況,資產狀況的評價會依所持有物件的價值而不同,不問各家銀行是不知道的,但年收入倍率和總借款、還款負擔比的思考方式不會變,所以也許到5,000萬日圓左右都有融資空間。手邊資金有點不太夠,付整棟公寓的期中款可能會比較吃緊。
話雖如此,不論是區分所有公寓還是整棟公寓,看起來都可以考慮喔。
年齡、健康狀態、個人信用資訊都不清楚,所以我無法說任何確定的事,不過大概可以想成「應該沒問題吧」。請好好考慮。
補充:改變利率重新設定的話(BENERU PRESS編輯部)
本文是2025年時點的回答,以當時的低利率為前提。用同樣的思考方式,只改變利率重新計算。數字全部是假設。
年收入倍率14倍、還款負擔比35%,直接使用本文的參考值。兩者都不是金融機構共通的基準。
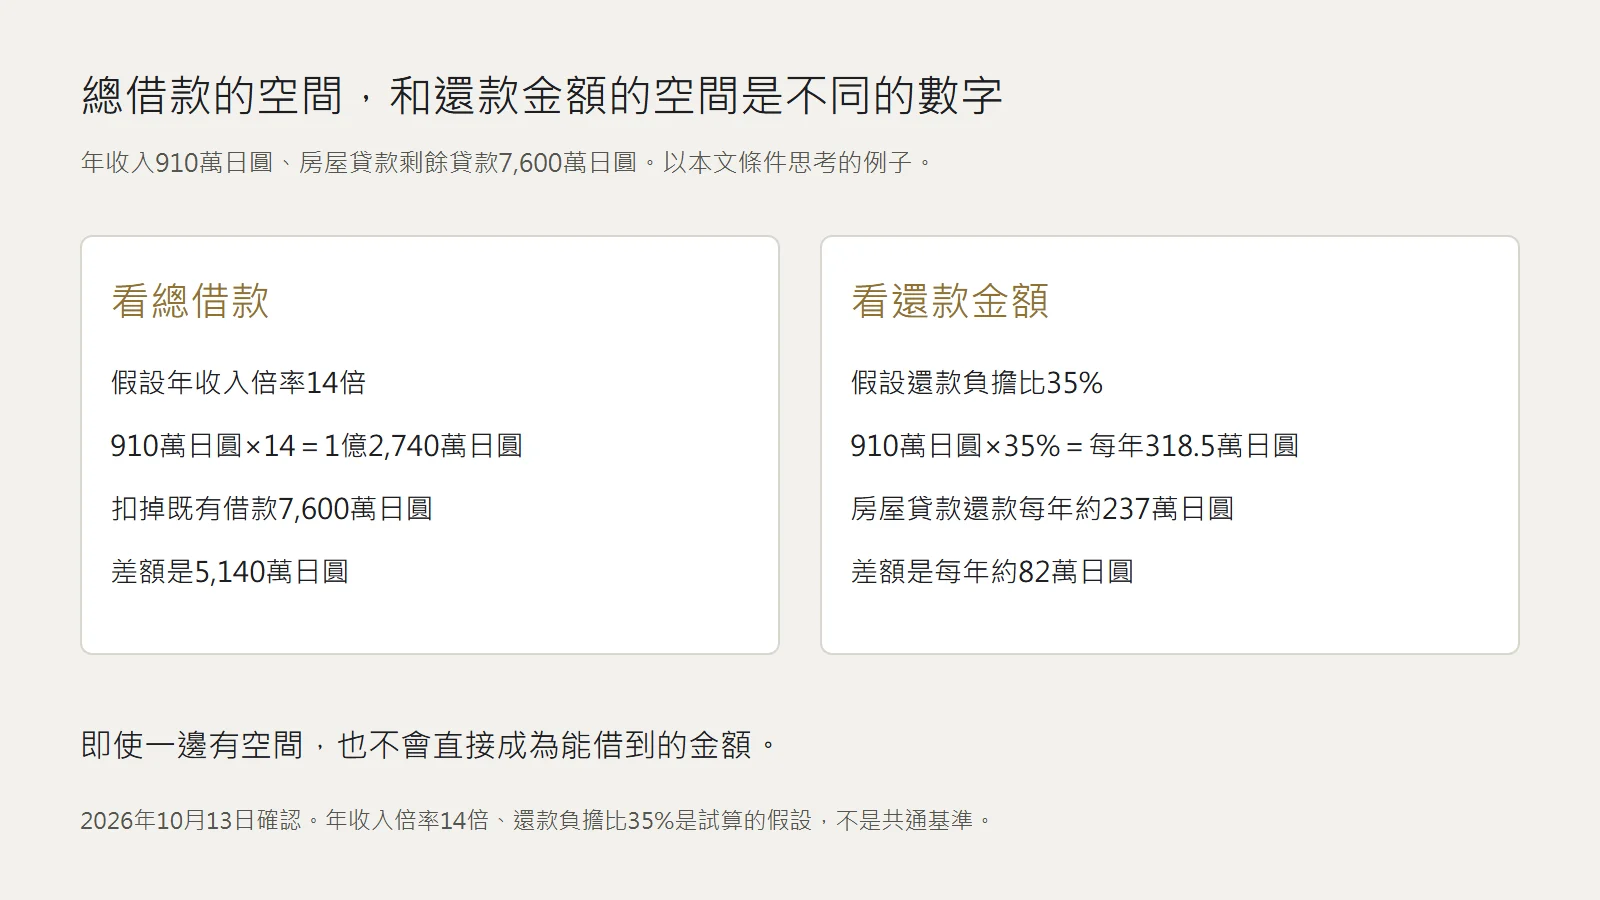
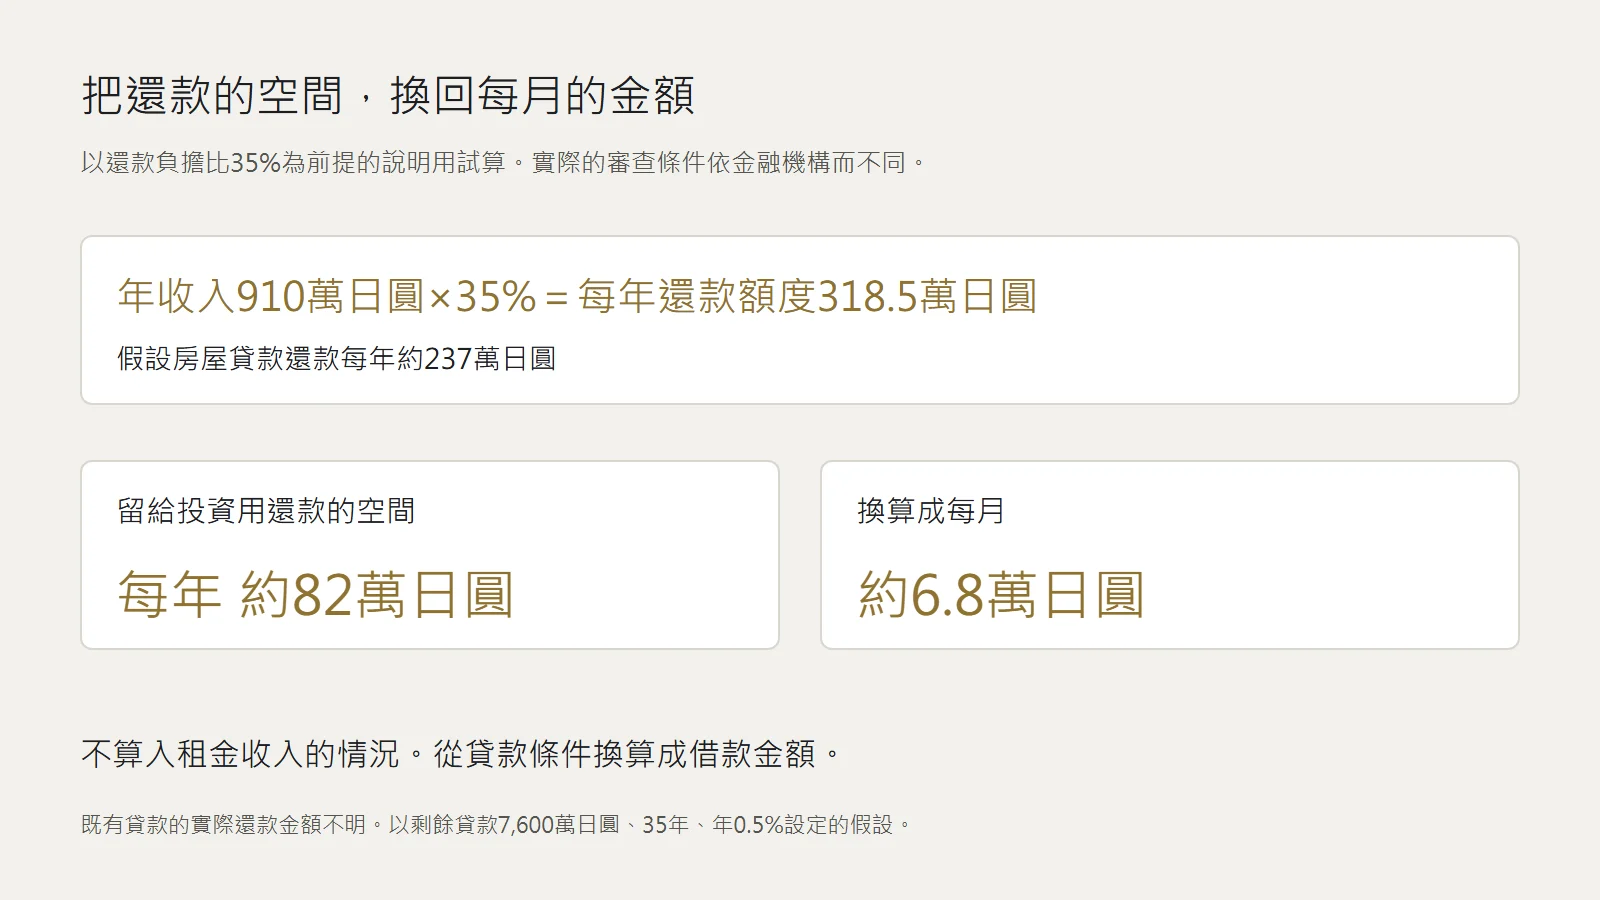
房屋貸款假設剩餘貸款7,600萬日圓用35年、利率0.5%償還。還款是每月約19.7萬日圓、每年約237萬日圓,約為年收入910萬日圓的26%。以還款負擔比35%為上限,留給投資用的額度是每年約82萬日圓、每月約6.8萬日圓。
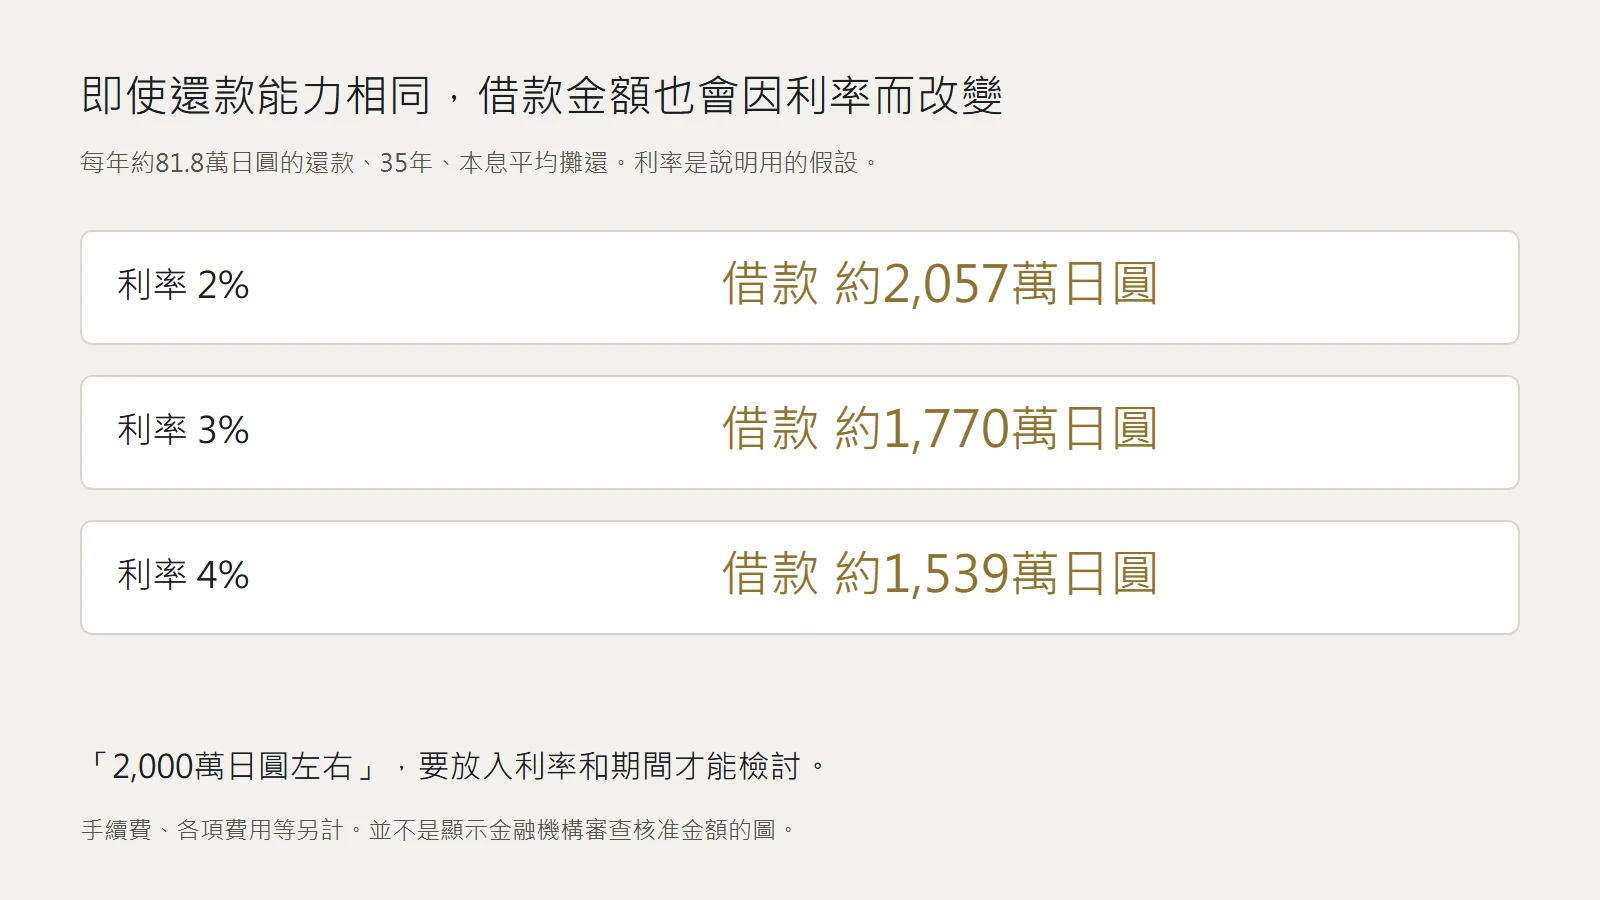
用這個額度能借到的金額,35年還款、利率2%約2,057萬日圓,3%約1,770萬日圓,4%約1,539萬日圓。利率越高,同樣的還款金額能借到的金額就越小。
這是不把租金收入算進去時的數字。如果是會把租金收入納入還款負擔比的金融機構,額度會比這更寬。實際考慮時,請套用你自己的還款計畫表上的金額,以及要借的貸款的利率・期間。