
能借到的金額,和可以借的金額不一樣
金融機構能貸出的金額,和自己能承受的借款金額是兩回事。從自掏腰包的容許金額反推借款上限,並整理不只看利率、也看貸款年限與每年還款金額的方法。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
上一篇,我們寫下了目的與計畫。
到這裡為止,全都是自己能決定的。
從這一篇開始就不一樣了。
融資的條件,不是自己能決定的。
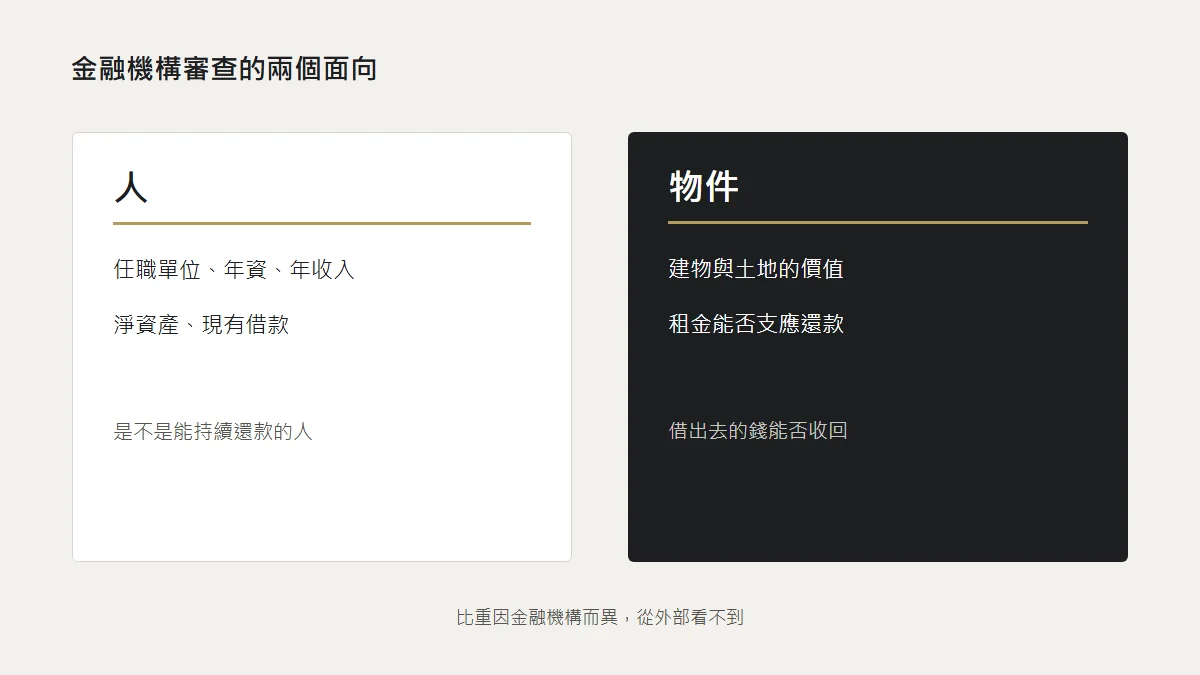
金融機構看的,是兩件事
大致區分的話,被看的是兩件事。
一是,人。
任職的公司、年資、年收入。以及,到上一篇為止做好的淨資產,和現有的借款。
第2篇請你把助學貸款和分期付款寫下來,就是因為要在這裡用到。就算自己沒有掌握,對方也會看到。
另一個是,物件。
那棟建築與土地有多少價值。以及,它產生的租金能不能支應還款。
兩者各看得多重,每家金融機構都不同。而且,這個權重並不公開。
所以,「能借多少?」這個問題,事前無法得到精確的答案。
只能去問。
不過,在問之前,有些事可以先決定。
能借到的金額和可以借的金額是兩回事
這是這一篇的核心。
金融機構決定的是「能貸出的金額」。那是對方判斷:錢會不會收不回來。
你決定的是「可以借的金額」。這取決於失衡時能不能撐得住。
兩者是完全不同的數字。
到上一篇為止,這條線其實已經畫好了。
請回想第3篇的D。能動用的現金150萬日圓,一年的剩餘15萬日圓。從那裡畫出了「一年30萬日圓的話能撐5年」這條線。
把這30萬日圓,換算成借款金額。
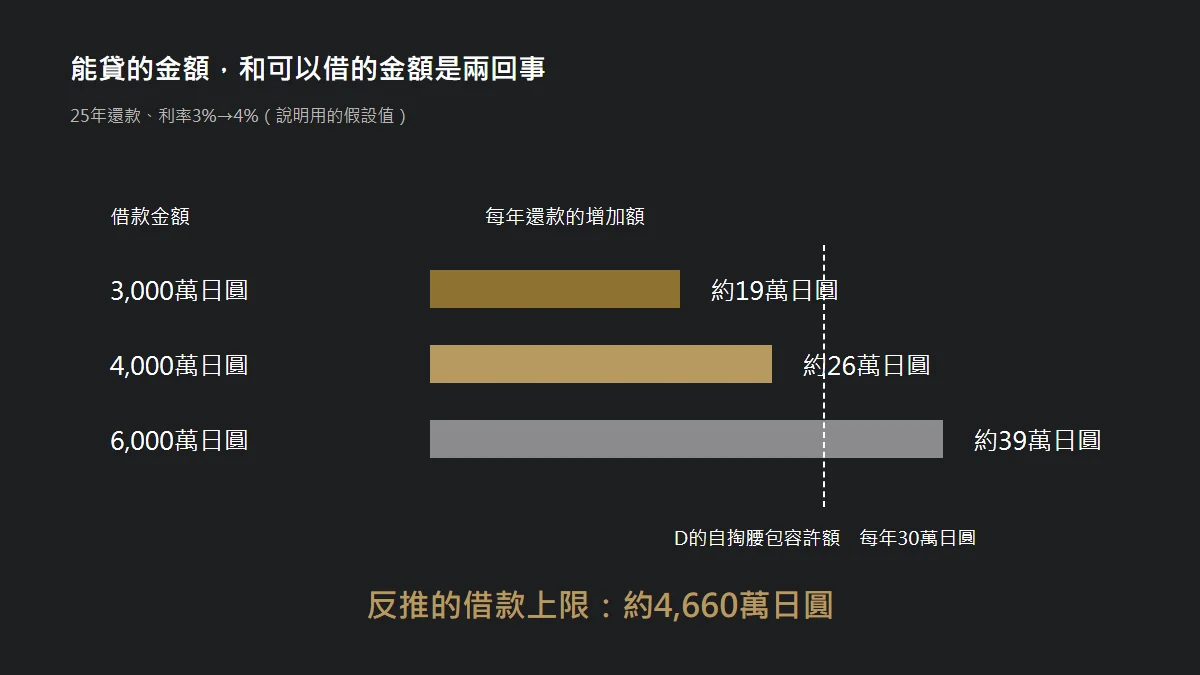
利率上升1個百分點,會增加多少
※以下的利率為說明用的假設值。
以25年還款的情況,利率從3%上升到4%時,每年的還款會增加這麼多。
- 借款3,000萬日圓:約19萬日圓
- 借款4,000萬日圓:約26萬日圓
- 借款6,000萬日圓:約39萬日圓
D的容許金額是一年30萬日圓。
反推回去,能承受利率上升1個百分點的借款金額,是約4,660萬日圓。
超過這個金額,光是利率變動1個百分點,就會超出能承受的幅度。而且是在出現空房之前。
就算金融機構說「最多能貸6,000萬日圓」,對D來說也是另一回事。
能貸出的金額和可以借的金額,就是這樣產生落差的。
而且,如果沒有自己的線,對方的線就會直接變成你的線。
第1篇寫到的「提案會變成基準」,在這裡也會發生。
比起利率,年限的影響更大
還有一個容易被忽略的地方。
利率是用百分比寫的,所以很好比較。因此,人很容易只盯著它看。
但是,決定每年要付出多少錢的,不只有利率。
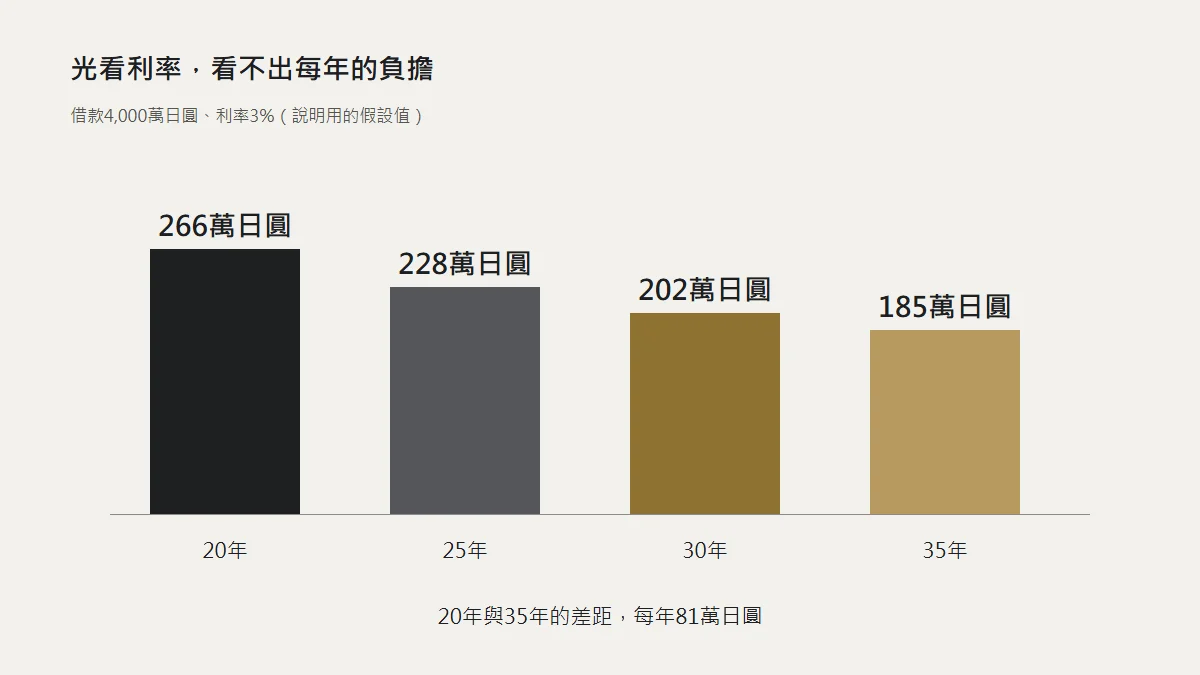
同樣利率3%,借4,000萬日圓的情況。改變年限。
- 20年:每年266萬日圓
- 25年:每年228萬日圓
- 30年:每年202萬日圓
- 35年:每年185萬日圓
20年和35年,一年相差81萬日圓。
請和剛才的「利率1個百分點,每年26萬日圓」比較看看。
年限相差15年,影響大約相當於利率相差將近3個百分點。
所以,只看利率來比較,判斷就會出錯。
在資料上看到利率時,請在旁邊放上每年的還款金額,再除以借款金額。
那個數字,就是實質的負擔率。
機動利率和固定利率,決定方式不同
最後,是利率的種類。
作為機動利率基準的短期基本利率(短期プライムレート),與日銀的政策利率連動。
作為固定利率指標的長期基本利率(長期プライムレート),以公債殖利率等為基準決定。
也就是說,長期利率並不是由日銀決定的。其中包含了對財政和海外利率等的市場看法。
如果籠統地說「利率上升了」,就會搞不清楚是在說哪一種。
而且,利率確實在變動。
日銀的政策利率,在2026年6月調升至1.00%左右,9月調升至1.25%左右(日本銀行,貨幣政策會議)。
利率上升不是假設,而是正在發生的事。
所以,先算好剛才那個「上升1個百分點會增加多少」,是有意義的。
條件不好的話,是不是不借比較好?
我們先從反方向想一次。
利率高、年限短。如果只拿得到這種條件,是不是放棄比較好?
也不一定。
條件不好,和無法成立是兩回事。
判斷的順序是這樣。
在那個條件下,每年的還款金額是多少。用它除以借款金額得出的數字,有沒有超過物件產生的投報率。
如果超過,不管利率多低,都留不下現金。
如果沒有超過,就算利率高也能成立。
而且,條件不會一輩子都這樣。累積了還款紀錄、淨資產增加之後,下一次的條件就會改變。
不過,條件越差,能承受的幅度就越窄。
所以,問題不是「借還是不借」,而是在那個條件下,最多能承受到多少。
把金額降下來,有時候即使條件不好也能成立。
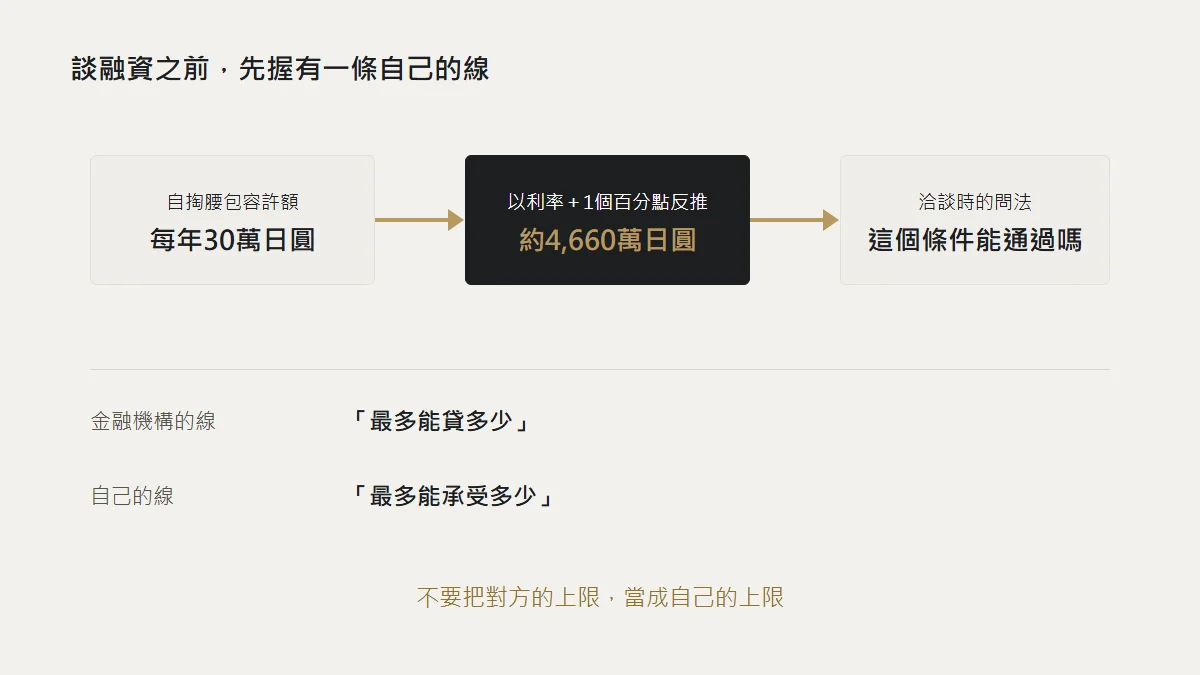
去談融資之前,我只舉一樣要帶去的東西。
從自己的自掏腰包容許金額反推出來的借款上限。
就這樣而已。
帶著這個去,就能不問「能借多少?」,而是問「這個條件、這個金額能通過嗎?」
問法改變,得到的資訊也會改變。
從下一篇開始,終於要看物件了。
帶著到目前為止的四個數字去看,同樣的資料應該會看起來完全不同。