
借りられる額と、借りていい額は違います
金融機関が貸せる額と、自分が耐えられる借入額は別です。持ち出し許容額から借入上限を逆算し、金利だけでなく返済期間と年間返済額を見る方法を整理します。
ごきげんよう、識名ネルです。
前回、目的と計画を書きました。
ここまでは、全部自分で決められました。
今回から変わります。
融資の条件は、自分では決められません。
金融機関が見ているのは、二つです
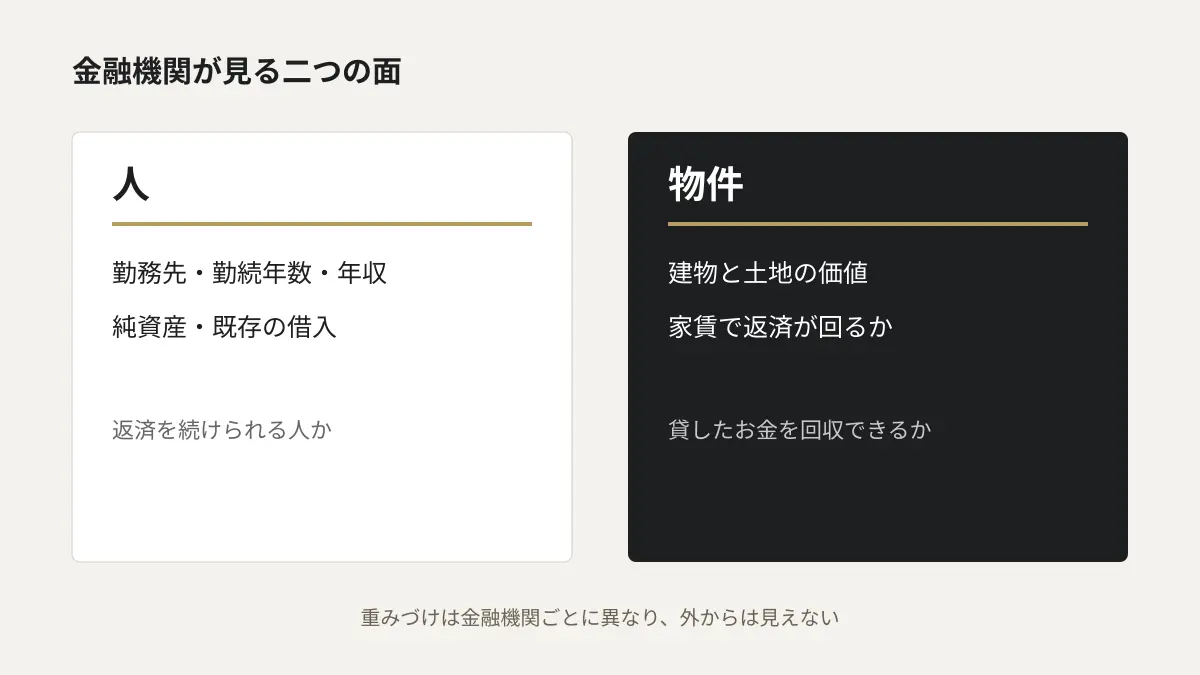
大きく分けると、見られているのは二つです。
一つは、人。
勤務先、勤続年数、年収。そして、前回までに作った純資産と、既存の借入。
2話目で奨学金や分割払いを書き出していただいたのは、ここで使うからです。自分が把握していなくても、相手は見ています。
もう一つは、物件。
その建物と土地にどれだけの価値があるか。そして、生む家賃で返済が回るか。
どちらをどれくらい重く見るかは、金融機関によって違います。そして、その重みづけは公開されていません。
だから、「いくら借りられますか」に、事前に正確な答えは出ません。
聞いてみるしかない。
ただ、聞く前に決めておけることがあります。
借りられる額と、借りていい額は別です
ここが今回の中心です。
金融機関が決めるのは「貸せる額」です。それは、返ってこなくならないか、という相手側の判断です。
あなたが決めるのは「借りていい額」です。これは、崩れたときに耐えられるかで決まります。
二つは、まったく別の数字です。
前回までに、この線をもう引いてあります。
3話目のDさんを思い出してください。動かせる現金が150万円、年の余りが15万円。そこから「年30万円なら5年もつ」という線を出しました。
この30万円を、借入額に翻訳します。
金利が1ポイント上がると、いくら増えるか
※以下の金利は説明用の仮定値です。
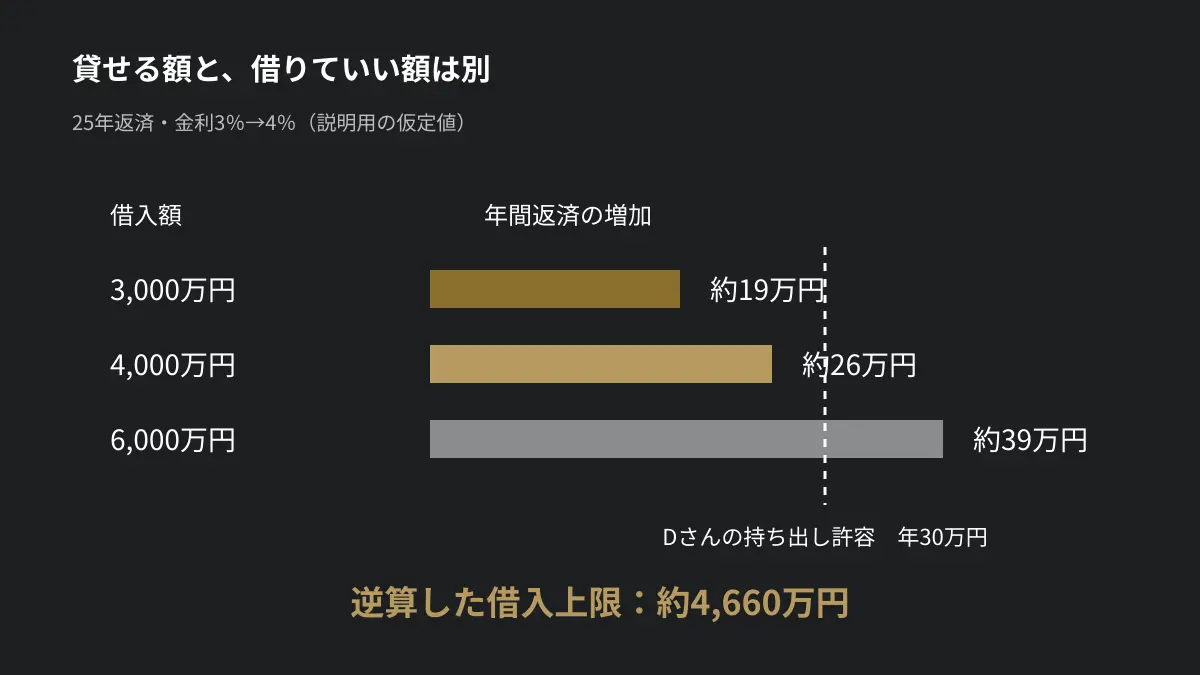
25年で返す場合、金利が3%から4%へ上がると、年間の返済はこれだけ増えます。
- 借入3,000万円:約19万円
- 借入4,000万円:約26万円
- 借入6,000万円:約39万円
Dさんの許容は年30万円でした。
逆算すると、金利1ポイントの上昇に耐えられる借入額は、約4,660万円。
これを超えると、金利が1ポイント動いただけで、耐えられる幅を超えます。空室が出る前に、です。
金融機関が「6,000万円まで貸せます」と言ったとしても、Dさんにとっては別の話です。
貸せる額と、借りていい額は、こういう風にずれます。
そして、自分の線を持っていなければ、相手の線がそのまま自分の線になります。
1話目に書いた「提案が基準になる」というのは、ここでも起きます。
金利より、期間のほうが効きます
もう一つ、見落とされやすいものがあります。
金利は、パーセントで書いてあるので比べやすい。だから、そこばかり見てしまいます。
でも、毎年出ていくお金を決めているのは、金利だけではありません。
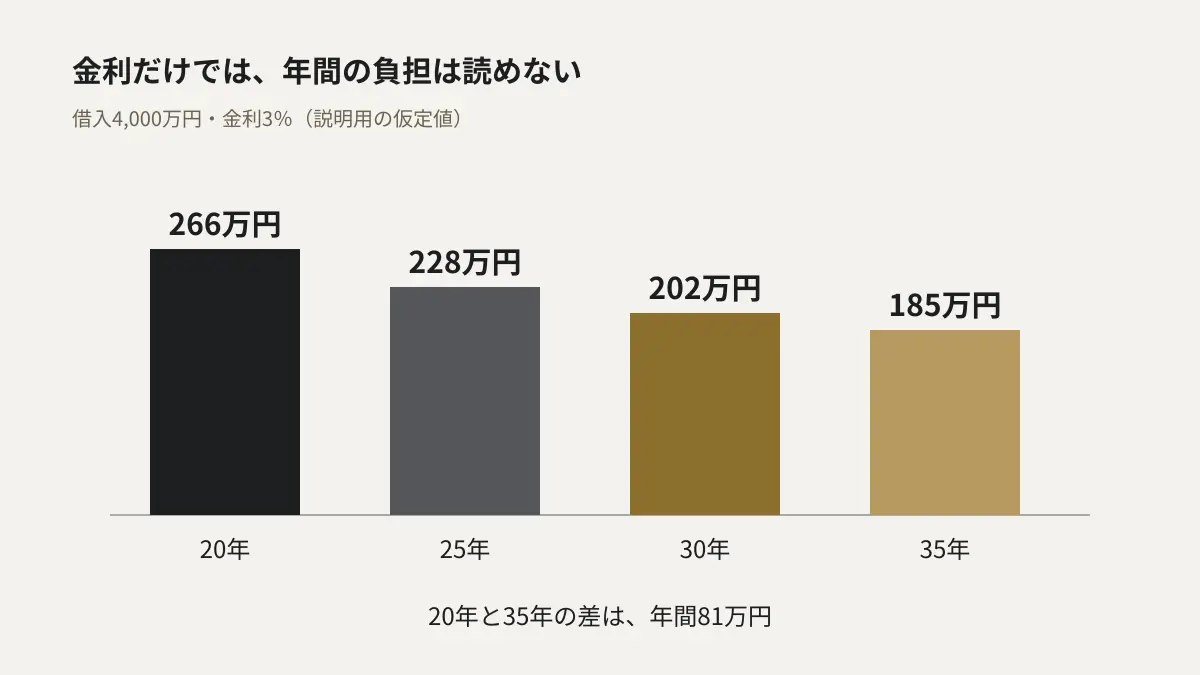
同じ金利3%で、4,000万円を借りる場合。期間を変えます。
- 20年:年266万円
- 25年:年228万円
- 30年:年202万円
- 35年:年185万円
20年と35年で、年に81万円違います。
先ほどの「金利1ポイントで年26万円」と比べてください。
期間が15年違うことは、金利が3ポイント近く違うのと同じくらい効きます。
だから、金利だけを見て比べると判断を間違えます。
資料で金利を見たら、その隣に年間の返済額を置いて、借入額で割ってみてください。
その数字が、実質の負担率です。
変動と固定は、決まり方が違います
最後に、金利の種類。
変動金利の基準になる短期プライムレートは、日銀の政策金利に連動します。
固定金利の指標になる長期プライムレートは、国債の利回りなどを基準に決まります。
つまり、長期金利は日銀が決めているわけではありません。財政や海外金利を含む市場の見方が入ります。
「金利が上がった」と一括りにすると、どちらの話か分からなくなります。
そして、金利は実際に動いています。
日銀の政策金利は、2026年6月に1.00%程度、9月に1.25%程度へ引き上げられました(日本銀行、金融政策決定会合)。
金利が上がることは仮定の話ではなく、起きていることです。
だから、さきほどの「1ポイント上がったらいくら増えるか」を先に計算しておく意味があります。
条件が悪いなら、借りないほうがいいのでしょうか
一度、反対側から考えてみます。
金利が高い、期間が短い。そういう条件しか出なかったら、やめたほうがいいのか。
そうとも限りません。
条件が悪いことと、成立しないことは別です。
判断の順番はこうなります。
その条件で、年間の返済額がいくらになるか。それを借入額で割った数字が、物件が生む利回りを超えていないか。
超えていれば、どんなに金利が低くても現金は残りません。
超えていなければ、金利が高くても成立します。
そして、条件は一生そのままではありません。返済の実績がつき、純資産が積み上がれば、次の条件は変わります。
ただ、条件が悪いほど、耐えられる幅は狭くなります。
ですから「借りるか、借りないか」ではなく、その条件なら、いくらまでなら耐えられるか。問いはこちらです。
金額を下げれば、悪い条件でも成立することがあります。
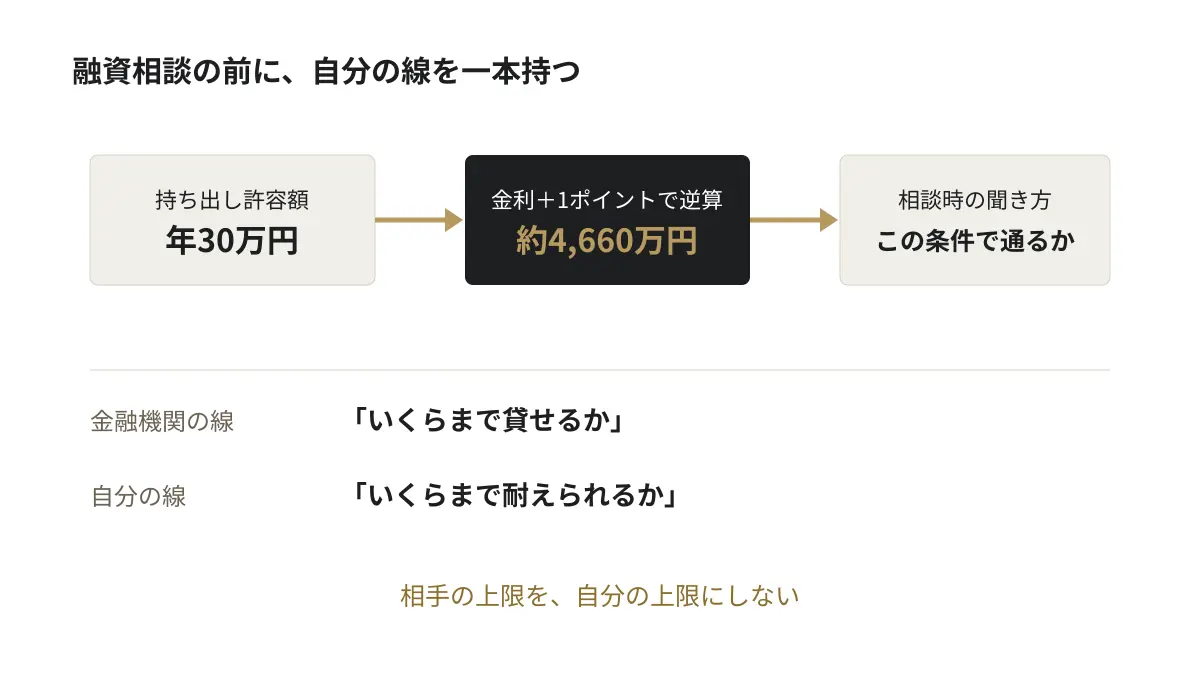
融資の話をしに行く前に、持っていくものを一つだけ挙げます。
自分の持ち出し許容額から逆算した、借入の上限。
これだけです。
これを持っていくと、「いくら借りられますか」ではなく「この条件でこの額は通りますか」と聞けます。
聞き方が変わると、返ってくる情報も変わります。
次回から、ようやく物件を見ます。
ここまでの四つの数字を持った状態で見ると、同じ資料が別のものに見えるはずです。