
資料の利回りは、まだ自分の数字ではありません
表面利回りから空室、経費、返済を順に引き、自分が投じた金額に対する数字へ変換します。
ごきげんよう、識名ネルです。
ようやく物件を見ます。
重いと思いますが、先に四つの数字を準備しました。
- 出せる自己資金
- 毎年追加できる投資原資
- 崩れたときの持ち出し許容額
- そこから逆算した借入の上限
この四つがあると、物件資料の読み方が変わります。
資料の利回りは、まだ自分の数字ではありません
物件資料には、たいてい利回りが書いてあります。
その数字は、ほとんどの場合表面利回りです。
満室だった場合の年間家賃を、価格で割ったもの。
嘘ではありません。ただ、あなたの数字でもありません。
そこから四段階で落としていきます。
四段階で、自分の数字にします
※以下は説明用の架空事例です。
価格5,000万円。満室想定の年間家賃が400万円。
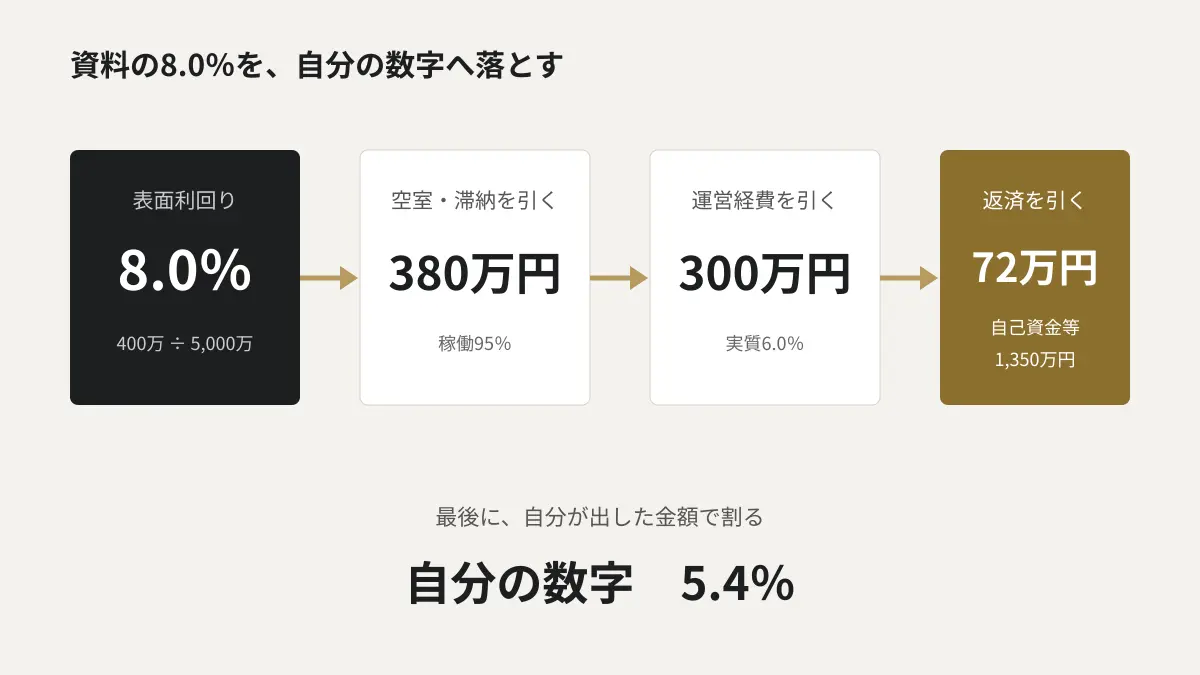
第一段階:表面利回り
400万 ÷ 5,000万 = 8.0%
資料に書いてあるのは、ここまでです。
第二段階:空室と滞納を引く
満室がずっと続くことはありません。仮に5%とします。
400万 × 95% = 380万円
第三段階:運営経費を引く
管理委託料、共用部の光熱と清掃、修繕、保険、固定資産税。仮に年80万円。
380万 − 80万 = 300万円
価格で割ると、実質6.0%。
8.0%が6.0%になりました。ここまでは、誰が計算しても同じです。
第四段階:自分の条件を入れる
ここからが、人によって変わります。
自己資金1,000万円、借入4,000万円。金利3%、25年。
年間の返済は228万円。
300万 − 228万 = 手元に残る現金 72万円
そして、実際に投じたのは自己資金1,000万円と諸費用350万円で、1,350万円です。
72万 ÷ 1,350万 = 5.4%
資料に8.0%と書いてあった数字が、自分の数字では5.4%になりました。
どちらも正しい計算です。測っているものが違います。
ここで初めて、自分の線と照らせます
5.4%という数字が出ました。
これが高いのか低いのかは、まだ分かりません。
見るべきは、崩れたときにどうなるかです。
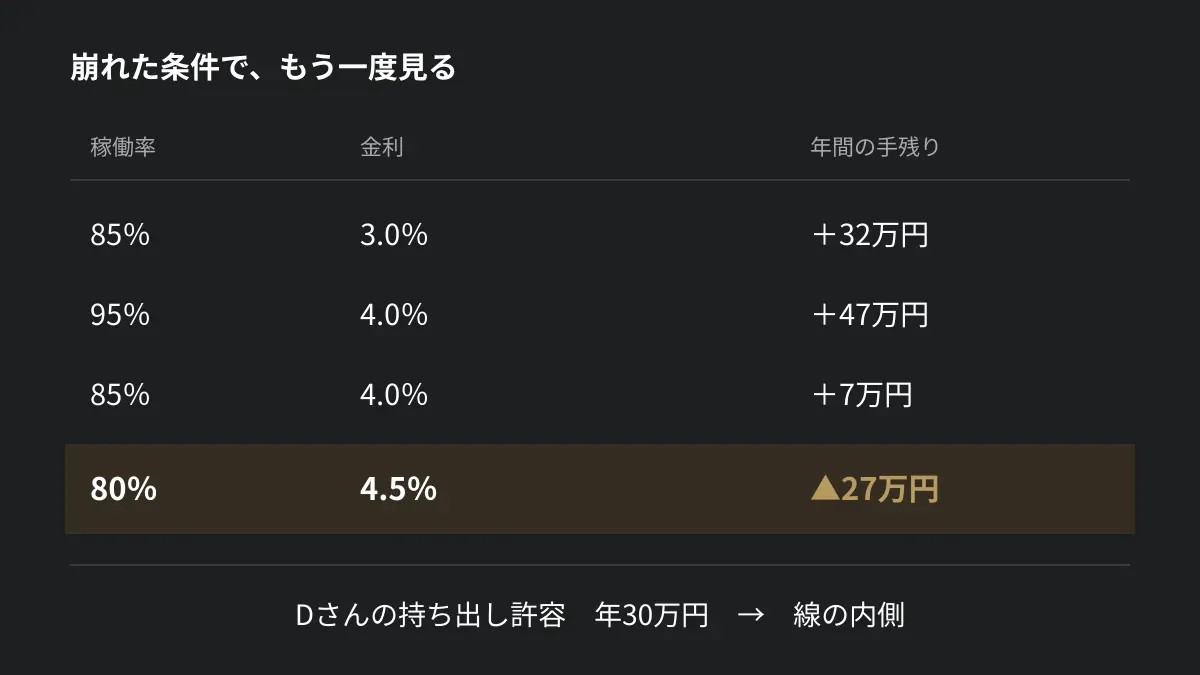
運営経費は変わらないとして、稼働率と金利を動かします。
- 稼働85%・金利3%:32万円
- 稼働95%・金利4%:47万円
- 稼働85%・金利4%:7万円
- 稼働80%・金利4.5%:▲27万円
最後の行で、初めてマイナスになります。財布から年27万円出すことになります。
そこで、3話目を見ます。
Dさんの持ち出し許容額は、年30万円でした。
27万円は、その中に収まっています。
さらに5話目で、金利1ポイントの上昇に耐えられる借入上限を約4,660万円と出しました。
この物件の借入は4,000万円。これも収まっています。
つまり、
この物件は、Dさんの条件に収まります。
良い物件だ、とは書いていません。
Dさんの条件に収まる、とだけ書いています。
同じ物件を、持ち出し許容額が年10万円の方が見れば、収まりません。
1話目で書いたことが、ここで数字になりました。
同じ情報でも、受け取る人の状態によって意味が変わる。
資料に載っていないもの
計算ができたので、もう十分に見えます。
ただ、今の計算はすべて資料に載っている数字でやっています。
載っていないものを、思いつくまま並べます。
現行の家賃は、今募集しても同じ額で決まるか。
入居者はいつから住んでいるか。契約時期が全部固まっていないか。
過去にどんな修繕をしてきたか。そして、これから何が来るか。
駐輪場は溢れていないか。ゴミ置き場はどうか。外廊下に洗濯物が干せるか。
このあたりは、賃料と空室期間に直接効きます。そして、どれも資料には載りません。
載らないのは、隠されているからではありません。資料は物件の概要を示すためのもので、暮らしを示すためのものではない。それだけのことです。
ただ、比較できるものを並べているうちに、比較できないものが視界から消えます。
計算が収まったあとに、ここを聞きに行くことになります。
条件に合う物件が、見つからない場合
一度、反対側から考えてみます。
自分の線に収まる物件が、どこにもない。
これは普通に起きます。というより、たいていそうです。
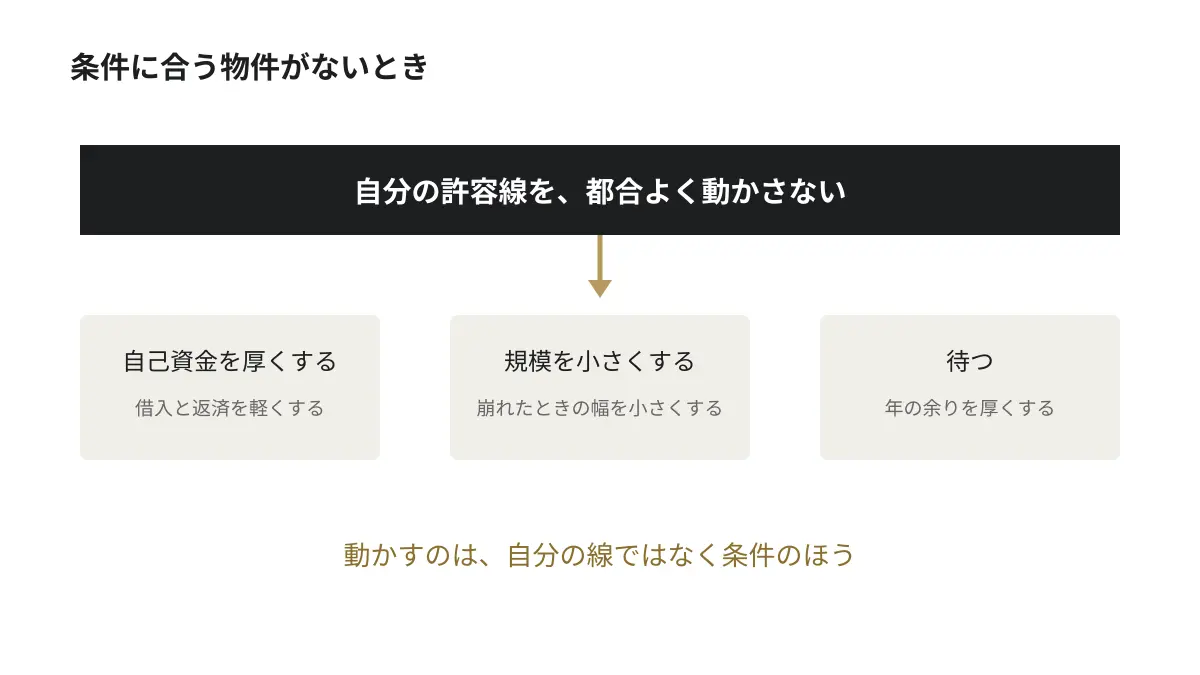
そのときにやってはいけないのは、線のほうを動かすことです。
持ち出し許容額を年30万円から50万円に引き上げれば、選べる物件は増えます。ただ、その50万円はどこから出すのか。
動かすべきなのは、線ではなく条件のほうです。
自己資金を厚くすれば、借入が減って返済が軽くなります。
規模を小さくすれば、崩れたときの幅も小さくなります。
それでも収まらないなら、今は待つ時期です。
待つというのは、何もしないことではありません。年の余りを厚くして、持ち出し許容額を上げる。それが次にやることです。
条件が合わない物件を無理に通すより、そのほうが早いと思います。
資料を見たら、四段階で落としてみてください。
表面。空室を引いて。経費を引いて。返済を引いて。
最後に、自分が出した金額で割る。
そして、稼働率85%と金利+1ポイントで、もう一度。
そこで残る金額が、自分の線の内側か。
これだけです。
次回は、この計算に使った指標をもう少し丁寧に見ます。
表面と実質。利回りと返済の関係。そして、数字の作り方で見え方が変わるところを。