
同じ物件で、利回りは五つ出ます
同じ物件から五つの利回りが出る理由を示し、比較では分子と分母を揃え、最終判断では金額に戻す方法を解説します。
ごきげんよう、識名ネルです。
前回、物件資料の数字を四段階で落としました。
今回は、そのとき使った指標をもう少し丁寧に見ます。
先に結論を言っておきます。
同じ物件で、利回りは五つ出ます。
同じ物件で、五つ出してみます
※以下は説明用の架空事例です。
価格5,000万円。諸費用が350万円なので、実際に投じたのは5,350万円。
満室想定の年間家賃が400万円。ただ今は1室空いていて、現況の家賃は370万円。
運営経費が年80万円。
この条件で、利回りを計算します。
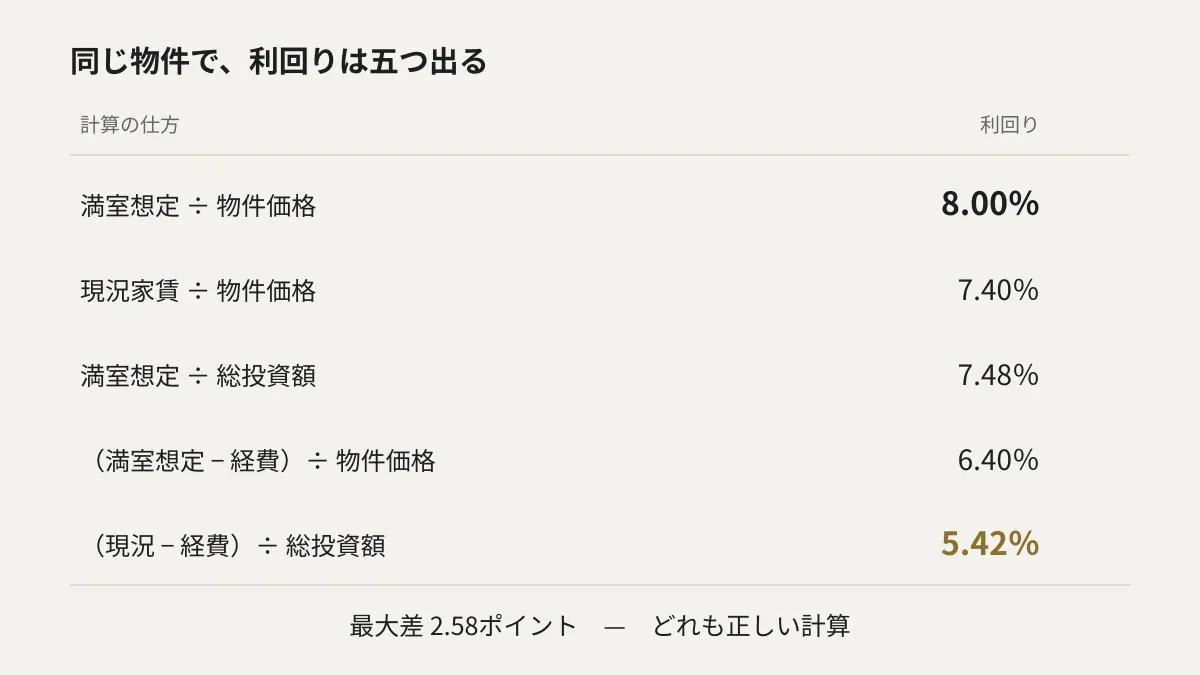
| 計算の仕方 | 利回り |
|---|---|
| 満室想定 ÷ 物件価格 | 8.00% |
| 現況家賃 ÷ 物件価格 | 7.40% |
| 満室想定 ÷ 総投資額 | 7.48% |
| (満室想定−経費)÷ 物件価格 | 6.40% |
| (現況−経費)÷ 総投資額 | 5.42% |
一番上が8.00%。一番下が5.42%。
差は2.58ポイントあります。
そして、どれも正しい計算です。
嘘をついているわけでも、誤表示でもありません。分子と分母に何を置くかを変えただけです。
利回りという語に、定義がありません
ここから導けることが一つあります。
利回りで物件を比べることは、できません。
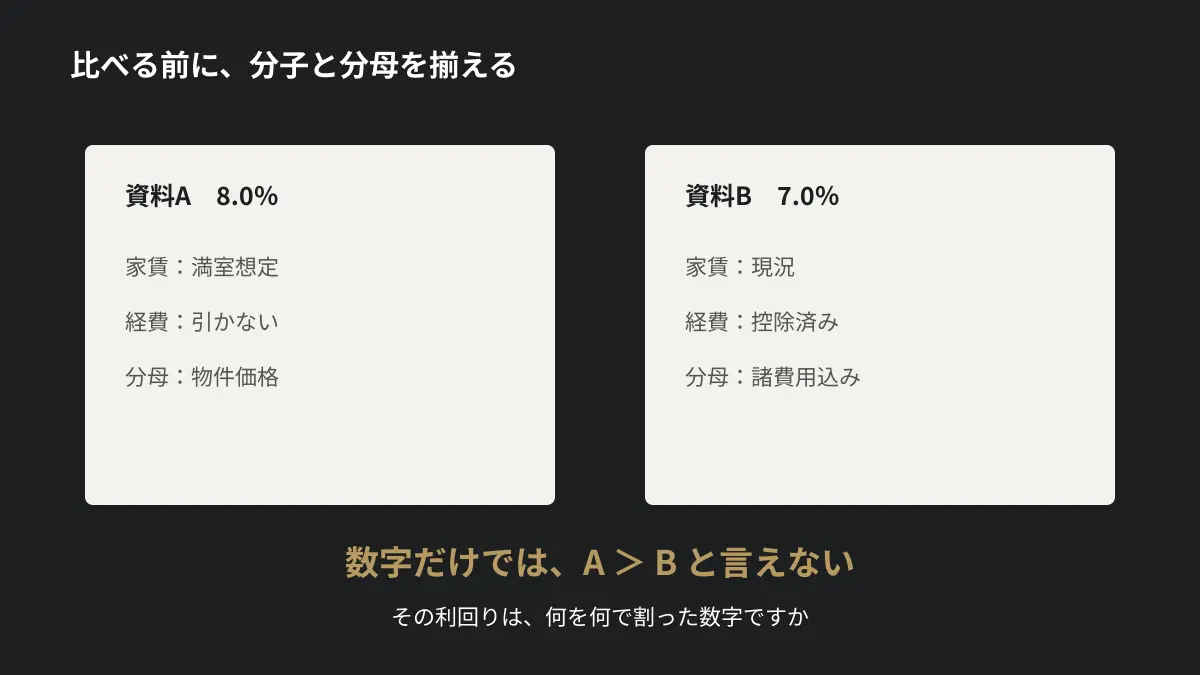
資料Aに8.0%、資料Bに7.0%と書いてあったとします。
Aが満室想定の表面で、Bが現況の実質だったら。
実質で揃えて比べれば、Bのほうが高いことがあります。
だから、利回りの数字を見たら、こう聞いてください。
その利回りは、何を何で割った数字ですか。
家賃は満室想定か現況か。経費は引いているか。分母は価格か、諸費用込みか。
この三つを揃えないと、比較になりません。
そして、揃えるのは自分でやることになります。資料の書き方は統一されていません。
率で比べると、もう一つ間違えます
もう一つ、よくある間違いがあります。
返済の負担を率で出すとき、こう計算します。
年間の返済額 ÷ 借入額
4,000万円を金利3%、25年で借りると、年間の返済は228万円。
228万 ÷ 4,000万 = 5.69%
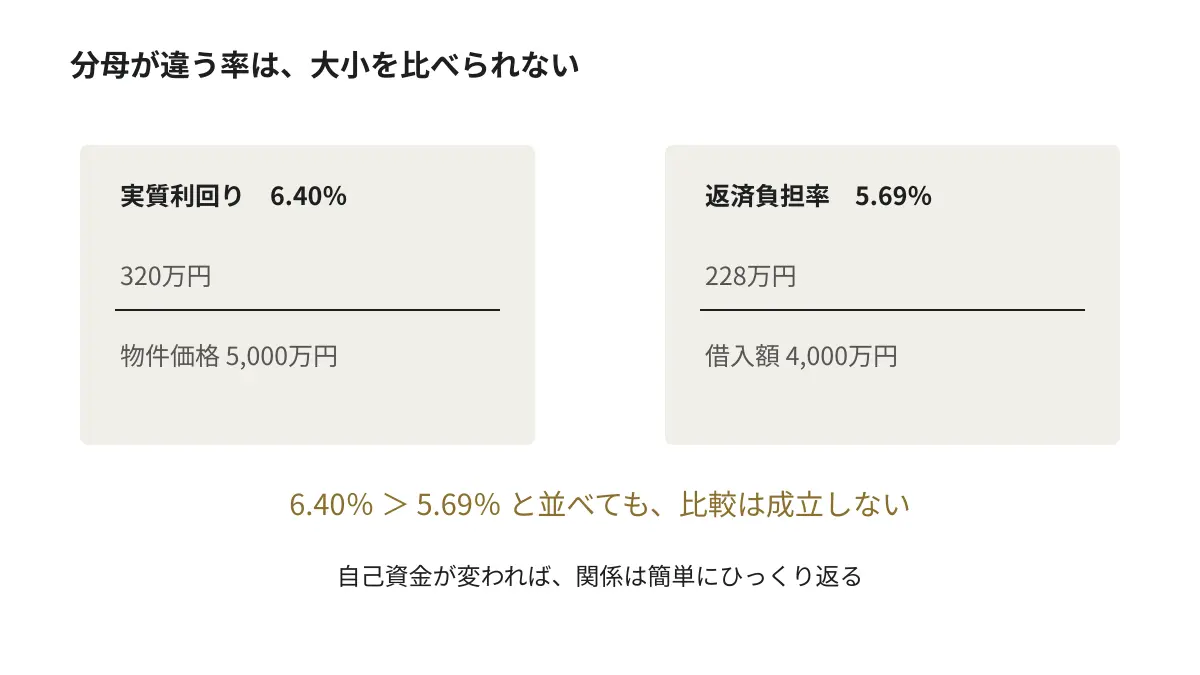
さっきの実質利回りは6.40%でした。
6.40% > 5.69%。利回りが負担率を上回っているので、残る。
こう考えたくなりますが、この比較は正確ではありません。
実質利回り6.40%の分母は、物件価格5,000万円です。
負担率5.69%の分母は、借入額4,000万円です。
分母が違う数字を並べて、大小を比べています。
自己資金の割合が変われば、この関係は簡単にひっくり返ります。
金額で比べれば、間違えません
ではどうするか。
率をやめて、金額で比べます。
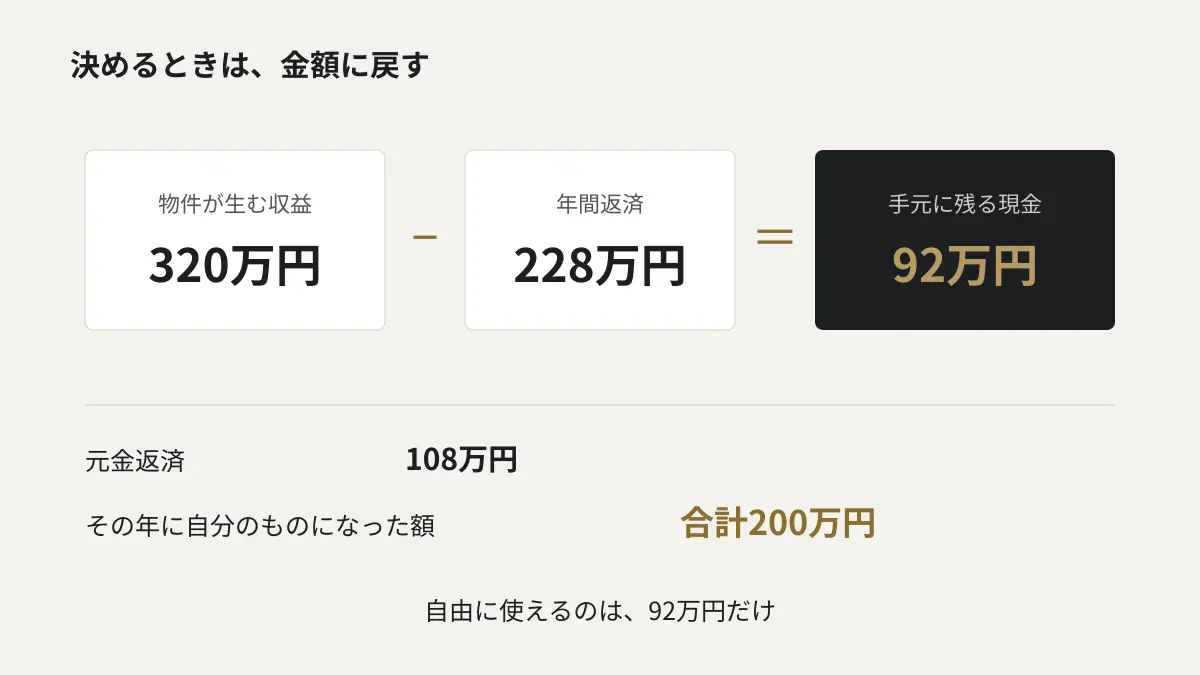
- 物件が生む収益(満室想定−経費):320万円
- 年間の返済:228万円
- 差:92万円
これだけです。
分母を気にする必要がありません。入ってくる金額から、出ていく金額を引く。
現況の370万円で計算すれば、290万 − 228万 = 62万円。
利回りを五つ計算するより、こちらのほうが早くて確実です。
率は、規模の違うものを並べるときに便利です。ただ、分母を揃える手間がかかります。
自分が買うかどうかを決めるだけなら、金額で十分です。
では、利回りは無意味なのでしょうか
一度、反対側から考えてみます。
定義がばらつくのなら、利回りを見る意味はないのか。
そうでもありません。
利回りには、金額にはない便利さがあります。
価格帯の違う物件を並べて、あたりをつけるとき。地域の相場感を持つとき。
5,000万円の物件と、1億円の物件を金額で並べても、すぐには比べられません。率にすれば並べられます。
だから、使い分けになります。
探すときは率。決めるときは金額。
広く見渡す段階では、率で絞り込んで構いません。
ただ、最後に買うかどうかを決めるときに率を見ていると、分母の違いで足をすくわれます。
もう一つだけ、見る数字があります
最後に、忘れられがちなものを。
ここまでの計算は、すべて現金の話です。
でも、年間の返済228万円の中には、元金が入っています。
初年度なら、利息が120万円、元金が108万円くらい。
元金は通帳から消えますが、借金がその分減っています。消えたのではなく、移っただけです。
だから、手元に残る92万円と、元金の108万円。
合わせて200万円が、その年に自分のものになっています。
ただし、自由に使えるのは92万円だけです。
この二つを混ぜると、「儲かっているはずなのにお金がない」という状態になります。
1話目で、キャッシュフローだけで成果は測れないと書きました。
その話が、ここで数字になります。
資料で利回りを見たら、一つだけ聞いてください。
何を何で割った数字か。
そして、自分で決めるときは、率をやめて金額に戻す。
入ってくる金額から、出ていく金額を引く。残った金額が、自分の線の内側か。
次回は、その計算が崩れるときの話をします。
何が起きるかではなく、起きると分かっていることと、分からないことを分けるところからです。