
同一個物件,可以算出5種投報率
說明為什麼同一個物件會算出5種投報率,比較時如何對齊分子與分母,以及最終判斷時如何回到金額。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
上一篇,我們把物件資料的數字分4個階段往下調。
這一篇,要更仔細地看當時用到的指標。
先說結論。
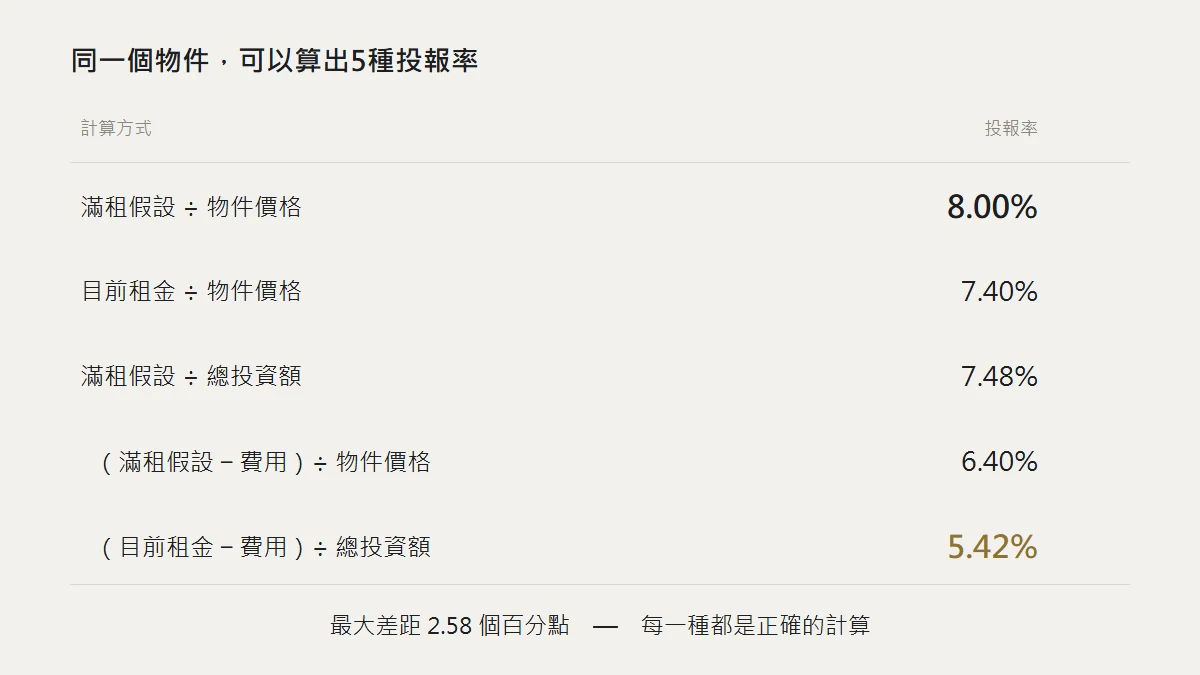
同一個物件,可以算出5種投報率。
用同一個物件,算出5種看看
※以下為說明用的虛構案例。
價格5,000萬日圓。購屋相關費用350萬日圓,所以實際投入的是5,350萬日圓。
滿租假設的年租金為400萬日圓。但現在有1間空房,目前的租金是370萬日圓。
營運費用每年80萬日圓。
用這些條件來計算投報率。
| 計算方式 | 投報率 |
|---|---|
| 滿租假設 ÷ 物件價格 | 8.00% |
| 目前租金 ÷ 物件價格 | 7.40% |
| 滿租假設 ÷ 總投資額 | 7.48% |
| (滿租假設−費用)÷ 物件價格 | 6.40% |
| (目前−費用)÷ 總投資額 | 5.42% |
最上面是8.00%。最下面是5.42%。
相差2.58個百分點。
而且,每一個都是正確的計算。
既不是說謊,也不是標示錯誤。只是改變了分子和分母放什麼而已。
「投報率」這個詞,沒有定義
從這裡可以導出一件事。
用投報率比較物件,是做不到的。
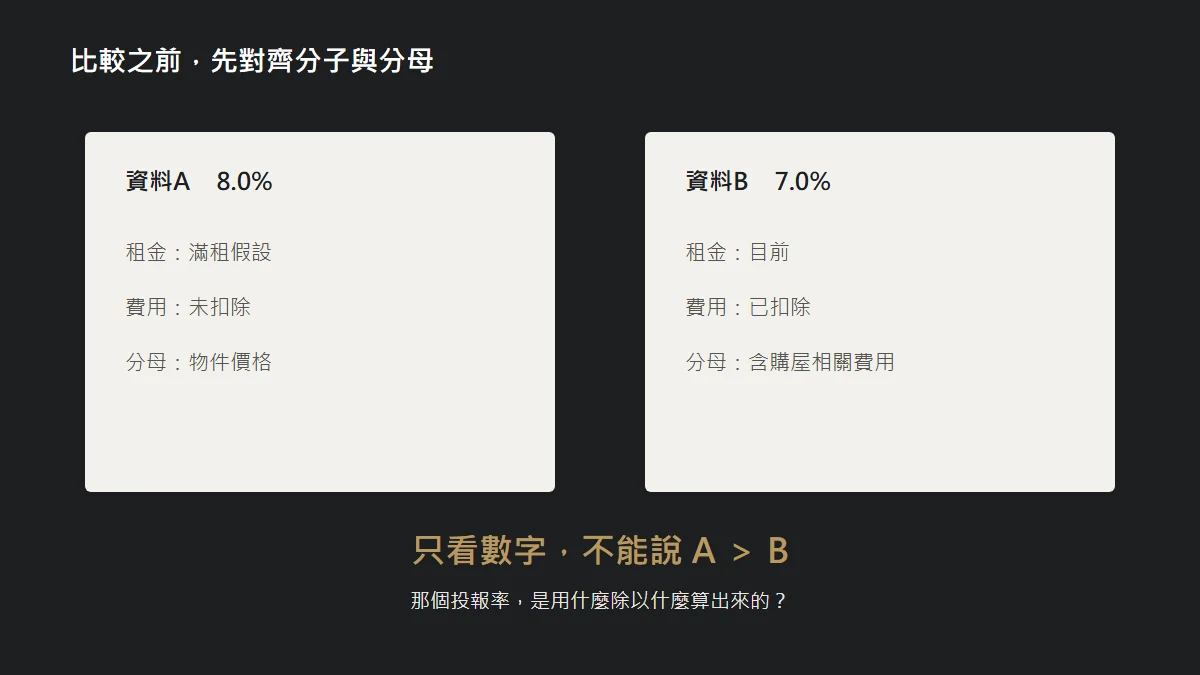
假設資料A寫著8.0%,資料B寫著7.0%。
如果A是滿租假設的表面投報率,B是目前租金的實質投報率呢。
用實質對齊之後再比,B反而可能比較高。
所以,看到投報率的數字時,請這樣問。
這個投報率,是用什麼除以什麼得出的數字?
租金是滿租假設還是目前的租金。有沒有扣掉費用。分母是價格,還是含購屋相關費用。
這3點不對齊,就無法比較。
而且,對齊這件事要靠你自己做。資料的寫法並不統一。
用比率比較,還會再犯一個錯
還有一個常見的錯誤。
把還款負擔用比率表示時,會這樣算。
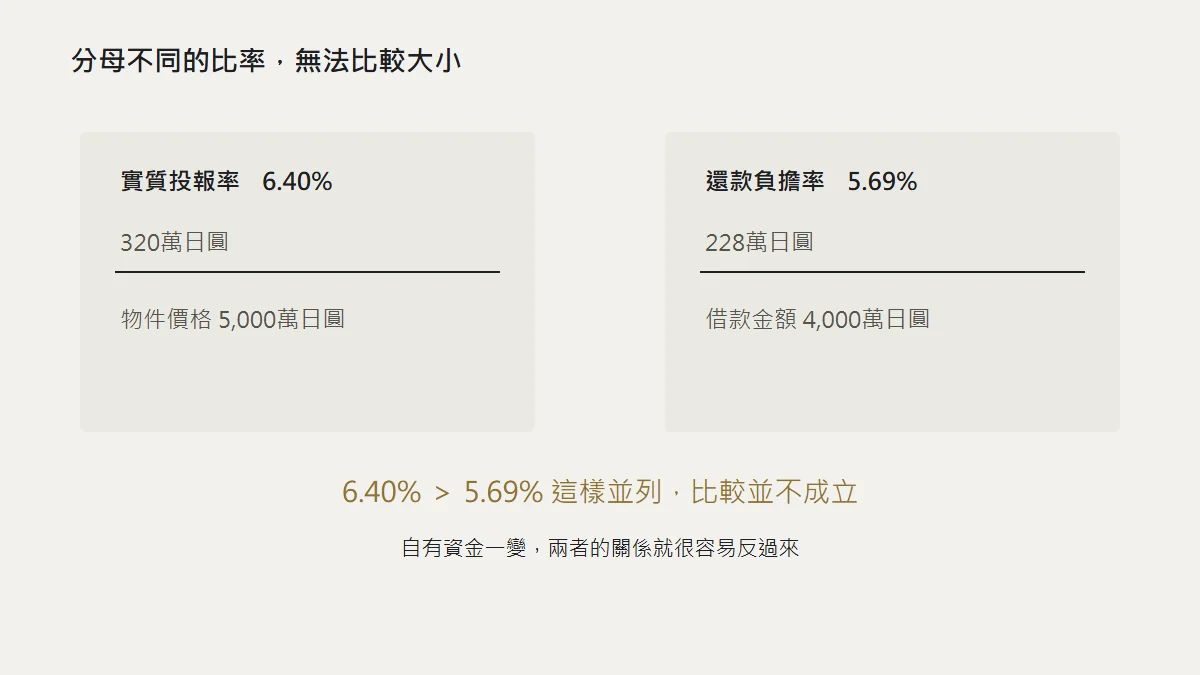
每年還款金額 ÷ 借款金額
4,000萬日圓以利率3%、25年借款,每年的還款是228萬日圓。
228萬 ÷ 4,000萬 = 5.69%
剛才的實質投報率是6.40%。
6.40% > 5.69%。投報率高於負擔率,所以會有剩。
很容易這樣想,但這個比較並不正確。
實質投報率6.40%的分母,是物件價格5,000萬日圓。
負擔率5.69%的分母,是借款金額4,000萬日圓。
這是把分母不同的數字擺在一起比大小。
只要自有資金的比例一改變,這個關係就很容易翻轉。
用金額比較,就不會出錯
那該怎麼做呢。
不用比率,改用金額比較。
- 物件產生的收益(滿租假設−費用):320萬日圓
- 每年的還款:228萬日圓
- 差額:92萬日圓
就只有這樣。
不需要在意分母。從進來的金額,扣掉出去的金額。
如果用目前的370萬日圓計算,290萬 − 228萬 = 62萬日圓。
比起算出5種投報率,這樣更快也更確實。
比率在並列規模不同的東西時很方便。只是,需要花工夫對齊分母。
如果只是要決定自己買不買,用金額就足夠了。
那麼,投報率沒有意義嗎
換個方向想一次看看。
既然定義這麼分歧,看投報率還有意義嗎。
也不是這樣。
投報率有金額所沒有的方便之處。
把價格帶不同的物件並列、先抓個大概的時候。建立對地區行情的感覺的時候。
把5,000萬日圓的物件和1億日圓的物件用金額並列,無法馬上比較。換成比率就能並列。
所以,要分開使用。
尋找時看比率。決定時看金額。
在廣泛瀏覽的階段,用比率篩選也沒關係。
但是,到了最後決定買不買的時候還在看比率,就會被分母的差異絆倒。
還有一個數字要看
最後,談一個容易被忘記的東西。
到這裡為止的計算,全部都是現金的話題。
但是,每年228萬日圓的還款中,包含了本金。
如果是第1年,利息大約120萬日圓,本金大約108萬日圓。
本金會從存摺中消失,但借款也相應減少了。不是消失,只是移動了而已。
所以,留在手邊的92萬日圓,加上本金的108萬日圓。
合計200萬日圓,在那一年成為了你自己的東西。
只是,能自由使用的只有92萬日圓。
把這兩者混在一起,就會陷入「明明應該有賺,卻沒有錢」的狀態。
第1篇寫過,光靠現金流無法衡量成果。
那個話題,在這裡變成了數字。
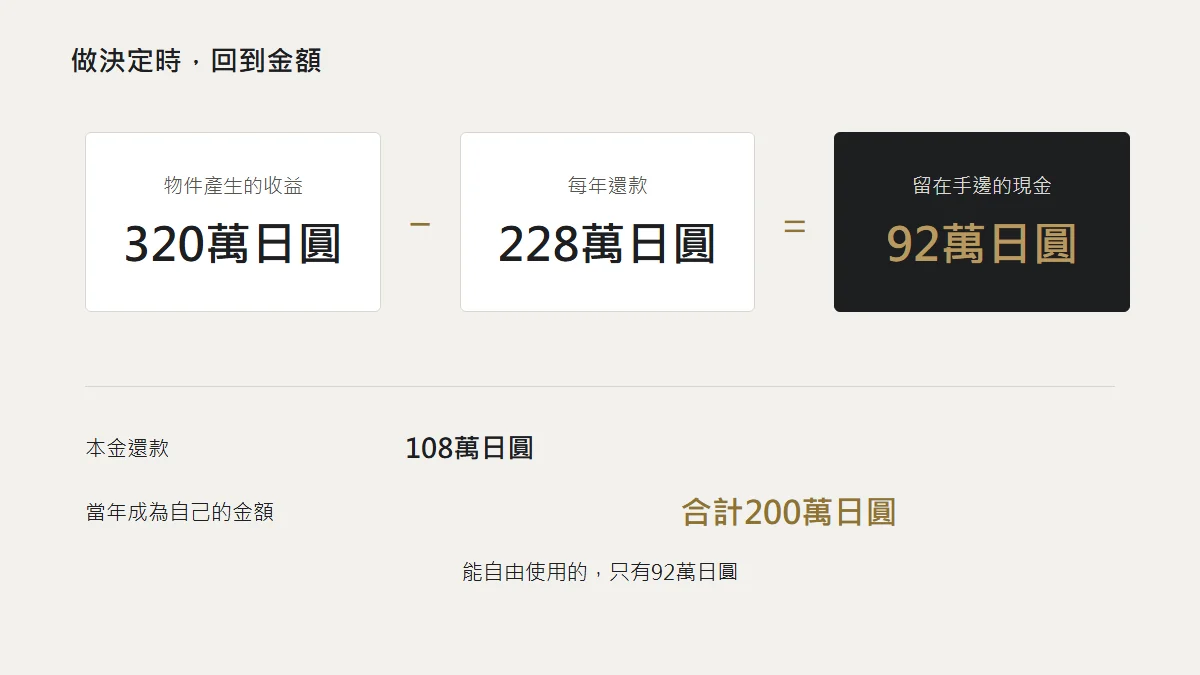
在資料上看到投報率時,請只問一件事。
是用什麼除以什麼得出的數字。
然後,自己做決定時,不用比率,回到金額。
從進來的金額,扣掉出去的金額。剩下的金額,是不是在你自己的底線內側。
下一篇,要談這個計算崩壞的時候。
不是談會發生什麼,而是從把已知會發生的事和不知道的事分開開始。