
已知會發生的事,不是風險
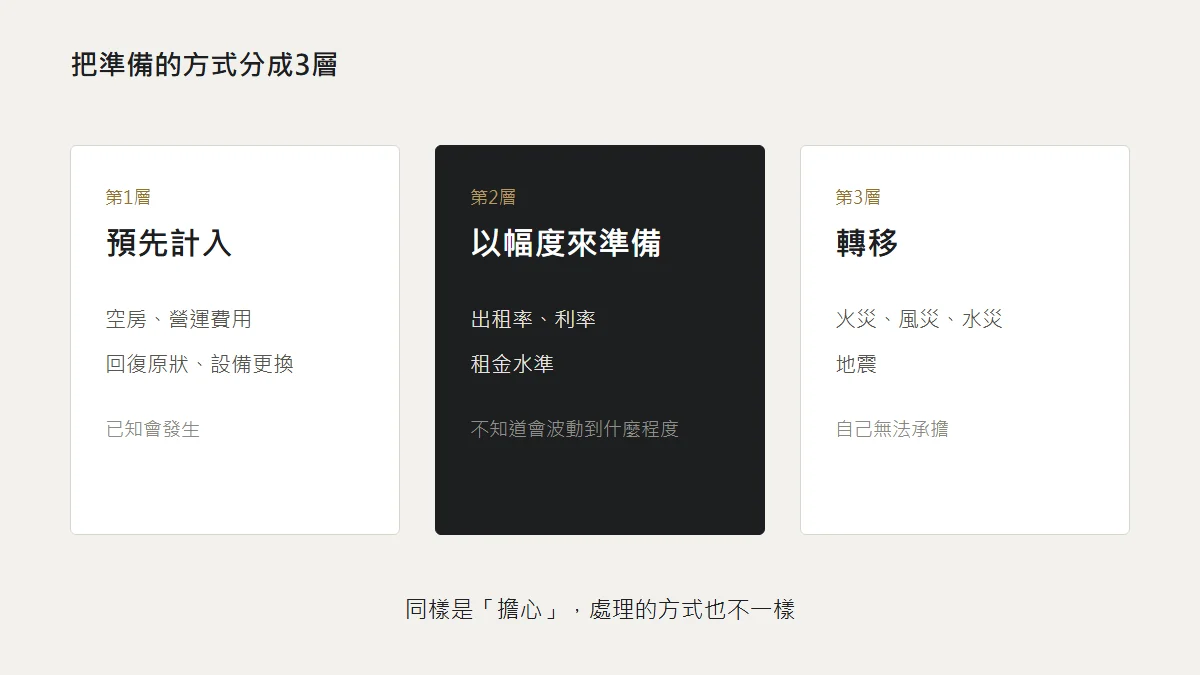
把已知會發生的費用、以波動幅度來準備的不確定性、自己無法承擔的損害,分成3層來處理。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
到上一篇為止,讀數字的方法已經大致齊全了。
這一篇,要談這個計算崩壞的時候。
只是,就算把「風險有這些」一一列出來,也沒有太大用處。
先決定分類的方式。
已知會發生的事,不是風險
聽收益型不動產的說明時,一定會出現一些詞。
空房風險。修繕風險。利率上升風險。
每一個都很重要。只是,這樣並列讓人覺得有點不對勁。
在這裡,「風險」這個詞用來指「不知道會不會發生的事」。
那麼,空房算什麼呢。
持有20年,一次都沒有人退租的物件,實在很難想像。房客總有一天會搬走。
修繕也一樣。熱水器會壞,外牆會老化。
已知會發生的事,不是風險,而是費用。
既然是費用,就可以事先扣掉。
分清楚這一點,準備的方式就會分成3種。
分成3層
第1層:預先計入
已知會發生的東西。空房、營運費用、回復原狀、設備更換、固定資產稅。
從一開始就扣掉。
第2層:以幅度來準備
不知道會不會發生、會發生到什麼程度的東西。出租率、利率、租金水準。
因為無法放進一個數字,所以看波動時能不能撐得住。
第3層:轉移
機率很低,但一旦發生自己無法承擔的東西。火災、風災、水災、地震。
不由自己承擔,而是透過保險轉移出去。
依序來看。
第1層:預先計入
在上一篇的物件中,其實已經做過了。
※以下為說明用的虛構案例。
從滿租假設400萬日圓,扣掉空房5%和營運費用80萬日圓,得到300萬日圓。
再扣掉還款228萬日圓,剩下72萬日圓。
到這個時候,空房和費用都已經不是「意料之外」了。
列出一些容易忘記扣的東西。
每次退租都會產生的回復原狀費用和廣告費。熱水器和冷氣的更換。每隔幾年一次的共用部分修繕。
每一項都一定會來。一定會來卻沒有列在年度表上,來的時候就會看起來像「意料之外的支出」。
按年平均攤開,從一開始就放進費用裡。
光是這樣,「風險」大概就會消失一半。
第2層:以幅度來準備
剩下的,才是真正的風險。
知道會有空房,但幾年後會空幾個月並不知道。
知道利率會變動,但往哪個方向、變多少並不知道。
這部分無法放進精確的數字。取而代之,用幅度來看。
第6篇做的就是這件事。
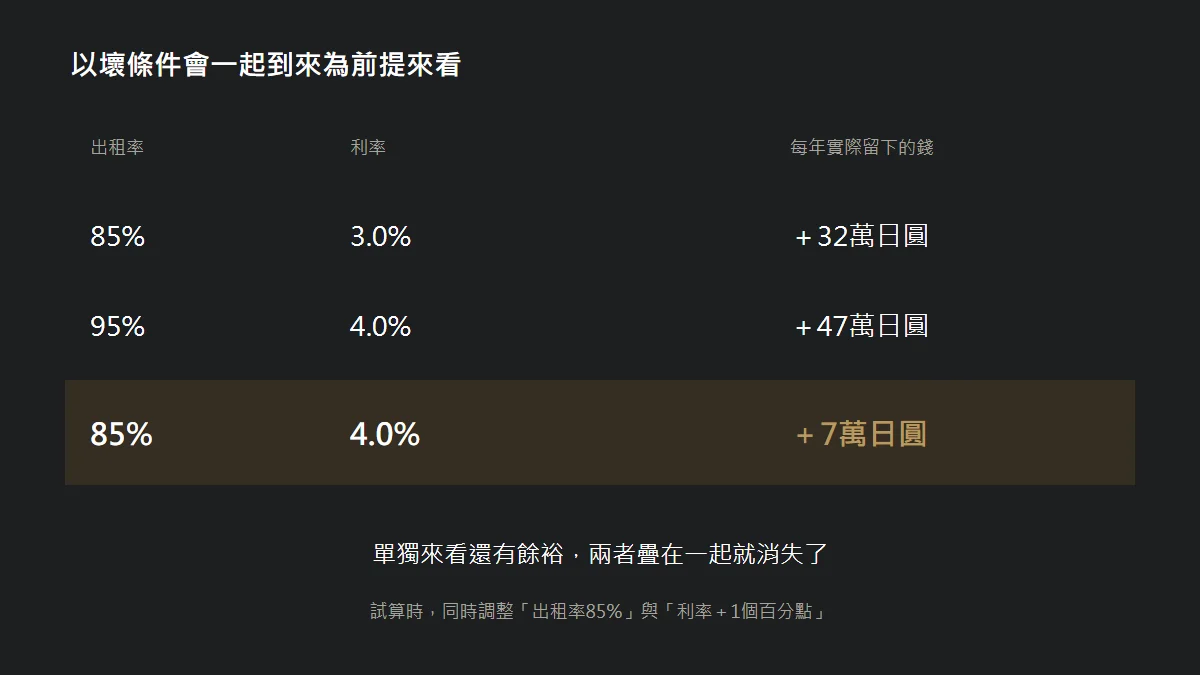
- 出租率85%・利率3%:32萬日圓
- 出租率95%・利率4%:47萬日圓
- 出租率85%・利率4%:7萬日圓
- 出租率80%・利率4.5%:▲27萬日圓
這裡有一個要注意的地方。
只有出租率85%的話,還剩32萬日圓。只有利率4%的話,還剩47萬日圓。
單獨來看,兩者都還有餘裕。
但是,兩者疊在一起就變成7萬日圓。
這不是偶然。
把餘裕一個一個分開量,每一個看起來都很寬。因為其他條件都固定在最好的狀態。
實際上,空房增加的時期和租金下降的時期,通常會在差不多的時候到來。附近蓋了新建案,退租就會增加,招租租金也會下降。這不是各自獨立的事件。
所以,要以壞條件會一起到來為前提來看。
拿到試算表時,請只調整2個條件。出租率85%,以及利率在現在的水準+1個百分點。
這樣算下來剩下的金額,是不是在第3篇算出的自己的底線內側。
第3層:轉移
最後,是自己無法承擔的東西。
火災、風災、水災。這些可以用火災保險轉移。
契約內容因商品而異,保障範圍到哪裡,請看保險單。以為有保到,結果卻不在保障範圍內,這種事確實會發生。
然後,只有這一點請記住。
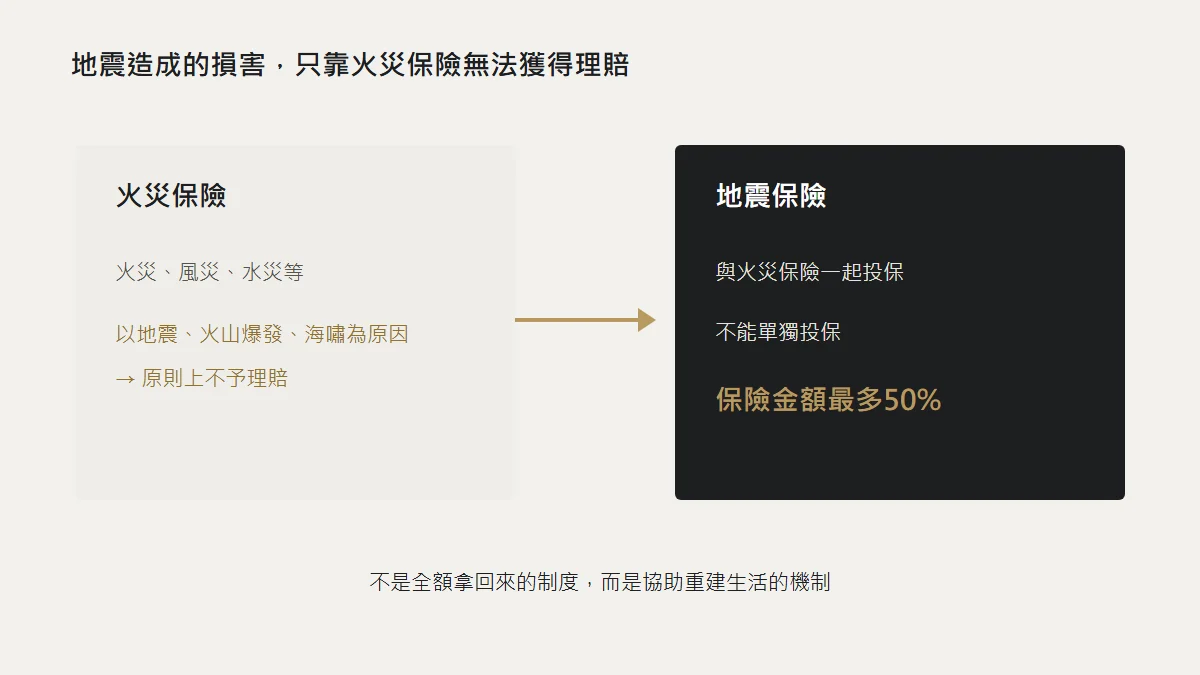
以地震為原因的損害,火災保險不予理賠。
地震、火山爆發,以及由此引起的海嘯。連同因此發生的火災、倒塌、沖毀也一樣。
因地震而燒毀時,即使是火災,火災保險也不會理賠。
要準備這個,就需要地震保險,而且地震保險不能單獨投保。規定必須和火災保險一起投保(日本《地震保險相關法律》(地震保険に関する法律))。
還有一點。地震保險的保險金額,最多只能設定到火災保險保險金額的一半。
這並不是能全額拿回來的機制。因為它是用來協助重建生活的制度。
另外,地震保險由政府與民間共同營運,所以內容和保費不會因保險公司而不同。在這一點上到處比較沒有意義。
只要決定保或不保就好。
風險,能全部消除嗎
換個方向想一次看看。
用3層全部應對之後,就安全了嗎。
並不會。
預先計入,實際留下的錢就會相應減少。幅度抓得寬,能買的物件就會減少。保險保得多,就要付出保費。
全部消除的話,剩下的金額就會變成零。
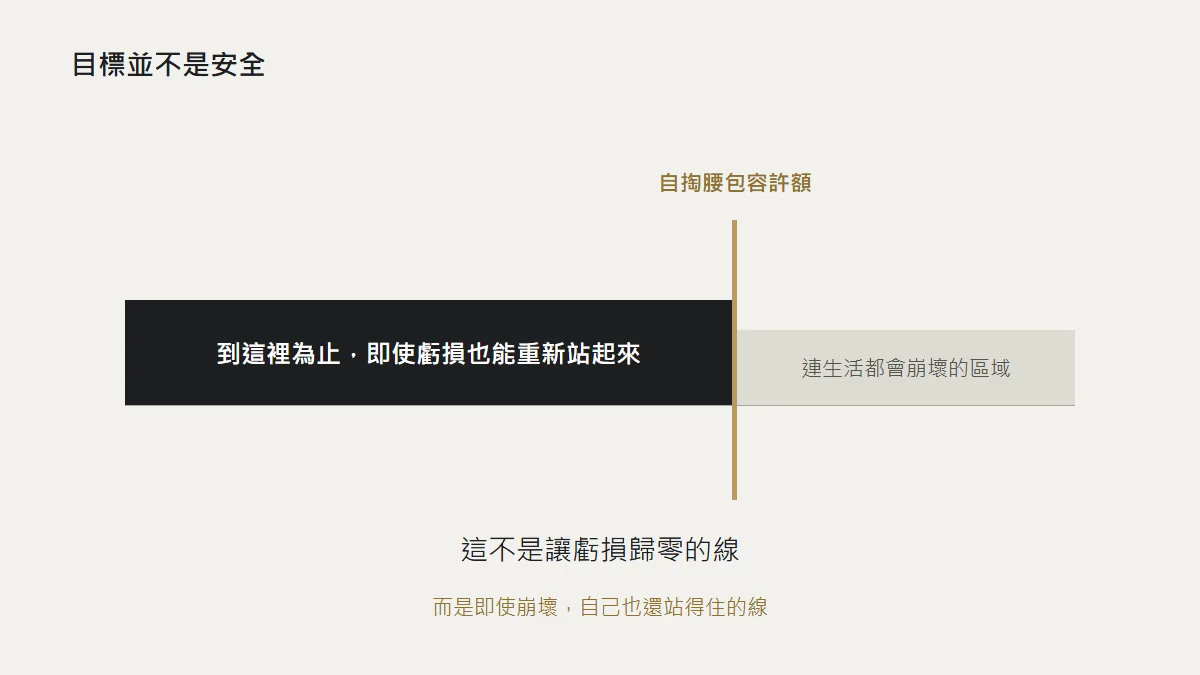
所以,目標並不是安全。
而是即使崩壞,你自己也還站得住。
那個物件就算有1個出了問題,生活還能繼續嗎。還能維持在可以做下一個判斷的狀態嗎。
為此,我們畫了「能承受的自掏腰包金額」這條底線。在第3篇。
那條線,不是「不會再虧更多」的線。
而是「到這裡為止,就算虧了也能重新站起來」的線。
最後,想先分清楚的事
還有一件事。
風險的話題中,混著頻率高但規模小的,和頻率低但規模大的。
每個月空1間房。這是頻率高但規模小。是要預先計入的東西。
大地震來襲。這是頻率低但規模大。是要用保險轉移的東西。
對這兩者用同樣的方式擔心,會很累。
擔心每個月的空房,卻不保地震保險,這是本末倒置。
頻率高的用數字處理。頻率低但規模大的,要讓自己在發生時不會倒下。
要做的事情不一樣。
聽到風險的說明時,請問一件事。
那是已知會發生的事,還是不知道的事?
如果是已知的事,用多少金額預先計入了。
如果是不知道的事,波動到什麼程度就撐不住。
然後,如果是自己無法承擔的東西,有沒有轉移出去。
下一篇,要談買或不買。
談怎麼決定,以及如何看待「不買」這個判斷。