
起きると分かっていることは、リスクではありません
起きると分かっている費用、振れ幅で備える不確実性、自分では背負えない損害を三層に分けて扱います。
ごきげんよう、識名ネルです。
前回までで、数字の読み方が一通り揃いました。
今回は、その計算が崩れるときの話です。
ただ、「リスクにはこんなものがあります」と並べても、あまり役に立ちません。
先に、分け方を決めます。
起きると分かっていることは、リスクではありません
収益物件の説明を聞くと、必ず出てくる言葉があります。
空室リスク。修繕リスク。金利上昇リスク。
どれも大事な話です。ただ、並べ方に少し違和感があります。
リスクという言葉を、ここでは「起きるかどうか分からないこと」という意味で使います。
すると、空室はどうでしょう。
二十年保有して、一度も退去が出ない物件というのは、ちょっと考えにくい。入居者はいつか出ていきます。
修繕も同じです。給湯器は壊れますし、外壁は劣化します。
起きると分かっていることは、リスクではなく費用です。
費用なら、先に引いておけます。
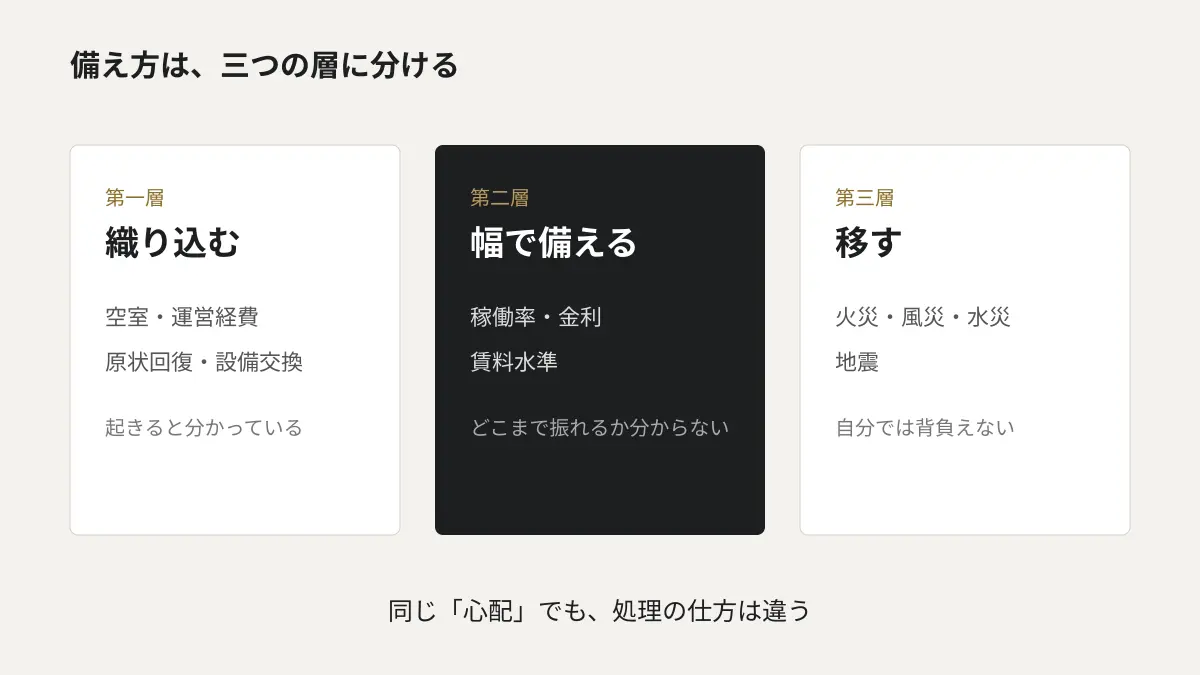
この区別がつくと、備え方が三つに分かれます。
三つの層に分けます
第一層:織り込む
起きると分かっているもの。空室、運営経費、原状回復、設備の交換、固定資産税。
最初から引いておく。
第二層:幅で備える
起きるかどうか、どれくらいかが分からないもの。稼働率、金利、賃料水準。
数字を置けないので、振れたときに耐えられるかで見る。
第三層:移す
確率は低いが、起きると自分では背負えないもの。火災、風災、水災、地震。
自分で持たず、保険で他に移す。
順に見ていきます。
第一層:織り込む
前回の物件で、もうやっています。
※以下は説明用の架空事例です。
満室想定400万円から、空室5%と運営経費80万円を引いて300万円。
ここから返済228万円を引いて、72万円。
この時点で、空室も経費も「想定外」ではなくなっています。
引き忘れやすいものを挙げておきます。
退去のたびにかかる原状回復と広告料。給湯器やエアコンの交換。数年に一度の共用部修繕。
どれも、必ず来ます。来るのに年間の表に載っていないと、来たときに「想定外の出費」に見えます。
年間で均して、最初から経費に入れておく。
それだけで、「リスク」の半分くらいは消えます。
第二層:幅で備える
残ったのが、本当のリスクです。
空室が出るのは分かっていますが、何年後に何か月出るかは分かりません。
金利が動くのも分かっていますが、どちらへどれだけかは分かりません。
こちらには、正確な数字を置けません。代わりに、幅で見ます。
6話目でやったのがこれです。
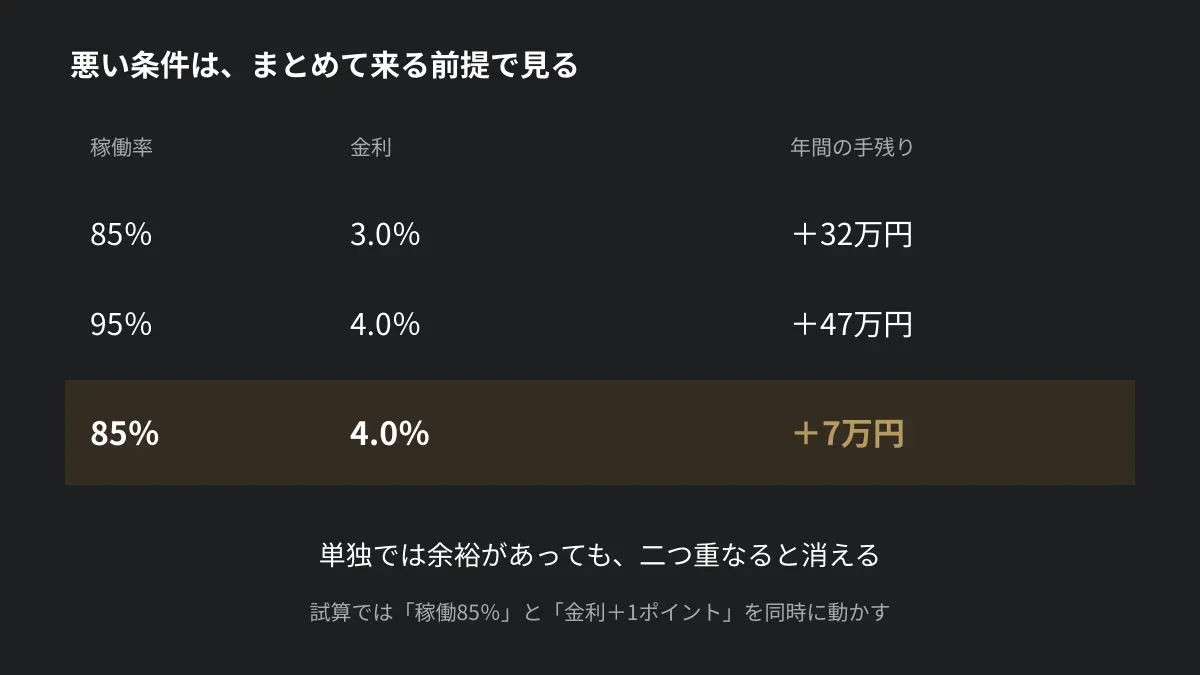
- 稼働85%・金利3%:32万円
- 稼働95%・金利4%:47万円
- 稼働85%・金利4%:7万円
- 稼働80%・金利4.5%:▲27万円
ここで、一つ注意点があります。
稼働85%だけなら、32万円残ります。金利4%だけなら、47万円残ります。
どちらも、単独では余裕があります。
でも、二つ重なると7万円になります。
これは偶然ではありません。
余裕を一つずつ測ると、どれも広く見えます。他の条件を最良のまま固定しているからです。
実際には、空室が増える局面と家賃が下がる局面は、たいてい同じ頃に来ます。近くに新築ができれば、退去も増え、募集賃料も下がる。別々の出来事ではありません。
だから、悪い条件はまとめて来る前提で見ます。
試算表をもらったら、二つだけ動かしてください。稼働85%と、金利は現在に+1ポイント。
それで残る金額が、3話目で出した自分の線の内側か。
第三層:移す
最後に、自分では背負えないもの。
火災、風災、水災。ここは火災保険で移せます。
契約の内容は商品で違いますから、どこまでが対象なのかは証券を見てください。取り付けているつもりで、対象外だったということが起きます。
そして、ここだけは覚えておいてください。
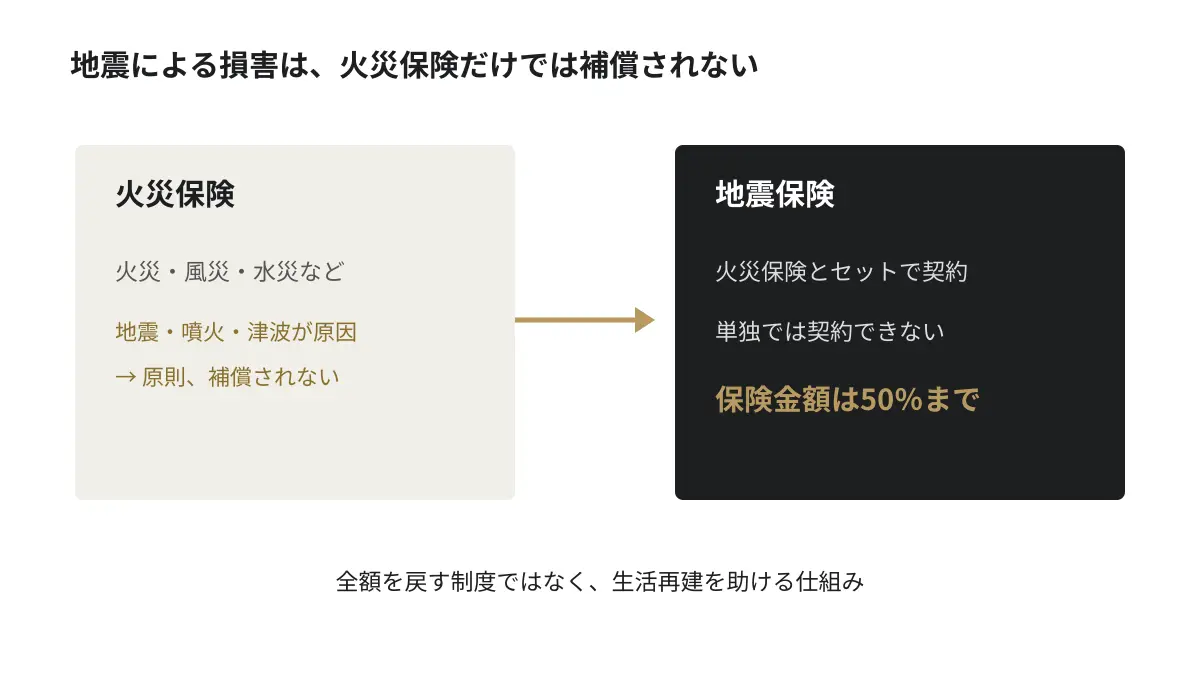
地震を原因とする損害は、火災保険では補償されません。
地震、噴火、それらによる津波。その結果起きた火災も、倒壊も、流失も。
地震で燃えた場合、火災であっても火災保険では出ません。
これに備えるには地震保険が必要で、しかも地震保険は単独で契約できません。火災保険とセットで入ることになっています(地震保険に関する法律)。
もう一つ。地震保険の保険金額は、火災保険の保険金額の半分までしか設定できません。
全額が戻る仕組みではありません。生活の再建を助けるための制度だからです。
なお、地震保険は政府と民間の共同運営なので、保険会社によって内容も保険料も変わりません。ここを比べ歩く意味はありません。
入るか入らないかを決めるだけです。
リスクは、全部潰せるのでしょうか
一度、反対側から考えてみます。
三つの層で全部対応したら、安全になるのか。
なりません。
織り込めば、その分だけ手残りは減ります。幅を広く取れば、買える物件は減ります。保険を厚くすれば、保険料が出ていきます。
全部を潰すと、残る金額がゼロになります。
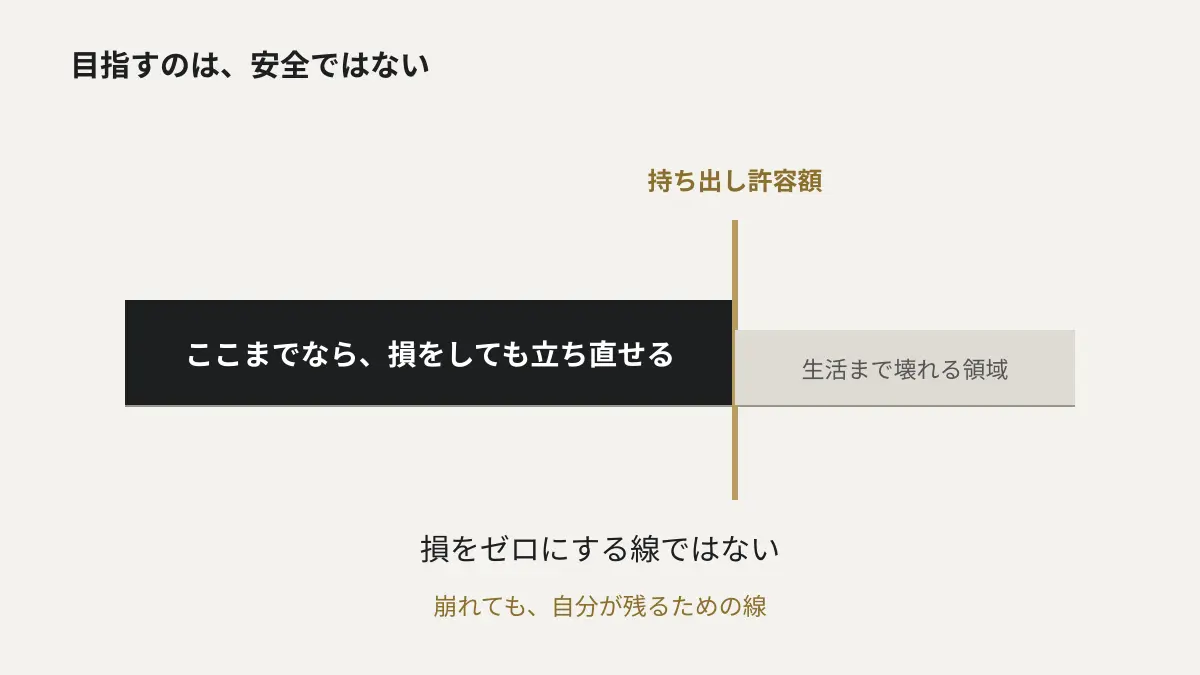
ですから、目指すのは安全ではありません。
崩れても、自分が残ることです。
その物件が一つダメになっても、生活が続くか。次の判断ができる状態でいられるか。
そのために、持ち出し許容額という線を引きました。3話目です。
あの線は、「これ以上は損をしない」という線ではありません。
「ここまでなら、損をしても立ち直せる」という線です。
最後に、分けておきたいこと
もう一つだけ。
リスクの話には、頻度が高くて小さいものと、頻度が低くて大きいものが混ざっています。
月に一部屋空く。これは、頻度が高くて小さい。織り込むものです。
大きな地震が来る。これは、頻度が低くて大きい。保険で移すものです。
この二つに、同じ心配の仕方をすると疲れます。
毎月の空室を心配して地震保険に入らない、というのは逆です。
頻度が高いものは数字で処理する。頻度が低くて大きいものは、起きたときに自分が消えないようにする。
やることが違います。
リスクの説明を受けたら、一つ聞いてください。
それは、起きると分かっていることですか。分からないことですか。
分かっていることなら、いくらで織り込んだか。
分からないことなら、どこまで振れたら耐えられなくなるか。
そして、自分で背負えないものなら、移せているか。
次回は、買うか、買わないかです。
その決め方と、買わないという判断をどう扱うかの話をします。