
買わないという判断は、やり直せます
自己資金、借入上限、持ち出し許容額を照合し、管理を続けられるかを確かめます。見送る条件と決めた理由を記録し、次の判断へつなげます。
ごきげんよう、識名ネルです。
ここまでで、持つべき数字が全部揃いました。
あとは決めるだけです。
ただ、決めるというのは「買う」だけではありません。
決めるのは、三つの照合だけです
良い物件かどうかを考える必要はありません。
1話目から書いているとおり、それは決まらないからです。
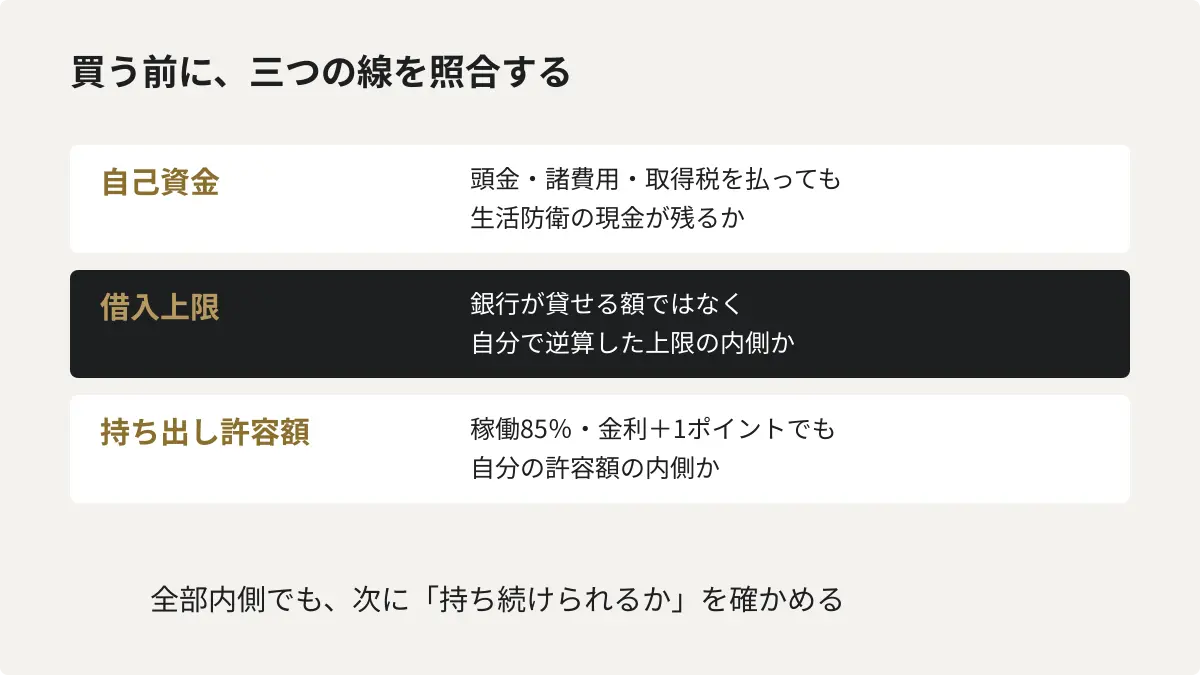
照らすのは、自分で作った三つの線です。
一つ目。出せる自己資金の内側か。
頭金と諸費用を入れて、決済後に来る不動産取得税まで含めて、手元に生活防衛の分が残るか。
二つ目。借入の上限の内側か。
5話目で、持ち出し許容額から逆算しました。
三つ目。崩れたとき、持ち出し許容額の内側か。
稼働85%と金利+1ポイントで計算して、残る金額が線の内側か。
この三つが全部内側なら、その物件はあなたの条件に収まっています。
一つでも外側なら、収まっていません。
決めるのは、これだけです。
収まっていても、買わない選択があります
三つが内側だったとします。
それでも、買わなくて構いません。
条件に収まることと、買うべきことは別です。
ここを考えるために、一つ数字を見ていただきます。
二つの失敗は、同じ重さではありません
※以下は説明用の架空事例です。
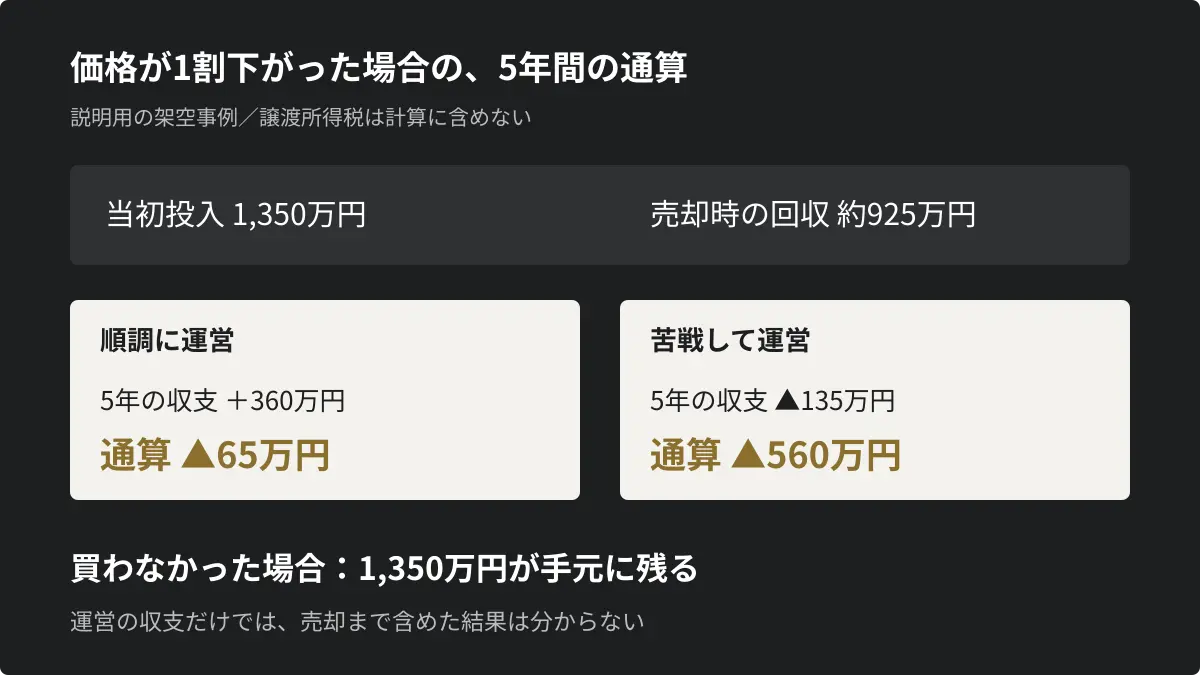
これまでの物件を買ったとします。投じたのは、自己資金と諸費用を合わせて1,350万円。
5年後、何らかの事情で手放すことになりました。価格は1割下がって、4,500万円。
残債は3,420万円まで減っています。仲介手数料を引くと、手元に戻るのは約925万円。
投じた1,350万円が、925万円になりました。425万円の減です。
ここに、5年間の収支を足します。
- 順調に回って年72万円残っていた場合:+360万円 → 通算 ▲65万円
- 苦戦して年27万円の持ち出しだった場合:▲135万円 → 通算 ▲560万円
注目していただきたいのは、上の行です。
運営は順調だったのに、通算でマイナスです。
空室も出ず、金利も上がらず、毎年72万円残っていた。それでも、価格が1割下がるだけで足りません。
そして、買わなかった場合。
1,350万円が、そのまま手元にあります。
買わない失敗は、やり直せます
この二つを並べると、非対称なことが分かります。
買わなくて失敗した場合。得られたはずの利益を逃します。
ただ、手元は減りません。
次の機会が来たときに、同じ金額で動けます。
買って失敗した場合。手元が減ります。
そして、減った分だけ次の選択肢が狭くなります。自己資金も、与信も、時間も使っています。
買わない失敗は、機会を一つ逃すだけです。
買う失敗は、次の機会も一緒に持っていきます。
だから、迷ったときは見送る。これが合理的です。
気持ちの問題ではなく、失敗の重さが違うからです。
とはいえ、ずっと見送るのは判断ではありません
一度、反対側から考えてみます。
迷ったら見送る。それを徐々に繰り返すとどうなるか。
一生買いません。
それで満足なら、それで構いません。不動産投資をしなければいけない理由はありません。
ただ、「いつか買いたい」と思いながら永遠に見送るのは、判断をしていないだけです。
迷ったら見送る、というのは、迷わない条件を持っている人の言葉です。
条件がなければ、全部に迷います。そして、全部見送ることになります。
だから、見送る前に決めておくことがあります。
見送る条件を、先に書いておく
これは1話目に書いたことの回収になります。
「どういう条件なら買わないと決めるのか」。あの項目です。
書き方は簡単です。さきほどの三つの線を、ひっくり返すだけです。
- 諸費用と取得税を入れて、生活防衛の現金が残らないなら、買わない
- 借入が自分の上限を超えるなら、買わない
- 稼働85%・金利+1ポイントで持ち出し許容額を超えるなら、買わない
これを先に書いておくと、見送るのに迷わなくなります。
そして、条件が全部内側に入ったときにも、迷わなくなります。
迷うのは、線がないからです。
そして、線がないまま迷っていると、最後に背中を押してくれた人の判断で決まります。
一つだけ、条件の外にあるもの
数字が全部内側でも、もう一つ確かめるところがあります。
その物件を、持ち続けられるか。
買ったあと、あなたはその物件の管理者になります。
退去の連絡が来る。修繕の見積もりを判断する。管理会社とやりとりをする。確定申告をする。
計算には出てこないものですが、十年続きます。
そして、これは物件によって量が違います。遠方か、近くか。区分か、一棟か。築浅か、築古か。
数字が収まっていても、自分が回し続けられない量なら、それは別の問題です。
そこを人に任せるなら、そのコストを経費に入れてください。
無理を前提にした計算は、たいてい崩れます。
買うと決めたあとに
最後に、一つだけ。
三つの線が内側で、持ち続けられると判断した。そのときでも、買う前にやることがあります。
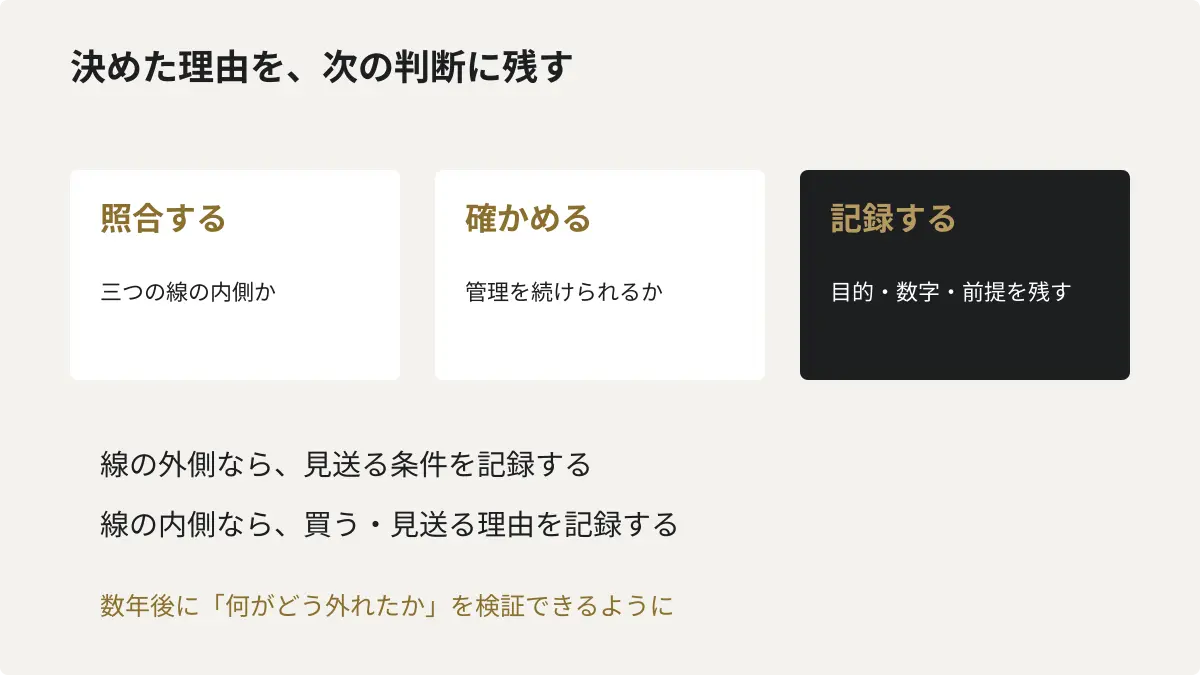
決めた理由を、書いて残しておくことです。
何を目的に、どの数字を見て、どこが内側だったから買ったのか。
数年後、思っていたのと違うことが起きます。必ず起きます。
そのとき、最初の前提が書いてあれば、何がどう外れたのかを検証できます。
書いていなければ、「こんなはずではなかった」で終わります。
それだと、次に活かせません。
1話目で、基準を持たないまま買った物件は揉めやすいと書きました。
理由はこれです。何を目指して買ったのかが決まっていなければ、何がどう違ったのかを検証することすらできません。
買うか、買わないか。
三つの線を照らして、全部内側かを見る。
外側があれば見送る。内側なら、持ち続けられるかを確かめる。
そして、決めた理由を書き残す。
見送るのは、失敗ではありません。ただし、線を持たないまま見送り続けるのは、判断していないだけです。
次回で、このシリーズは最後です。
買ったあとの話をします。持ち続けることと、手放すこと。そして、出口を決めないという決め方についてです。