
買った値段で売っても、税金はかかります
5,000万円で購入した物件を同額で売却しても約99万円の税金が生じる架空事例から、減価償却、帳簿価額、譲渡所得と税率差の関係を解説します。
ごきげんよう。
売買契約が終わって、決済も済んで、残債を返して、手元にお金が残った。
その翌年、税理士から言われます。
譲渡所得税が約99万円です。
売主はこう返します。買った値段と同じ金額で売ったのに、なぜですか。
※以下は説明用の架空事例です。
10年前に5,000万円で買った物件を、5,000万円で売りました。
値上がりも値下がりもしていません。差し引きゼロ。
それでも税金がかかります。
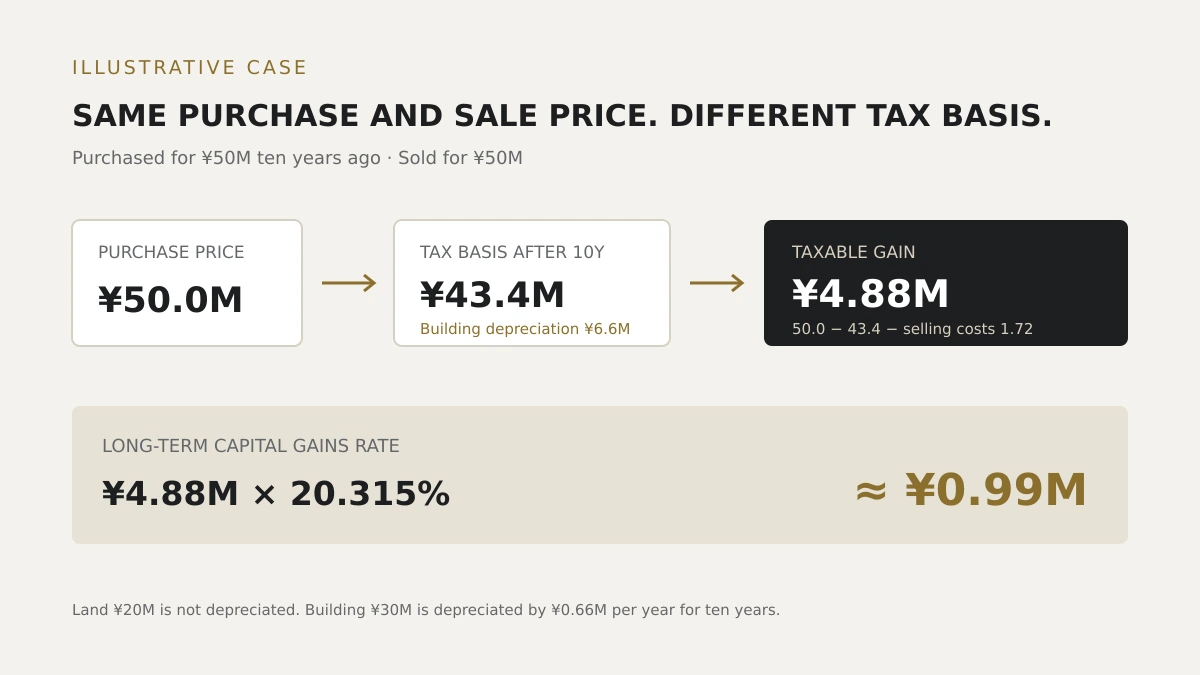
理由は一つです。譲渡所得を計算するときに引くのは、買った値段ではなく、減価償却したあとの帳簿上の金額だからです。
数字を置きます。
物件5,000万円のうち、建物が3,000万円、土地が2,000万円とします。
鉄筋コンクリート造なら、建物は年に66万円ずつ償却されます。10年で660万円。
すると帳簿上の金額は、
- 建物:3,000万 − 660万 = 2,340万円
- 土地:2,000万円(償却しません)
- 合計:4,340万円
売却額5,000万円から、この4,340万円と、仲介手数料などの譲渡費用約172万円を引きます。
譲渡所得は、約488万円。
所有期間が5年を超えているので、税率は20.315%。
488万円 × 20.315% = 約99万円
値上がりしていないのに、帳簿の上では660万円分だけ値上がりしたことになっています。
では、減価償却は損なのか
こう思われたかもしれません。償却しなければ、この税金はかからなかったのではないか。
それはそのとおりです。ただ、償却しなければ、保有中の10年間に660万円分の経費もありませんでした。
つまりこれは、損をしたのではなく、先に受け取っていたものを返しているだけです。
減価償却は、税金を消す仕組みではありません。払う時期を後ろへずらす仕組みです。
ただ、ここからが少し面白いところです。
ずらすだけで終わらない場合があります。
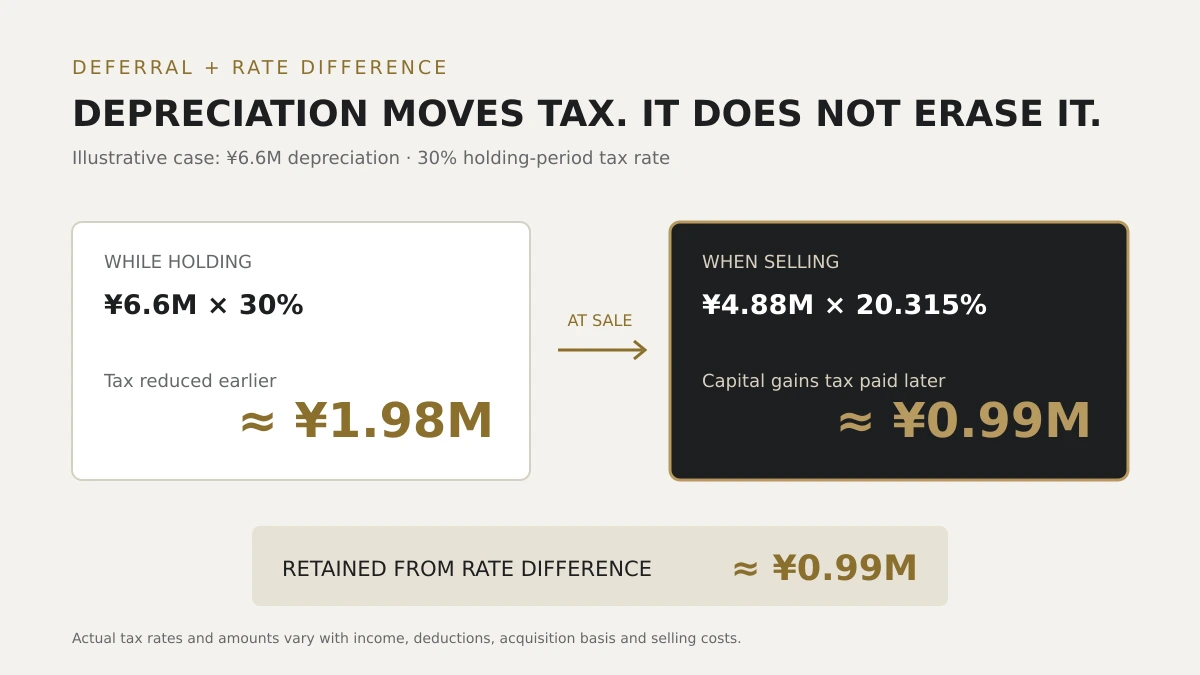
保有中に浮いていた税金は、給与などと合算した所得にかかる税率で計算されます。一方、売却時の税率は別で、所有期間5年超なら20.315%で固定です。
仮に、保有中の税率を三割としましょう。実際の税率は他の所得や控除で変わりますから、仮の数字です。
- 保有中に浮いた分:660万円 × 30% = 約198万円
- 売却時に払う分:約99万円
差引で、約99万円が残ります。
これは繰り延べのおまけではなく、税率の差から生まれたものです。高い税率で引いて、低い税率で払っている。
逆に、保有中の税率が低い方なら、この差は小さくなります。同じ物件、同じ償却でも、持ち主によって効き方が変わります。
「節税になります」という説明があったら、それが消えているのか、後ろへ移っているのかを聞いてください。たいていは後者です。
出口まで含めて、一つの計算です
こう考えると、持っている間の計算と、売るときの計算を別にする意味があまりありません。
毎年の手残りを厚くするために償却を大きく取れば、その分だけ売却時の譲渡所得は増えます。
短く持って売れば、償却は少なくて譲渡所得も小さい。ただ、譲渡した年の1月1日時点で所有期間が5年以下なら、税率は39.63%。倍近くになります。
この5年の数え方は少しくせもので、売った日ではなく、売った年の元日で見ます。丸五年では足りない場合があります。
買うときに年間の手残りだけを計算して、売るときに初めてこの数字を見る。それだと、持っていた10年間の判断が全部後で正されることになります。
友人の引っ越しを手伝ったことがあります。
本人は、荷物は少ないと言っていました。本当にそう思っていたらしい。
でも、クローゼットとベッドの下と洗面台の引き出しから出てきたものを床に並べたら、部屋が埋まりました。
増えたわけではないのでしょう。ずっとあったものが、その日に一度に出てきただけです。
住んでいるあいだは、自分が何を持っているのかを、たぶん正確には知らない。