
用買進的價格賣出,也要繳稅
從以5,000萬日圓購買的物件、以同額出售仍產生約99萬日圓稅金的虛構案例,解說折舊、帳面價值、讓渡所得與稅率差的關係。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好。
買賣契約結束,交割也完成,還清剩餘貸款,手邊留下了錢。
隔年,稅理士(日本的稅務師)這樣說。
讓渡所得稅大約99萬日圓。
賣方這樣回答:我是用和買進時一樣的金額賣的,為什麼呢?
※以下為說明用的虛構案例。
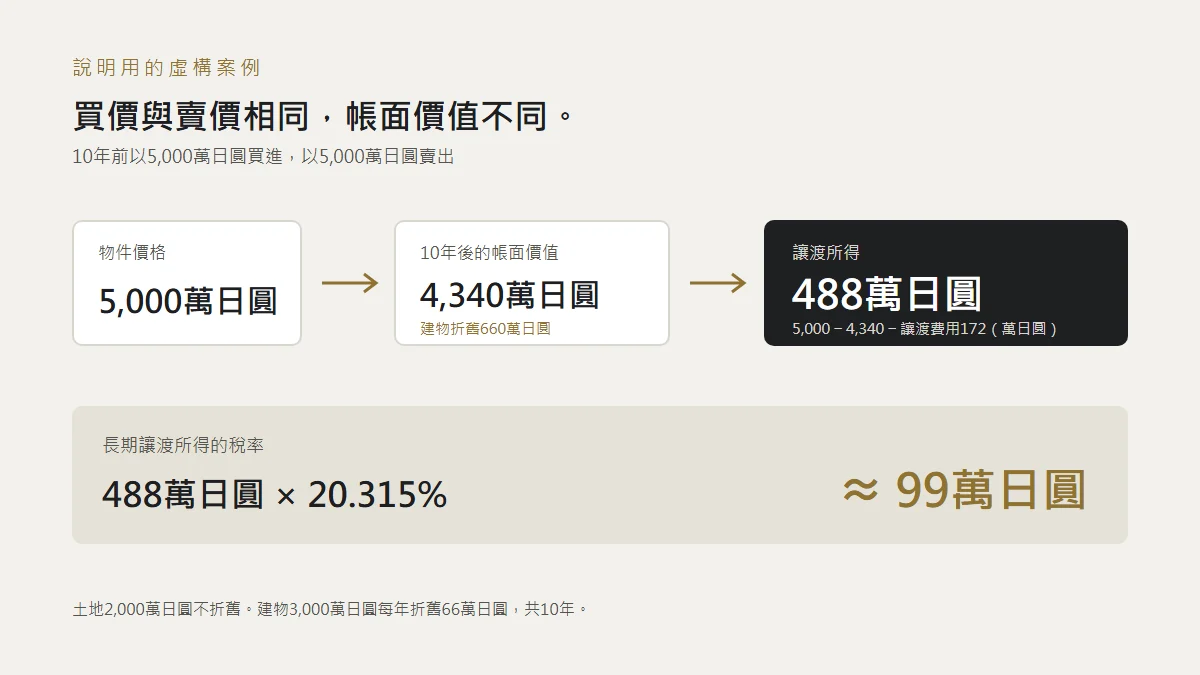
10年前以5,000萬日圓買的物件,以5,000萬日圓賣出了。
沒有漲價也沒有跌價。一來一往是零。
即使如此,還是要繳稅。
理由只有一個。計算讓渡所得時扣除的,不是買進的價格,而是折舊之後帳簿上的金額。
把數字放上去。
物件5,000萬日圓中,假設建物3,000萬日圓,土地2,000萬日圓。
如果是鋼筋混凝土造,建物每年折舊66萬日圓。10年是660萬日圓。
於是帳簿上的金額是,
- 建物:3,000萬 − 660萬 = 2,340萬日圓
- 土地:2,000萬日圓(不折舊)
- 合計:4,340萬日圓
從出售金額5,000萬日圓,扣掉這4,340萬日圓,以及仲介服務費等讓渡費用約172萬日圓。
讓渡所得是約488萬日圓。
因為持有期間超過5年,稅率是20.315%。
488萬日圓 × 20.315% = 約99萬日圓
明明沒有漲價,在帳簿上卻變成漲了660萬日圓。
那麼,折舊是吃虧的嗎
你也許會這樣想:如果不折舊,就不會有這筆稅了吧。
確實如此。只是,如果不折舊,在持有的10年間也就沒有660萬日圓的費用。
也就是說,這不是吃虧,只是把先拿到的東西還回去而已。
折舊不是讓稅消失的機制。是把繳稅的時間往後移的機制。
不過,從這裡開始有點意思。
有時候不只是往後移而已。
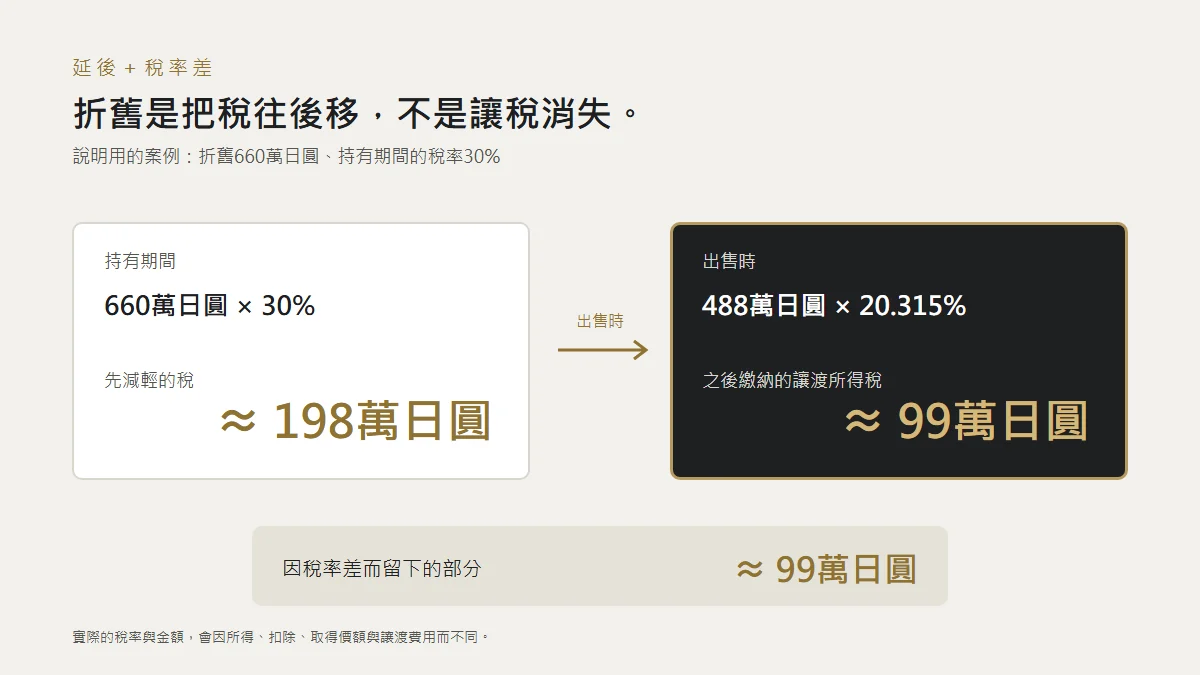
持有期間省下的稅,是以和薪資等合併的所得所適用的稅率計算。另一方面,出售時的稅率是另外的,持有期間超過5年的話固定為20.315%。
假設持有期間的稅率是3成。實際的稅率會因其他所得或扣除而改變,這是假設的數字。
- 持有期間省下的部分:660萬日圓 × 30% = 約198萬日圓
- 出售時要繳的部分:約99萬日圓
相減之後,留下約99萬日圓。
這不是延後繳稅的附帶好處,而是從稅率的差產生的。以高稅率扣除,以低稅率繳納。
反過來,如果是持有期間稅率低的人,這個差就會變小。同樣的物件、同樣的折舊,效果也會因持有者而不同。
如果有人說明「可以節稅」,請問問看那是消失了,還是往後移了。大多是後者。
連同出場一起,是一個計算
這樣想的話,把持有期間的計算和出售時的計算分開,就沒有太大意義。
為了讓每年實際留下的錢變多而把折舊提得大,出售時的讓渡所得就會增加相同的部分。
持有短期就賣,折舊少,讓渡所得也小。只是,如果在出售那一年的1月1日時點,持有期間在5年以下,稅率是39.63%。將近2倍。
這個5年的算法有點棘手,看的不是賣出的日子,而是賣出那一年的元旦。有時滿5年還不夠。
買的時候只計算每年實際留下的錢,賣的時候才第一次看到這個數字。這樣的話,持有那10年間的判斷,全都要在事後被修正。
我曾經幫朋友搬家。
本人說,東西很少。似乎真的是這麼認為。
但是,把從衣櫃、床底下和洗手台抽屜裡拿出來的東西排在地板上,房間就被填滿了。
應該不是變多了吧。只是一直都在的東西,在那一天一口氣出現而已。
住著的期間,大概沒有正確地知道自己擁有什麼。