
出口を決めると、そこに賭けることになります
売却時の手残り、次の買い手の融資、書類の整備から「売れる状態」を確認します。年一回の見直しと、日付ではなく条件で売却を考える方法を整理します。
ごきげんよう、識名ネルです。
このシリーズも、今回で最後です。
買ったあとの話をします。持ち続けることと、手放すこと。
そして、その二つの前に一つ。
出口を決めると、そこに賭けることになります
買うときに、こう言われることがあります。
出口戦略を決めましょう。十年後に売る前提で、と。
計画的に聞こえます。
ただ、十年後に売ると決めるというのは、十年後の市況に賭けるということです。
その年に金利が上がっていたら。買い手に融資がつきにくくなっていたら。その地域に新築が増えていたら。
十年後のことは、誰にも分かりません。
そして、決めた日に売ると決めていると、その日の条件を受け入れるしかなくなります。
だから、出口は決めません。
代わりに、こうします。
いつでも売れる状態にしておく。
売る日を決めるのではなく、売れる状態を保つ。
これなら、良い条件が来たときに売れますし、来なければ持ち続けられます。
選べるということが、そのまま強さになります。
売れる状態を、数字にします
漠然としているので、数字で見ます。
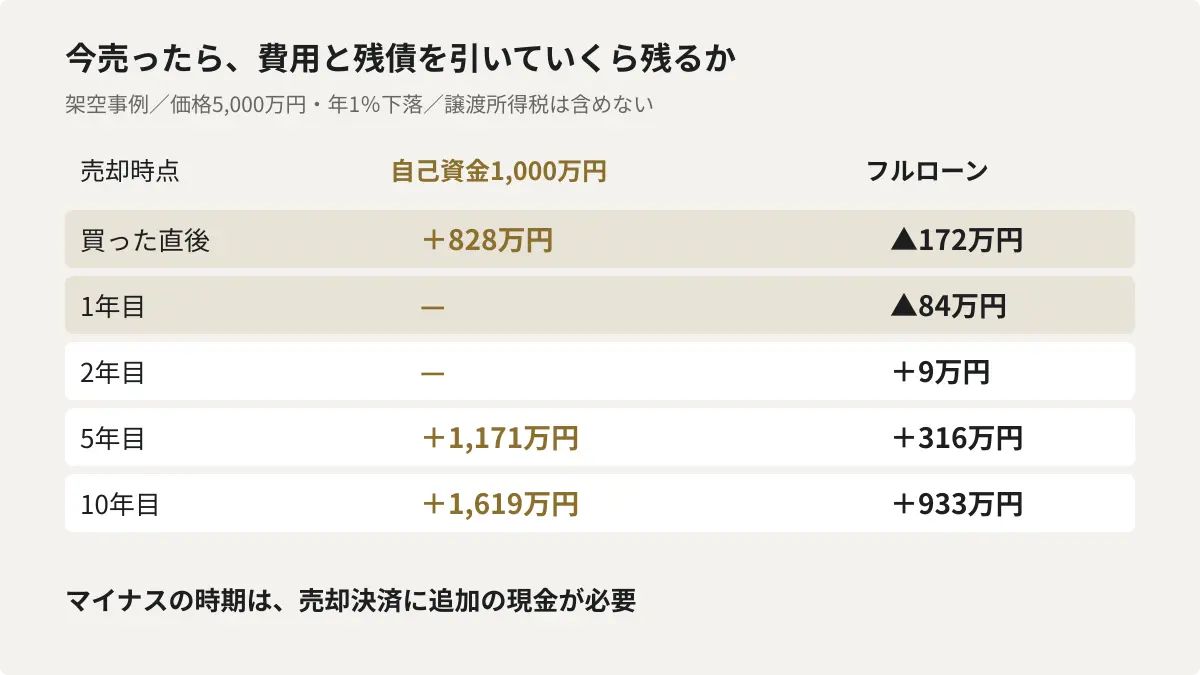
※以下は説明用の架空事例です。
価格5,000万円。価格は年に1%ずつ下がっていくとします。
これを、自己資金を入れた場合と、フルローンで買った場合で比べます。
売却額から仲介手数料と残債を引いて、手元にいくら残るか。
自己資金1,000万円を入れた場合
- 買った直後:+828万円
- 5年目:+1,171万円
- 10年目:+1,619万円
初日から、売れます。
フルローンで買った場合
- 買った直後:▲172万円
- 1年目:▲84万円
- 2年目:+9万円
- 5年目:+316万円
- 10年目:+933万円
最初の二年ほどは、売っても残債を返せません。
足りない分を現金で埋めないと、決済ができません。
つまりこの二年間、この方には売るという選択肢がありません。
何が起きても、持ち続けるしかない。
自己資金を入れるというのは、利回りを下げる行為です。その代わりに、最初から出口を買っています。
売れる状態の条件は、三つです
数字以外にもあります。
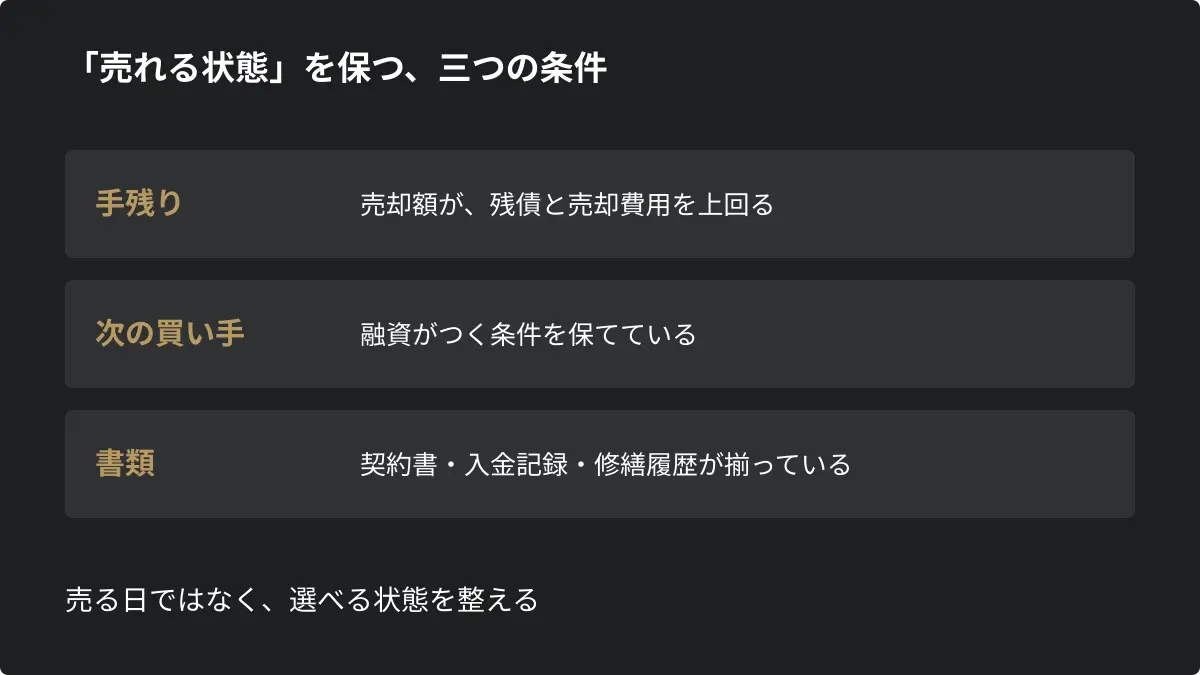
一つ目。売却額が、残債と売却費用を上回ること。
さきほどの計算です。年に一度、残債と相場を見て確かめてください。
二つ目。次の買い手に、融資がつくこと。
ここは見落とされがちです。
自分が買ったときに何年の融資を引けたか。その物件は、五年後には五年分古くなっています。
そのとき、次の買い手に何年付くのか。
融資期間が短くなれば、月々の返済が重くなります。重くなれば、買える人が減ります。
買える人が減れば、価格は下がります。
建物は同じように建っていて、入居者も普通に住んでいるのに、数字のほうが先に動きます。
これは建物の話ではなく、買い手の融資の話です。
三つ目。書類が揃っていること。
地味ですが、実務ではここで止まります。
賃貸借契約書、家賃の入金記録、修繕の履歴、確定申告の控。
買う側は、これらを見て判断します。揃っていなければ、その分安く見積もられるか、話が進みません。
買った日から整理しておく。それだけです。
持ち続けるのも、判断です
持ち続けているとき、判断をしていない気になります。
実際には、しています。
売れば五千万円になる物件を持っているなら、五千万円をその物件に置き続けています。
毎日、そういう選択をしています。
ところが、買うときと持っているときで、使う指標が変わります。
買うときは利回りを計算します。持っているあいだは、買った値段を基準にします。
買値4,500万円の物件が、今4,000万円にしかならない。ここで「買値を下回るから売れない」と思う。
でも、市場はあなたの買値を知りません。
買値を下回っていることは、持ち続ける理由にはなりません。
ただし、売って同じ物件を買い直すと、仲介手数料と税金と再購入の諸費用で、往復数百万円かかります。
だから、多少不満があっても持ち続けるのは合理的です。その往復コスト分だけ、幅があります。
買値を理由にするのと、往復コストを理由にするのでは、全く違います。
年に一度、やること
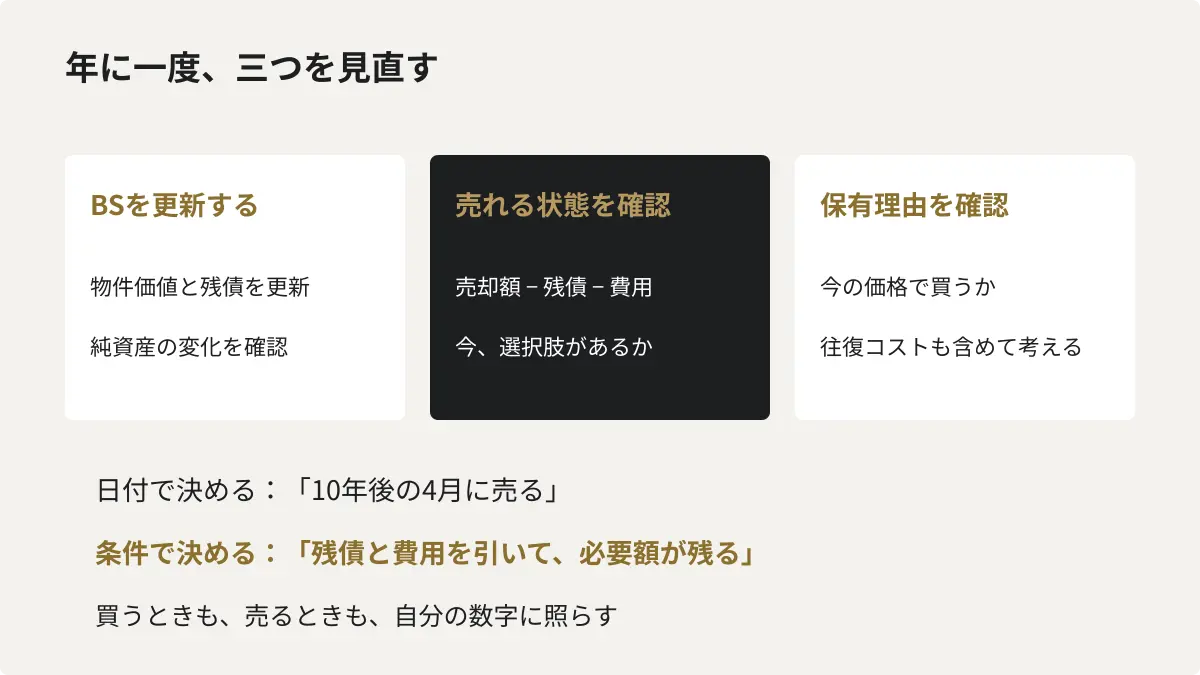
難しいことはありません。三つだけです。
BSを更新する。
2話目で作った一枚です。物件の価値と残債を書き換える。値段が動くのはそこくらいなので、数分で終わります。
これで、一年で純資産がどちらへ動いたかが分かります。
キャッシュフローではなく、こちらが成果です。1話目で書いたとおりです。
売れる状態か確かめる。
今売ったら、残債と費用を引いていくら残るか。
マイナスなら、今は売る選択肢がない状態です。それを知っていることが大事です。
今の価格で買うか、自分に聞く。
往復コスト分の幅を見て、それでも買わないと思うなら、持ち続ける理由は数字の外側にあります。
それが悪いわけではありません。ただ、そうだと知っていること。
出口を決めないのは、無計画ではないのか
最後に、反対側から考えてみます。
出口を決めないというのは、計画がないだけではないのか。
違います。
出口を決めないというのは、条件を決めるということです。
十年後の四月に売る、と決めるのではなく、
- 残債と費用を引いて、これだけ残るなら売る
- 次の買い手に融資がつかなくなる前に売る
- 持ち出しが許容額を超えたら売る
こういう形で決めておく。
日付で決めると、その日の市況に左右されます。
条件で決めておけば、条件が揃った日がその日になります。
これは、このシリーズでずっとやってきたことと同じです。
物件を探す前に、買わない条件を決めました。
同じように、売る日を決めるのではなく、売る条件を決めます。
最後に
全部で十回ありました。
振り返ると、やっていたことはずっと同じです。
自分の数字を出して、線を引いて、それに照らす。
資産と負債を書き出して、毎年の余りを数えて、持ち出し許容額という線を引きました。
その線を借入の上限に翻訳して、物件資料を自分の数字に落として、崩れたときに内側かを見ました。
そして今回、売るときにも同じことをします。
良い物件かどうかは、一度も考えていません。
考えていないのではなく、考えても決まらないからです。
1話目に、こう書きました。
同じ情報でも、受け取る人の状態によって意味が変わる。
だから先に自分を知る必要がある。
十回かけて、その一行を数字にしてきたつもりです。
ここから先は、あなたの数字で計算することになります。
そのとき、誰かの提案が基準になっていなければ、このシリーズは役割を果たしています。