
良い投資というものは、ありません
区分と一棟を比べる前に、安全の意味とその対価を整理します。自分の現金・年間の余り・持ち出し許容額から、引き受けられるリスクを考えます。
ごきげんよう、識名ネルです。
前のシリーズで、自分の数字を出しました。
資産と負債を書き出して純資産を出し、年間の収支から持ち出せる額を決め、そこから借入の上限を逆算して、物件資料を自分の数字に直すところまでやりました。
ここまで来ると、次に出てくる質問はだいたい決まっています。
「で、何を買えばいいんですか」
区分マンションなのか、一棟アパートなのか。どちらが有利なのか。
このシリーズは、その質問を扱います。
ただ、先に片付けておきたいことがあります。
この質問は、答えが一つだけある問いの形をしています。実際にはそうではありません。そこを先に整理しておかないと、次回以降の比較が「どちらが勝ちか」という読み方になってしまいます。
今回は、前提だけです。
「安全な投資」と言うとき、何を指していますか
投資の話をしていると、たいていこの言葉が出てきます。
安全。
安全な投資。安全な物件。安全な買い方。
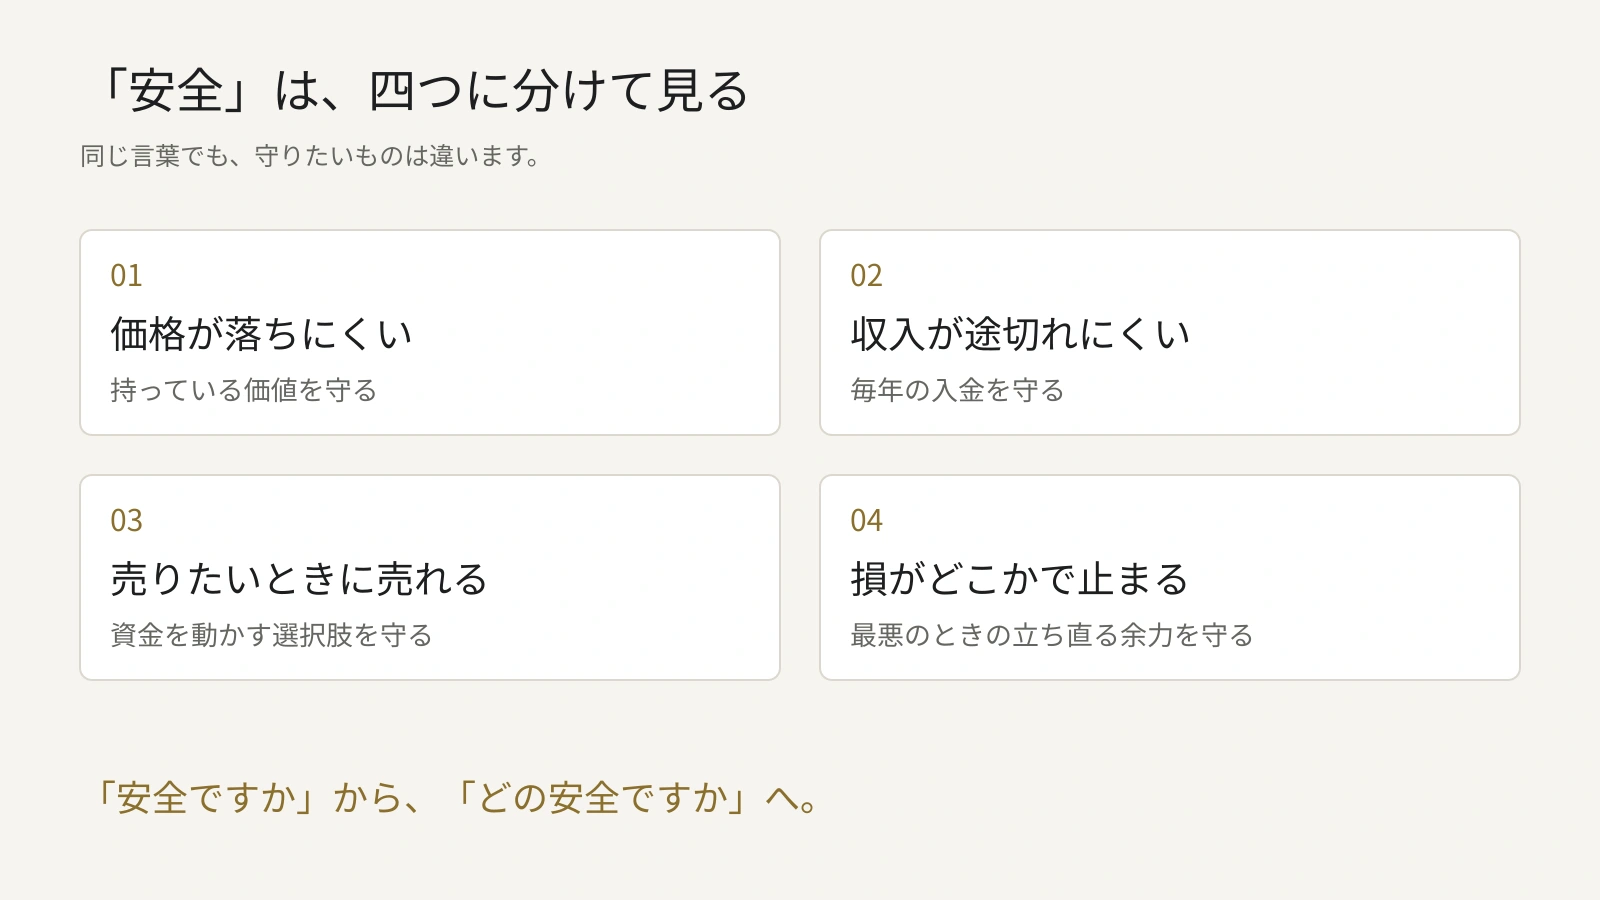
便利な言葉です。ただ、この一語の中に、別々のものが四つ入っています。
- 価格が落ちにくいこと
- 収入が途切れにくいこと
- 売りたいときに売れること
- 最悪のときでも、損がどこかで止まること
四つとも「安全」と呼ばれますが、同じものではありません。
そして、片方を上げると片方が下がる組み合わせがあります。
都心の築浅区分は、1と3が高い。価格は落ちにくく、買い手も多い。ただし2は弱い。部屋が一つしかないので、入居者が出た瞬間に収入はゼロになります。
地方の一棟アパートは、2が強い。十室あれば、一室空いても収入は九割残ります。ただし3は弱い。買い手が投資家に限られるので、売りたい時期に売れるとは限りません。
どちらも「安全」です。指しているものが違うだけです。
ですから、「この物件は安全ですか」という質問には答えが返ってきません。聞き直す必要があります。
どの安全ですか、と。
その四つには、値段がついています
ここからが本題です。
四つの安全は、気前よく配られているわけではありません。売り買いされている以上、値段がついています。
数字で見たほうが早いでしょう。
※以下は説明用の架空事例です。実在の物件ではありません。
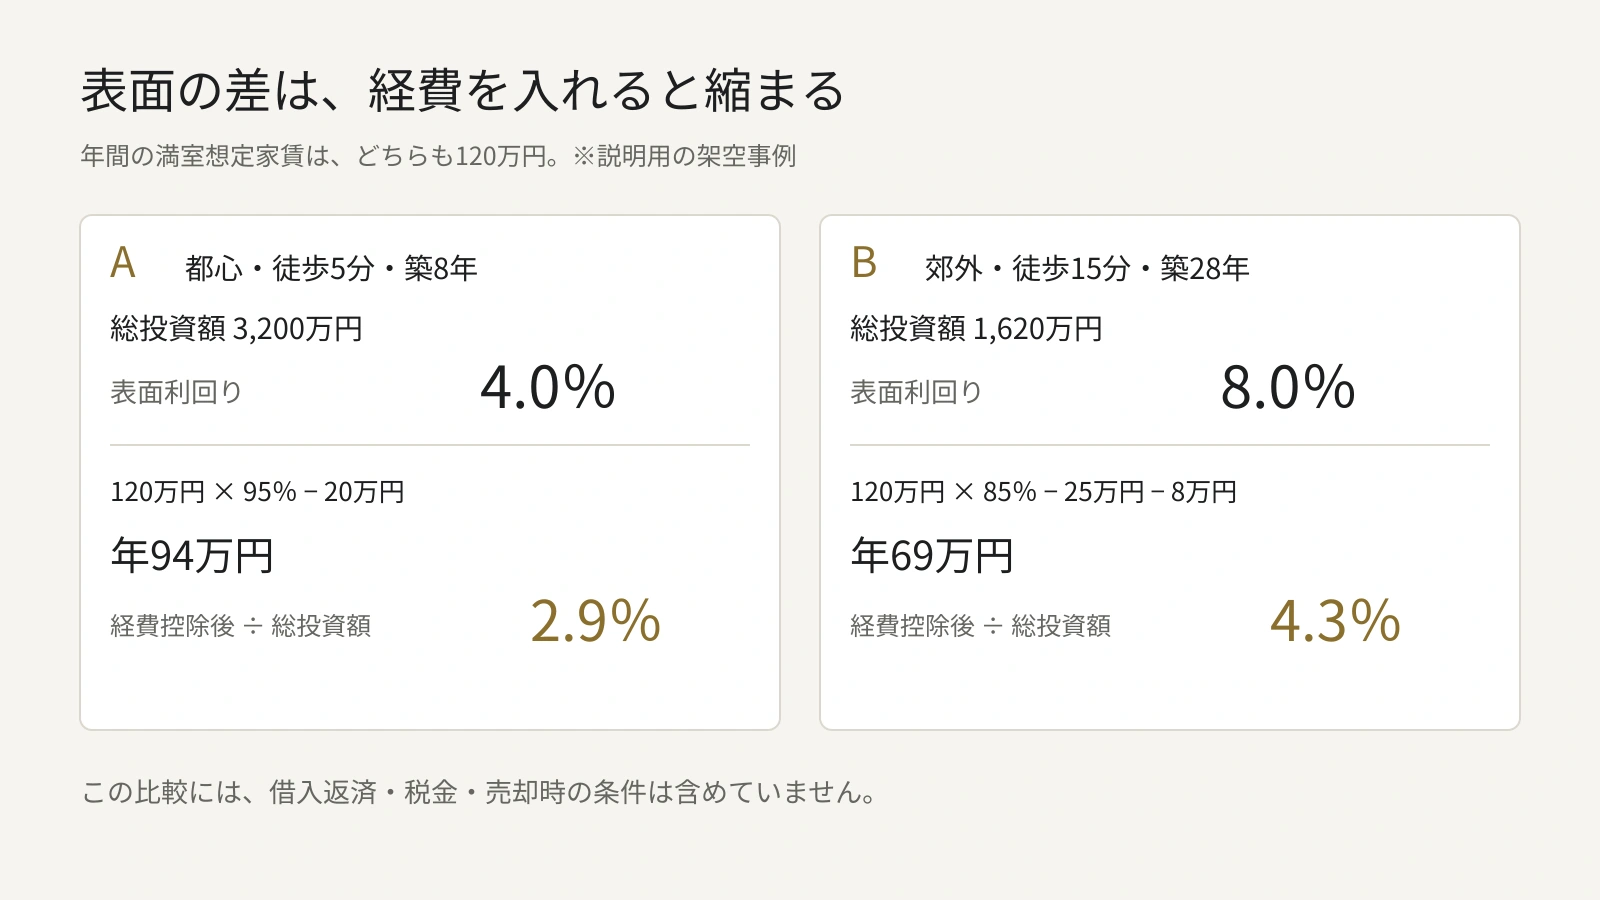
年間の満室想定家賃が、どちらも120万円の区分マンションを二つ並べます。
A:都心・駅徒歩5分・築8年
- 価格 3,000万円/購入諸費用 200万円(総投資額 3,200万円)
- 表面利回り 4.0%
B:郊外・駅徒歩15分・築28年
- 価格 1,500万円/購入諸費用 120万円(総投資額 1,620万円)
- 表面利回り 8.0%
表面だけ見れば、Bはちょうど倍です。
では、Bのほうが得でしょうか。
稼働率と経費を入れます。Aは入居が途切れにくく、年間の運営経費は20万円、稼働は95%とします。Bは募集に時間がかかるので稼働85%、経費は25万円、さらに築年数が進んでいるので給湯器やエアコンの交換を年8万円で見込みます。
- A: 120万円 × 95% − 20万円 = 94万円 → 総投資額3,200万円に対し 2.9%
- B: 120万円 × 85% − 25万円 − 8万円 = 69万円 → 総投資額1,620万円に対し 4.3%
表面では2.00倍あった差が、1.45倍まで縮みました。
そして、ここにはまだ出口が入っていません。
20年後、Aは築28年です。買い手は融資を引けます。Bは築48年で、木造なら耐用年数をとうに過ぎ、買える人は現金で買える層に限られます。売却価格の差は、この時点でさらに開きます。
つまり、Aの価格に含まれていたのは、空室期間の短さ、家賃の下がりにくさ、売るときの買い手の多さです。Bの利回りに含まれていたのは、それらが無いことです。
値段が違うのではありません。買っているものが違います。
高い利回りは、おまけではなく対価です。
一度、反対から考えます
ここで素直に終わると、話が綺麗すぎます。
リスクを取らずにリターンが上がることは、本当にないのでしょうか。
実際には、あるように見える場面があります。三つ挙げます。
情報の差があるとき
売主が相続や転勤で急いでいる。市場に出る前に話が来る。こういう場面では、相場より安く買えることがあります。
手を入れる余地があるとき
空室を埋める。賃料を適正まで戻す。管理会社を変えて経費を下げる。買ったあとの作業で収益が上がります。
市場全体が動いたとき
金利が下がる。エリアの再開発が決まる。自分は何もしていないのに価値が上がります。
一つ目と二つ目は、たしかに「リスクを取らずにリターンが上がった」ように見えます。
ただ、よく見てください。
一つ目で得をするには、その話が来る位置にいる必要があります。そこに辿り着くまでに費やした時間と関係が、先払いの投資です。しかも、早く決めろと言われる話ほど、確認する時間は削られます。安く買えた理由が、確認しなかったことだった、という形になりやすい。
二つ目は、もっとはっきりしています。空室を埋めるのも、賃料を見直すのも、管理会社を替えるのも、作業です。上がった収益は、リスクへの対価ではなく労働への対価です。やらなければ上がりません。
三つ目は、単に運です。逆に動けば逆のことが起きます。
ですから、ここは断定しておきます。
リスクを取らずにリターンだけを上げる方法は、基本的にありません。
上がっているように見えるときは、まだ見えていないリスクがあるか、自分が働いているか、運が良かったかのどれかです。
この三つは、どれも悪いことではありません。働いて上げるのは正当な方法です。ただ、「リスクなしで儲かる仕組みを見つけた」と解釈すると、二回目で間違えます。
だから、商品選びではありません
ここまでを一つにまとめます。
安全には四種類あり、それぞれに値段がついていて、全部を同時には買えない。
この構造の中では、「どの商品が良いか」という問いは成立しません。
成立するのは、こちらです。
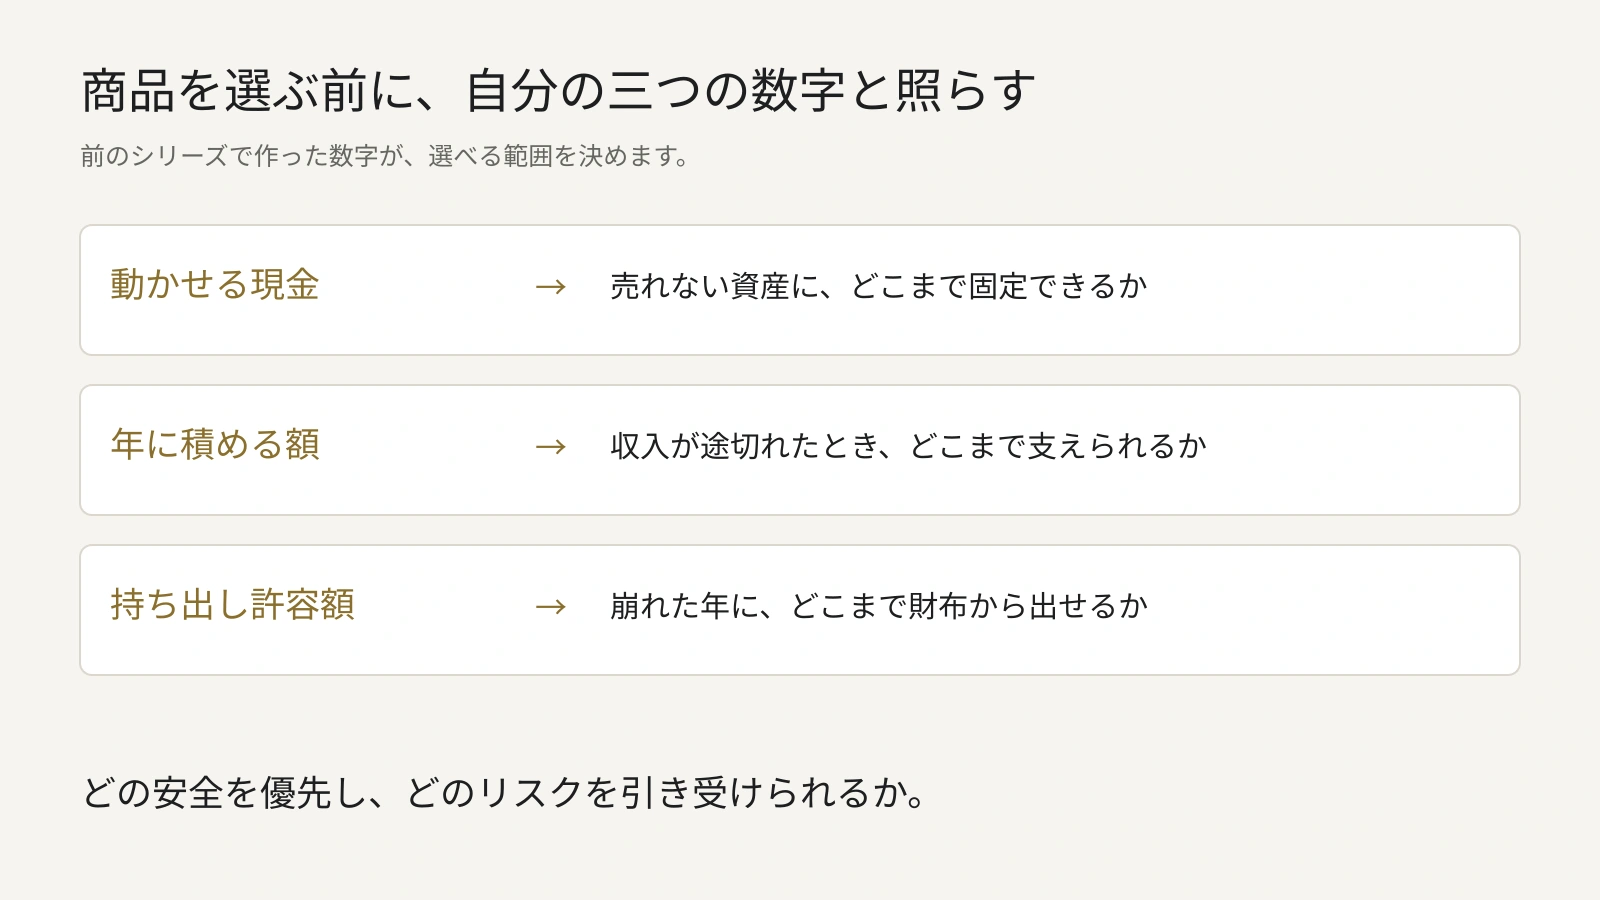
自分は、どの安全を優先して、どのリスクを引き受けられるのか。
そして、これを決める材料は、前のシリーズですでに出ています。
動かせる現金(資産から生活防衛資金と予定支出を引いた残り)
ここが薄い人は、流動性を落とせません。売れない資産に資金を固定すると、次の判断ができなくなります。
年に積める額(年間収支の余り)
ここが小さい人は、収入が途切れる形に弱い。部屋が一つしかなく、空いた月は収入がゼロになる構造は、取りにくいことになります。
持ち出し許容額(崩れた年に財布から出せる年額)
ここが決まっていると、耐えられる振れ幅が決まります。振れ幅が決まれば、取れるリスクの大きさが決まります。
この三つが出ている人は、もう選べる範囲が決まっています。決まっていることに気づいていないだけです。
逆に、三つが出ていない状態で区分と一棟を比べても、比べる基準がありません。
まだでしたら、前のシリーズの3話目まで戻ってください。紙一枚で足ります。BENERUが公開しているnelBSでも、同じ三つを出せます。入力したデータは手元で処理され、BENERU側では保持しません。
このシリーズでやること
次回から、具体的に入ります。
- 2話目 区分マンションを買うとき、実際には何を買っているのか
- 3話目 一棟アパートを買うとき、実際には何を買っているのか
- 4話目 同じ自己資金を置いて、両方の数字を並べる
- 5話目 違いがどの軸に出るのかを、五つに整理する
- 6話目 自分の三つの数字と照合して、どちらに向くかを決める
先に言っておきますが、6話目を読んでも「あなたは区分です」とは書いてありません。
書けないからです。条件が違えば答えが変わるものを、記事の側で決めることはできません。
このシリーズで渡すのは、自分で照合できる軸です。
探すものは、良い投資ではありません。
自分の目的に、必要なリスクの形です。
次回は、区分マンションから見ていきます。間取り図の内側と外側で、持っているものが変わる話をします。