
部屋を買ったつもりで、議決権を買っています
区分所有で自分が決められる範囲と、管理組合に委ねる範囲を整理します。退去があった年の収支と、購入前に確認する書類を示します。
ごきげんよう、識名ネルです。
前回、安全という言葉には四つの中身があり、それぞれに値段がついている、という話をしました。
今回から、具体的に入ります。
区分マンションを買うとき、自分は何を買っているのか。
「マンションの一室」では答えになりません。登記簿に載っているものを、そのまま見ていきます。
登記簿には、四つ載っています
区分マンションを一戸買うと、手に入るものはこうなります。
一、専有部分の所有権
自分の部屋です。ただし範囲は、思っているより内側にあります。
天井・床・壁の、内側の仕上げ部分まで。コンクリートの躯体そのものは共用部分です。玄関ドアも、錠と内側の塗装は専有ですが、ドア本体は共用です。バルコニーも共用部分で、専有者には使う権利があるだけです。
リフォームの自由があるのは、この内側だけです。
二、敷地利用権(持分)
土地です。ただし自分の土地ではなく、持分です。
※以下は説明用の架空事例です。
専有面積の合計が2,000㎡のマンションで、自分の部屋が25㎡なら、持分は1.25%。敷地が500㎡なら、6.25㎡分に相当します。土地の価格が㎡あたり100万円なら、625万円です。
3,000万円で買った部屋のうち、土地は625万円。残りの2,375万円は建物です。
建物は減っていきます。土地は減りません。この比率は、長く持つほど効いてきます。
三、共用部分の共有持分
廊下、階段、エレベーター、外壁、屋上、給排水の本管。これらを1.25%ずつ持っています。
四、管理組合の議決権
そして、これが今回の本題です。
「所有」していますが、決められません
所有という言葉は、ふつう「自分で決められる」という意味を含んでいます。
区分所有では、ここが外れます。
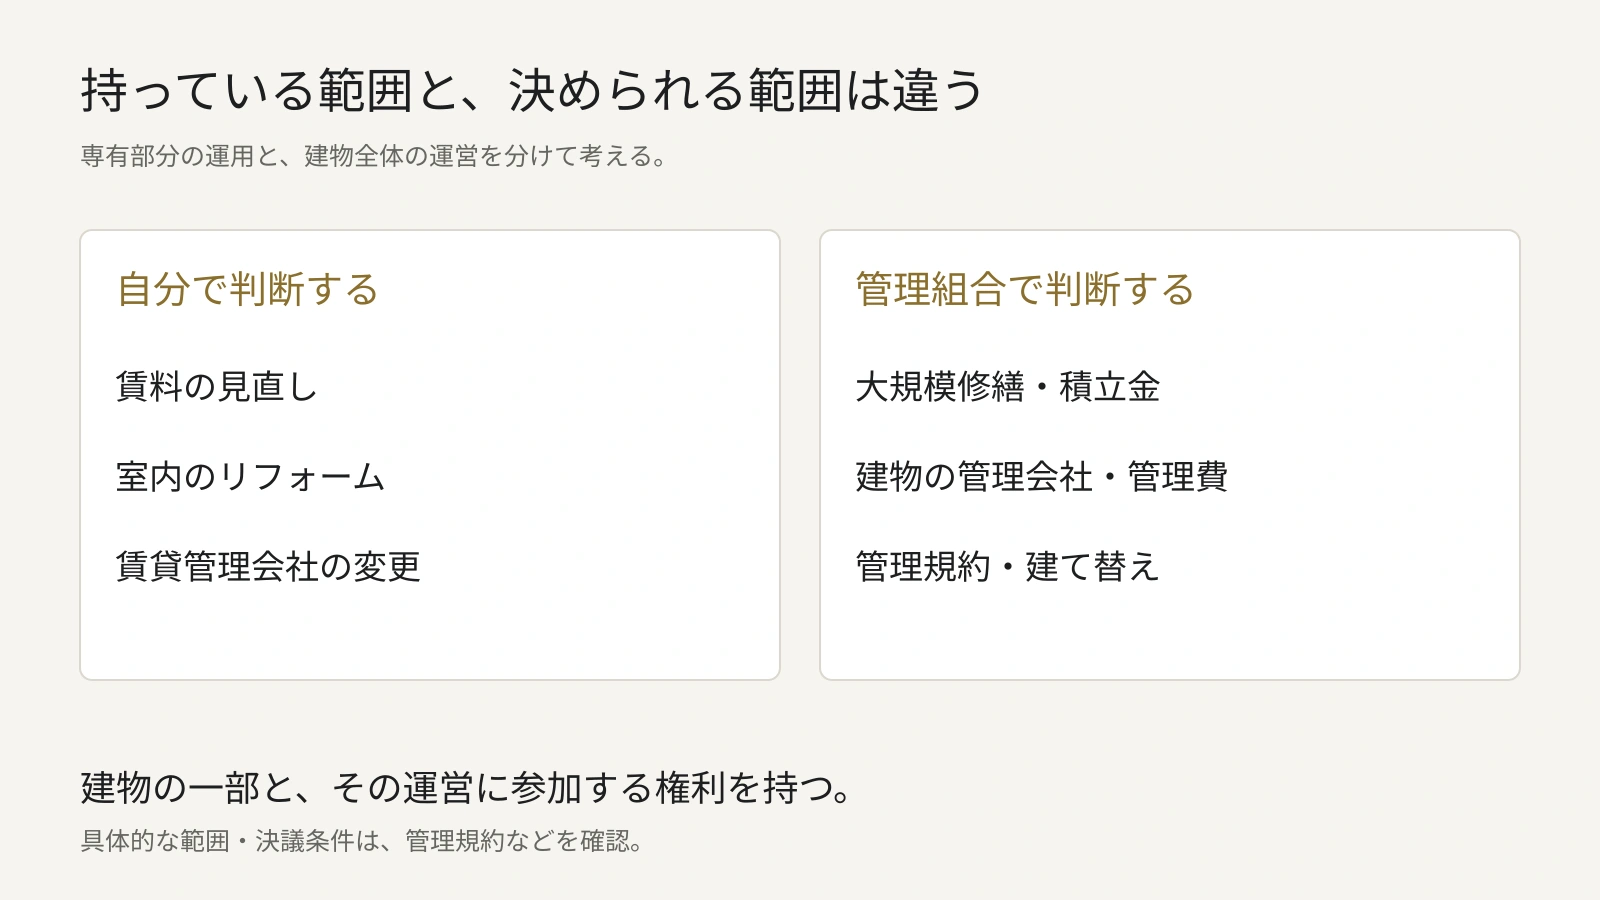
自分の部屋に関わることでも、自分一人では決められないものがあります。
- 大規模修繕をいつ、いくらでやるか
- 修繕積立金を値上げするか
- 管理会社を替えるか、管理費を見直すか
- 管理規約を変えるか
- 建物を建て替えるか
全部、総会の決議事項です。そして自分の議決権は1.25%です。
前回、「手を入れればリターンは上がる」という話をしました。管理会社を替えて経費を下げる、というやつです。
区分では、その手が届きません。届くのは専有部分の内側だけです。賃料を見直すこと、室内をリフォームすること、賃貸管理会社を替えること。ここまでは自分で決められます。建物の運営費そのものには、手を出せません。
建て替えに至っては、原則として区分所有者と議決権の各5分の4以上の賛成が要ります(建物の区分所有等に関する法律62条)。80%です。2026年4月施行の改正で、耐震性の不足など一定の事由がある建物は各4分の3以上に緩和されましたが、それでも75%です。築古になるほど、所有者の資力も考えも割れていきます。
ですから、区分マンションで買っているのは、部屋そのものというより、建物の一部と、その運営に少しだけ参加する権利です。
この一行が、以下の全部の理由になります。
上がることが決まっている経費があります
前回のA物件に戻ります。
都心・駅徒歩5分・築8年。価格3,000万円、諸費用200万円、総投資額3,200万円。満室想定の家賃は月10万円、年120万円。運営経費は年20万円としました。
この20万円の中身は、管理費、修繕積立金、賃貸管理料、固定資産税・都市計画税です。
このうち、買った時点で上がることが分かっているものが一つあります。
修繕積立金です。
多くのマンションが、新築時は低く設定して、数年ごとに上げていく方式を取っています。段階増額積立方式といいます。買った時点の月額は、これから上がる前提の金額です。
月5,000円が、12年目に月12,000円になったとします。
年間で8.4万円の増加。経費は20万円から28.4万円になります。
家賃が同じなら、その分がそのまま手取りから消えます。
ここで作業が一つ増えます。
買う前に、長期修繕計画書と、修繕積立金の積立総額を見てください。
見るのは三つです。
- 次の大規模修繕がいつで、総額いくらと見込まれているか
- 現在の積立総額が、その見込みに対して足りているか
- 滞納がどれくらいあるか
足りていなければ、将来の値上げか、一時金の徴収になります。どちらも買った人が払います。
これらは管理会社が出す「重要事項に係る調査報告書」に載っています。総会議事録も直近2〜3期分を読んでください。値上げの議案が出て否決されている、という記録が出てくることがあります。否決されたという事実は、先送りされたという意味です。
空室に、稼働率という概念がありません
もう一つ、区分に固有の性質があります。
部屋が一つしかありません。
前回、稼働95%としました。年間で均せばそうなります。ただし実際には、どの月も「入っている」か「いない」かのどちらかです。95%という状態は、どの月にも存在しません。
退去が起きた年を、そのまま計算してみます。
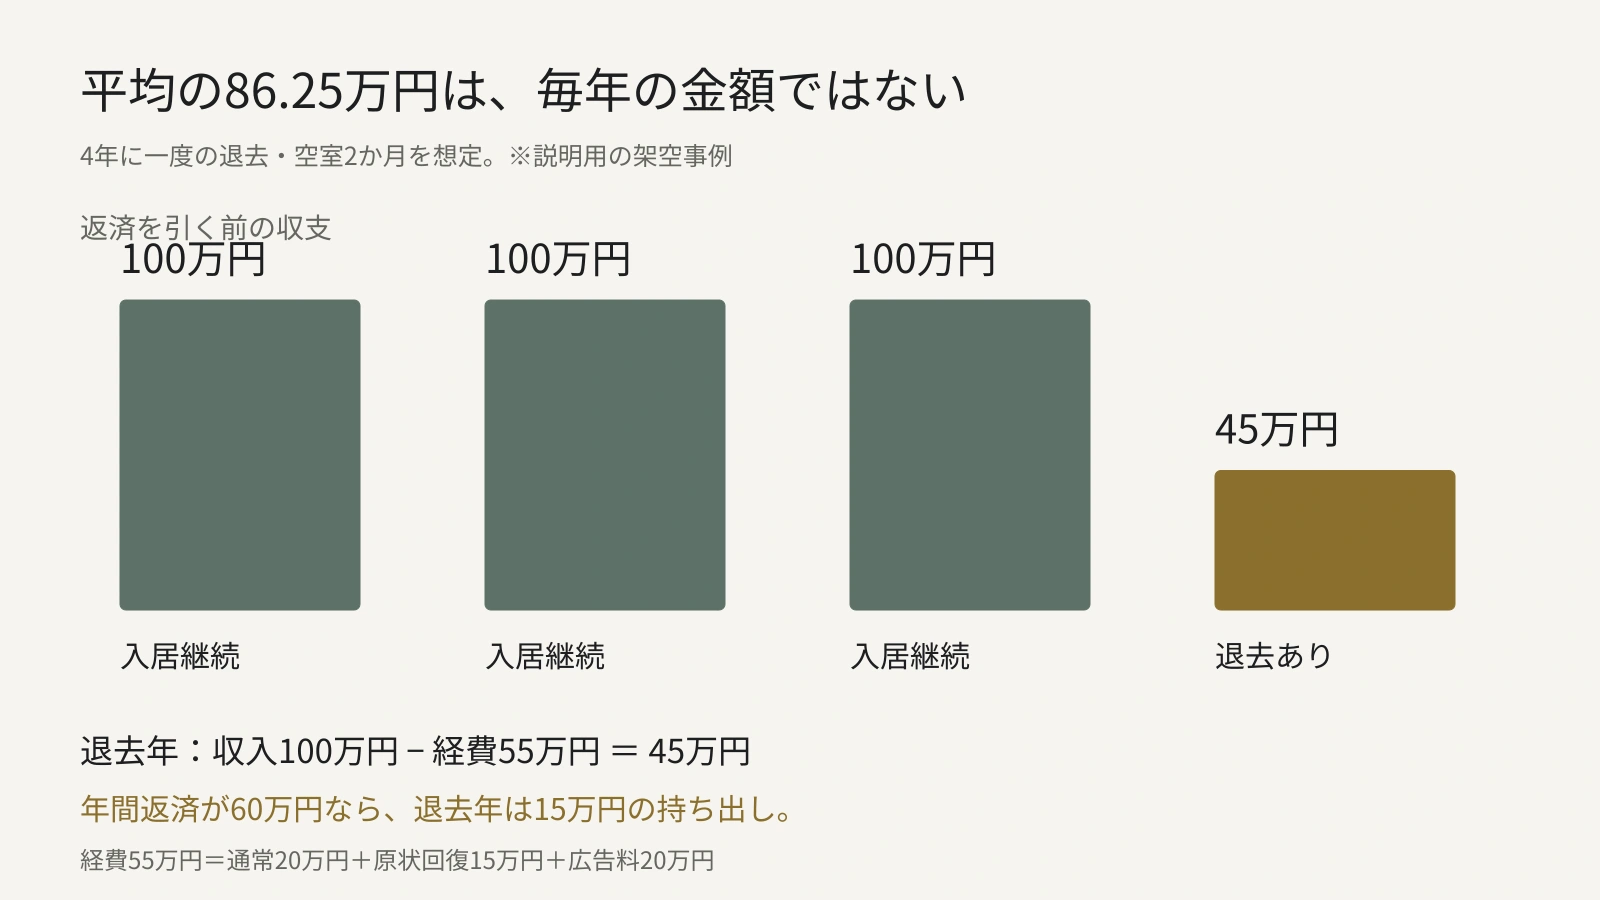
4年に一度退去があり、次の入居まで2か月かかるとします。
入居が続いた年
- 収入 120万円 − 経費 20万円 = 100万円
退去があった年
- 収入 120万円 × 10か月/12か月 = 100万円
- 経費 20万円 + 原状回復 15万円 + 広告料(家賃2か月分)20万円 = 55万円
- 100万円 − 55万円 = 45万円
4年を平均すると、年86.25万円です。
前回は94万円と置きました。総投資額に対して2.94%でしたが、退去の費用を入れると2.70%になります。
前回の数字が甘かったわけです。原状回復と広告料を年間の表に入れていませんでした。シリーズ1の8話目で「引き忘れやすい」と書いたものを、こちらが引き忘れています。
ただ、ここで見てほしいのは0.24ポイントの差ではありません。
退去があった年だけ、手取りが100万円から45万円に落ちるということです。半分以下です。
平均は86万円でも、実際に起きるのは100万円の年が三回と、45万円の年が一回。この「45万円の年」に耐えられるかどうかが、区分を持てるかどうかの線になります。
シリーズ1の3話目で出した持ち出し許容額が、ここで効きます。
なお、ここには返済が入っていません。借入があれば、45万円から返済額が引かれます。年間返済が60万円なら、その年は15万円の持ち出しです。
反対から見ると、同じことが利点になります
ここまで読むと、区分は不利に見えるかもしれません。
ですから、反対から見ておきます。
いま挙げた性質は、裏返すとこうなります。
決められない → 決めなくていい
共用部の清掃も、消防点検も、エレベーターの保守も、管理組合がやります。自分で業者を探し、見積もりを取り、立ち会う必要がありません。手離れは、区分の明確な利点です。
金額が小さい → 入口が低い
3,000万円なら、自己資金と融資の組み合わせの選択肢が広い。一棟と比べて、最初の一件として現実的な価格帯です。
一戸単位 → 分けて売れる
三戸持っていれば、一戸だけ売れます。現金が要るとき、資産の一部だけを切り出せます。一棟は分割できません。売るなら全部です。
買い手が広い → 売りやすい
区分の買い手は投資家だけではありません。自分で住む人も買います。買い手の層が厚いので、売りたいときに売れる可能性が高い。前回の四つの安全のうち、三番目にあたります。
区分マンションの価格が高い(利回りが低い)のは、この三番目と、一番目(価格が落ちにくい)に値段がついているからです。
前回の言い方に戻せば、安いから損なのでも、高いから大丈夫なのでもありません。買っているものが違います。
買う前に読む書類
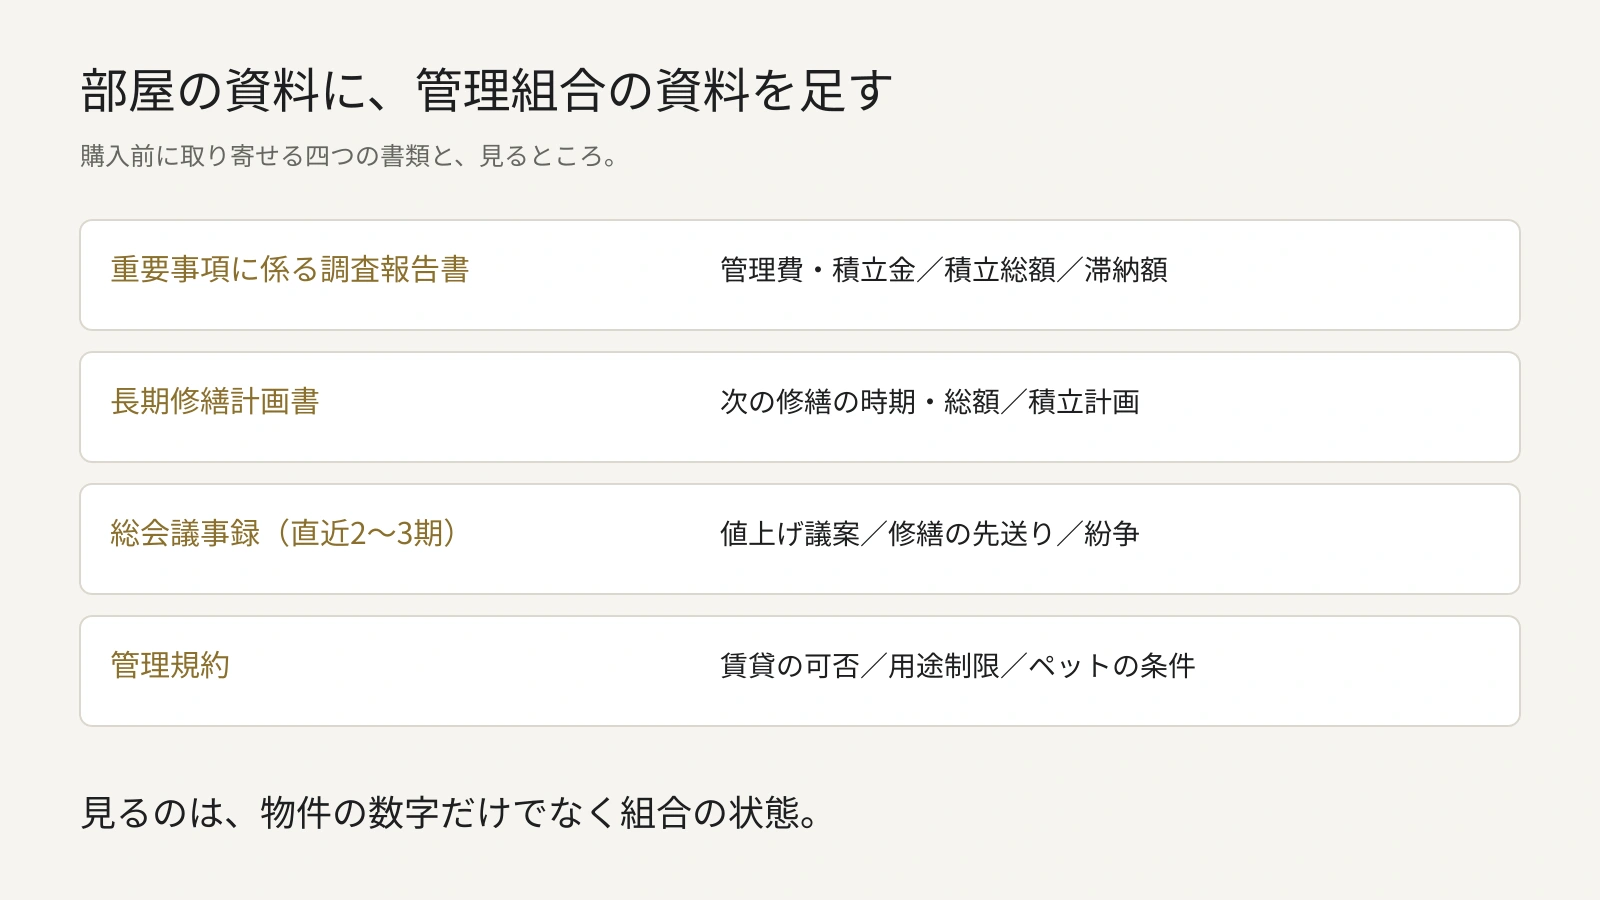
今回の作業指示をまとめます。物件資料のほかに、四つ取り寄せてください。
| 書類 | 見るところ |
|---|---|
| 重要事項に係る調査報告書 | 管理費・修繕積立金の月額、積立総額、滞納額 |
| 長期修繕計画書 | 次の大規模修繕の時期と見込み総額、積立計画 |
| 総会議事録(直近2〜3期) | 値上げ議案、修繕の先送り、紛争の有無 |
| 管理規約 | 賃貸の可否、用途制限、ペットなどの条件 |
このうち、滞納額は見落とされがちです。
滞納が多いマンションは、修繕の原資が足りません。そして滞納している区分所有者は、値上げに賛成しません。決議が通らず、修繕が遅れ、建物が傷み、価値が下がります。
物件の数字ではなく、組合の状態です。区分を買うというのは、この組合に1.25%の立場で参加するということです。
次回は一棟アパートを見ます。
区分で「決められない」とされた部分が、すべて自分の判断に戻ってきます。
自由になりますが、戻ってくるのは判断だけではありません。