
八室あっても、賭けは一つです
一棟の運営の自由と、自分で積み立てる修繕の負担、8室に共通する需要の要因、返済期間が収支に与える影響を整理します。
ごきげんよう、識名ネルです。
前回、区分マンションで買っているのは部屋そのものではなく、建物の一部と、運営に少しだけ参加する権利だという話をしました。
大規模修繕の時期も、管理費の額も、管理会社の選択も、自分では決められない。議決権は1.25%でした。
今回は一棟アパートです。
そこが、全部ひっくり返ります。
登記簿には、二つしか載りません
一棟アパートを買うと、登記されるのは二つです。
土地(全部)と、建物(全部)。
持分ではありません。共有でもありません。
これが意味するところは、実務的にはこうなります。
- 外壁をいつ塗るか → 自分が決める
- 管理会社をどこにするか → 自分が決める
- 家賃をいくらにするか → 自分が決める
- 入居条件(ペット、外国籍、法人契約)→ 自分が決める
- 建て替えるか、更地にして売るか → 自分が決める
総会はありません。議決権の割合もありません。反対する人もいません。
前回、「手を入れればリターンは上がるが、区分ではその手が届かない」と書きました。
一棟では届きます。
経費は、自分で下げられます
シリーズ1で使った物件に戻ります。
※以下は説明用の架空事例です。
- 8室の木造アパート
- 価格 5,000万円/購入諸費用 350万円(総投資額 5,350万円)
- 満室想定家賃 年400万円(1室あたり月4万2,000円程度)
- 運営経費 年80万円
- 借入4,000万円・金利3%・期間25年(年間返済 約227.6万円)
稼働95%で、
- 400万円 × 95% = 380万円
- 経費 80万円
- 返済 227.6万円
- 手元に残る現金 年72.4万円
ここで、経費80万円の中身を見ます。賃貸管理料、固定資産税・都市計画税、共用部の電気と清掃、火災保険、原状回復と広告料の年平均。
このうち賃貸管理料は、家賃の5%が一つの目安です。400万円の5%で20万円。
これを3%で請け負う会社に替えると、12万円になります。年8万円の差です。
区分ではできません。管理組合が決めた管理会社を、自分の都合で替えることはできないからです。賃貸管理会社だけは替えられますが、建物の管理費そのものには手が出ません。
一棟では、両方とも自分の判断です。
家賃の設定も同じです。隣が4万5,000円で埋まっているなら、次の募集で上げられます。上げて決まらなければ下げればいい。試せます。
自由というのは、試行回数を持っているということです。
ただし、積み立ててくれる人がいません
同じ理由で、戻ってくるものがあります。
前回、区分の修繕積立金が上がっていく話をしました。月5,000円が12年目に月12,000円になる、という例です。
あれは、いやでも積み立てさせられる仕組みです。
一棟には、その仕組みがありません。
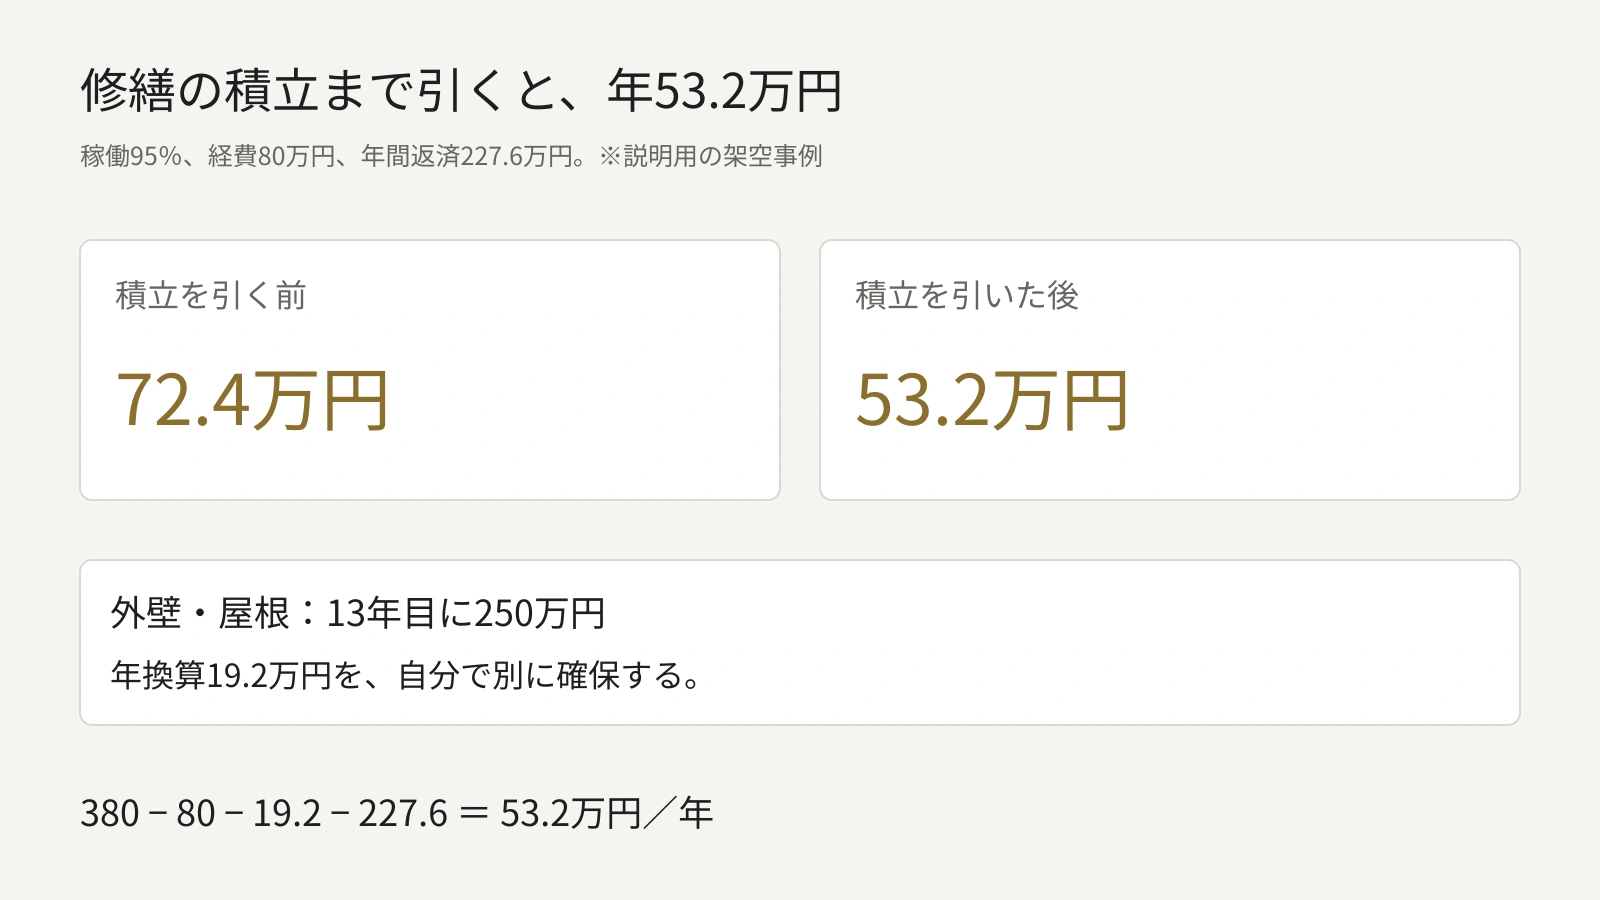
外壁と屋根の塗装が13年目に250万円かかるとします。年換算で19.2万円です。
誰も請求してきません。通知も来ません。自分で別口座に19.2万円ずつ置いておかなければ、13年目に250万円を現金で出すことになります。
これを経費に入れると、
- 380万円 − 80万円 − 19.2万円 − 227.6万円 = 年53.2万円
72.4万円が53.2万円になりました。
減ったわけではありません。もともと積み立てるべきものを、年間の表に書いていなかっただけです。
前回の区分の数字は、この積立が最初から経費に入っていました。強制されているからです。一棟は入っていません。自分で入れるしかありません。
区分は払わされる。一棟は忘れられる。
払う総額が違うのではなく、忘れられるかどうかが違います。
「分散」を、一度割ります
一棟の利点として、いちばんよく挙げられるのがこれです。
区分は一室しかないので、空けば収入がゼロになる。一棟は8室あるので、一室空いても7室分が残る。だから安定している。
前半は正しい。実際に計算します。
| 状態 | 稼働 | 家賃収入 | NOI | 返済後 |
|---|---|---|---|---|
| 満室 | 100% | 400万円 | 320万円 | 92.4万円 |
| 1室空室 | 87.5% | 350万円 | 270万円 | 42.4万円 |
| 2室空室 | 75.0% | 300万円 | 220万円 | ▲7.6万円 |
| 3室空室 | 62.5% | 250万円 | 170万円 | ▲57.6万円 |
区分なら一室空いた時点で収入はゼロですから、たしかに一棟のほうが落ち方は緩やかです。
ただ、ここで「分散」という言葉を一度止めます。
分散というのは、別々に動くものを複数持つことです。片方が下がったとき、もう片方が下がっていないから全体が守られる。それが分散の定義です。
では、この8室は別々に動くでしょうか。
同じ建物です。同じ駅から同じ距離です。築年数は同じで、間取りも同じで、家賃帯も同じです。
近くに新築アパートが建ったとき、8室のうち1室だけが影響を受ける、ということは起きません。8室とも同じ競合に晒されます。
駅前の工場が閉鎖したとき、8室のうち半分だけが無事、ということも起きません。
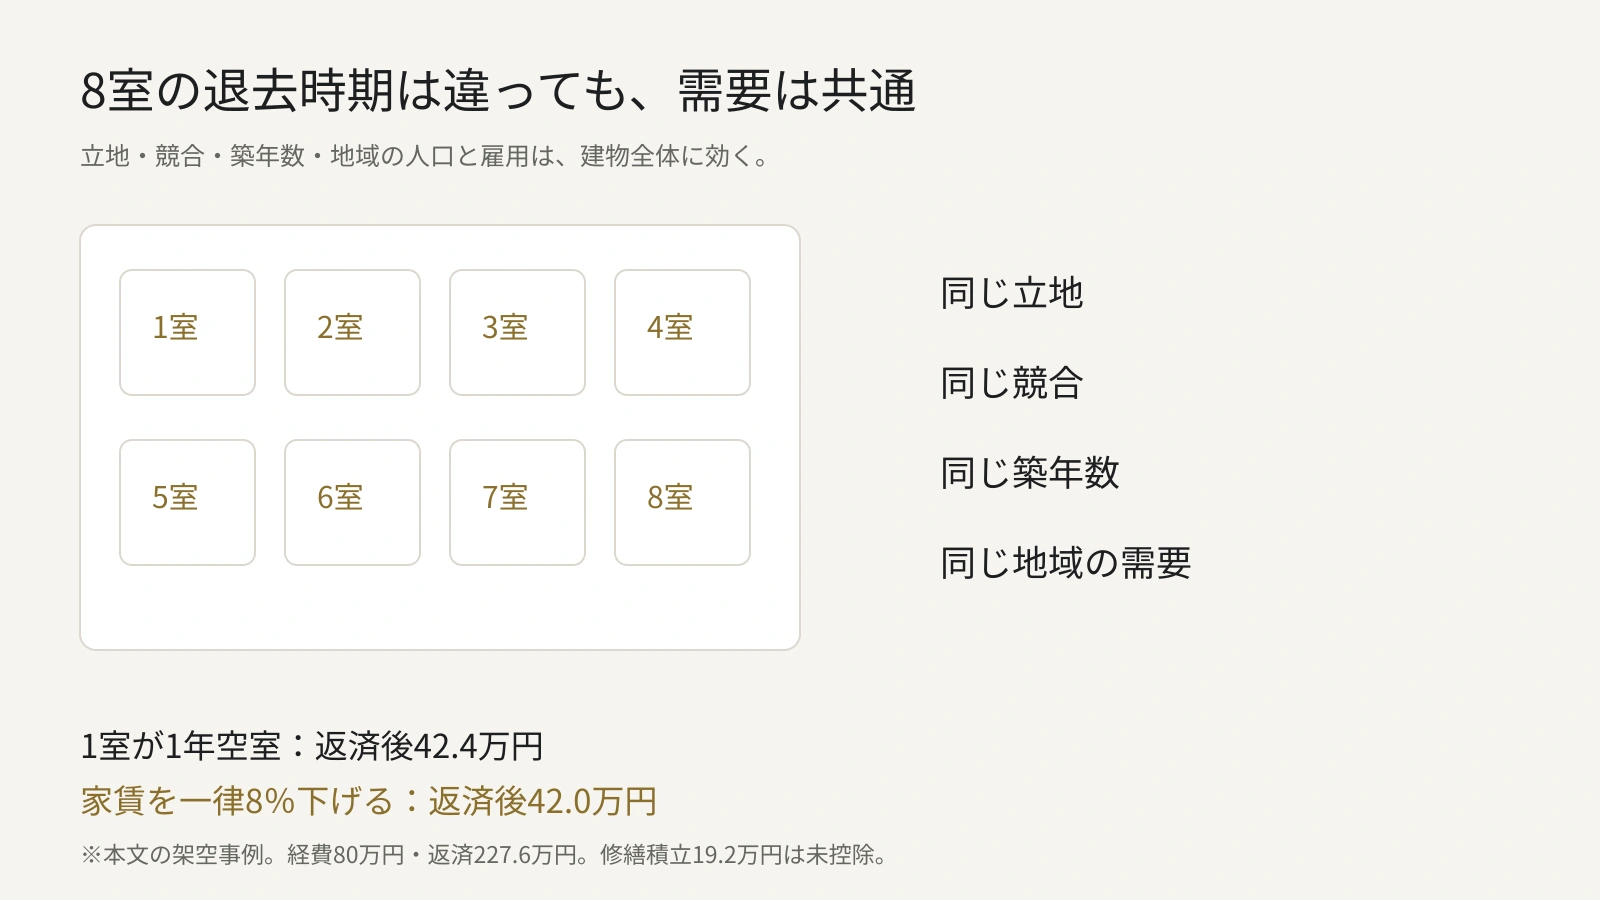
分散しているのは、退去のタイミングです。需要ではありません。
8室は、8つの賭けではありません。一つの賭けを8枚に切ったものです。
数字で見ます。近隣に競合が出て、埋めるために家賃を一律8%下げたとします。退去はありません。稼働は95%のままです。
- 400万円 × 92% × 95% = 349.6万円
- 経費 80万円、返済 227.6万円
- 年42.0万円
先ほどの「1室が1年空いた場合」が42.4万円でした。
ほぼ同じです。
そして、この二つには決定的な違いがあります。
1室の空室は、埋まれば元に戻ります。家賃の下落は、戻りません。契約更新のたびに、下がった水準が基準になります。
一棟で本当に効くのは、一室ずつの空室ではありません。8室に同時に効く要因です。
立地。競合。築年数。地域の人口と雇用。
ここを見ないまま「8室あるから安定している」と考えると、順番が逆になります。
融資の見られ方が、まったく違います
もう一つ、区分と大きく変わるところがあります。
金融機関が何を見るか、です。
土地があります
一棟には土地が丸ごとついています。路線価や固定資産税評価から積算価格を出せるので、担保としての評価が立ちます。これは一棟の明確な強みです。区分の土地持分では、この評価は出にくい。
耐用年数が短い
一方で、木造の法定耐用年数は22年です。鉄骨造は厚みによって19年から34年、鉄筋コンクリート造は47年。
多くの金融機関は、融資期間を耐用年数の残りを目安に決めます。築15年の木造なら、残りは7年です。もちろん実際には金融機関ごとに判断が違い、22年を超えて貸すところもありますが、築年数が融資期間に直結するという構造は変わりません。
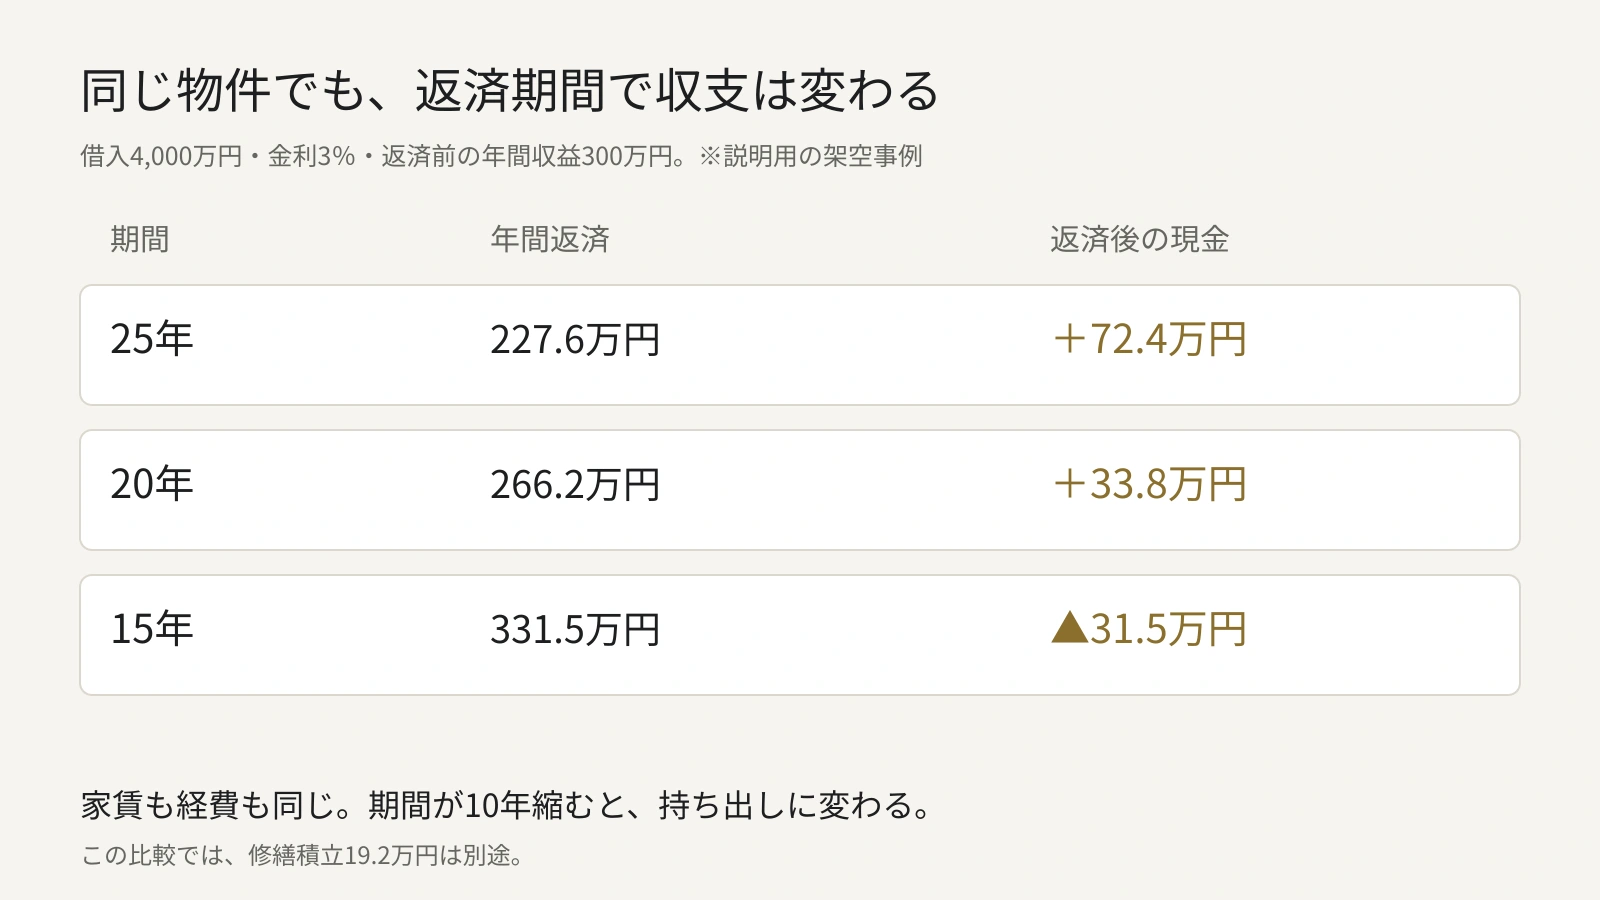
期間が変わると、何が起きるか。同じ4,000万円、同じ金利3%で、期間だけ変えます。
| 融資期間 | 年間返済 | 返済後に残る現金(NOI 300万円) |
|---|---|---|
| 25年 | 227.6万円 | 72.4万円 |
| 20年 | 266.2万円 | 33.8万円 |
| 15年 | 331.5万円 | ▲31.5万円 |
物件はまったく同じです。家賃も経費も同じです。
期間が10年縮んだだけで、年72万円残る投資が、年31万円持ち出す投資になります。
シリーズ1の5話目で「金利より、期間のほうが効きます」と書いたのは、このためです。一棟では、築年数がそのまま期間に効くので、この差が正面から出ます。
築古の木造が高利回りで出ているとき、利回りが高い理由の大部分はこれです。期間が取れないので、その利回りでなければ回らない。1話目の言い方をすれば、利回りは対価です。
買う前に見るもの
一棟で取り寄せるものは、区分とは違います。
| 資料 | 見るところ |
|---|---|
| レントロール | 室ごとの家賃、契約日、入居期間。同じ間取りで家賃が揃っていないなら、古い契約が高いだけかもしれません |
| 修繕履歴 | 外壁・屋根・給排水を、いつ、いくらで。記録がない物件は、やっていないか、記録していないかのどちらかです |
| 建物の図面・検査済証 | 増築や用途変更の履歴。検査済証がないと融資が付きにくいことがあります |
| 公図・測量図 | 境界が確定しているか。未確定だと売るときに時間がかかります |
| 周辺の募集賃料 | 同じ駅・同じ間取りで、いま募集されている家賃。レントロールの家賃がこれより高ければ、退去のたびに下がります |
最後の一行が、今回いちばん効く作業です。
レントロールに載っているのは、過去に決まった家賃です。これから決まる家賃ではありません。満室の物件を見るときは、満室であることよりも、その家賃がいま募集されている水準と合っているかを見てください。
合っていなければ、満室は一時的な状態です。
ここまでで、区分と一棟の中身が出ました。
区分は、決められない代わりに手離れがよく、売りやすい。
一棟は、決められる代わりに忘れられるものがあり、8室は一つの賭けで、築年数が融資期間を通じて収支に直結する。
どちらが有利か、まだ言えません。
比べる条件が揃っていないからです。価格も、借入額も、自己資金も違うものを並べても、違いが物件から来ているのか条件から来ているのか分かりません。
次回は、自己資金を同額に固定して、両方の数字を並べます。