
自己資金を1,350万円に固定して、三つ並べます
同じ自己資金で、区分一戸・区分二戸・一棟を比べます。年間の現金、元金の返済、空室と金利上昇への耐性を分けて見ます。
ごきげんよう、識名ネルです。
ここまでで、区分と一棟の中身が出ました。
比べる準備ができたので、今回は数字を並べます。
ただし、並べ方に条件をつけます。価格も借入額も違うものを横に置いても、差が物件から来ているのか条件から来ているのか分かりません。
自己資金を1,350万円に固定します。
出せる現金が決まっているとき、その中で何が組めるか。現実の順番はこちらです。
三つの組み方
※以下はすべて説明用の架空事例です。実在の物件ではありません。
使う物件は、ここまでに出たものをそのまま持ってきます。
区分A(1話・2話) 都心・駅徒歩5分・築8年。価格3,000万円、諸費用200万円。満室想定 年120万円。運営経費 年20万円。4年に一度の退去と、その際の原状回復15万円・広告料20万円を年平均に均して、年86.25万円。
一棟(3話・シリーズ1) 8室の木造アパート。価格5,000万円、諸費用350万円。満室想定 年400万円。稼働95%、運営経費80万円、外壁の積立19.2万円を引いて、年280.8万円。
3話で見たとおり、構造と築年で融資条件は変わるので、別々に置きます。区分Aは築8年のRCなので金利2.0%・期間35年。一棟は木造なので金利3.0%・期間25年。
この前提で、1,350万円の使い方を三通り作ります。
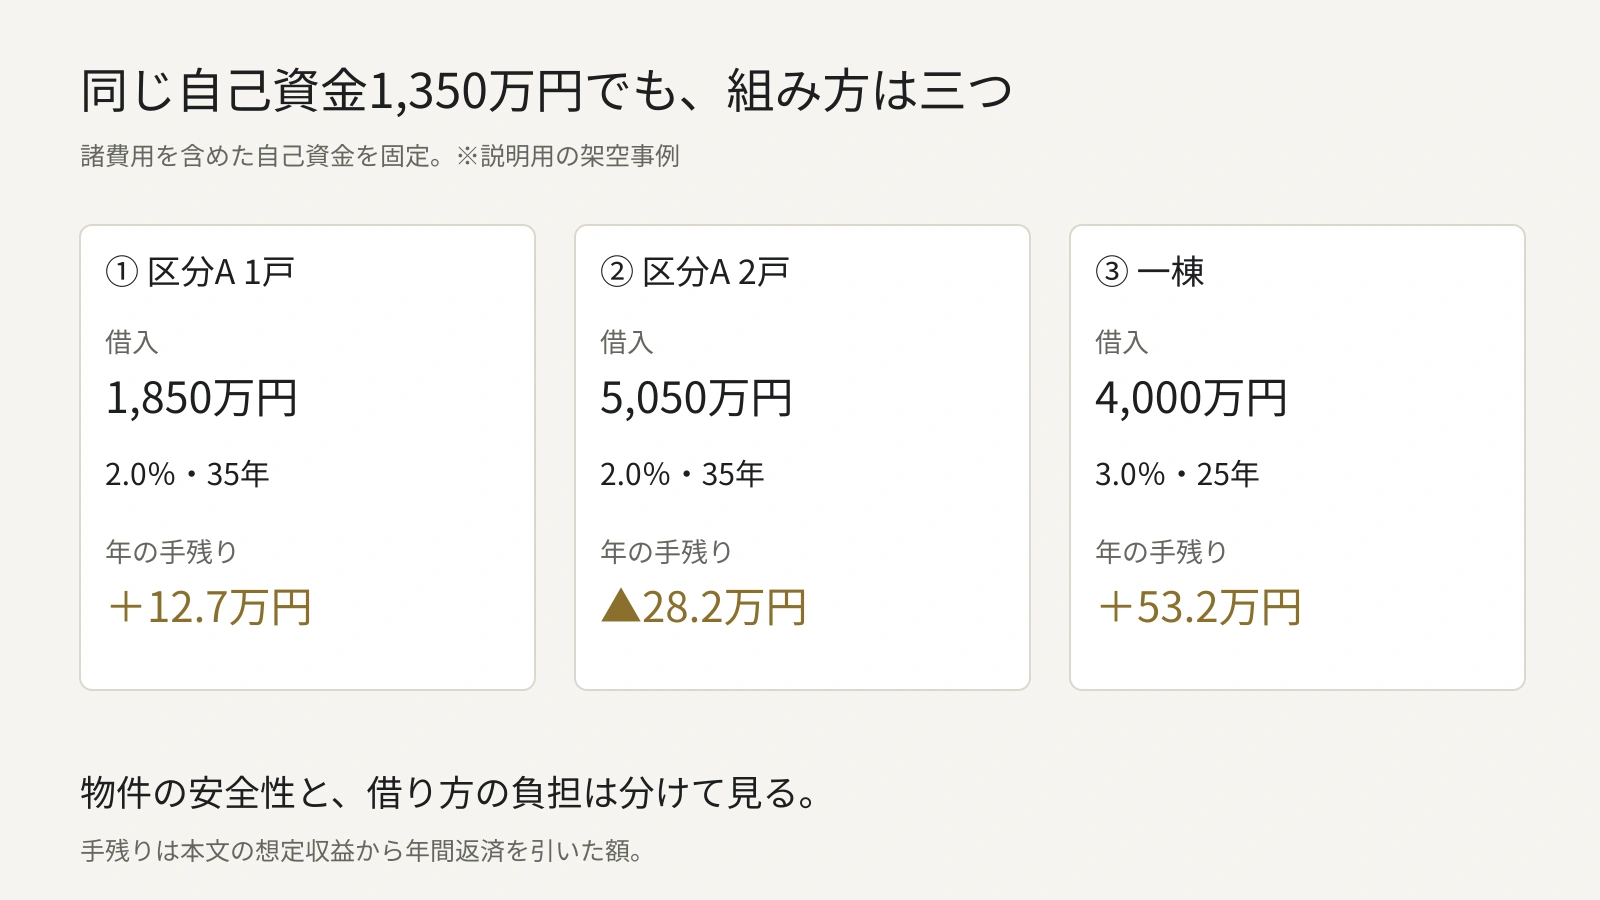
| ① 区分A 1戸 | ② 区分A 2戸 | ③ 一棟 | |
|---|---|---|---|
| 物件価格 | 3,000万円 | 6,000万円 | 5,000万円 |
| 諸費用 | 200万円 | 400万円 | 350万円 |
| 自己資金 | 1,350万円 | 1,350万円 | 1,350万円 |
| うち頭金 | 1,150万円 | 950万円 | 1,000万円 |
| 借入 | 1,850万円 | 5,050万円 | 4,000万円 |
| 条件 | 2.0%・35年 | 2.0%・35年 | 3.0%・25年 |
| 年間返済 | 73.5万円 | 200.7万円 | 227.6万円 |
| 年間NOI | 86.3万円 | 172.5万円 | 280.8万円 |
| 手残り(年) | +12.7万円 | ▲28.2万円 | +53.2万円 |
| 総投資額/自己資金 | 2.37倍 | 4.74倍 | 3.96倍 |
同じ1,350万円です。
②だけが赤字になりました。
まず、②が赤字な理由
区分を2戸にすると、借入が5,050万円になります。①の2.7倍です。
一方で、収入は2倍にしかなりません。当たり前ですが、頭金を分散させた分、借入の比率が上がっているからです。
総投資額を自己資金で割った数字を見てください。②は4.74倍。三つの中でいちばん高い。
ここが、よく誤解されるところです。
区分は一棟より安全だと言われます。金額が小さく、入口が低いからです。
ところが同じ自己資金で組むと、融資条件が良いほうが、より大きく借りられてしまう。金利2.0%・35年という条件は、区分Aが都心築浅だから引けるものです。条件が良いので、同じ現金でより多く買える。結果として、レバレッジは一棟より高くなります。
安全な物件に、危険な借り方をすることができる。逆もできます。
レバレッジは物件が決めるのではなく、自分が決めます。
②が悪い組み方だと言っているのではありません。後で見るように、②には②の効き方があります。
10年後に、何が残っているか
手残りだけで判断すると、間違えます。シリーズ1の4話目でやった話です。
返済のうち元金部分は、現金としては出ていきますが、借金を減らしています。
10年間持った場合を見ます。
| ① 区分1戸 | ② 区分2戸 | ③ 一棟 | |
|---|---|---|---|
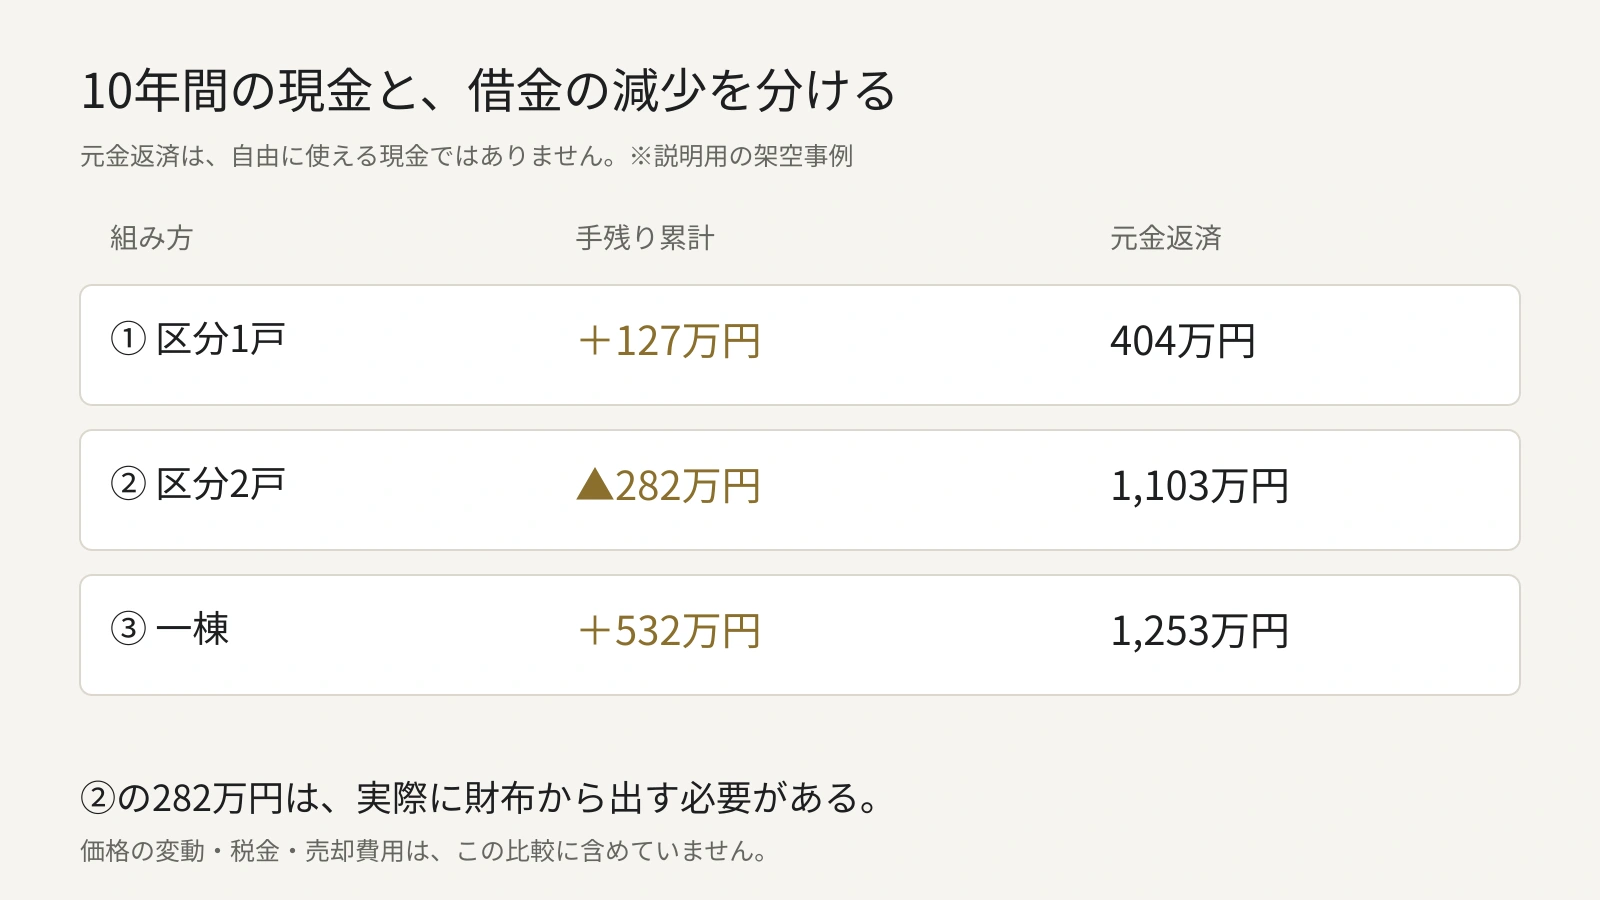
| 10年間の手残り累計 | +127万円 | ▲282万円 | +532万円 |
| 10年間の元金返済 | +404万円 | +1,103万円 | +1,253万円 |
| 合計 | +531万円 | +821万円 | +1,785万円 |
| 10年後の残債 | 1,446万円 | 3,947万円 | 2,747万円 |
(売却したときの価格と税金は含めていません。)
②は、現金では282万円のマイナスですが、借金を1,103万円減らしています。差し引き821万円のプラス。
手元から出ていったお金が、資産に変わっています。
ただし、その282万円は実際に自分の財布から出ています。 10年で年平均28万円。シリーズ1の3話目で出した持ち出し許容額の内側でなければ、この組み方は続きません。
Dさんの線は年30万円でした。ぎりぎりです。空室が一度でも重なれば超えます。
③が三つの中でいちばん数字が良いのは、物件の実質利回りが高いからです。区分Aは総投資額3,200万円に対してNOI 86.25万円で2.70%。一棟は5,350万円に対して280.8万円で5.25%。倍近い差があります。
この差は「一棟だから」ではありません。都心築浅と地方木造の差です。次の節で確かめます。
物件タイプの差ではない、という確認
ここで一度、反対から試します。
1話に出した区分Bを使います。郊外・駅徒歩15分・築28年。価格1,500万円、諸費用120万円、NOI 69万円。
これを2戸買います。価格3,000万円、諸費用240万円、借入1,890万円。築28年のRCなので期間は19年、金利2.5%とします。
- 年間返済 125.1万円
- NOI 138万円
- 手残り 年12.9万円
①とほぼ同じになりました。同じ区分マンションでも、立地と築年が変われば、まったく違う数字が出ます。
さらに言えば、この組み方は①より借入が40万円多いだけで、収入は51.75万円多い。それでも手残りが同じなのは、期間が19年しか取れないからです。3話で見た構造が、区分でもそのまま出ます。
ですから、ここまでの表から読み取るべきは「一棟が有利」ではありません。
読み取るのは、こちらです。
手残りを決めているのは物件タイプではなく、実質利回りと融資期間です。
区分か一棟かは、この二つに影響しますが、決定はしません。
崩れたときの違いは、はっきり出ます
ここからが、物件タイプの差が本当に出るところです。
一戸(一室)が1年空いた場合
| 手残り(通常) | 1戸/1室が1年空室 | 落差 | |
|---|---|---|---|
| ① 区分1戸 | +12.7万円 | ▲93.5万円 | 106.3万円 |
| ② 区分2戸 | ▲28.2万円 | ▲134.5万円 | 106.3万円 |
| ③ 一棟 | +53.2万円 | +23.2万円 | 30.0万円 |
(1年まるごと空いた場合。空室でも経費はかかる前提で、原状回復と広告料は含めていません。)
①は、空いた瞬間に収入がゼロになり、返済だけが残ります。
③は、1室空いても7室分の家賃が入るので、黒字のままです。
これが2話と3話で見た「0か100か」と「8分の7が残る」の、数字としての姿です。
金利が1ポイント上がった場合
| 現在の返済 | +1ポイント後 | 手残り | |
|---|---|---|---|
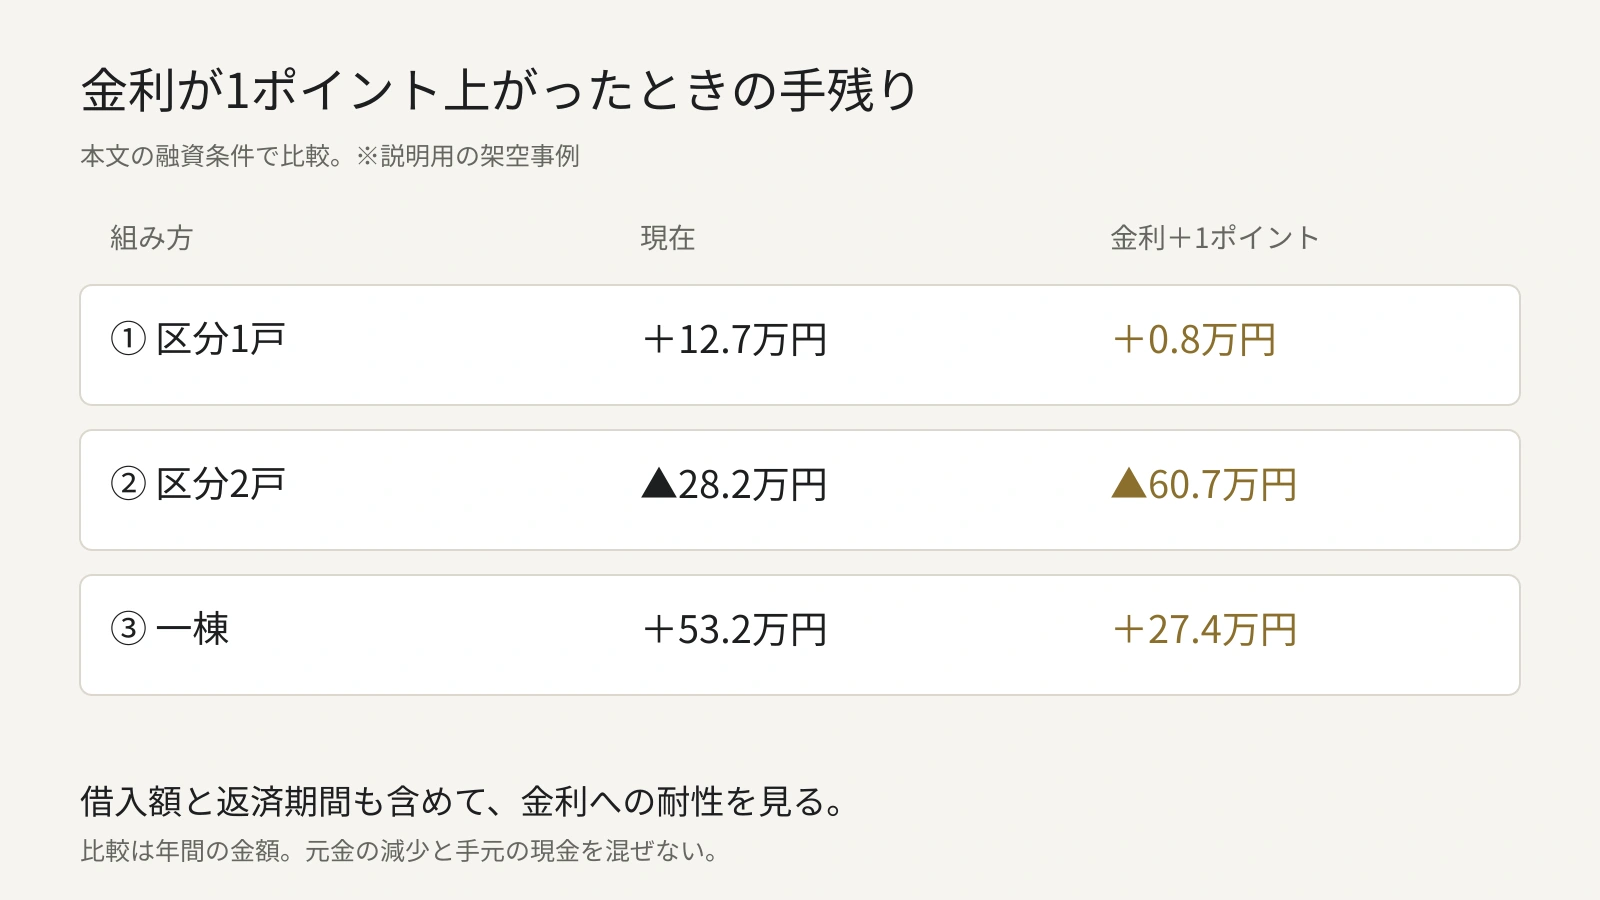
| ① 区分1戸 | 73.5万円 | 85.4万円 | +0.8万円 |
| ② 区分2戸 | 200.7万円 | 233.2万円 | ▲60.7万円 |
| ③ 一棟 | 227.6万円 | 253.4万円 | +27.4万円 |
ここは物件ではなく、借入額で決まります。
②は借入が5,050万円あるので、1ポイントで年32.5万円の悪化。①は1,850万円なので11.9万円。
金利上昇に強いかどうかは、物件タイプの話ではありません。いくら借りているかの話です。
シリーズ1の5話目で、金利1ポイントの上昇が借入額に比例して効く話をしました。あれと同じことが、ここでも起きています。
表に出ていないもの
最後に、この表が表していないことを三つ挙げます。数字にしにくいので、表から落ちます。
売るときの単位
②は2戸あります。10年後に現金が要るとき、1戸だけ売れます。③は売るなら8室まとめてです。
②の「年28万円の持ち出し」は、裏を返せば「いつでも半分に縮められる状態で持っている」ということでもあります。表の数字だけ見ると②がいちばん苦しく見えますが、やめ方の自由度は②がいちばん高い。
手間
③は、管理会社を選び、修繕を決め、家賃を決めます。3話で「自由というのは、試行回数を持っているということ」と書きましたが、試行には時間がかかります。①と②は、この時間がほぼ要りません。
本業が忙しい人にとって、これは費用です。表に出ないだけで、ゼロではありません。
次に買えるか
③は土地を持っているので、金融機関の評価に積算が乗ります。②は区分2戸で、借入が5,050万円あります。
二件目を考えるとき、この差は効きます。ただしどう効くかは金融機関によって違うので、ここで断定はできません。
三つ並べて、どれが正解かは出ませんでした。
出たのは、こういうことです。
- 手残りの大小は、物件タイプではなく実質利回りと融資期間で決まる
- 崩れたときの落ち方は、物件タイプで決まる
- 金利に対する弱さは、借入額で決まる
- 売るときの自由度と手間は、表に出ないが実在する
四つとも、見ている場所が違います。
次回は、この四つを含めて、違いがどの軸に出るのかを五つに整理します。
比べる表を自分で作れるようにするのが、次回の目的です。