
比べられるものだけを比べると、比べられないもので失敗します
区分と一棟の違いを五つの軸で整理し、数字だけでなく、時間や出口も文章で比べる方法を示します。
ごきげんよう、識名ネルです。
前回、自己資金1,350万円を固定して三つの組み方を並べました。
結論が四つ出ましたが、四つとも見ている場所が違いました。手残りは物件タイプで決まらない。崩れ方はタイプで決まる。金利への弱さは借入額で決まる。売る自由度と手間は表に出ない。
バラバラに見えるので、今回は軸に分けて整理します。
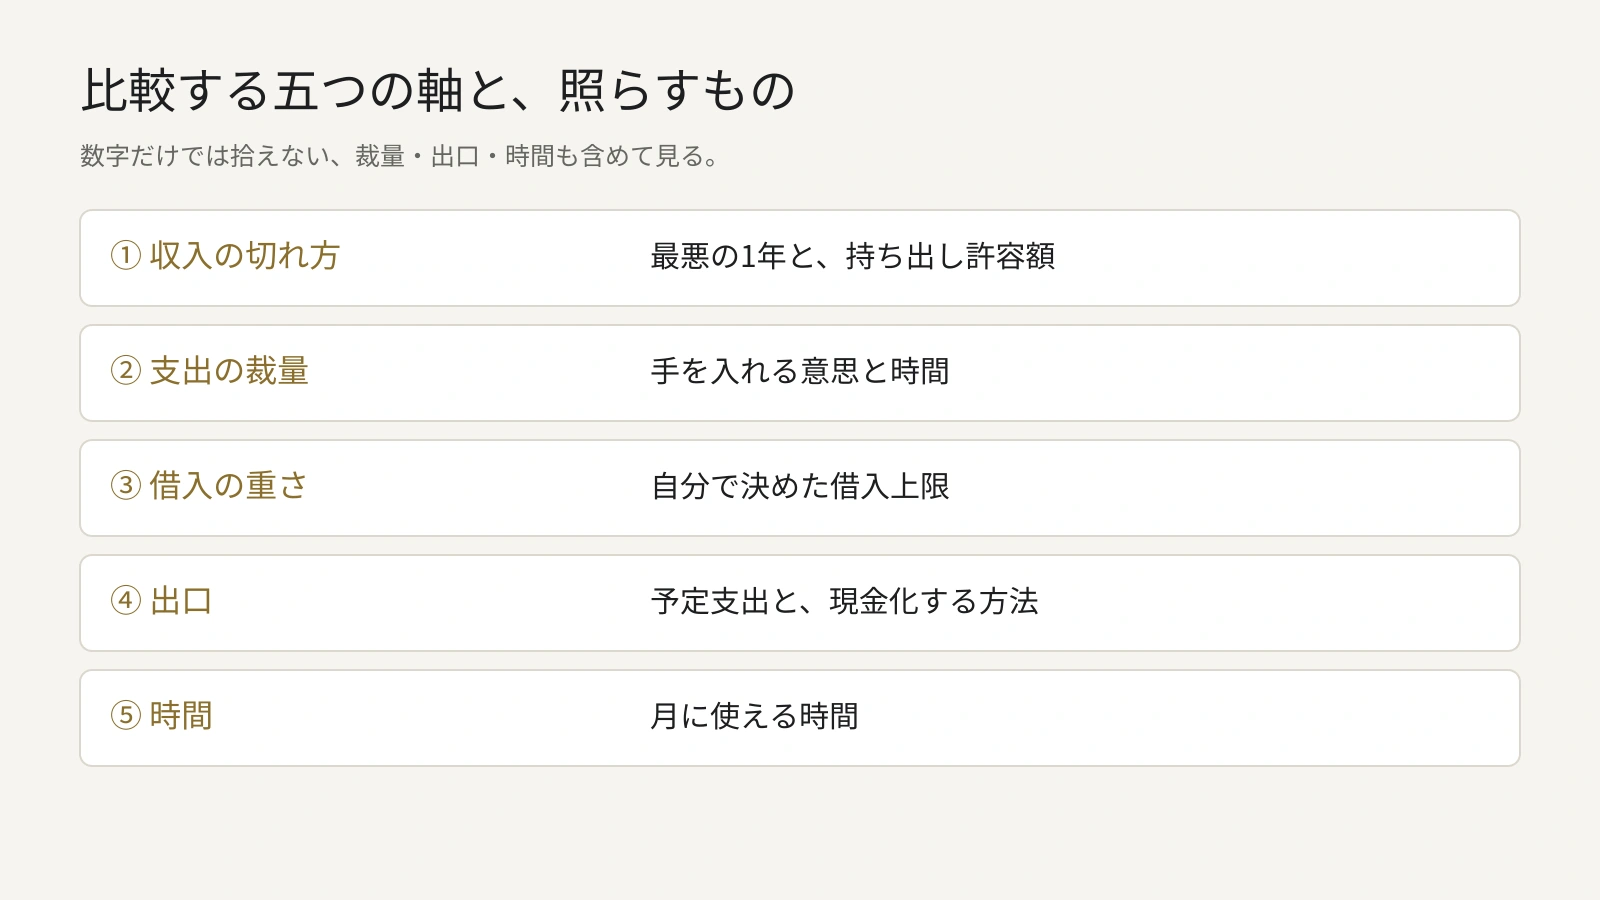
五つあります。
軸1:収入の切れ方
何が違うか
区分は、一戸に一つの契約しかありません。入居しているか、していないか。中間がありません。
一棟は、室数の刻みで落ちます。8室なら8分の1ずつ。
前回の数字で見ると、こうなります(説明用の架空事例。1年まるごと空いた場合で、原状回復と広告料は含めていません)。
| 通常年 | 1戸/1室が1年空室 | |
|---|---|---|
| 区分1戸 | +12.7万円 | ▲93.5万円 |
| 一棟8室 | +53.2万円 | +23.2万円 |
区分は黒字から赤字に転びます。一棟は黒字のままです。
ただし3話で見たとおり、8室は別々に動くわけではありません。立地や競合が変われば8室とも同時に効きます。刻みが細かいのは、個別の退去に対してだけです。
誰が決めるか
物件タイプです。室数は買った時点で決まります。
自分のどの数字と照合するか
持ち出し許容額(シリーズ1・3話目)です。
やることは一つ。最悪の1年を計算して、その赤字が許容額の内側かを見る。
区分1戸なら「1年まるごと空室」。一棟なら「3割空室」あたりを置いておけば足ります。
軸2:支出の裁量
何が違うか
区分では、建物の運営費に手が出ません。管理費も、修繕積立金も、管理会社の選択も、総会の決議事項です。議決権は持分の割合で、ワンルーム一戸なら1%台です。
一棟では、全部自分で決めます。管理会社も、修繕の時期も、家賃も。
対になる数字を二つ置きます。
- 区分:修繕積立金が月5,000円から月12,000円になれば、年8.4万円が出ていきます。止められません。
- 一棟:賃貸管理料を家賃の5%から3%に替えれば、年8万円が戻ります。自分でやれば。
金額はほぼ同じです。向きと、主語が違います。
片方は勝手に出ていき、もう片方は取りに行くものです。取りに行かなければ、出ていかない代わりに戻ってもきません。
誰が決めるか
物件タイプです。ただし一棟の側は、タイプが「可能性」を与えるだけで、実行するかどうかは自分です。
自分のどの数字と照合するか
手を入れる意思と時間です。ここは数字になりません。軸5で扱います。
軸3:借入の重さ
何が違うか
ここだけ、物件タイプと関係がありません。
前回の表を思い出してください。区分2戸の総投資額は自己資金の4.74倍で、一棟の3.96倍より高くなりました。金利が1%上がったときの悪化幅も、区分2戸が年32.5万円でいちばん大きい。
区分は安全だから、ではありません。融資条件が良いので大きく借りられ、大きく借りたから金利に弱くなった。それだけです。
| 借入 | 金利+1%の悪化 | |
|---|---|---|
| 区分1戸 | 1,850万円 | 11.9万円 |
| 区分2戸 | 5,050万円 | 32.5万円 |
| 一棟 | 4,000万円 | 25.7万円 |
きれいに借入額の順です。物件の種類は一度も出てきません。
誰が決めるか
自分です。五つの軸のうち、ここだけが自分の判断で動きます。
自分のどの数字と照合するか
借入上限(シリーズ1・5話目)です。持ち出し許容額から逆算して出した数字が、そのまま効きます。
軸4:出口
何が違うか
四つに分かれます。
| 区分 | 一棟 | |
|---|---|---|
| 売る単位 | 1戸ずつ | 全部まとめて |
| 買い手 | 投資家+自分で住む人 | 投資家のみ |
| 買い手の融資 | RCなら期間が残りやすい | 木造は築年数で短くなる |
| かかる時間 | 短め | 長め |
区分の強みは、買い手の層が二重になっていることです。投資として買う人と、住むために買う人。後者は利回りで判断しないので、価格の支えが一つ多い。
一棟の買い手は投資家だけです。そして投資家は、その時点の金利と融資条件で判断します。3話で見たとおり、築22年を超えた木造は融資期間が取りにくくなるので、買える人が現金で買える層に寄っていきます。
もう一つ、売る単位の違いが効きます。
区分を2戸持っていれば、1戸だけ売れます。一棟は8室まとめてです。部分的に現金化するという選択肢が、一棟にはありません。
誰が決めるか
物件タイプと築年です。
自分のどの数字と照合するか
予定されている支出(シリーズ1・3話目)です。教育費、車の買い替え、親の介護。時期がおおよそ見えているものがあるなら、そこで部分的に現金化できる形かどうかを見ます。
シリーズ1の10話目で「日付ではなく条件で売る」と書きました。条件を設定できるかどうか自体が、ここで変わります。買い手が限られる資産は、自分の条件で売れるとは限りません。
軸5:時間
何が違うか
区分は、年に一度、総会の資料を読む程度です。共用部の清掃も、消防点検も、エレベーターの保守も、組合がやります。
一棟は、管理会社を選び、見積もりを取り、修繕の時期を決め、入居条件を決めます。
3話で「自由というのは、試行回数を持っているということ」と書きました。裏返すと、試行しないなら自由は使われないままです。一棟を買って管理会社に任せきりにすると、軸2で見た「年8万円を取りに行ける」が発生しません。自由の分だけ、やることがあります。
誰が決めるか
物件タイプです。
自分のどの数字と照合するか
月に使える時間です。ここだけは、金額に直せません。
「比較」という作業を、一度割ります
ここまで五つ並べました。
ところで、この五つを一枚の表にできるでしょうか。
できません。
比較表に載せられるのは、両方に共通の単位があるものだけです。利回りはパーセント、手残りは円、残債は円。これらは並べられます。
軸5の「時間」に単位はありません。軸4の「やめやすさ」にもありません。軸2の「手を入れる意思」にもありません。
ですから、物件を比較するためにきれいな表を作ると、単位のあるものだけが残り、単位のないものが消えます。
消えたものがゼロになったわけではありません。表の形式が受け付けなかっただけです。
そして実際に失敗が起きるのは、たいてい消えたほうです。
利回りを見誤って苦しくなる人より、「思ったより手間がかかった」「売りたいときに売れなかった」で苦しくなる人のほうが多い。前者は買う前に計算できますが、後者は計算の形をしていないので、表に書かれません。
比較表は判断そのものではなく、判断の一部です。
ですから、表を作るときは二段にしてください。
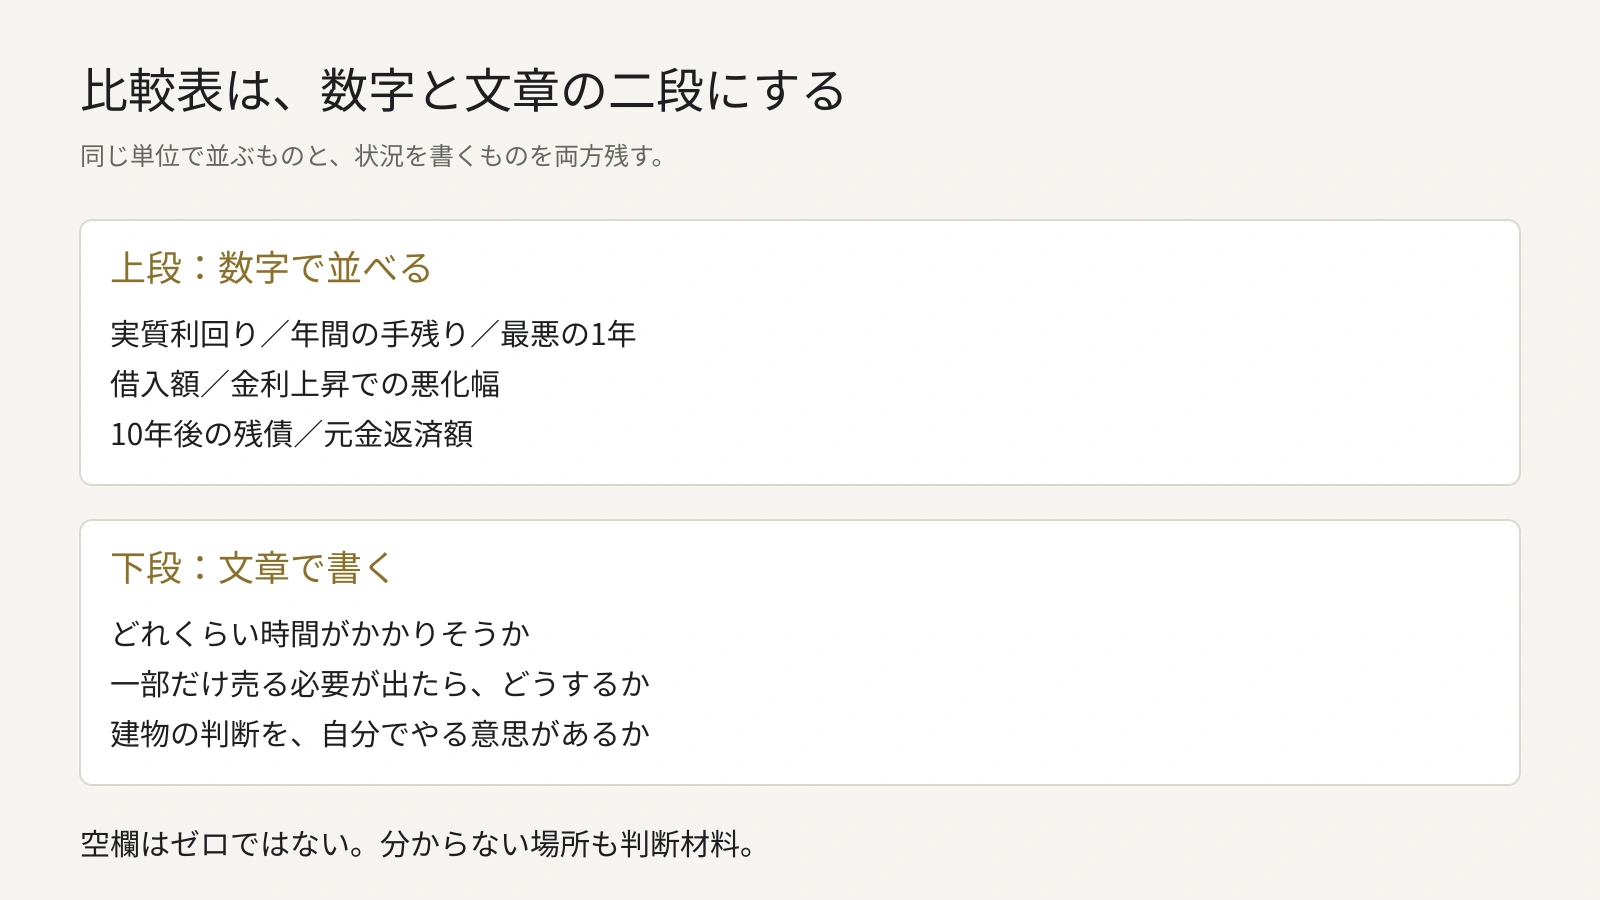
上段(数字で並ぶもの)
- 実質利回り(総投資額に対するNOI)
- 年間の手残り
- 最悪の1年の手残り
- 借入額と、金利+1%での悪化幅
- 10年後の残債と元金返済額
下段(文章で書くもの)
- 1年あたり何時間かかりそうか
- 5年後に一部だけ売る必要が出たとき、どうするか
- 建物の判断(修繕・管理会社・家賃)を自分でやる気があるか
下段は、埋まらなくても構いません。埋まらないこと自体が情報です。シリーズ1の2話目で書いたのと同じで、手が止まる場所が、今の自分の状態です。
五つを並べて見えること
最後に、五つの軸を「誰が決めるか」で並べ替えます。
| 軸 | 決めるのは |
|---|---|
| 1. 収入の切れ方 | 物件タイプ |
| 2. 支出の裁量 | 物件タイプ |
| 3. 借入の重さ | 自分 |
| 4. 出口 | 物件タイプ |
| 5. 時間 | 物件タイプ |
四対一です。
この偏りには、使い道があります。
物件タイプで決まる四つは、買ったあとに変えられません。室数も、組合の有無も、買い手の層も、かかる手間も、買った時点で確定します。
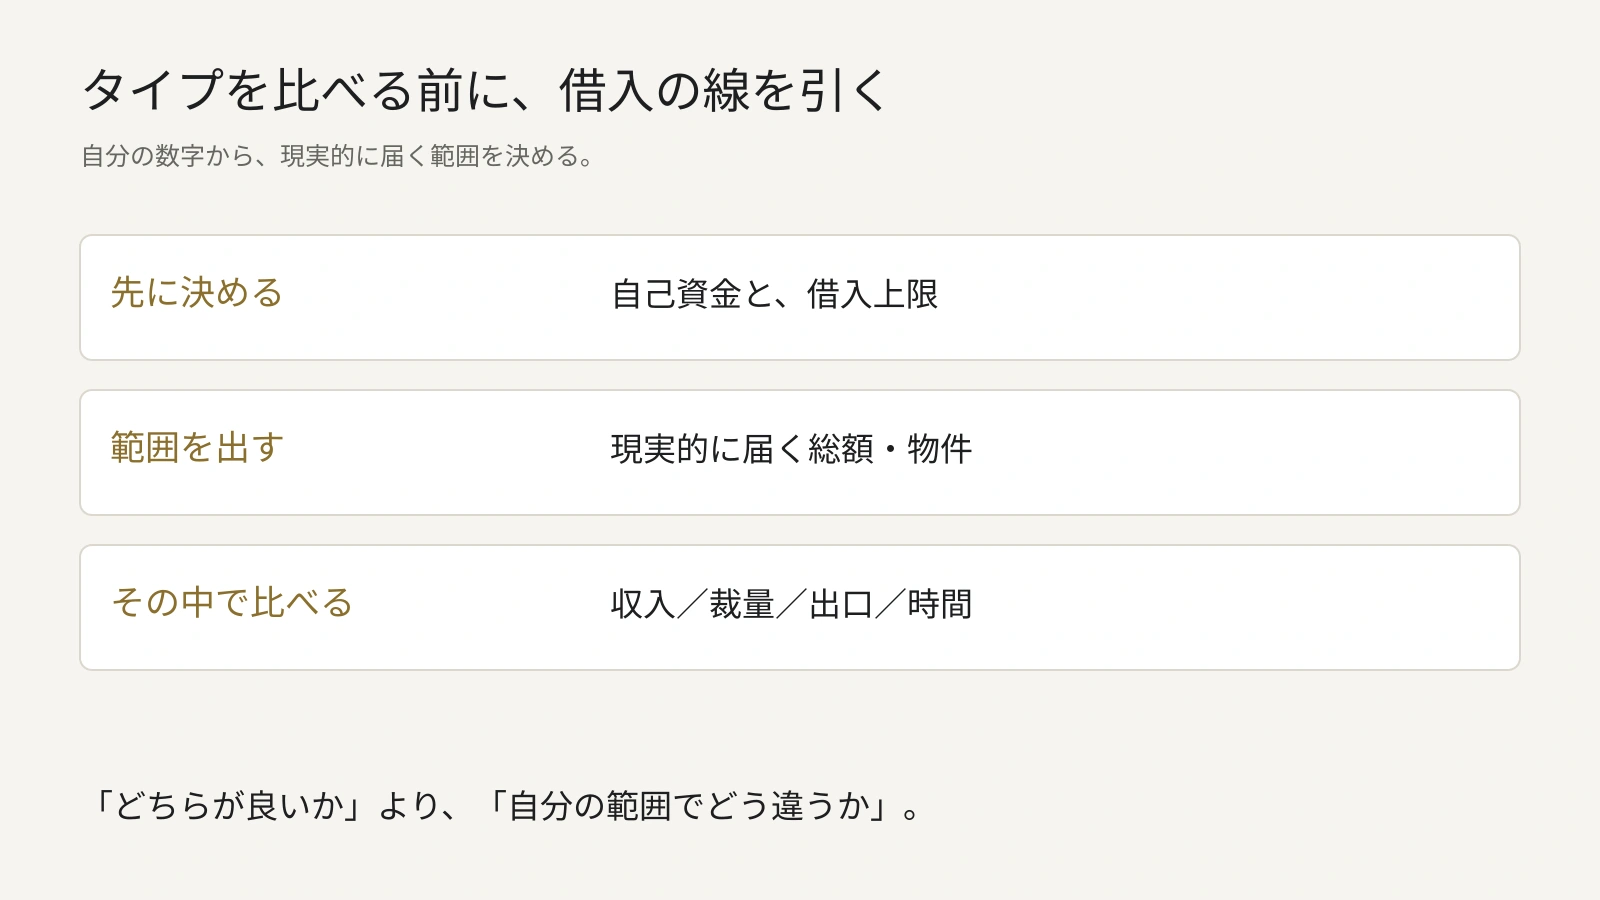
自分で決める一つは、買う前に決められます。そして、これだけが先に決まっていないと、残り四つを評価できません。
借入額が決まれば、買える総額が決まります。総額が決まれば、現実的に届く物件の範囲が決まります。範囲が決まって初めて、「その範囲だと区分はこう、一棟はこう」という比較が成立します。
逆の順番でやると、どうなるか。
「区分と一棟、どちらがいいか」を先に考えると、答えが出ません。前回見たとおり、同じ自己資金でも組み方で結果が逆転するからです。タイプを先に決めても、何も確定しません。
順番が決まりました。
次回で、自分の数字と照合します。シリーズ1で出した三つ——動かせる現金、年に積める額、持ち出し許容額——を、この五つの軸に当てていきます。