
只比較能比較的東西,就會敗在無法比較的東西上
用5個軸整理區分所有權與整棟物件的差異,並說明不只比較數字,也用文字比較時間與出場的方法。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
上一篇把自有資金固定為1,350萬日圓,並排比較了3種組合方式。
得出了4個結論,但4個看的地方都不一樣。實際留下的錢不由物件類型決定。出狀況的方式由類型決定。對利率的脆弱程度由借款金額決定。出售的自由度與心力不會出現在表格上。
看起來很零散,所以這一篇把它們分成幾個軸來整理。
一共有5個。
軸1:收入中斷的方式
有什麼不同
區分所有權1戶只有1份租約。有人住,或沒人住,沒有中間狀態。
整棟物件則以房間數為刻度下跌。8間房就是每次8分之1。
用上一篇的數字來看,會是這樣(說明用的虛構案例。整整1年空置的情況,不包含回復原狀與廣告費)。
| 平常年份 | 1戶/1間空置1年 | |
|---|---|---|
| 區分所有權1戶 | +12.7萬日圓 | −93.5萬日圓 |
| 整棟8間 | +53.2萬日圓 | +23.2萬日圓 |
區分所有權會從黑字轉為赤字。整棟維持黑字。
不過如第3篇所見,8間房並不是各自獨立變動。地點或競爭一改變,就會同時影響8間。刻度細,只是針對個別的退租而言。
由誰決定
物件類型。房間數在買下的時點就決定了。
要和自己的哪個數字對照
可自掏腰包金額(系列1・第3篇)。
要做的事只有一件。計算最糟的1年,看那個赤字是否在可承受的金額範圍內。
區分所有權1戶就設定「整整1年空置」。整棟則設定「3成空房」左右就夠了。
軸2:支出的裁量
有什麼不同
區分所有權無法插手建物的營運費用。管理費、修繕公積金、管理公司的選擇,都是區分所有權人大會的決議事項。表決權依持分比例,套房1戶的話是1%多。
整棟物件則全部自己決定。管理公司、修繕的時期、租金都是。
放上2個成對的數字。
- 區分所有權:修繕公積金從每月5,000日圓變成每月12,000日圓,每年就會流出8.4萬日圓。無法阻止。
- 整棟:把租賃管理費從租金的5%換成3%,每年就能拿回8萬日圓。前提是自己去做。
金額幾乎一樣。方向與主詞不同。
一邊是自動流出,另一邊是要主動去拿。不去拿的話,雖然不會流出,但也不會拿回來。
由誰決定
物件類型。不過整棟這一方,類型只是給了「可能性」,要不要執行由自己決定。
要和自己的哪個數字對照
投入心力的意願與時間。這裡無法化為數字。在軸5處理。
軸3:借款的重量
有什麼不同
只有這一項與物件類型無關。
請回想上一篇的表格。區分所有權2戶的總投資額是自有資金的4.74倍,比整棟的3.96倍還高。利率上升1%時的惡化幅度,也是區分所有權2戶的每年32.5萬日圓最大。
並不是因為區分所有權安全。而是融資條件好,所以能借得多,借得多所以對利率脆弱。就只是這樣。
| 借款 | 利率+1%的惡化 | |
|---|---|---|
| 區分所有權1戶 | 1,850萬日圓 | 11.9萬日圓 |
| 區分所有權2戶 | 5,050萬日圓 | 32.5萬日圓 |
| 整棟 | 4,000萬日圓 | 25.7萬日圓 |
完全依照借款金額的順序。物件的種類一次都沒有出現。
由誰決定
自己。5個軸中,只有這一個會隨自己的判斷而變動。
要和自己的哪個數字對照
借款上限(系列1・第5篇)。從可自掏腰包金額反推出來的數字,在這裡直接派上用場。
軸4:出場
有什麼不同
分成4項。
| 區分所有權 | 整棟 | |
|---|---|---|
| 出售單位 | 1戶1戶 | 全部一起 |
| 買方 | 投資人+自住者 | 只有投資人 |
| 買方的融資 | RC的話年限容易留得較長 | 木造會因屋齡而變短 |
| 所需時間 | 較短 | 較長 |
區分所有權的強項,是買方有2個層次。為了投資而買的人,與為了自住而買的人。後者不以投報率判斷,所以價格多了一個支撐。
整棟物件的買方只有投資人。而投資人會依當時的利率與融資條件判斷。如第3篇所見,屋齡超過22年的木造物件不容易拿到貸款年限,所以買得起的人會偏向能用現金購買的族群。
還有一點,出售單位的差異也有影響。
如果持有區分所有權2戶,可以只賣1戶。整棟則是8間一起賣。部分變現這個選項,整棟物件沒有。
由誰決定
物件類型與屋齡。
要和自己的哪個數字對照
預定的支出(系列1・第3篇)。教育費、換車、父母的照護。如果有時期大致可以預見的支出,就看看那時能不能以部分變現的形式處理。
系列1第10篇寫過「不是依日期出售,而是依條件出售」。能不能設定條件這件事本身,在這裡就會改變。買方有限的資產,不一定能依自己的條件賣出。
軸5:時間
有什麼不同
區分所有權大約是每年讀一次區分所有權人大會的資料。共用部分的清潔、消防檢查、電梯保養,都由組合處理。
整棟物件則要選管理公司、拿報價、決定修繕時期、決定入住條件。
第3篇寫過「所謂自由,就是擁有嘗試的次數」。反過來說,不去嘗試的話,自由就一直沒有被使用。買下整棟後全部交給管理公司,軸2看到的「每年可以拿回8萬日圓」就不會發生。有多少自由,就有多少要做的事。
由誰決定
物件類型。
要和自己的哪個數字對照
每月可以使用的時間。只有這一項無法換算成金額。
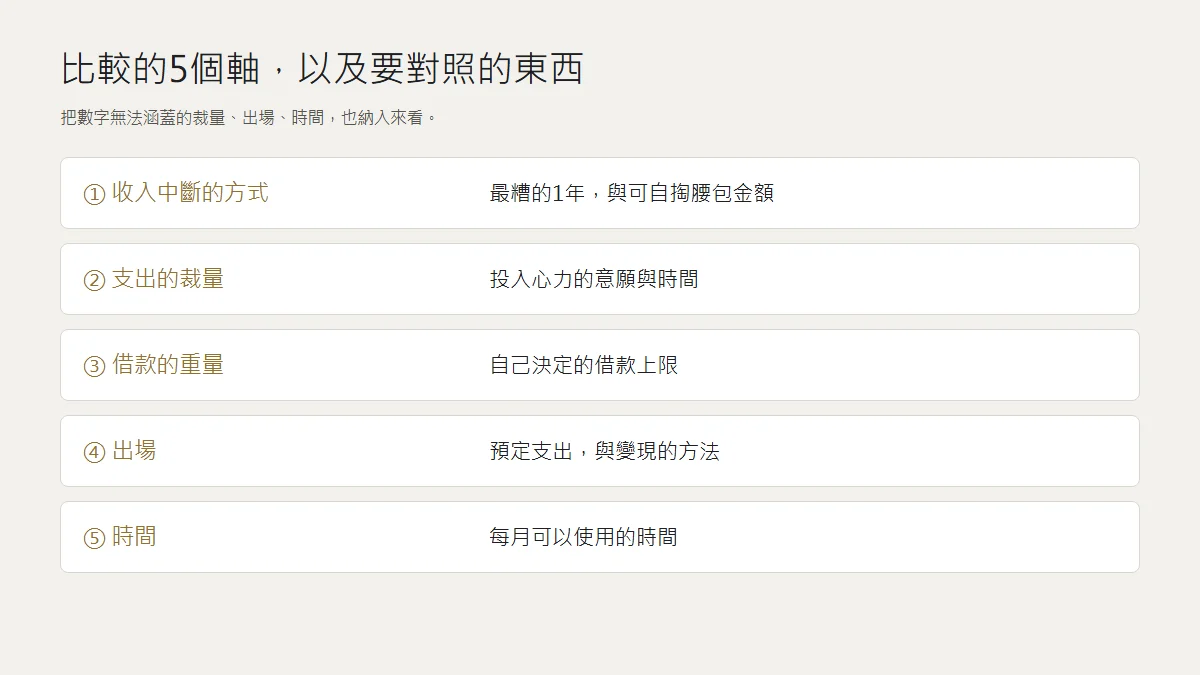
把「比較」這件事拆開來看一次
到這裡,並排了5個軸。
那麼,這5個軸能做成一張表嗎?
做不到。
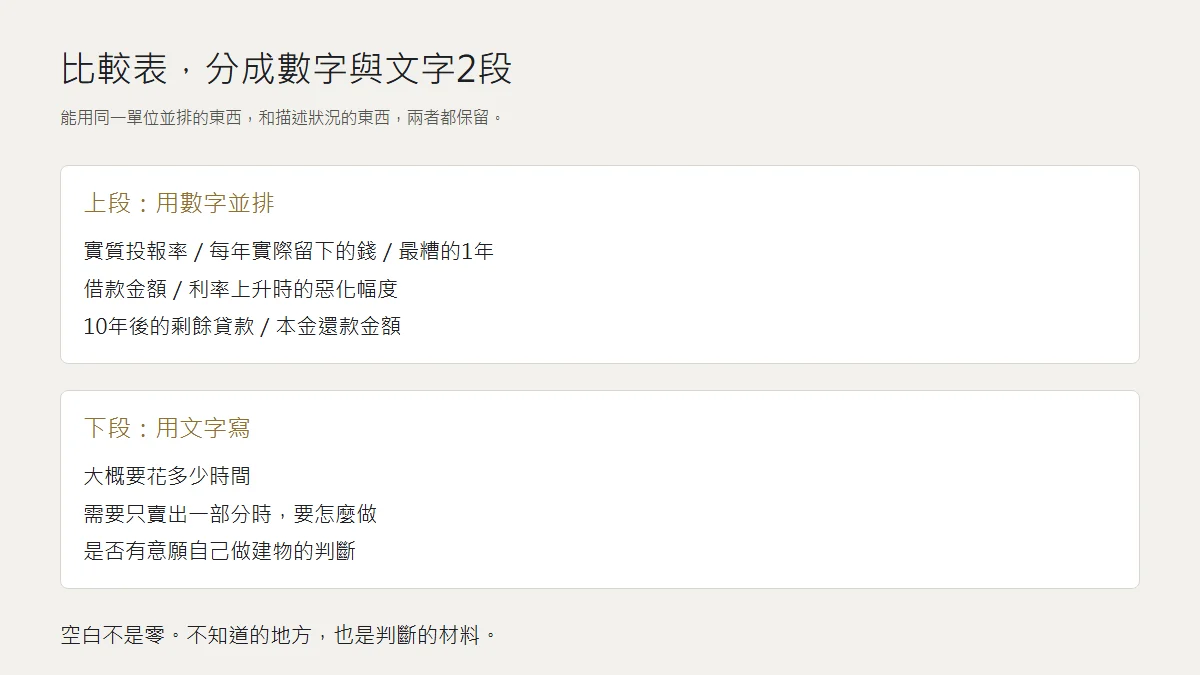
比較表上能放的,只有雙方有共同單位的東西。投報率是百分比,實際留下的錢是日圓,剩餘貸款是日圓。這些可以並排。
軸5的「時間」沒有單位。軸4的「容易退出的程度」也沒有。軸2的「投入心力的意願」也沒有。
所以,為了比較物件而做出漂亮的表格時,只有有單位的東西會留下,沒有單位的東西會消失。
消失的東西並不是變成零。只是表格的形式沒有收進去而已。
而實際發生失敗的,大多是消失的那一邊。
比起看錯投報率而陷入困境的人,因為「比想像中更花心力」「想賣的時候賣不掉」而陷入困境的人更多。前者可以在購買前計算,後者沒有計算的形式,所以不會寫在表格上。
比較表不是判斷本身,而是判斷的一部分。
所以,做表格時請分成2段。
上段(可以用數字並排的東西)
- 實質投報率(NOI相對於總投資額)
- 每年實際留下的錢
- 最糟1年實際留下的錢
- 借款金額,以及利率+1%時的惡化幅度
- 10年後的剩餘貸款與本金還款金額
下段(用文字寫的東西)
- 每年大概要花多少小時
- 5年後需要只賣出一部分時,要怎麼做
- 是否有意願自己做建物的判斷(修繕・管理公司・租金)
下段填不出來也沒關係。填不出來這件事本身就是資訊。和系列1第2篇寫的一樣,手停下來的地方,就是現在的自己的狀態。
並排5個軸後看見的事
最後,把5個軸依「由誰決定」重新排列。
| 軸 | 決定的是 |
|---|---|
| 1. 收入中斷的方式 | 物件類型 |
| 2. 支出的裁量 | 物件類型 |
| 3. 借款的重量 | 自己 |
| 4. 出場 | 物件類型 |
| 5. 時間 | 物件類型 |
4比1。
這個偏向是有用處的。
由物件類型決定的4項,買下之後就無法改變。房間數、有沒有組合、買方的族群、需要的心力,都在買下的時點確定。
由自己決定的1項,可以在購買前決定。而且,只有這一項先決定好,才能評估其餘4項。
借款金額確定了,能買的總額就確定了。總額確定了,實際上搆得到的物件範圍就確定了。範圍確定之後,「在這個範圍內,區分所有權是這樣,整棟是這樣」的比較才得以成立。
如果順序反過來,會怎麼樣?
先思考「區分所有權和整棟,哪一個好」,就得不出答案。如上一篇所見,即使是相同的自有資金,結果也會因組合方式而逆轉。先決定類型,也什麼都無法確定。
順序確定了。
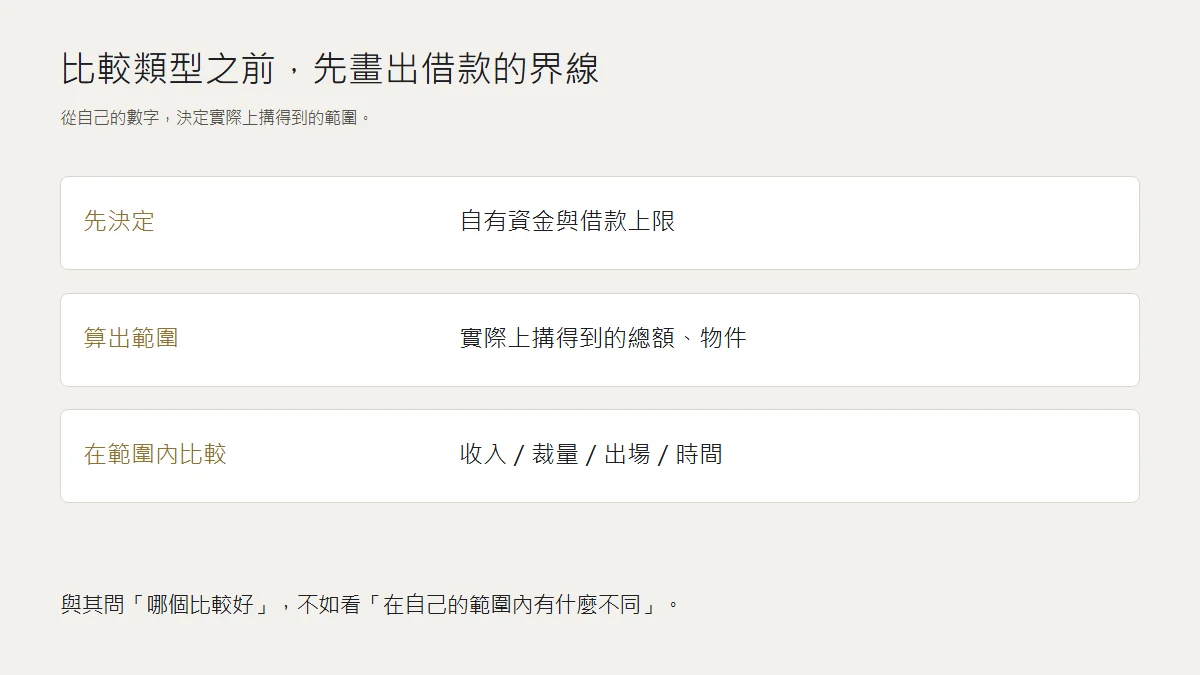
下一篇,我們拿自己的數字來對照。把系列1算出的3個數字——可動用的現金、每年可存的金額、可自掏腰包金額——套用到這5個軸上。