
同樣是1,350萬日圓,2個人的答案卻不同
即使自有資金相同,答案也會因可自掏腰包金額與可用時間而改變。用2個人的虛構案例,說明把自己的條件對照5個軸的步驟。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
這個系列也來到最後一篇了。
上一篇把5個軸依「由誰決定」重新排列,結果是4比1。由物件類型決定的有4項,由自己決定的有1項。
而只有自己決定的那1項——借款的重量——可以在購買前確定。所以順序是先決定借款金額。
這一篇,我們實際來對照。
把「適合」這個詞拆開來看一次
在那之前,先談一個詞。
「自己比較適合哪一種?」
這個問題聽起來像是性格的問題。謹慎的人適合區分所有權,積極的人適合整棟。也有文章這樣整理,當作讀物來看很有趣。
不過,從這5篇一路看數字過來的立場來說,決定適不適合的並不是性格。
而是條件。
每年最多能自掏腰包多少。每月能花多少時間。幾年後需要多少現金。
這3項不同,即使性格相同的人,答案也會改變。反過來說,即使性格完全相反,只要條件相同,答案也會相同。
所以,把「適合」換一種讀法。
哪一種是自己能持有、又不會破壞自己條件的?
這樣就能計算了。
設定2個人
※以下為說明用的虛構案例,並非實際存在的人物。
2個人的自有資金都是1,350萬日圓。直接以第4篇的3種組合方式作為候選。
| ① 區分所有權1戶 | ② 區分所有權2戶 | ③ 整棟 | |
|---|---|---|---|
| 借款 | 1,850萬日圓 | 5,050萬日圓 | 4,000萬日圓 |
| 每年實際留下的錢 | +12.7萬日圓 | −28.2萬日圓 | +53.2萬日圓 |
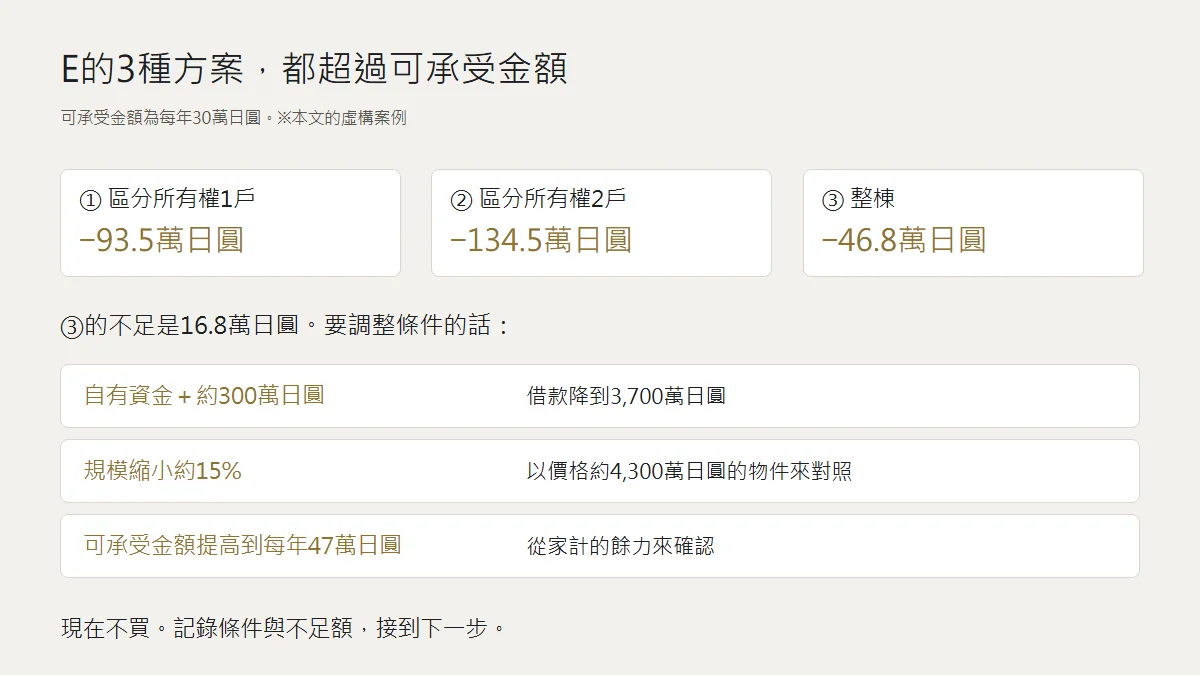
| 最糟的1年 | −93.5萬日圓 | −134.5萬日圓 | −46.8萬日圓 |
| 利率+1%的惡化 | 11.9萬日圓 | 32.5萬日圓 | 25.7萬日圓 |
「最糟的1年」的設定方式,和上一篇決定的一樣。區分所有權是「整整1年空置」,整棟是「3成空房」。
①即使收入為零,仍要支出費用20萬日圓與還款73.5萬日圓,所以是−93.5萬日圓。②是2戶中有1戶空置1年的情況,為−134.5萬日圓。③是3成空房,為−46.8萬日圓,如果空出3間則是−76.8萬日圓。
另外,③實際留下的錢53.2萬日圓,是預留外牆提撥19.2萬日圓之後的數字。預留之前是72.4萬日圓。這19.2萬日圓每年都已經當作費用扣除,所以不需要再從53.2萬日圓中另外提撥。
E
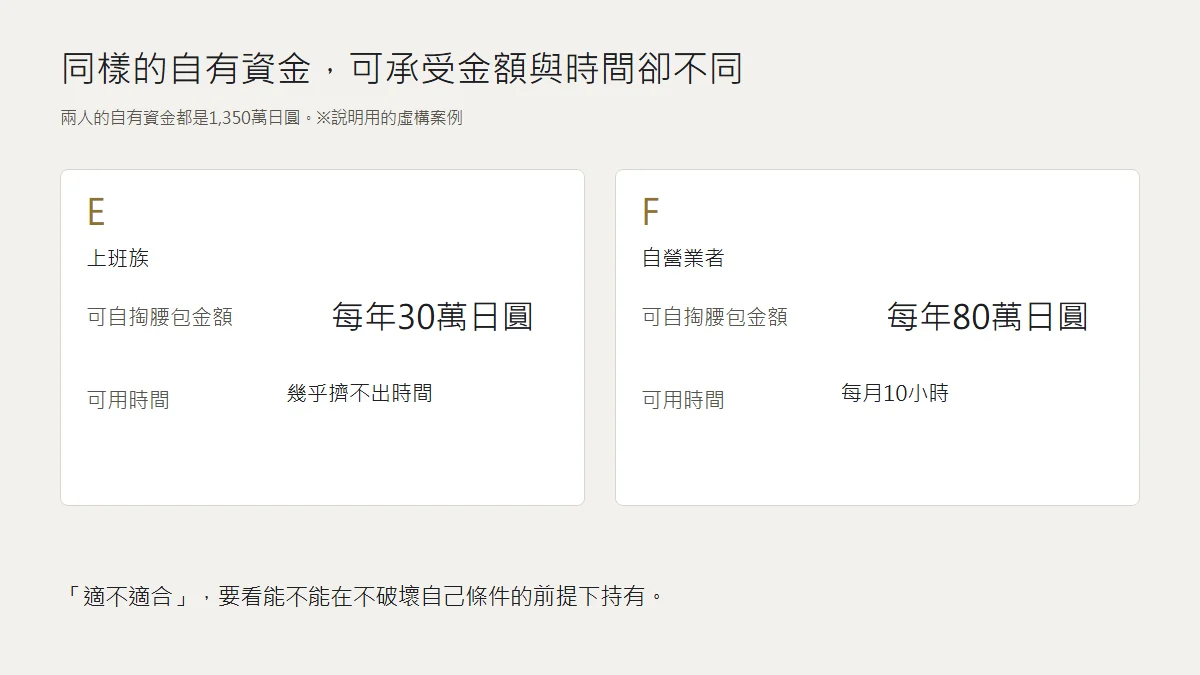
上班族。可自掏腰包金額為每年30萬日圓。借款上限以系列1第5篇的方法計算,約為4,660萬日圓。能用在這項投資上的時間,幾乎擠不出來。
F
自營業者。可自掏腰包金額為每年80萬日圓。借款上限以同樣的方法計算,會比E大。時間每月大約能擠出10小時。
2個人的自有資金相同,看的物件也是同樣的3種。
E的對照
從軸3(借款的重量)開始。
②的借款是5,050萬日圓,超過E的上限4,660萬日圓。
在這個時點,②就被淘汰了。
這就是上一篇寫的「順序」發揮作用的方式。不管②多有吸引力,只要超過上限,就不會成為比較的對象。實際留下的錢、投報率都不需要看。
剩下的是①和③。
軸1(收入中斷的方式)
E的可承受金額是每年30萬日圓。
- ①:−93.5萬日圓。超過了。
- ③:−46.8萬日圓。這也超過了。
3種全部被淘汰。
在這裡停下來,才是正確的步驟。軸5和軸4都不需要看。
①不管怎麼做都過不了
被淘汰的理由,①和③不同。先看①。
①要落在可承受金額30萬日圓的範圍內,最糟1年的赤字就必須在30萬日圓以下。收入為零、費用20萬日圓都無法變動,所以只能把還款壓到每年10萬日圓以下。
在利率2.0%、年限35年的條件下,每年還款能壓在10萬日圓的借款,約為250萬日圓。
如果以借款250萬日圓買下價格3,000萬日圓、購屋相關費用200萬日圓的物件,自有資金約需2,950萬日圓。幾乎是現金購買。
也就是說,以借款持有市中心新屋齡區分所有權1戶的形式,無法設計成能以可承受金額30萬日圓撐過「整整1年空置」。
這不是物件不好的問題。如第2篇所見,區分所有權的收入是0或100,即使變成零,固定費用與還款仍然存在。把還款金額壓低就撐得住,但那就等於不借款。
補充一點,市中心新屋齡的套房整整1年空置,在現實中並不常見。這個數字測量的不是發生的可能性,而是發生時自己能不能撐下去。也可以判斷不要過度準備。只是,「沒有做準備」這個事實,請自覺地放在心上。
③已經很接近了
③相對於可承受金額30萬日圓,不足的是16.8萬日圓。
這裡是可以調整的。方法有3種。
一、自有資金增加約300萬日圓
把借款降到3,700萬日圓,每年還款約為210.6萬日圓。3成空房時的赤字是29.7萬日圓,落在30萬日圓的範圍內。需要的自有資金約為1,650萬日圓。現在是1,350萬日圓,所以差300萬日圓。
二、把規模縮小約15%
如果是價格4,300萬日圓左右的物件,以同樣的自有資金1,350萬日圓,3成空房時的赤字是29.5萬日圓,落在範圍內。借款也會減少,所以平常年份實際留下的錢幾乎不變。物件雖然變小,但比起持有過不了關的物件,這樣才成立。
三、把可自掏腰包金額提高到每年47萬日圓
③最糟的1年是−46.8萬日圓。只要可承受金額超過這個數字,在目前的條件下就能過關。這是從家計中得出的數字,所以要回到系列1第3篇。
E的答案是「現在不買」
3種全部被淘汰,所以結論是這個。
這不是失敗。如系列1第9篇所寫,暫緩也是判斷的一種。
不過,暫緩時有一件事要做。請記錄條件,以及缺少了什麼。
E的紀錄會是這樣。
整棟・價格5,000萬日圓・自有資金1,350萬日圓・借款4,000萬日圓(3%・25年)。
3成空房時−46.8萬日圓。相對於可自掏腰包金額30萬日圓,不足16.8萬日圓。
自有資金再多300萬日圓,或規模縮小15%,就能過關。
有了這3行,下次看物件時,只要套入價格與自有資金,就能知道過不過關。
而且,知道缺少的是300萬日圓的狀態,和不知道缺少什麼的狀態完全不同。 如果每年只能存15萬日圓就要花20年,那麼縮小規模比較快——你會變得能做出這樣的判斷。
F的對照
用同樣的順序來看。
軸3
F的上限超過②的5,050萬日圓。3種都留在候選中。
軸1
F的可承受金額是每年80萬日圓。
- ①:−93.5萬日圓。超過了,淘汰。
- ②:−134.5萬日圓。超過了,淘汰。
- ③:−46.8萬日圓。在範圍內。
剩下的只有③。
在這裡,順序的作用又出現了一次。
①的借款是1,850萬日圓,是3種中最少的。即使如此還是被淘汰了。
借款少,對收入停止時並沒有幫助。
停止的是收入,留下的是還款與固定費用。整棟撐得住,不是因為借款少,而是因為收入沒有全部停止。軸3和軸1測量的是不同的東西。
軸5(時間)
每月10小時。F可以使用③的自由。更換管理公司就能拿回軸2的每年8萬日圓,每次招租時也能嘗試調整租金。沒有時間的話,這些都不會發生。
軸4(出場)
這裡是③的弱點。F是自營業者,收入波動大,可以預想會有突然需要現金的情況,但③只能8間一起賣。
不過,既然①和②在軸1就被淘汰,能選的形式就只有③。只能帶著弱點持有。對策是把每年進來的53.2萬日圓存起來。這比靠出售來籌錢更確實。
F的答案
是③。
同樣的金額,答案卻不同
E是「現在不買」。F是③。
自有資金相同。候選的物件也是同樣的3種。
不同的,只有可自掏腰包金額與每月可用的時間。
第1篇曾經這樣寫。
不承擔風險、只提高報酬的方法,基本上不存在。看起來報酬提高時,不是還有尚未看見的風險,就是自己在付出勞力,或是運氣好,三者之一。
F有時間,所以能靠自己付出勞力去爭取報酬。E沒有。
不過E的情況,還沒走到時間的問題。在那之前的軸1就停下來了。
F選擇的③,對E來說並不是答案。
同樣的物件,內容也相同。
自己進行的步驟
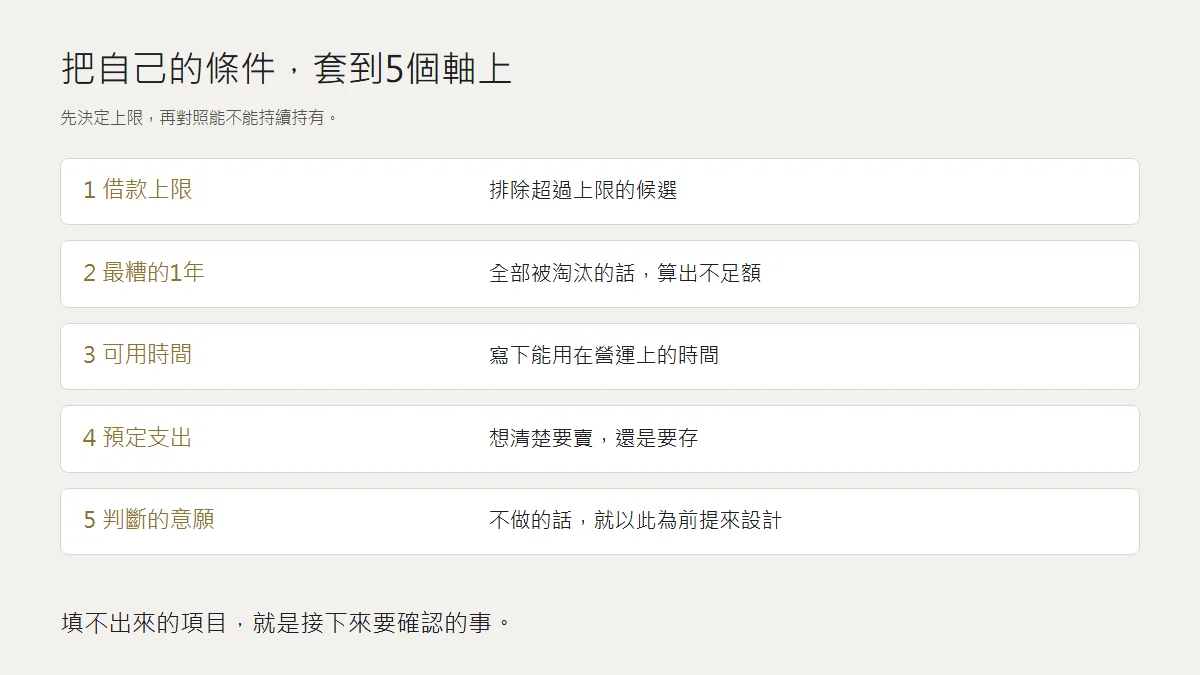
請依照這個順序套用5個軸。
- 確定借款上限(軸3)
從可自掏腰包金額反推。這是系列1第5篇的內容。超過這裡的候選,不管其他條件多好都要排除。
- 計算最糟的1年(軸1)
區分所有權是「整整1年空置」,整棟是「3成空房」。算出的赤字是否在可自掏腰包金額的範圍內。
這裡有可能全部被淘汰。被淘汰的話,請算出缺少多少。知道缺少的金額,就能選擇要調整自有資金、規模、可承受金額中的哪一項。
- 寫下每月可用的時間(軸5)
如果擠不出時間,就把整棟的優點當作無法使用來計算。不把無法使用的東西算進價值。
- 確認5年內的預定支出(軸4)
如果預定需要一筆較大的現金,是可以部分出售的形式,還是在那之前存得到。
- 是否有意願自己做建物的判斷(軸2)
沒有意願並不是缺點。只要以不做為前提來組合數字就好。以要做為前提組合卻沒有做,才是最糟的。
在1和2就全部被淘汰的人,並不少。
在那裡停下來,不是沒有前進,而是在購買前就弄清楚了。
填不出來的時候
我想能全部填完的人反而比較少。填不出來的項目,就是接下來要確認的事。
- 1 → 回到系列1第3篇與第5篇
- 2 → 物件資料的讀法。系列1第6篇
- 3 → 這個查不出來。請試著記錄1個月內花在不動產相關作業上的時間
- 4 → 家計的預定支出。系列1第3篇
- 5 → 答案是「不做」。想做的人不會猶豫
系列1第2篇寫過,手停下來的地方就是現在的狀態。是同樣的事。
最後,寫下我們的立場
這個系列一次都沒有提出具體的物件。只有虛構案例。
理由之一,是BENERU正在準備取得日本的宅地建物取引業執照,並不處於可以介紹個別物件的立場。這是從限制出發的方針。
不過,寫完之後,我覺得這個限制很適合這個系列。因為不能提出物件,所以只能用物件以外的材料來寫。結果就是上一篇的4比1。判斷材料的大半,不在物件那一側,而在自己這一側。
即使將來能夠介紹物件,這個順序也不會改變。給還沒先確定條件的人看物件,他們沒有比較的基準,就會用我們提出的基準來比較。
那不是提案,而是誘導。
我們在尋找的,並不是好的投資。
風險與報酬是交換的。投報率高的東西,是作為承擔了某些東西的對價而高。看起來安全的東西,是為那份安全付了錢。兩者都沒有占便宜或吃虧。
所以,要決定的是這一點。
為了達成自己的目的,能承擔哪一種風險。
區分所有權還是整棟,會作為這個答案而出現。不是先決定的東西。
而且就像這一篇的E一樣,有時會得出哪一種都無法承擔的答案。那也是一個答案。如果缺少的金額已經用數字呈現出來,接下來該做什麼也就確定了。
6篇下來,辛苦了。物件的看法,在系列1第6篇與第7篇。