
同じ1,350万円で、二人の答えが分かれます
同じ自己資金でも、持ち出し許容額と使える時間で答えは変わります。二人の架空事例で、自分の条件を五つの軸に照合する手順を示します。
ごきげんよう、識名ネルです。
このシリーズも最後です。
前回、五つの軸を「誰が決めるか」で並べ替えたら、四対一になりました。物件タイプで決まるものが四つ、自分で決めるものが一つ。
そして自分で決める一つ——借入の重さ——だけが、買う前に確定できる。だから順番は、借入額が先。
今回は、実際に照合します。
「向いている」という言葉を、一度割ります
その前に、言葉を一つ。
「自分はどちらに向いているか」
この問いは、性格の話に聞こえます。慎重な人は区分、積極的な人は一棟。そういう整理をしている記事もあって、読み物としては面白い。
ただ、ここまで五回分の数字を見てきた立場から言うと、向き不向きを決めているのは性格ではありません。
条件です。
年にいくらまで持ち出せるか。月にどれだけ時間を使えるか。何年後にいくら現金が要るか。
この三つが違えば、同じ性格の人でも答えが変わります。逆に、性格が正反対でも条件が同じなら、同じ答えになります。
ですから「向いている」を、こう読み替えます。
自分の条件を壊さずに持てるのはどれか。
これなら計算できます。
二人、置きます
※以下は説明用の架空事例です。実在の人物ではありません。
自己資金はどちらも1,350万円。4話の三つの組み方を、そのまま候補にします。
| ① 区分1戸 | ② 区分2戸 | ③ 一棟 | |
|---|---|---|---|
| 借入 | 1,850万円 | 5,050万円 | 4,000万円 |
| 年間の手残り | +12.7万円 | ▲28.2万円 | +53.2万円 |
| 最悪の1年 | ▲93.5万円 | ▲134.5万円 | ▲46.8万円 |
| 金利+1%の悪化 | 11.9万円 | 32.5万円 | 25.7万円 |
「最悪の1年」の置き方は、前回決めたとおりです。区分は「1年まるごと空室」、一棟は「3割空室」。
①は、収入がゼロでも経費20万円と返済73.5万円が出ていくので▲93.5万円。②は2戸のうち1戸が1年空いた場合で▲134.5万円。③は3割空室で▲46.8万円、3室空けば▲76.8万円です。
なお③の手残り53.2万円は、外壁の積立19.2万円を取り分けたあとの数字です。取り分ける前は72.4万円。この19.2万円は経費として毎年引いてあるので、53.2万円から改めて積む必要はありません。
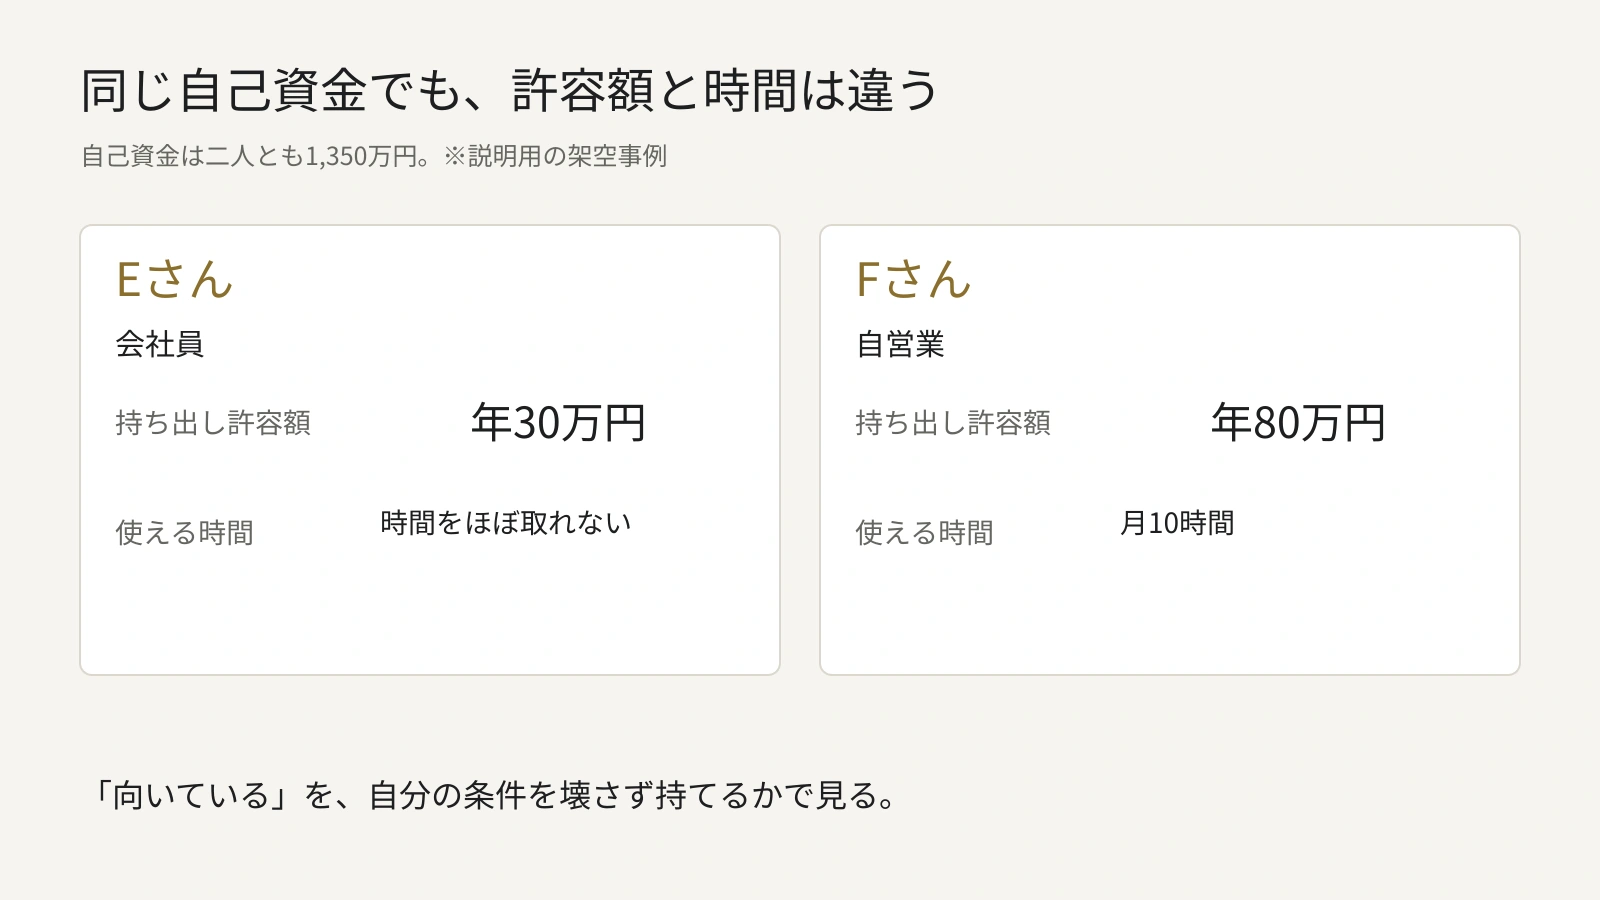
Eさん
会社員。持ち出し許容額は年30万円。借入上限は、シリーズ1の5話目の方法で計算して約4,660万円。この投資に使える時間は、ほとんど取れません。
Fさん
自営業。持ち出し許容額は年80万円。借入上限は、同じ方法で計算するとEさんより大きくなります。時間は月10時間ほど取れます。
二人の自己資金は同額です。見ている物件も同じ三つです。
Eさんの照合
軸3(借入の重さ)から始めます。
②の借入は5,050万円。Eさんの上限4,660万円を超えています。
この時点で②は落ちます。
ここが前回書いた「順番」の効き方です。②がどれだけ魅力的でも、上限を超えているなら比較の対象になりません。手残りも利回りも見る必要がない。
残りは①と③です。
軸1(収入の切れ方)
Eさんの許容額は年30万円。
- ①:▲93.5万円。超えています。
- ③:▲46.8万円。これも超えています。
三つとも落ちました。
ここで止まるのが正しい手順です。軸5も軸4も、見る必要がありません。
①は、何をしても通りません
落ちた理由が、①と③で違います。先に①を見ます。
①が許容額30万円の内側に入るには、最悪の1年の赤字を30万円以下にする必要があります。収入ゼロ、経費20万円は動かせませんから、返済を年10万円以下にするしかない。
金利2.0%・35年で年10万円の返済に収まる借入は、約250万円です。
価格3,000万円・諸費用200万円の物件を借入250万円で買うなら、自己資金は約2,950万円。ほぼ現金購入です。
つまり、都心築浅の区分1戸を借入で持つ形は、「1年まるごと空室」に許容額30万円で耐えられるようには作れません。
物件が悪いという話ではありません。2話で見たとおり、区分は収入が0か100で、ゼロになっても固定経費と返済が残る。返済額を小さくすれば耐えられますが、それは借りないということです。
ひとつ言い添えておくと、都心築浅のワンルームが1年まるごと空くことは、現実にはそう多くありません。この数字が測っているのは起こりやすさではなく、起きたときに自分が残るかです。備えすぎない、という判断もあり得ます。ただ、備えていないという事実のほうは、自覚して持ってください。
③は、近いところまで来ています
③の不足は、許容額30万円に対して16.8万円です。
ここは動かせます。三つ方法があります。
一、自己資金を約300万円増やす
借入を3,700万円まで下げると年間返済は約210.6万円。3割空室時の赤字は29.7万円で、30万円の内側に収まります。必要な自己資金は約1,650万円。いまが1,350万円なので、差は300万円です。
二、規模を約15%落とす
価格4,300万円程度の物件なら、同じ自己資金1,350万円で、3割空室時の赤字は29.5万円。内側に入ります。借入も減るので、通常年の手残りはほぼ変わりません。物件は小さくなりますが、通らない物件を持つよりは成立します。
三、持ち出し許容額を年47万円まで上げる
③の最悪の1年は▲46.8万円でした。許容額がこれを上回れば、いまの条件のまま通ります。これは家計から出る数字なので、シリーズ1の3話目に戻ることになります。
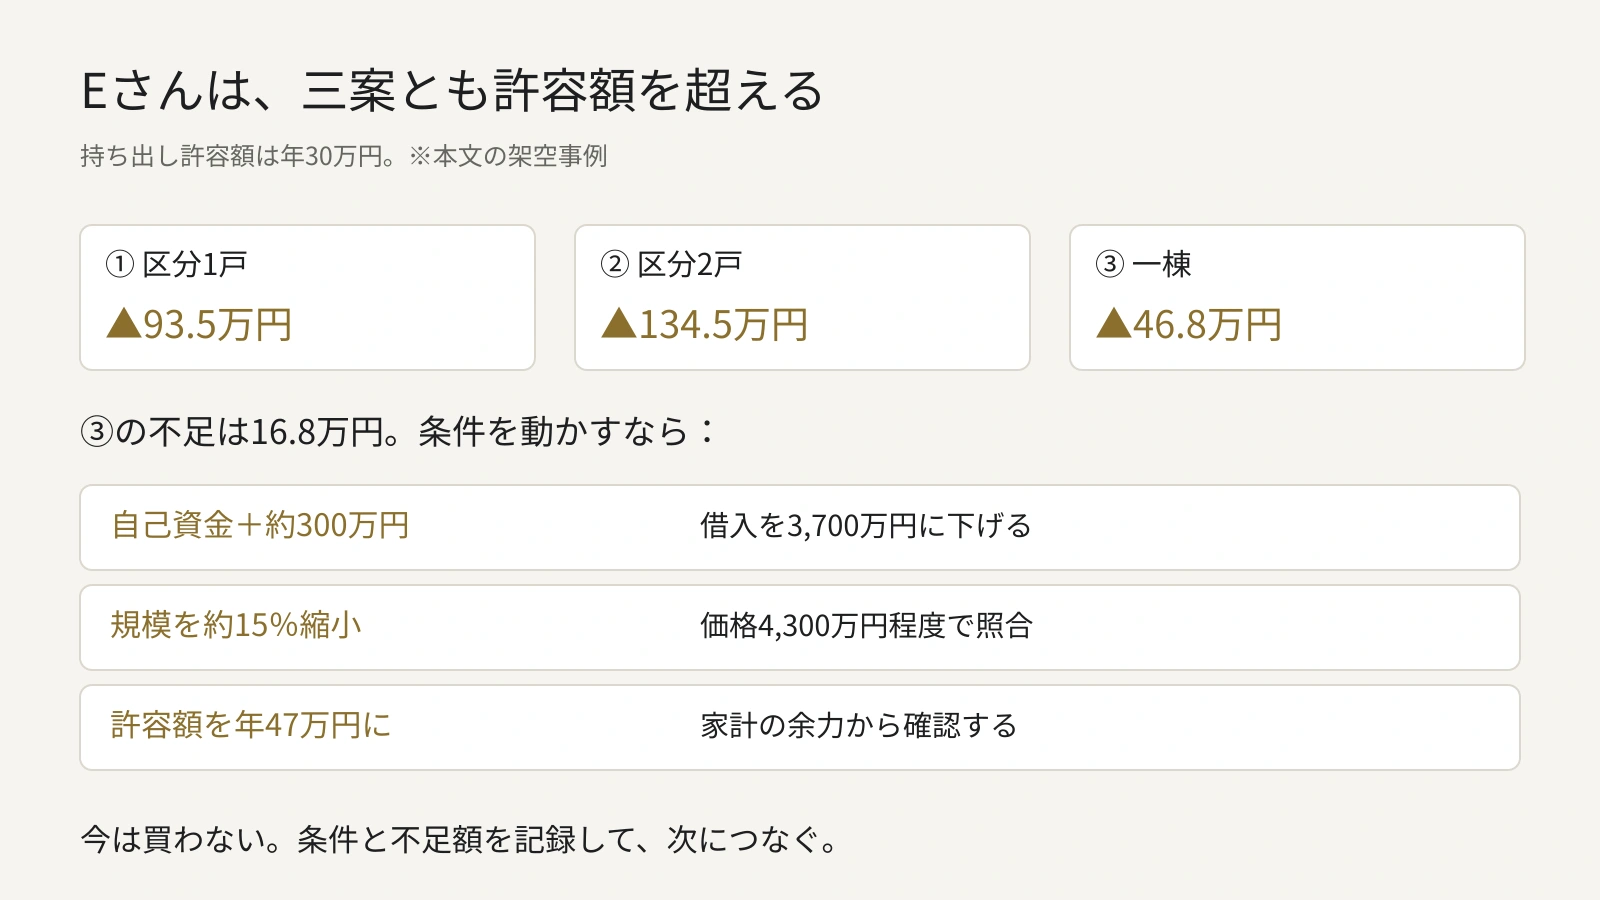
Eさんの答えは、「今は買わない」
三つとも落ちたので、結論はこれです。
これは失敗ではありません。シリーズ1の9話目で書いたとおり、見送りは判断の一種です。
ただし、見送るときにやることがあります。条件と、何が足りなかったかを記録してください。
Eさんの記録なら、こうなります。
一棟・価格5,000万円・自己資金1,350万円・借入4,000万円(3%・25年)。
3割空室で▲46.8万円。持ち出し許容額30万円に対し16.8万円の不足。
自己資金をあと300万円、または規模を15%落とせば通る。
この三行があると、次に物件を見たときに、価格と自己資金を当てはめるだけで通るか通らないかが出ます。
そして、足りないものが300万円だと分かっている状態は、何が足りないか分からない状態とはまったく違います。 年に15万円しか積めないなら20年かかる、それなら規模を落とすほうが早い——そういう判断ができるようになります。
Fさんの照合
同じ順番で見ます。
軸3
Fさんの上限は②の5,050万円を上回ります。三つとも候補に残ります。
軸1
Fさんの許容額は年80万円。
- ①:▲93.5万円。超えています。落ちます。
- ②:▲134.5万円。超えています。落ちます。
- ③:▲46.8万円。内側です。
残るのは③だけになりました。
ここで、順序の効き方がもう一度出ています。
①の借入は1,850万円で、三つの中でいちばん少ない。それでも落ちました。
借入が少ないことは、収入が止まったときの助けになりません。
止まるのは収入のほうで、残るのは返済と固定経費です。一棟が耐えたのは、借入が少なかったからではなく、収入が全部は止まらなかったからです。軸3と軸1は、別のことを測っています。
軸5(時間)
月10時間。Fさんは③の自由を使えます。管理会社を替えれば軸2の年8万円が取り戻せますし、家賃も募集のたびに試せます。時間がなければ、これらは発生しません。
軸4(出口)
ここは③の弱点です。Fさんは自営業で収入の振れが大きく、現金が急に要る場面が想定されますが、③は8室まとめてしか売れません。
ただ、軸1で①と②が落ちている以上、選べる形は③しかありません。弱点を残したまま持つことになります。対処は、入ってくる年53.2万円を積んでおくこと。売って作るより確実です。
Fさんの答え
③です。
同じ金額で、答えが違いました
Eさんは「今は買わない」。Fさんは③。
自己資金は同額です。候補の物件も同じ三つです。
違ったのは、持ち出し許容額と、月に使える時間だけでした。
1話で、こう書きました。
リスクを取らずにリターンだけを上げる方法は、基本的にありません。上がっているように見えるときは、まだ見えていないリスクがあるか、自分が働いているか、運が良かったかのどれかです。
Fさんは時間を持っているので、働いてリターンを取りに行けます。Eさんは持っていません。
ただしEさんの場合、時間の話まで行き着きませんでした。その前の軸1で止まったからです。
Fさんが選んだ③は、Eさんにとっては答えになりません。
同じ物件です。中身も同じです。
自分でやる手順
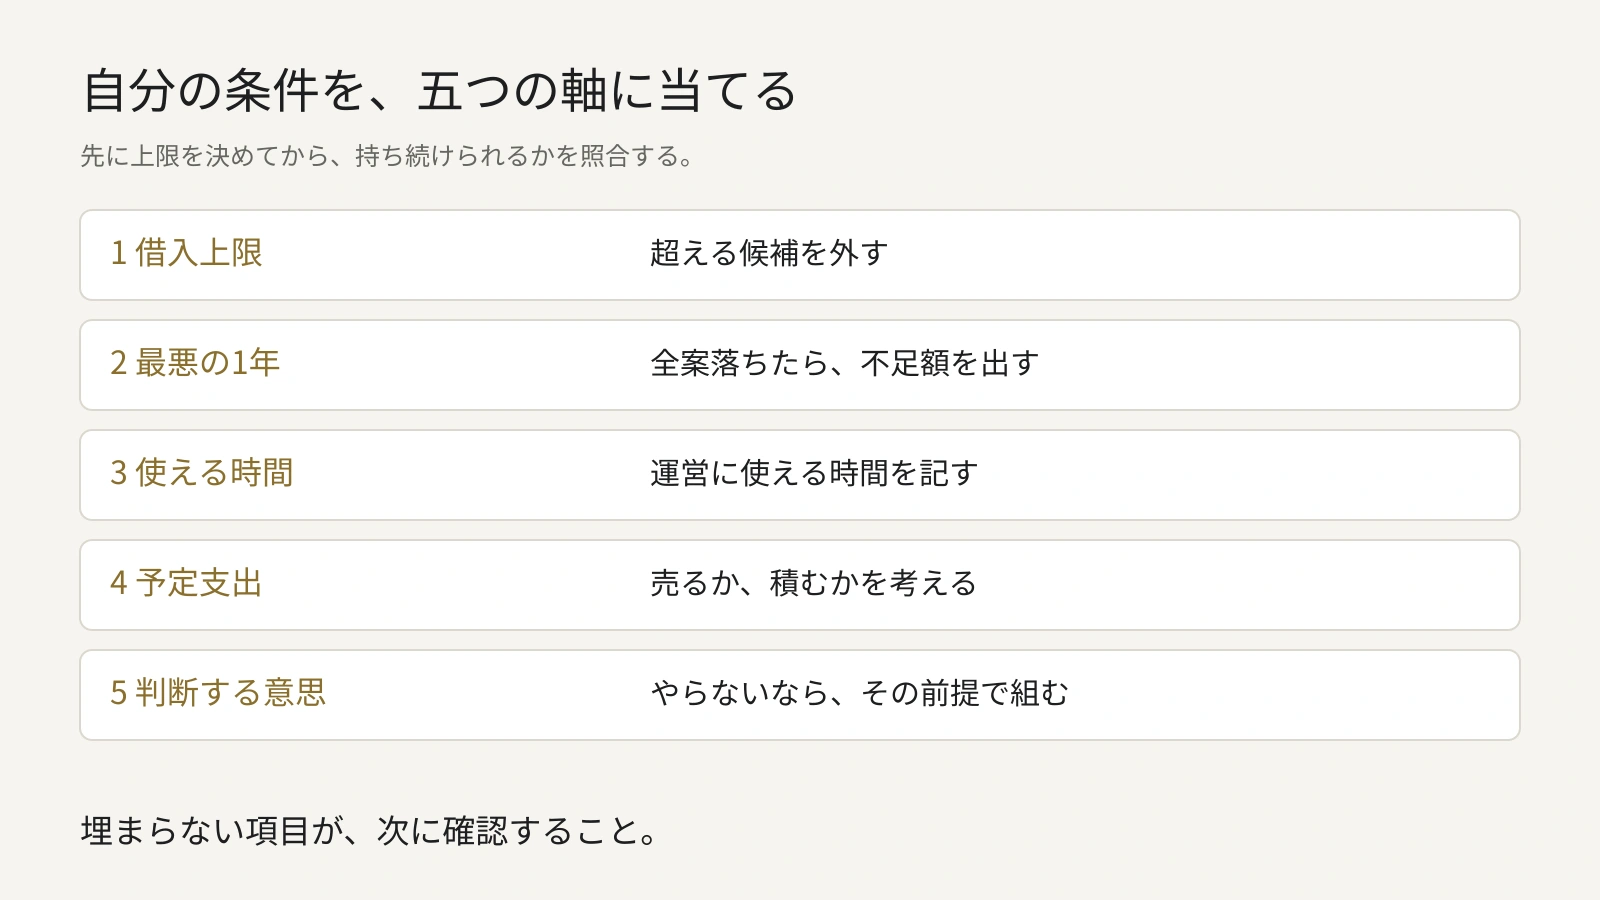
五つの軸を、この順番で当ててください。
- 借入上限を確定する(軸3)
持ち出し許容額から逆算します。シリーズ1の5話目です。ここを超える候補は、他がどれだけ良くても外します。
- 最悪の1年を計算する(軸1)
区分なら「1年まるごと空室」、一棟なら「3割空室」。出た赤字が持ち出し許容額の内側か。
ここで全部落ちることがあります。落ちたら、いくら足りないかを出してください。足りない額が分かれば、自己資金・規模・許容額のどれを動かすかを選べます。
- 月に使える時間を書く(軸5)
時間が取れないなら、一棟の利点は使えないものとして計算してください。使えないものを価値に数えない。
- 5年以内の予定支出を確認する(軸4)
まとまった現金が要る予定があるなら、部分的に売れる形か、それまでに積めるか。
- 建物の判断を自分でやる気があるか(軸2)
やる気がないことは、欠点ではありません。やらない前提で数字を組めばいいだけです。やる前提で組んでやらないのが、いちばん悪い。
1と2で全部落ちる人は、少なくありません。
そこで止まるのは、進んでいないのではなく、買う前に分かったということです。
埋まらなかった場合
全部埋まる人のほうが少ないと思います。埋まらなかった項目が、次に確認することです。
- 1 → シリーズ1の3話目と5話目に戻る
- 2 → 物件資料の読み方。シリーズ1の6話目
- 3 → これは調べても出ません。1か月、不動産の作業に使った時間を記録してみてください
- 4 → 家計の予定支出。シリーズ1の3話目
- 5 → 答えは「やらない」です。やりたい人は迷いません
シリーズ1の2話目で、手が止まる場所が今の状態だと書きました。同じことです。
最後に、こちらの立場を書いておきます
このシリーズでは、一度も具体的な物件を出していません。架空事例だけです。
理由の一つは、BENERUが宅地建物取引業の免許を取得準備中で、個別の物件を紹介できる立場にないからです。制約から始まった方針でした。
ただ、書き終えてみると、この制約はこのシリーズに合っていたと思います。物件を出せないので、物件の外側にある材料だけで書くことになりました。結果が前回の四対一です。判断材料の大半は、物件の側ではなく自分の側にありました。
物件を紹介できるようになっても、この順番は変わりません。先に条件が決まっていない人に物件を見せても、比べる基準がないので、こちらが示した基準で比べることになります。
それは、提案ではなく誘導です。
探していたのは、良い投資ではありませんでした。
リスクとリターンは交換されます。利回りが高いものは、何かを引き受けた対価として高い。安全に見えるものは、その安全に値段を払っています。どちらにも得も損もありません。
ですから、決めるのはこちらです。
自分の目的を達成するために、どのリスクなら引き受けられるか。
区分か一棟かは、その答えとして出てきます。先に決めるものではありません。
そして今回のEさんのように、どれも引き受けられないという答えが出ることがあります。それも答えです。足りない額が数字で出ているなら、次に何をすればいいかも決まっています。
六回、おつかれさまでした。物件の見方は、シリーズ1の6話目と7話目にあります。