
契約は、一度には結ばれません
融資を使って物件を買うとき、署名する場面は四回あります。相手も、そこで決まることも、やめるときに確かめることも、四回とも違います。どの段階で何が動かなくなるのかを先に地図にします。
ごきげんよう、識名ネルです。
前のシリーズまでで、自分の数字を出し、物件を自分の数字に直し、買うか見送るかを決めるところまで来ました。
今回から、買うと決めたあとの手続きを扱います。
ここを「契約」という一語で呼ぶ方が多いのですが、実際には署名する場面が四回あります。相手も、そこで決まることも、途中でやめるときに確かめることも、四回とも違います。
一つ前置きを。この四回は、融資を使う一般的な取引を四段階に整理した説明モデルです。現金で買う場合や電子契約の場合、署名の回数そのものは変わります。覚えてほしいのは数ではなく、相手と決まることが段階ごとに違うという形です。
今回は地図を作ります。手続きそのものは次回から一つずつ見ていきます。
署名する場面は、四回あります
| 署名するもの | 相手 | そこで決まること | |
|---|---|---|---|
| 1 | 買付証明書 | 売主(仲介会社が間に立つ) | 価格と条件の申し入れ |
| 2 | 売買契約書 | 売主 | 売買の成立、手付、引渡しの条件 |
| 3 | 金銭消費貸借契約書 | 金融機関 | 借入額、金利、期間、担保 |
| 4 | 決済と登記の書類 | 売主・金融機関・司法書士 | 代金の支払いと所有権の移転 |
二番目と三番目が別であることに注目してください。
売主と結ぶ契約と、銀行と結ぶ契約は、別の契約です。
当たり前に見えますが、ここを一続きだと思っていると、融資の条件を自分で確かめる機会を逃します。仲介会社は売買の当事者ではありませんし、金融機関との契約内容を決める立場にもありません。
やめるときに確かめることは、段階で変わります
四つの段階は、並んでいるだけではありません。やめようとしたときに、確かめる相手と条件が変わります。
※以下は説明用の架空事例です。
価格5,000万円の収益物件を、手付200万円(代金の4%)で契約したとします。
第一段階:買付を出したあと
買付証明書を出し、売渡承諾書が返ってきた。この段階だけでは売買契約が成立していないと判断した裁判例があります。条件が折り合わなければ、取り下げることができます。
ただし、書面の名前で結論が決まるわけではありません。何が書かれていて、どこまで具体的に合意できているかによります。次回でそこを見ます。
出る費用は、通常はありません。失うのは、売主と仲介会社からの信用です。これは金額では出ませんが、ゼロでもありません。同じ会社から次の紹介が来にくくなります。
もう一つ、例外があります。交渉が相当に進み、相手が契約の成立を信じて動いている段階で一方的に破棄すると、信義則の上で責任を問われることがあります。この段階が常にゼロ円だと決まっているわけではありません。
第二段階:売買契約を結んだあと
ここで初めて、金額のついた選択肢が出てきます。
買主側からやめる場合、手付を放棄する形になります。この例では200万円。売主側からやめる場合は、手付の倍額を現実に提供することになります。
ただし、これは手付による解除ができる場合の話です。 相手が契約の履行に着手した後は使えません。契約書に期限の条項が置かれていることもあります。金額より先に、使えるかどうかを確かめる必要があります。
別の道もあります。融資利用の特約(ローン特約)です。定めた期日までに融資の承認が得られなかったときは契約を解除して手付が戻る、という内容です。これは法律で当然に付くものではなく、当事者が合意して初めて働きます。 後で争わないために、期日と対象となる金融機関と金額を契約書に書きます。
第三段階:金銭消費貸借契約を結んだあと
借入が確定します。ただし、ここでも道がないわけではありません。書面でする消費貸借については、借主は金銭を受け取るまで契約を解除できるとされています。
ここで注意が要ります。その解除は、金融機関との契約についての話です。 売主と結んだ売買契約の義務は、それで消えません。代金を払えなければ、そちらの違約の話になります。
二つの契約が別だということが、ここで効いてきます。詳しくは三回目の署名を扱う回で見ます。
第四段階:決済が終わったあと
所有権が移ります。自分の都合で手放すなら、売ることになります。
契約や法律の上で理由があるときは別です。聞いていたのと違う点が見つかった、相手が義務を果たさない。そういう場合は解除や損害賠償を求める道が残りますが、それは「やめる」ではなく「責任を問う」話で、前提が違います。
自分の都合で売る場合の費用を置きます。この例のように売買代金が400万円を超える場合、仲介手数料の上限は「代金の3%+6万円」に消費税を加えた額です。これは代金の全体にかける速算式で、400万円を超えた部分にだけ3%がかかるという意味ではありません。
代金5,000万円なら約171.6万円。これは代金5,000万円が売買にかかる消費税等を除いた基礎額で、仲介会社が課税事業者である場合の計算です。そして上限額で、この額になると決まっているわけでもありません。
これに、利益が出れば譲渡にかかる税が乗ります。買い直すなら、購入の諸費用がもう一度かかります。
金額の大小は、順番では決まりません
一つ、はっきりさせておきます。
段階が進むほど費用が大きくなる、という形にはなっていません。
上の例で並べてみてください。第二段階の手付は200万円。第四段階の仲介手数料の上限は約171.6万円。手数料のほうが小さい。 譲渡にかかる税は利益が出なければ発生しませんし、買い直しは選ばなければ起きません。
ですから「後の段階ほど高い」と覚えると、間違えます。
では、進むと何が変わるのか。
選べる道の数と、その条件です。
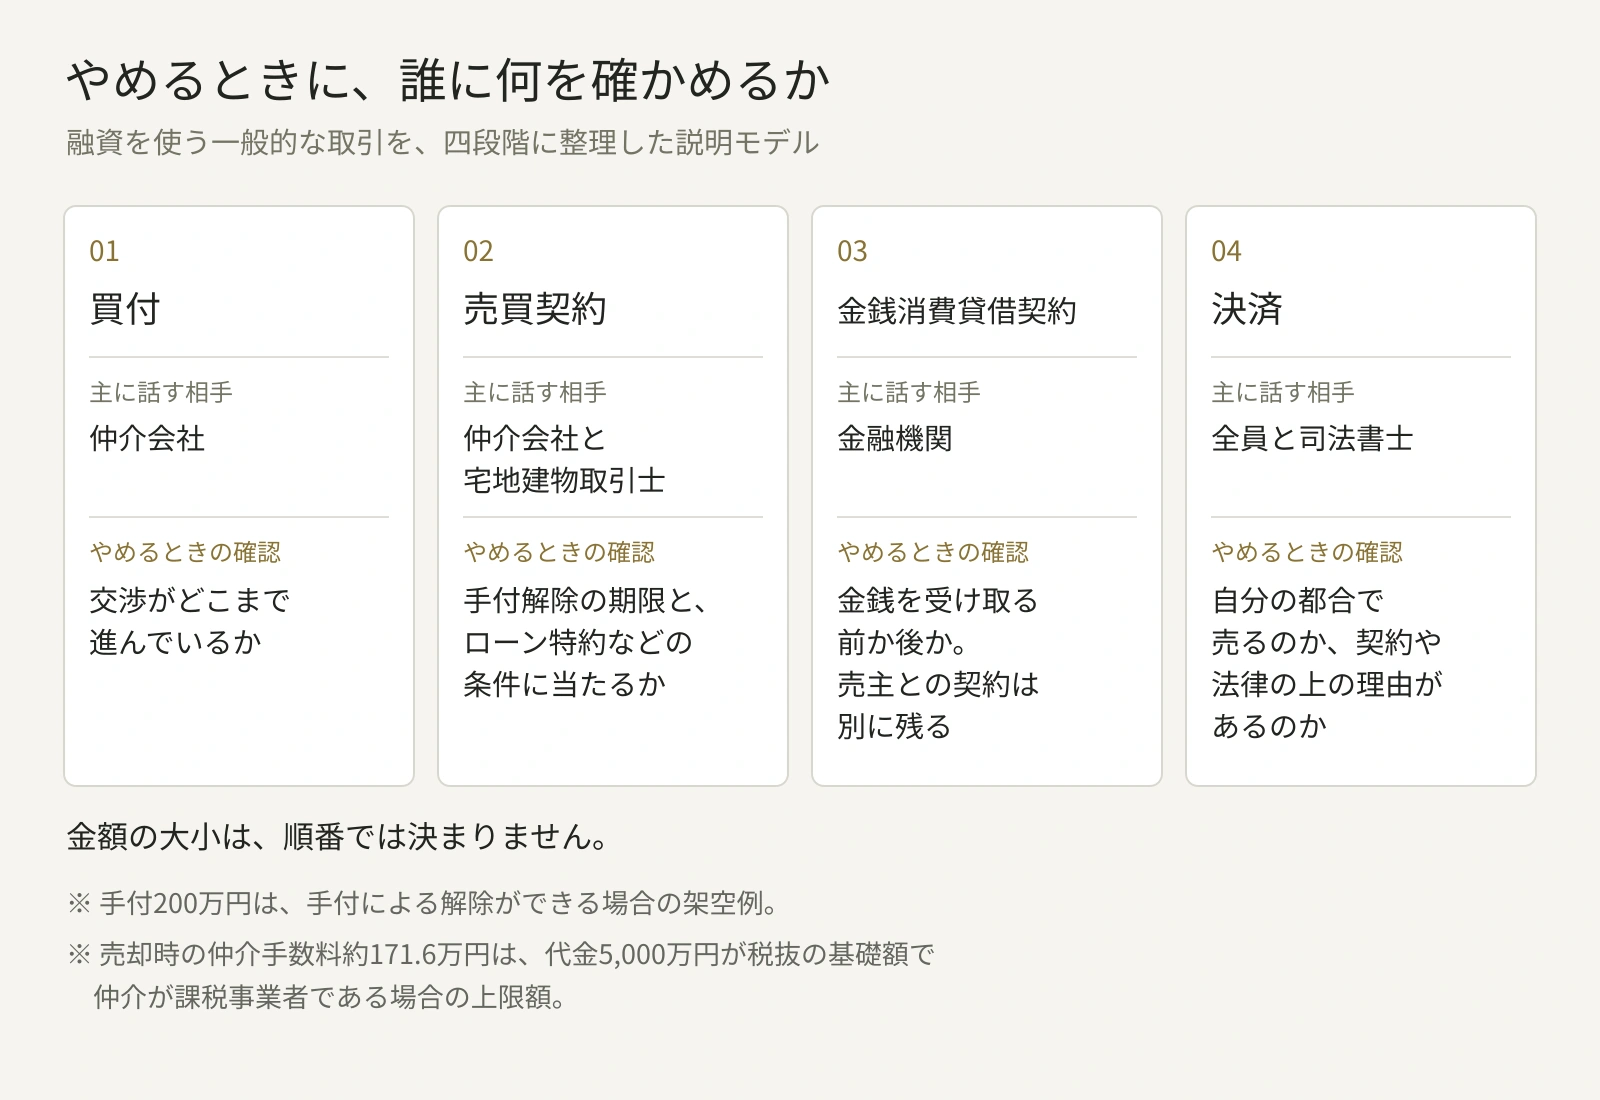
第一段階では、取り下げるという道がある。第二段階では、手付による解除とローン特約という二つの道があり、どちらにも条件が付く。第三段階では、金融機関との契約と売主との契約を別に数えなければならなくなる。第四段階では、売るか持ち続けるかになる。
進むほど高くつくのではありません。進むほど、選ぶ前に確かめることが増える。
地図として持っておくのは、こちらです。
締め切りは、決済日ではありません
ここが、この回でいちばん伝えたいところです。
多くの方が、決済日を「最終決定の日」だと考えています。
違います。
判断の締め切りは、売買契約を結ぶ日です。
その日に、自分の都合でやめるための条件が決まります。それ以降に出てくる情報で考えを変えても、条件に当たらなければ無料では戻れません。
ですから、調べることは全部、契約日の前に終わらせておく必要があります。
- 現地を見たか
- レントロールと賃貸借契約書の中身を読んだか
- 修繕の履歴と、これから必要になる修繕を確かめたか
- 境界と検査済証を確認したか
- 融資の見込みを金融機関に当たったか
契約の席でこれらを確かめようとすると、間に合いません。重要事項説明が契約の直前に行われることは珍しくなく、そこで初めて知る事実があると、判断する時間が取れないまま署名の席に進むことになります。
重要事項説明は、確認の最後の機会であって、調査の機会ではありません。
ですから、説明と資料は早めに出してもらってください。そして不明な点が残るなら、延期も見送りも選べます。 未確認のまま署名しなければならない、ということはありません。
一度、反対から考えます。
では、調べ終わるまで署名しなければいいのか。
それだけでは、うまくいかないことがあります。売主にも事情があり、決済の時期を決めて動いている方が多い。待たされると分かれば次の買主へ行くこともあります。買付を出した順番は、待ってもらえる順番ではありません。
ですから、やることは「遅らせる」ではなく「前倒しで調べる」になります。
買付を出した時点から契約日までの数日から2週間を、調査の期間として最初から数に入れておく。契約日が決まってから慌てて動くのではなく、買付の段階で、誰に何を聞くかを先に決めておく。
同じ日数でも、準備してある人とそうでない人では、入る情報の量が変わります。
期間の目安
買付から決済まで、おおむね1か月から2か月。内訳の目安はこうです。
- 買付から売買契約まで:数日から2週間程度
- 融資の本審査:2週間から1か月程度
- 金銭消費貸借契約から決済まで:1週間程度
条件によって大きく動きます。売主が決済を急いでいる、賃借人の退去を待つ、相続が絡んで売主が複数いる。どれも期間を変えます。
相手ごとに、聞く先が違います
四つの段階は、話す相手が違います。
| 段階 | 主に話す相手 |
|---|---|
| 買付 | 仲介会社 |
| 売買契約 | 仲介会社と宅地建物取引士 |
| 金銭消費貸借契約 | 金融機関 |
| 決済 | 全員と司法書士 |
「仲介会社が全部やってくれる」と思っていると、三番目が抜けます。金利のタイプ、返済期間、団体信用生命保険を付けるかどうか、繰り上げ返済の手数料。これらは金融機関との話で、仲介会社が決めるものではありません。
聞く先を間違えると、「そういうものです」という答えが返ってきます。嘘ではありません。その人の担当ではないだけです。
もう一つ、相手ごとに選べる幅が違います。
売主は選べません。物件に付いています。
仲介会社は、売主側の会社がそのまま窓口になることもあれば、買主が自分で依頼した会社を通すこともあります。取引の形によります。
司法書士は、金融機関が指定する場合があります。一方で、抵当権の設定以外の登記は買主が選べるという案内を出している金融機関もあります。誰が手配するのかを、決済の場より前に聞いておいてください。
そして金融機関は、同じ条件を複数に当てて並べられます。 四つの中で、比べるという動作がいちばん素直に効くのはここです。
前のシリーズで、金利の差の多くは借り手の交渉力ではなく貸し手の事情から来る、という話をしました。だからやることは交渉より選択になります。その選択がいちばん効くのが、この段階です。
四回の署名は、だんだん重くなる階段ではありません。
一回目は、確かめることが少ない。二回目で条件が決まり、三回目で相手が増え、四回目で物が動く。段ごとに、見るものが違うだけです。
ですから「どこまで来たら引き返せないか」という問いは、立て方が少しずれています。立てるなら、こうです。
この段階でやめるとしたら、誰に、何を確かめることになるのか。
次回は、その一回目を見ます。買付証明書は何を約束していて、何を約束していないのか。相手を縛らない紙に、それでも書いておくべきことがあります。