
買付証明書は、相手を縛りません
通常の買付証明書には、相手を縛る力はありません。ただし自分が書いた条件は、そのまま売買契約書の下書きになります。縛られないものと縛られるものを分けた上で、書いておく項目と、申込証拠金を求められたときの扱いを整理します。
ごきげんよう、識名ネルです。
前回、物件を買うまでに署名する場面が四回あるという地図を作りました。今回はその一回目、買付証明書を見ます。
この紙については、だいたい次の一言で説明されます。
「法的な拘束力はありません」
間違っていません。ただ、この一言で終わると、二つの誤解が残ります。
一つは「だから軽く出していい」。もう一つは「だから中身は適当でいい」。
両方とも違います。
「拘束力」を、三つに割ります
拘束力という言葉を分けます。
一、これで売買契約が成立するか。
二、相手が売らなければならなくなるか。
三、こちらが買わなければならなくなるか。
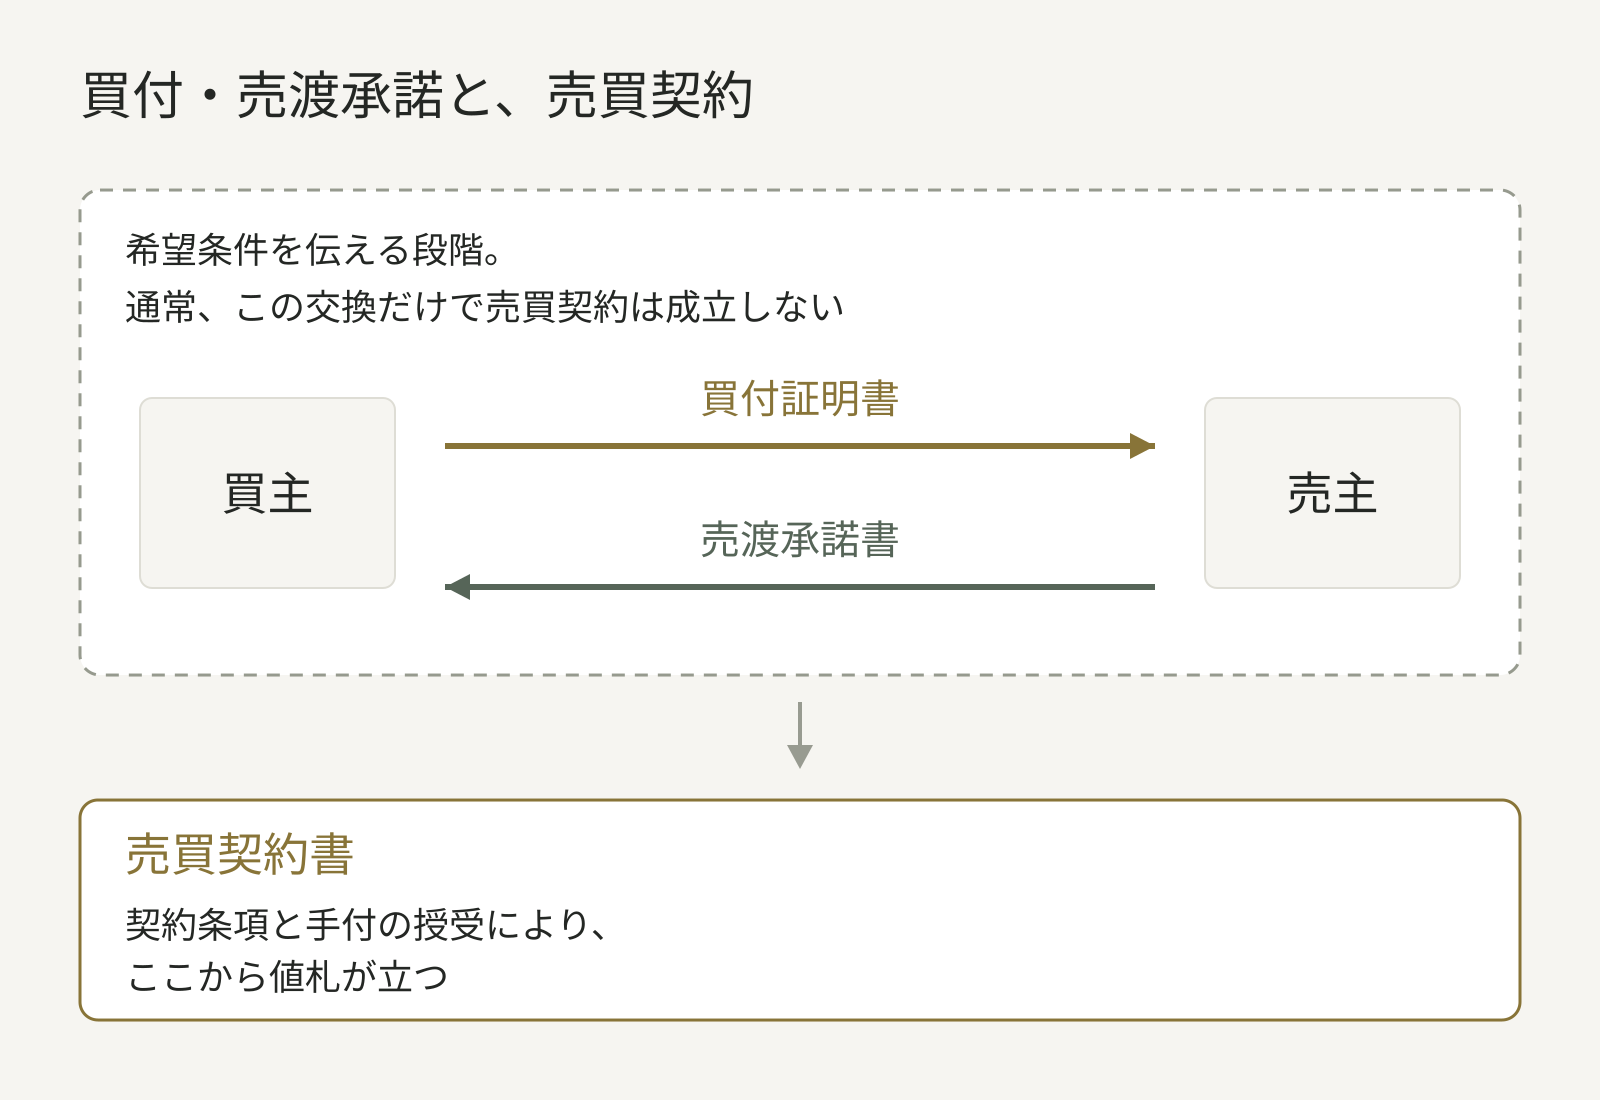
通常の買付証明書では、三つとも「ならない」が答えになります。
裁判所の判断もおおむねこの線にあります。大阪高裁は平成2年4月26日の判決で、買付証明書と売渡承諾書が取り交わされた事案について、それだけでは売買契約が有効に成立していないと判断しました。売主が一方的に売る意思を示しても、それで契約になるわけではなく、売主と買主が具体的に交渉して合意に至って初めて成立する、という考え方です。
ここで一つ、外せない留保があります。
書面の名前で結論が決まるわけではありません。 何が書かれていて、どこまで具体的に合意できているか。それによって、紙の名前が何であっても契約が成立したと判断される余地はあります。「買付証明書という名前だから成立しない」ではなく、「通常の買付証明書の中身なら、この三つはまだ決まっていない」という話です。
東京高裁は昭和50年6月30日の判決で、不動産の取引では契約書を作成し、手付金や内金を授受する慣行が定着していることを重視しました。紙を交わした段階は、その慣行の手前にあります。
つまり買付証明書は、確定的な買受けの申し込みではなく、買いたいという希望を示す書面として扱われています。
ここまでが、縛られない側の話です。
縛られるものが、一つあります
自分が書いた条件です。
これは法律による拘束ではありません。交渉上の拘束です。
価格を書けば、その価格が交渉の出発点になります。後から下げようとすれば、理由を求められます。手付の額を書けば、その額が売買契約書に写されることが多い。
そして、書かなかった条件は、相手に伝わりません。
後から追加して合意する余地はあります。ただ、その時点では条件の追加として扱われ、別の交渉が一つ増えます。買付の段階で書いてあれば、相手がそれを前提に動き始めたところから話が進みます。
ここが実務で効きます。
買付証明書は、拘束力のない紙である一方、売買契約書の下書きとして使われています。契約の席で出てくる条件の多くは、ここに書いたものがそのまま上がってきたものです。
ですから、拘束力の有無とは別に、中身は効きます。
書いておく項目
項目ごとに、書かなかったときに何が起きるかを並べます。
| 書く項目 | 書かないとどうなるか |
|---|---|
| 購入価格 | 交渉の出発点が売主の希望価格のままになる |
| 手付の額 | 契約の席で提示された額を、その場で判断することになる |
| 融資を使うかどうかと、その金額 | 融資を前提としていることが共有されず、特約なしでの契約を求められやすい |
| 融資の承認を得る期限 | ローン特約の期日を、売主の決済希望日から逆算して短く切られる |
| 契約希望日 | 調査にあてる期間を確保できない |
| 決済希望日 | 融資の本審査が間に合わない日程で組まれる |
| この書面の有効期限 | 出した条件が、いつまで有効なのかを相手と共有できない |
| 設備と残置物の扱い | 引渡し時の状態が決まらず、決済の直前に揉める |
| 賃貸借契約を引き継ぐ条件 | レントロールと実際の契約内容の差が、契約後に出てくる |
右の列は、どれも売買契約の席か、その後で起きます。
買付の段階で書いておくと、相手がそれを前提に動き始めます。書かずに契約の席で持ち出すと、条件の追加として扱われます。同じ内容でも、出す場所で扱いが変わります。
前回、判断の締め切りは売買契約を結ぶ日だという話をしました。買付証明書は、その締め切りの前に、自分の条件をまとめて置いておける数少ない場所です。
申込証拠金を求められたとき
買付と一緒に、数万円から10万円程度のお金を求められることがあります。呼び方は申込証拠金、申込金、預り金など、会社によって変わります。
ここで言葉を一つ割ります。
預り金は、代金の一部ではありません。手付でもありません。申し込みの意思を確かめるために、いったん預けるお金です。
契約に至らなかったとき、これは戻ります。
国土交通省が公表している宅地建物取引業法の解釈・運用の考え方では、第47条の2に関して、宅地建物取引業者が、相手方が契約の申し込みの撤回を行うに際し、すでに受領した預り金を返還することを拒むことが、禁止される行為として挙げられています。
ですから、預けるときに確かめることは二つです。
一、何として渡すのかを確かめる。 預り金なのか、手付なのか。手付として授受した扱いになっていると、話が変わります。
二、受け取る紙を確かめる。 預り金なら預り証です。領収書が出てきたら、何に対する領収書なのかを聞いてください。
ここで一つ注意があります。
紙の名前が、お金の性質を決めるわけではありません。 契約が成立しているかどうか、そのお金を何として授受したのか。決まるのはそちらで、紙の名前はその手がかりにすぎません。
逆向きの問題もあります。実際には手付として授受していないのに、領収書の表題だけを手付にして返還を拒む、という形です。大阪府が公表している相談事例には、契約が成立していないのに申込金の返還を拒み、その申込金を「手付金領収証」として交付していた業者に対し、府が文書勧告を行った件があります。
紙に「手付金領収証」と書いてあるから手付になる、ということではありません。
渡す前に聞くほうが早いので、渡す前に聞いてください。
売主側にも、紙があります
買付証明書に対して、売主が出す書面を売渡承諾書と呼びます。売る意思を示すもので、こちらも契約ではありません。
名前は会社によって変わります。買主側は購入申込書、買付申込書、買付証明書。売主側は売渡承諾書、売渡証明書。
名前ではなく、何が書かれているかを見てください。 金額と期限と条件が書かれていれば、呼び方が何であっても、それが交渉の内容です。
もう一つ。売渡承諾書が出たからといって、順番が確定したわけではありません。
買付は複数入ることがあります。売主が見ているのは、価格だけではありません。融資を使うか現金か、決済までの日数、特約の数。条件の全体で比べています。
価格が一番高い買付が選ばれるとは限りません。逆に、価格を下げた買付が、現金で早く決済できる条件によって通ることもあります。
ですから買付を出すときは、価格だけを交渉の道具にしないほうが動きやすくなります。自分が出せる条件のうち、相手が欲しがるものは価格以外にもあります。
一度、反対から
拘束力がないなら、気軽に何件でも出していいのか。
そうはなりません。理由が二つあります。
一つ目。交渉が進んだ後の撤回には、費用がつく場合があります。
福岡高裁は平成7年6月29日の判決で、契約締結上の過失として損害賠償請求を認めました。交渉が相当に進み、相手が契約の成立を信じて動いている段階で一方的に破棄すると、信義則の上で責任を問われることがある、という考え方です。
契約が成立していないことと、何の責任も生じないことは、別の話です。前回も例外として触れたとおり、交渉が深いところまで進んだ場合は、信用を失うだけでは済まないことがあります。
二つ目。回数そのものが効きます。
買付を出して取り下げる動きを繰り返すと、仲介会社の側で扱いが変わります。紹介の順番は、法律ではなく相手の判断で決まります。金額に出ない費用ですが、ゼロではありません。
一方で、出さなければ何も始まりません。
ですから、やることは「出す数を減らす」ではなく「出す前に条件を決めておく」になります。価格、手付、融資、日程。この四つが自分の中で決まっていれば、買付は何度出しても中身がぶれません。ぶれなければ、取り下げも説明がつきます。
買付証明書の精度は、物件を見た時間ではなく、自分の数字を出しておいた時間で決まります。
もう一つ、順番の話を足しておきます。
融資の相談は、買付を出す前に始めてください。
買付を出してから金融機関を探し始めると、審査の結果が出る前に契約日が来ます。そうなると、ローン特約の期日を短く切られるか、特約なしでの契約を求められるかになります。どちらも買う側の選択肢を狭めます。
前回の期間の目安を思い出してください。買付から売買契約までは数日から2週間程度で、融資の本審査には2週間から1か月程度かかります。順番どおりに動くと、間に合いません。 融資の相談だけが、買付より前に置かれる作業です。
そのとき求められる書類も、先に揃えておくと速くなります。
- 本人確認書類、住民票、印鑑証明書
- 源泉徴収票または確定申告書(直近2〜3期分)
- 勤務先と社会保険の加入を確かめる書類(何を出すかは金融機関の指定による。従来の健康保険証は2025年12月1日までに有効期限が切れているため、マイナ保険証または資格確認書になる)
- 預金や有価証券の残高が分かるもの
- 既存の借入の残高と返済予定表(住宅ローン、自動車ローン、奨学金を含む)
- 資産と負債を書き出した一枚
最後の一枚は、シリーズ1の2話目と3話目で作ったものがそのまま使えます。手元にある状態で話を始められると、相手の質問に即答できます。
リフォームの見積書をもらったとします。
見積りをもらっても、工事は始まりません。金額は変わることがありますし、頼まない自由もあります。縛られていません。
ただ、見積書に書いていなかった工事は、後から「それは別料金です」と言われます。嘘ではありません。書いていなかったのは本当ですから。
縛る力がない紙なのに、書いてあるかどうかは後で効く。
書いてあることで自分が縛られるのではなく、書いていないことで自分の手が減る、という形です。
買付証明書を前にして考えることは、どこまで約束するかではありません。
何を書き落としたか、でしょう。
情報源
更新履歴
- 訂正 前回(第17回)の内容に合わせて、前回への参照の書き方を直しました。