
購買意向書,約束不了對方
一般的購買意向書(買付證明書),沒有約束對方的效力。不過,你自己寫下的條件,會直接成為買賣契約書的草稿。我們先把「不受約束的」和「會受約束的」分開,再整理應該寫上的項目,以及被要求支付申請保證金時該怎麼處理。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
上一篇,我們畫了一張地圖:買下物件之前,需要簽名的場合有4次。這一篇來看其中的第1次,購買意向書(買付證明書)。
關於這張紙,大多會用下面這一句話來說明。
「沒有法律上的約束力」
這沒有錯。只是,如果只說到這一句,會留下2個誤解。
一個是「所以可以隨便提出」。另一個是「所以內容寫得隨便也沒關係」。
兩者都不對。
把「約束力」拆成3個
把約束力這個詞拆開來看。
1、買賣契約會不會因此成立。
2、對方會不會因此必須出售。
3、我方會不會因此必須購買。
一般的購買意向書,3個的答案都是「不會」。
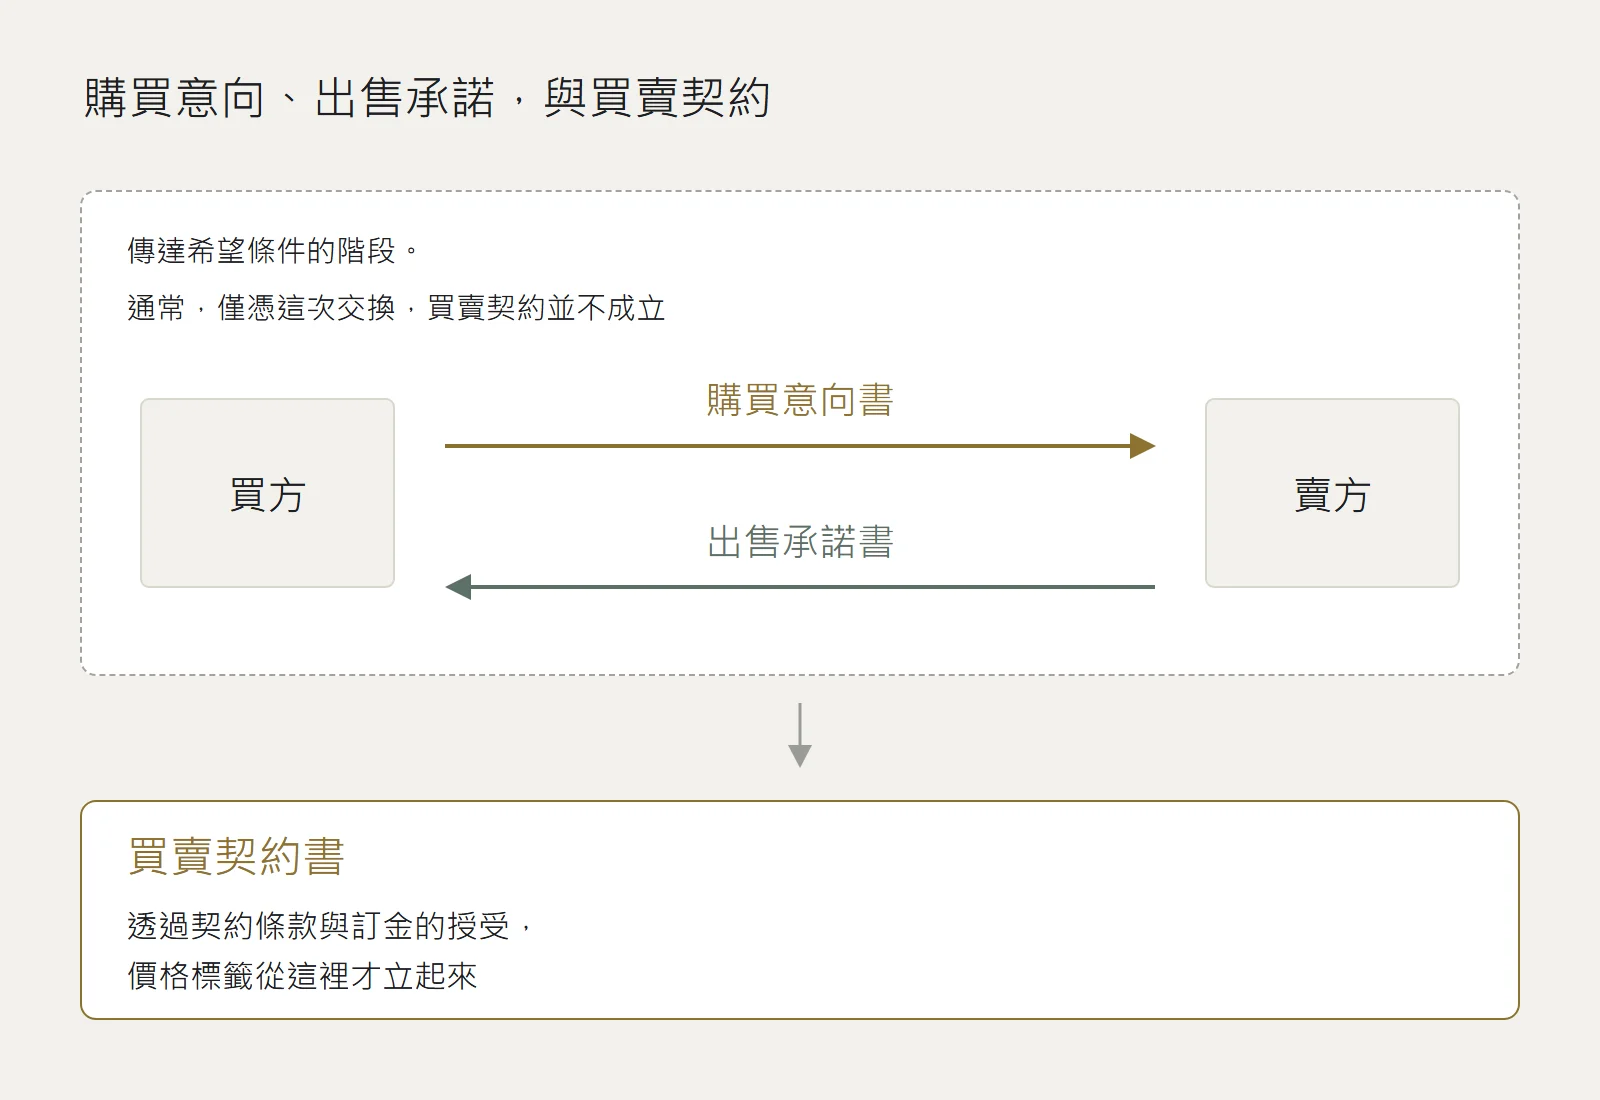
法院的判斷也大致沿著這條線。大阪高等法院在1990年4月26日(平成2年)的判決中,針對雙方交換了購買意向書與出售承諾書(売渡承諾書)的案件,判斷僅憑這些,買賣契約並未有效成立。其想法是:即使賣方單方面表示出售的意思,也不會因此成為契約;要等賣方與買方具體交涉並達成合意,契約才成立。
這裡有一個不能省略的保留。
結論並不是由文件的名稱決定的。 上面寫了什麼、雙方具體合意到什麼程度。視這些而定,無論紙的名稱是什麼,都有被判斷為契約已成立的空間。不是「因為名稱叫購買意向書,所以不成立」,而是「如果是一般購買意向書的內容,這3件事都還沒決定」。
東京高等法院在1975年6月30日(昭和50年)的判決中,重視的是:在不動產交易中,製作契約書並授受訂金或部分價款的慣例已經確立。交換紙張的階段,還在這個慣例之前。
也就是說,購買意向書並不被視為確定的購買要約,而是被當作表示希望購買的文件。
到這裡,是不受約束的那一面。
會受約束的,有一樣
就是自己寫下的條件。
這不是法律上的約束,而是交涉上的約束。
寫了價格,那個價格就成為交涉的起點。之後想往下砍,會被要求說明理由。寫了訂金金額,那個金額常常會直接被抄進買賣契約書。
而沒有寫的條件,就不會傳達給對方。
之後也有追加並達成合意的空間。只是,那時會被當作追加條件,多出一場另外的交涉。如果在購買意向的階段就寫了,話題就會從對方以此為前提開始行動的地方往下進行。
這在實務上很重要。
購買意向書一方面是沒有約束力的紙,另一方面卻被當作買賣契約書的草稿使用。簽約現場出現的條件,很多都是從這裡寫的內容直接搬上來的。
所以,和有沒有約束力無關,內容是有作用的。
應該寫上的項目
依項目列出沒寫的話會發生什麼事。
| 要寫的項目 | 沒寫會怎樣 |
|---|---|
| 購買價格 | 交涉的起點會停留在賣方的希望價格 |
| 訂金金額 | 只能在簽約現場,當場判斷對方提出的金額 |
| 是否利用融資及其金額 | 對方不知道你以融資為前提,容易被要求在沒有特約的情況下簽約 |
| 取得融資核准的期限 | 貸款特約的期日,會從賣方希望的交割日倒推而被壓短 |
| 希望簽約日 | 無法確保用於調查的期間 |
| 希望交割日 | 日程會排成貸款正式審查來不及的時間 |
| 本文件的有效期限 | 無法與對方共享你提出的條件有效到什麼時候 |
| 設備與遺留物的處理 | 交屋時的狀態沒有決定,到交割前一刻才起爭執 |
| 承接租賃契約的條件 | 租金明細表(rent roll)與實際契約內容的差異,在簽約後才浮現 |
右欄的事,全都發生在買賣契約的現場或之後。
在購買意向的階段寫下來,對方就會以此為前提開始行動。沒寫,等到簽約現場才提出,就會被當作追加條件。同樣的內容,提出的地方不同,待遇就不同。
上一篇談過,判斷的截止日是簽訂買賣契約的那一天。購買意向書,是在那個截止日之前,少數能把自己的條件整理好放著的地方。
被要求支付申請保證金時
提出購買意向時,有時會被要求一併支付數萬日圓到10萬日圓左右的款項。名稱依公司而異,有申請保證金(申込証拠金)、申請金、寄存款(預り金)等。
這裡把一個詞拆開。
寄存款不是價款的一部分,也不是訂金。是為了確認申請的意思,暫時寄放的錢。
如果最後沒有簽約,這筆錢會退還。
日本國土交通省公布的「日本《宅地建物取引業法》(宅建業法)的解釋與運用方針」中,關於第47條之2,列出了一項禁止行為:不動產業者(持有日本宅建業執照)在對方撤回契約申請時,拒絕退還已收取的寄存款。
所以,寄放時要確認的事有2件。
1、確認是以什麼名義交付。 是寄存款,還是訂金。如果被當作訂金授受,情況就不同了。
2、確認收到的紙。 如果是寄存款,應該是寄存收據(預り証)。如果拿到的是收據(領収書),請問清楚是針對什麼的收據。
這裡有一點要注意。
紙的名稱,並不決定這筆錢的性質。 契約是否成立、這筆錢是以什麼名義授受的。決定性質的是這些,紙的名稱不過是線索。
也有反方向的問題。實際上並沒有以訂金授受,卻只把收據的標題寫成訂金,藉此拒絕退還。大阪府公布的諮詢案例中,就有一件是:契約並未成立,業者卻拒絕退還申請金,而且把那筆申請金開成「手付金領収証」(訂金收據),府方因此對該業者發出書面勸告。
不是說紙上寫著「手付金領収証」,就會變成訂金。
在交付之前問比較快,所以請在交付之前問清楚。
賣方那邊,也有一張紙
相對於購買意向書,賣方提出的文件叫做出售承諾書。這是表示出售意思的文件,同樣不是契約。
名稱依公司而異。買方那邊有購買申請書、購買要約書、購買意向書。賣方那邊有出售承諾書、出售證明書。
請看寫了什麼,而不是看名稱。 只要寫著金額、期限與條件,不管叫什麼,那就是交涉的內容。
還有一點。拿到出售承諾書,並不代表順位已經確定。
購買意向有時會有好幾份同時進來。賣方看的不只是價格。是利用融資還是現金、到交割為止的天數、特約的數量。是以條件的整體來比較。
出價最高的購買意向不一定會被選上。反過來,價格較低的購買意向,也可能因為能用現金迅速交割的條件而被接受。
所以提出購買意向時,不要只把價格當作交涉工具,會比較好推進。在你能提出的條件中,對方想要的,除了價格之外還有別的。
從反方向想一次
既然沒有約束力,是不是可以輕鬆地想提幾份就提幾份?
並不是。理由有2個。
第1個。交涉進展之後才撤回,有時會產生費用。
福岡高等法院在1995年6月29日(平成7年)的判決中,以締約過失(契約締結上の過失)為由,認可了損害賠償請求。其想法是:如果交涉已經相當深入,對方相信契約會成立並已經開始行動,此時單方面破局,可能會依誠信原則(信義則)被追究責任。
契約沒有成立,和不產生任何責任,是兩回事。就像上一篇作為例外提到的,交涉進展到很深的地步時,有時不只是失去信任就能了事。
第2個。次數本身有影響。
反覆提出購買意向又撤回,仲介公司那邊對你的待遇就會改變。介紹的順序,不是由法律決定,而是由對方的判斷決定。這是不會以金額呈現的費用,但並不是零。
另一方面,不提出的話,什麼都不會開始。
所以,要做的不是「減少提出的次數」,而是「在提出之前先決定條件」。價格、訂金、融資、日程。只要這4項在自己心中已經決定,購買意向書不管提幾次,內容都不會搖擺。不搖擺,撤回時也說得出理由。
購買意向書的精準度,不是由看物件的時間決定,而是由你事先算出自己數字的時間決定。
再補充一點順序的事。
請在提出購買意向之前,就開始洽詢融資。
如果提出購買意向之後才開始找金融機構,審查結果還沒出來,簽約日就到了。這樣一來,不是貸款特約的期日被壓短,就是被要求在沒有特約的情況下簽約。兩者都會縮小買方的選項。
請回想上一篇的期間標準。從購買意向到買賣契約大約數天到2週,貸款的正式審查則需要2週到1個月左右。照順序來,會來不及。 只有洽詢融資,是要排在購買意向之前的工作。
那時會被要求的文件,事先備齊也會比較快。
- 身分證明文件、住民票、印鑑證明書
- 扣繳憑單(源泉徴収票)或報稅(確定申告)資料(最近2〜3期)
- 確認任職單位與社會保險加入狀況的文件(要提出什麼依金融機構的指定。以往的健康保險證已於2025年12月1日前到期,因此會是My Number健保卡(マイナ保険証)或資格確認書)
- 能看出存款或有價證券餘額的資料
- 既有借款的餘額與還款計畫表(包括房貸、車貸、助學貸款)
- 寫出資產與負債的一張表
最後那一張,可以直接使用系列1的第2篇和第3篇中做好的那一張。如果能在手邊有這張表的狀態下開始談,就能立刻回答對方的問題。
假設你拿到了一份裝修的估價單。
拿到估價單,工程也不會開始。金額可能會變,你也有不委託的自由。你並沒有被約束。
只是,估價單上沒寫的工程,之後會被說「那要另外收費」。這不是謊話。因為沒寫是事實。
明明是沒有約束力的紙,有沒有寫上去,之後卻會產生影響。
不是因為寫了而讓自己被約束,而是因為沒寫而讓自己能出的牌變少。
面對購買意向書時要想的,不是要承諾到什麼程度。
而是漏寫了什麼吧。