
即使有8間房,賭注也只有1個
整理整棟物件營運上的自由、必須自己提撥的修繕負擔、8間房共通的需求因素,以及貸款年限對收支的影響。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好,我是識名ネル(Nel)。
上一篇談到,在區分所有公寓中你買到的不是房間本身,而是建物的一部分,以及稍微參與其營運的權利。
大規模修繕的時期、管理費的金額、管理公司的選擇,自己都無法決定。表決權是1.25%。
這一篇談整棟公寓。
在這裡,一切都會翻轉過來。
登記簿上只記載2項
買下整棟公寓,登記的只有2項。
土地(全部),以及建物(全部)。
不是持分,也不是共有。
這在實務上的意思如下。
- 外牆什麼時候重新粉刷 → 自己決定
- 管理公司要選哪一家 → 自己決定
- 租金要訂多少 → 自己決定
- 入住條件(寵物、外國籍、法人租約)→ 自己決定
- 要重建,還是拆成空地出售 → 自己決定
沒有區分所有權人大會。沒有表決權的比例。也沒有人會反對。
上一篇寫到「只要投入心力,報酬就會提高,但在區分所有權中,你的手伸不到那裡」。
在整棟物件中,伸得到。
費用可以自己降下來
回到系列1使用過的物件。
※以下為說明用的虛構案例。
- 8間房的木造公寓
- 價格5,000萬日圓/購屋相關費用350萬日圓(總投資額5,350萬日圓)
- 滿租假設租金每年400萬日圓(每間每月約4萬2,000日圓)
- 營運費用每年80萬日圓
- 借款4,000萬日圓、利率3%、年限25年(每年還款約227.6萬日圓)
出租率95%時,
- 400萬日圓 × 95% = 380萬日圓
- 費用80萬日圓
- 還款227.6萬日圓
- 手邊留下的現金每年72.4萬日圓
這裡來看80萬日圓費用的內容。租賃管理費、固定資產稅與都市計畫稅、共用部分的電費與清潔費、火災保險、回復原狀與廣告費的年平均。
其中,租賃管理費一般以租金的5%為參考。400萬日圓的5%是20萬日圓。
如果換成以3%承接的公司,就變成12萬日圓。每年相差8萬日圓。
區分所有權做不到這件事。因為你無法為了自己的方便,更換管理組合決定的管理公司。雖然可以更換租賃管理公司,但建物的管理費本身無法插手。
在整棟物件中,兩者都由自己判斷。
租金的設定也一樣。如果隔壁以4萬5,000日圓租滿,下次招租時就可以調漲。調漲後租不出去,再調降就好。你可以嘗試。
所謂自由,就是擁有嘗試的次數。
不過,沒有人會幫你提撥
基於同樣的理由,也有東西會回到你身上。
上一篇談到區分所有權的修繕公積金會不斷上漲。例子是每月5,000日圓,到第12年變成每月12,000日圓。
那是一個不管願不願意,都會被迫提撥的機制。
整棟物件沒有這個機制。
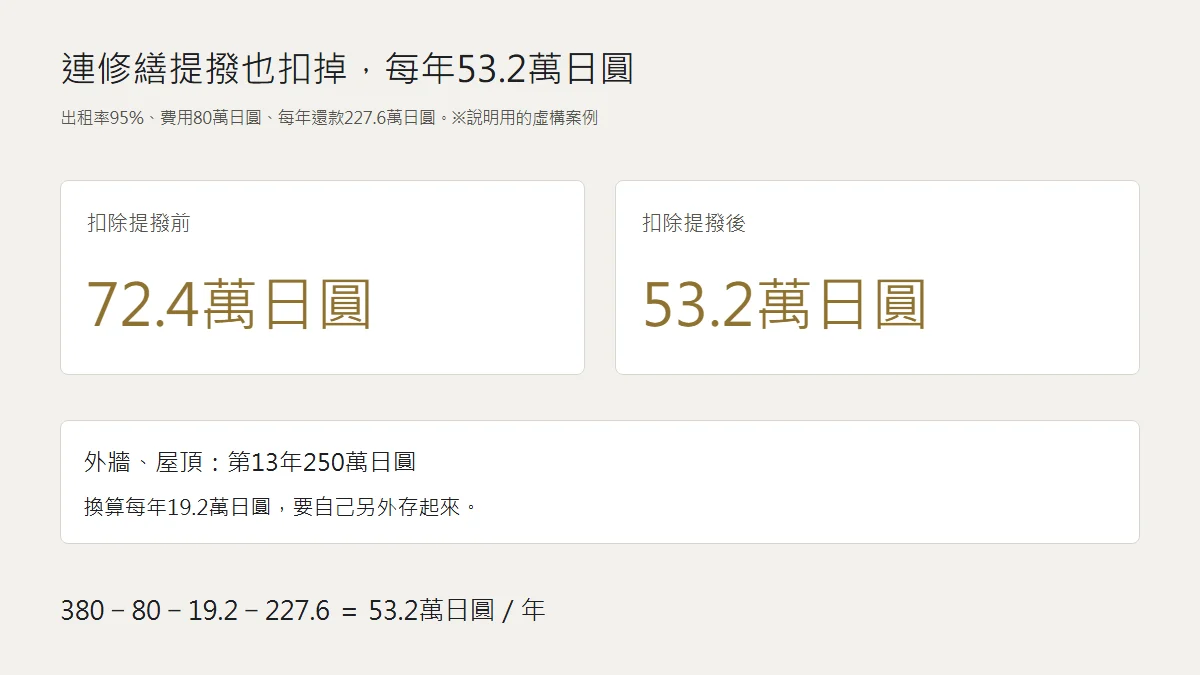
假設第13年外牆與屋頂塗裝要花250萬日圓。換算成每年是19.2萬日圓。
沒有人會向你請款,也不會收到通知。如果不自己每年把19.2萬日圓存進另一個帳戶,第13年就得拿出250萬日圓現金。
把這筆放進費用,
- 380萬日圓 − 80萬日圓 − 19.2萬日圓 − 227.6萬日圓 = 每年53.2萬日圓
72.4萬日圓變成了53.2萬日圓。
並不是減少了。只是本來就該提撥的東西,沒有寫進年度表而已。
上一篇區分所有權的數字,從一開始就把這筆提撥放進費用了,因為它是強制的。整棟物件沒有放進去,只能自己放。
區分所有權是被迫支付。整棟物件是可以忘記。
差別不在支付的總額,而在於會不會忘記。
把「分散」拆開來看一次
整棟物件的優點中,最常被提到的就是這一點。
區分所有權只有1間房,空出來收入就變成零。整棟有8間房,就算空1間也還有7間的收入。所以比較穩定。
前半段是對的。實際算算看。
| 狀態 | 出租率 | 租金收入 | NOI | 還款後 |
|---|---|---|---|---|
| 滿租 | 100% | 400萬日圓 | 320萬日圓 | 92.4萬日圓 |
| 1間空房 | 87.5% | 350萬日圓 | 270萬日圓 | 42.4萬日圓 |
| 2間空房 | 75.0% | 300萬日圓 | 220萬日圓 | −7.6萬日圓 |
| 3間空房 | 62.5% | 250萬日圓 | 170萬日圓 | −57.6萬日圓 |
區分所有權在空出1間的時點收入就是零,所以整棟物件下跌的方式確實比較和緩。
不過,在這裡先讓「分散」這個詞停一下。
所謂分散,是持有多個各自獨立變動的東西。其中一個下跌時,另一個沒有下跌,所以整體受到保護。這就是分散的定義。
那麼,這8間房會各自獨立變動嗎?
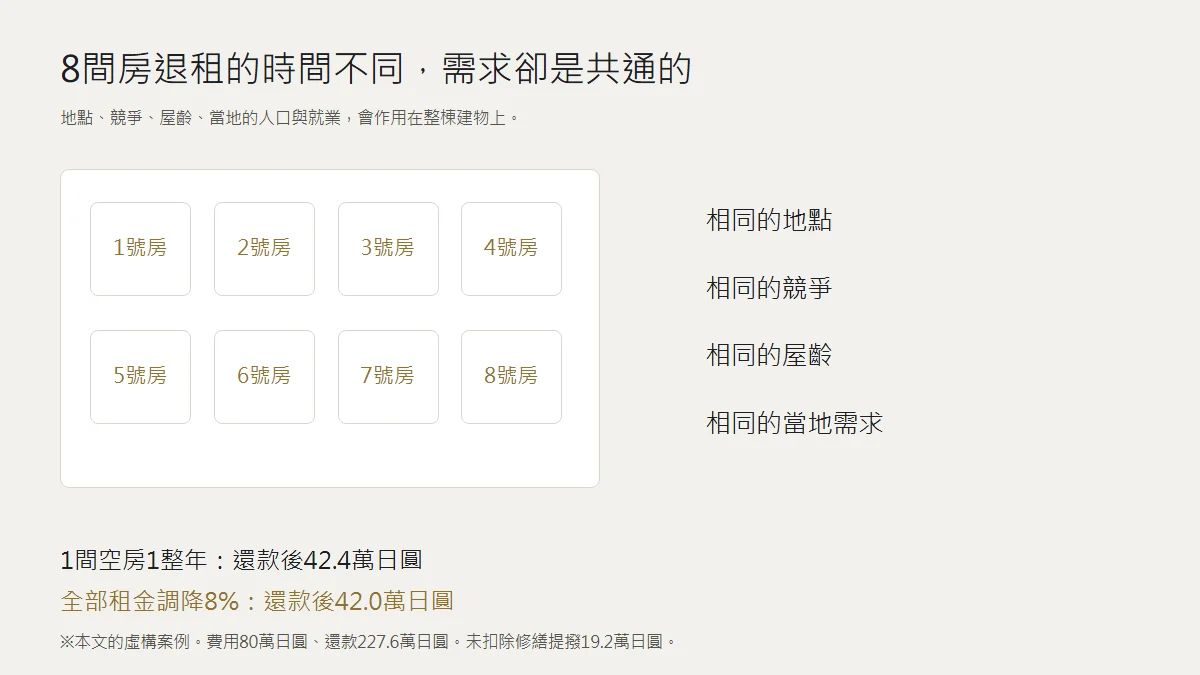
它們在同一棟建物裡。離同一個車站的距離相同。屋齡相同,格局相同,租金帶也相同。
附近蓋了新的公寓時,不會發生8間中只有1間受影響的情況。8間都會面對同樣的競爭對手。
車站前的工廠關閉時,也不會發生8間中只有一半平安無事的情況。
被分散的是退租的時機,而不是需求。
8間房不是8個賭注,而是把1個賭注切成8片。
用數字來看。假設附近出現競爭對手,為了把房間租滿,租金一律調降8%。沒有人退租,出租率維持95%。
- 400萬日圓 × 92% × 95% = 349.6萬日圓
- 費用80萬日圓,還款227.6萬日圓
- 每年42.0萬日圓
前面「1間空房1整年」的情況是42.4萬日圓。
幾乎一樣。
而這兩者之間有決定性的差別。
1間空房,租出去就恢復原狀。租金下跌則不會恢復。每次續約時,下跌後的水準就會成為基準。
整棟物件真正有影響的,不是一間一間的空房,而是同時作用在8間房上的因素。
地點。競爭。屋齡。當地的人口與就業。
如果不看這些,就認為「有8間房所以很穩定」,順序就反了。
融資的審查方式完全不同
和區分所有權相比,還有一個地方差很多。
那就是金融機構看什麼。
有土地
整棟物件附帶整塊土地。可以從路線價或固定資產稅評估值算出成本法估價,所以能建立作為擔保的評價。這是整棟物件明確的優勢。區分所有權的土地持分,很難得到這種評價。
耐用年數短
另一方面,木造的法定耐用年數是22年。鋼骨造依鋼材厚度為19年到34年,鋼筋混凝土造為47年。
許多金融機構會以剩餘的耐用年數為參考來決定貸款年限。屋齡15年的木造,剩下7年。當然實際上每家金融機構的判斷不同,也有超過22年仍願意貸款的機構,但屋齡直接影響貸款年限這個結構不會改變。
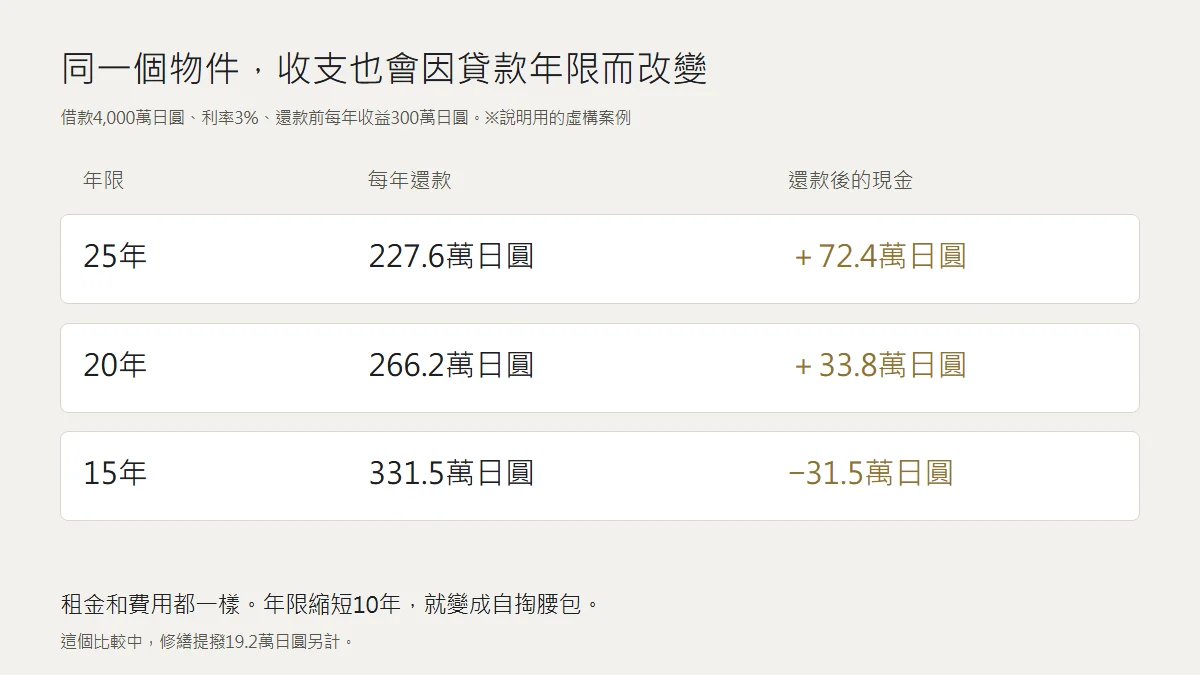
年限改變時,會發生什麼事?同樣4,000萬日圓、同樣利率3%,只改變年限。
| 貸款年限 | 每年還款 | 還款後留下的現金(NOI 300萬日圓) |
|---|---|---|
| 25年 | 227.6萬日圓 | 72.4萬日圓 |
| 20年 | 266.2萬日圓 | 33.8萬日圓 |
| 15年 | 331.5萬日圓 | −31.5萬日圓 |
物件完全相同。租金與費用也相同。
只是年限縮短10年,每年留下72萬日圓的投資,就變成每年自掏腰包31萬日圓的投資。
這就是我在系列1第5篇寫「年限比利率更有影響」的原因。在整棟物件中,屋齡會直接影響年限,所以這個差距會正面顯現出來。
老舊木造物件以高投報率出售時,投報率高的理由大部分就是這個。因為拿不到長的年限,不是那個投報率就轉不動。用第1篇的說法,投報率是一種對價。
購買前要看的東西
整棟物件要索取的資料,和區分所有權不同。
| 資料 | 要看的地方 |
|---|---|
| 租金明細表(Rent Roll) | 每間房的租金、簽約日、入住期間。若相同格局的租金不一致,可能只是舊租約比較高 |
| 修繕紀錄 | 外牆、屋頂、給排水在什麼時候、花多少錢處理。沒有紀錄的物件,不是沒做,就是沒記錄 |
| 建物圖面・完工檢查證明(検査済証) | 增建或用途變更的紀錄。沒有完工檢查證明,有時不容易取得融資 |
| 公圖・測量圖 | 界址是否確定。未確定的話,出售時會花較多時間 |
| 周邊的招租租金 | 同一車站、同一格局目前招租中的租金。若租金明細表上的租金高於此,每次退租都會下跌 |
最後一行,是這一篇最有效的作業。
租金明細表上記載的,是過去決定的租金,而不是今後會決定的租金。看滿租物件時,與其看它是否滿租,不如看那些租金是否符合目前招租中的水準。
如果不符合,滿租只是暫時的狀態。
到這裡,區分所有權與整棟物件的內容都出來了。
區分所有權:無法決定,但相對地省事、容易出售。
整棟物件:可以決定,但相對地有可以忘記的東西,8間房是1個賭注,屋齡會透過貸款年限直接影響收支。
哪一種比較有利,現在還不能說。
因為比較的條件還沒對齊。把價格、借款金額、自有資金都不同的東西放在一起,也分不出差異是來自物件還是來自條件。
下一篇,我們把自有資金固定為相同金額,把兩者的數字並排比較。