
目的が違えば、同じ数字でも答えが変わる
毎月の現金、純資産、特定機能。何を優先するかで同じ数字の答えは変わります。返済期間の比較から目的と計画の作り方を整理します。
ごきげんよう、識名ネルです。
前々回でBSを、前回でPLを作りました。
これで、自分が今どこにいて、毎年どれだけ動かせるかが数字になっています。
次は、それを何に向けるかです。
ただ、ここで「目標を決めましょう」と言われても、手が止まりませんか。
止まって当然です。何を書けばいいのか、誰も教えてくれないからです。
「お金を増やしたい」は、目的ではありません
目的を書こうとすると、だいたいこういう言葉が出てきます。
お金を増やしたい。
老後が不安。
今の給料だけでは心細い。
どれも本当のことだと思います。
でも、これは目的ではありません。出発点です。
なぜ目的として使えないのか。理由は一つです。
判断が変わらないからです。
目の前に条件が一つあるとします。その条件で進めるかどうか。「お金を増やしたい」を当てはめても、答えは出ません。増えるか増えないかは、その言葉からは決まらないからです。
だから、目的が機能しているかどうかは、こう確かめられます。
その目的を当てはめたとき、目の前の選択に対する答えが変わるか。
変わらなければ、それはまだ目的として働いていません。
目的は、三つのどれを主にするかで書けます
抽象的なままだと進まないので、形を示します。
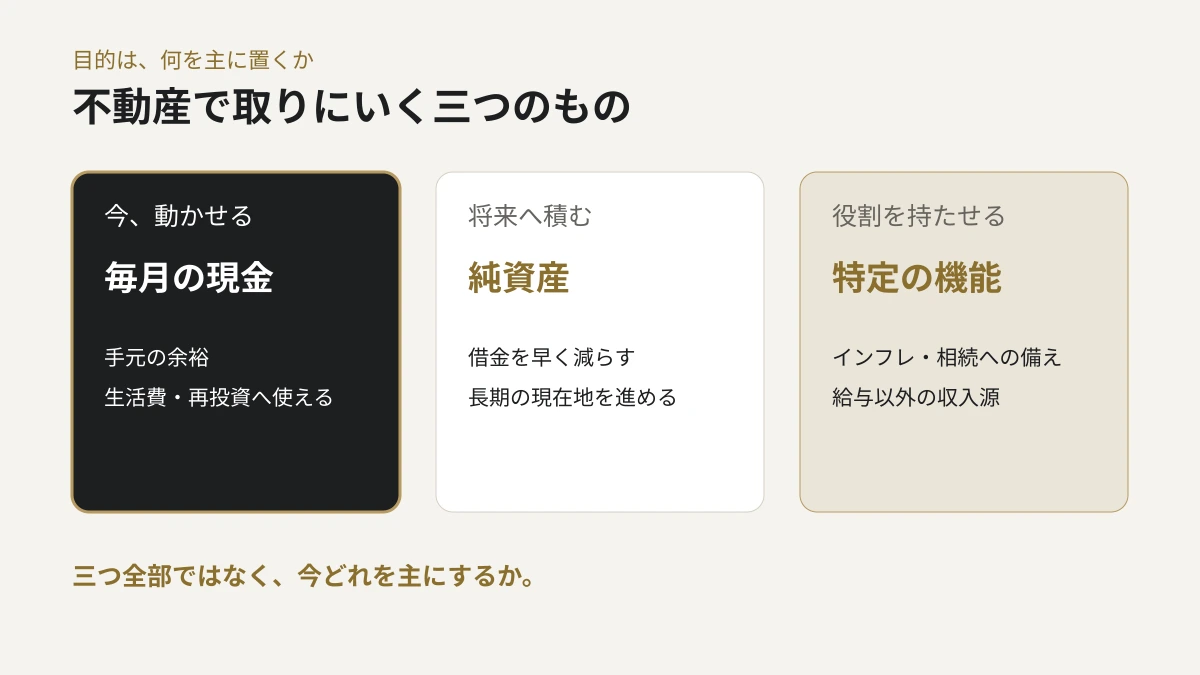
不動産で取りにいけるものは、おおむね三つです。
- 毎月の現金を厚くしたい(手元で動かせるお金が欲しい)
- 純資産を早く増やしたい(借金を早く減らしたい)
- 特定の機能が欲しい(インフレへの備え、相続時の扱い、収入源を給与以外に分けるなど)
このうち、どれを主に置くかで目的が書けます。
そして重要なのは、三つ全部は取れないということです。
言葉で言うと当たり前に聞こえるので、数字で見ていただきます。
同じ借入で、返済期間だけ変えてみます
※以下は説明用の架空事例です。
4,000万円を、金利3%で借ります。物件の話は一旦置いておきます。借り方だけを比べます。
20年で返す場合
年間の返済は266万円。
30年で返す場合
年間の返済は202万円。
差は64万円。30年のほうが、毎年64万円手元に残ります。
ここで、返済の中身を見ます。
返済は利息と元金に分かれます。利息は出ていくだけですが、元金は借金が減った分なので、自分の資産に入ります。
初年度の利息は、4,000万円に3%がかかるので、どちらも120万円です。期間が違っても同じです。
すると、
- 20年:266万 − 120万 = 元金146万円
- 30年:202万 − 120万 = 元金82万円
差は64万円。
お気づきでしょうか。
年間返済額の差64万円は、まるごと元金の差です。
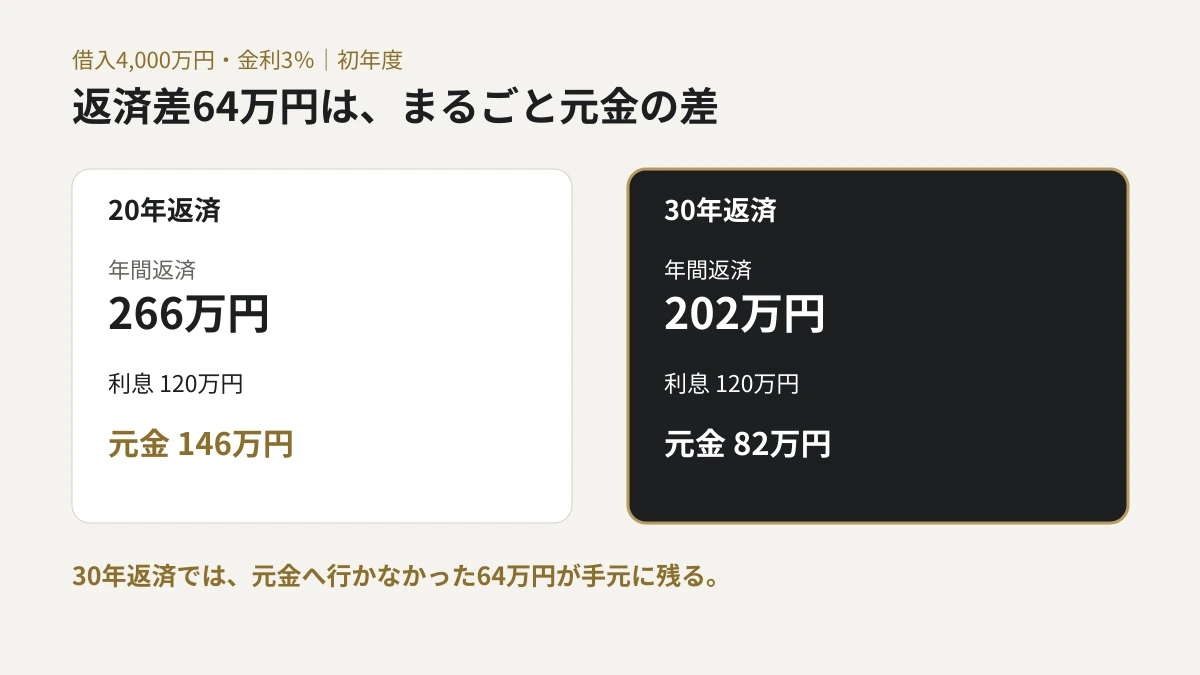
30年を選ぶと、毎年64万円が手元に残ります。その64万円は、借金を減らすのに使われなかった分です。
増えても減ってもいません。置き場所が違うだけです。
10年経つと、こうなります
同じ条件で10年動かします。
20年で返した場合
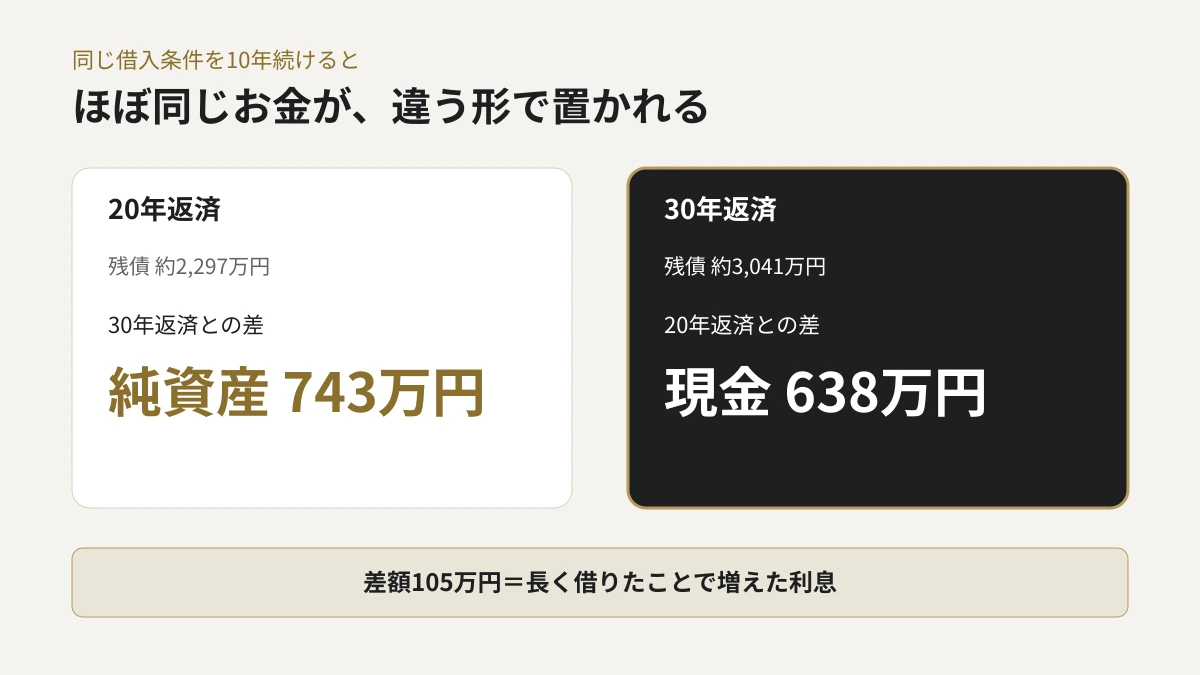
残債は約2,297万円。借金は1,703万円減りました。
30年で返した場合
残債は約3,041万円。借金は959万円減りました。
純資産の差は、743万円。
一方、30年を選んだ側は、毎年64万円が手元に残っていました。10年で638万円です。
743万円と638万円。
差は105万円。これが、長く借りたぶん余計に払った利息です。
つまり、10年かけて、
- 20年で返した人は、743万円を純資産として持っている
- 30年で返した人は、638万円を現金として持っている
ほぼ同じ金額が、違う形で置かれています。
ここまでくると、最初の話に戻ります。
毎月の現金を厚くするか、純資産を早く増やすか。
この二つは、同じお金を取り合っています。
だから、両方は取れません。
計画は、期限を入れると勝手に出てきます
目的が決まったら、次は計画です。
難しいことを考える必要はありません。期限と金額を入れるだけです。
たとえば、こう書いてみます。
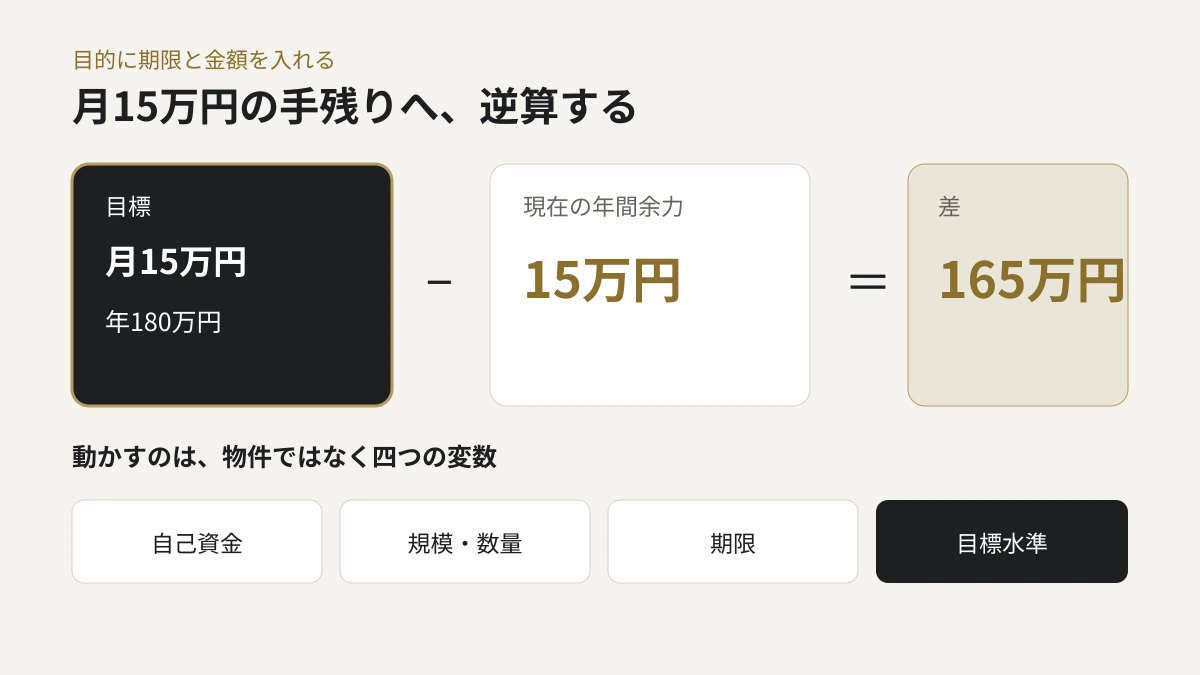
65歳までに、家賃からの手残りで生活費の半分を賄えるようにしたい。
生活費が月30万円なら、半分は月15万円。年間で180万円です。
ここで前回のPLに戻ります。今の余りが年15万円だったなら、180万円との差は165万円。
出てくる問いは「どの物件を買えばいいか」ではありません。
- 自己資金を増やして、借入を減らすのか
- 規模を大きくして、物件を増やすのか
- 期限を延ばすのか
- 目的の水準を下げて、月10万円で足りることにするのか
このどれを動かすかが計画です。
逆算して出てきた数字が現実的でないなら、物件を探しても解決しません。目的か期限か自己資金のどれかを直すしかない。
ここが、BSとPLを先に作っておいた理由です。数字がないと、逆算ができません。
目的が、どうしても決まらない場合
ここまで読んで、まだ書けないという方がいると思います。
一度、反対側から考えてみます。
目的が決まらないと、何も始められないのか。
そうとも限りません。
目的が決まらないのには、いくつか理由があります。
本当に決められないのか。選択肢を知らないから決められないのか。決めると他を諦めることになるのが嫌なのか。
三つ目であれば、それはもう答えが出ています。全部欲しいというのは、順位がないということです。
そして、順位がないまま進むと、目の前の人が示した順位で考えることになります。
一つ目と二つ目の場合は、仮で置いて構いません。
今の自分なら毎月の現金のほうが要る、と仮に決める。一年後に状況が変われば書き換える。
目的は一度決めたら変えられないものではありません。ただ、何も書いていない状態と、仮でも書いてある状態では、判断の仕方が違います。
仮の目的があれば、提示された条件に対して「これは自分の順位に合っているか」と問えます。何もなければ、問いそのものが立ちません。
目的を書いたら、最後にもう一度確かめてください。
その目的を当てはめたとき、目の前の選択に対する答えが変わるか。
変わらないなら、まだ書き直す余地があります。
次回は、この計画を実際に動かす道具である融資の話をします。
返済期間も金利も、自分で選べるものではなく、相手に決められるものだからです。