
同じ100万円でも、戻ってくるものが違います
同じ100万円の繰り上げ返済でも、期間を短くするか月々を軽くするかで、総額と現金が戻る時期は変わります。二つの型を数字で比較します。
ごきげんよう。
前回、繰り上げ返済の利回りは借入金利と同じになる、という話をしました。
あのときは、完済を早めるやり方を前提に計算しています。
ただ、繰り上げ返済にはもう一つやり方があります。完済時期はそのままで、月々の返済額を下げる方法です。
同じ100万円なのに、戻ってくるものが違います。
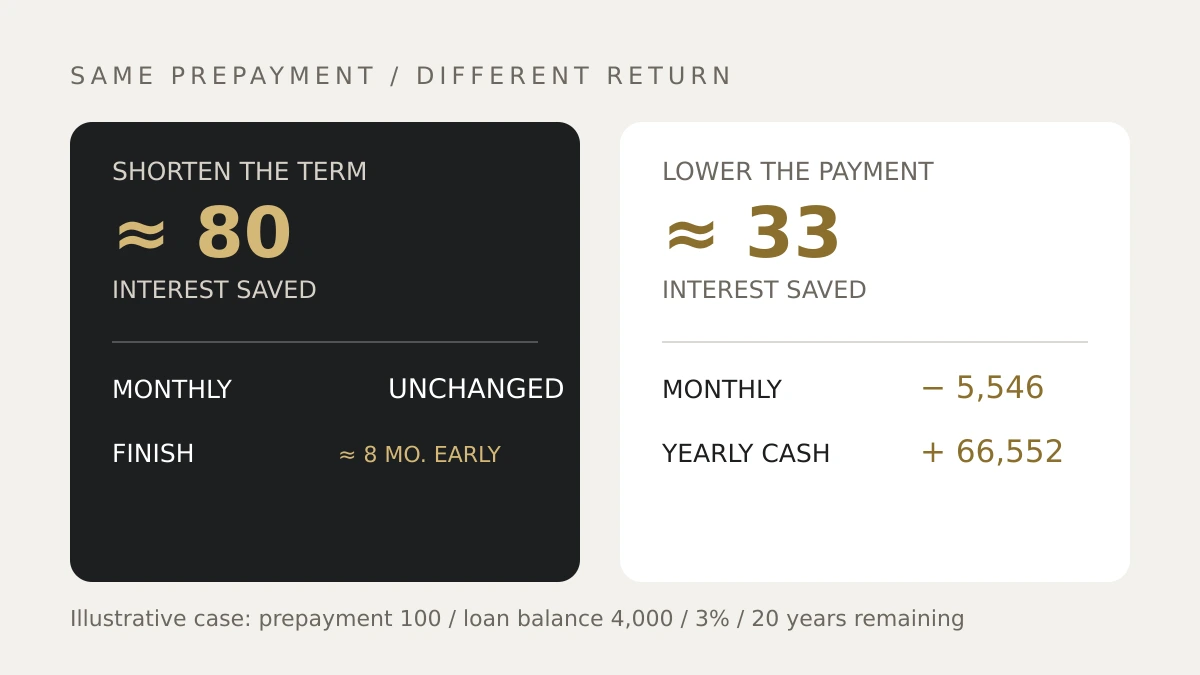
※条件は前回と同じ、説明用の架空事例です。 残債4,000万円、金利3%、残り20年。月々の返済は約22万2千円。
ここへ100万円を入れます。
完済を早める場合
返済額は22万2千円のまま。完済が約8か月早まり、最終的に約80万円の利息が浮きます。
月々を下げる場合
完済は20年後のまま。月々の返済が5,546円下がります。年にすると6万6,552円。最終的に浮く利息は約33万円です。
総額で見れば、勝負になっていません。
80万円と、33万円。2倍以上の差です。利息を減らしたいだけなら、迷う必要はありません。
では、月々を下げる意味はないのか
年に6万6千円。地味な数字です。
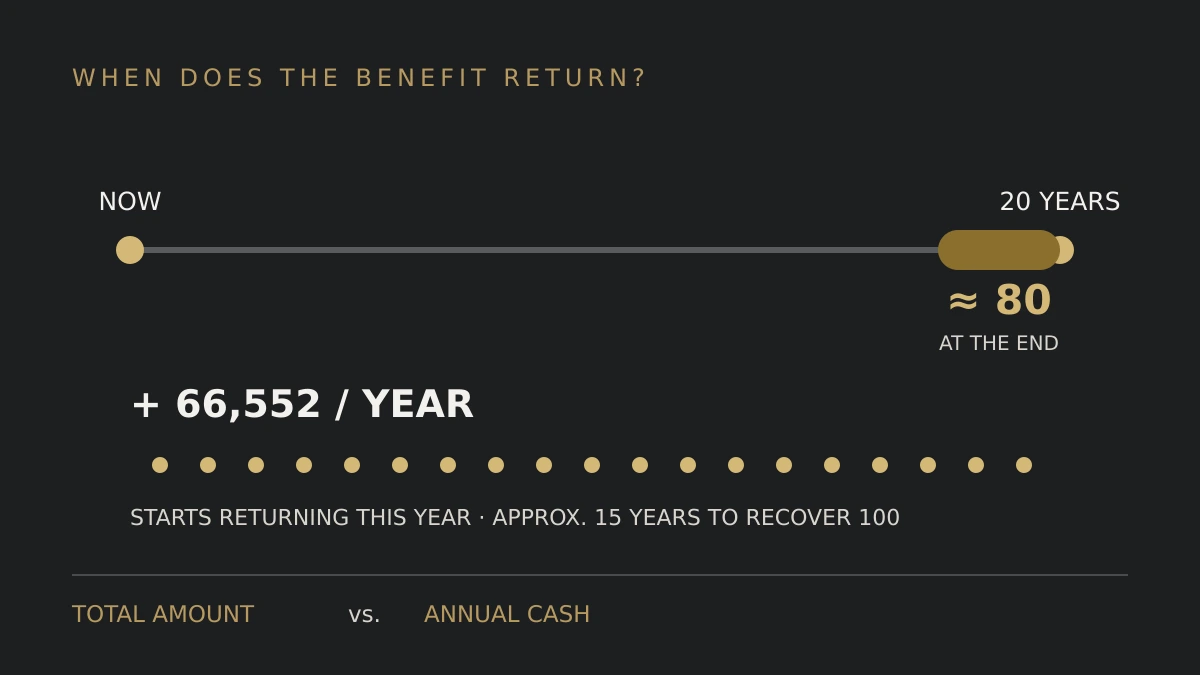
ただ、これは今年から入ってきます。
100万円を入れて、毎年6万6千円が戻る。元が取れるのは15年後で、年で言えば6.7%のペースで回収される計算になります。
この6.7%は利回りではありません。元本の払い戻しを含んだ数字です。それでも、手元の現金が毎年それだけ厚くなることには違いありません。
完済を早めるやり方では、得をするのは最後の8か月です。それまでの19年4か月、月々の現金は一円も増えません。
つまり、同じ100万円で、
後で大きく受け取るか、今から少しずつ受け取るか。
その選択をしています。
税金は、ここでは判断材料になりません
利息は経費ですから、減らせば税金は増えます。では、どちらのやり方が税金に優しいのか。
計算してみたところ、繰り上げた翌年の支払利息は、完済を早める場合が約115万円、月々を下げる場合も約115万円。
ほぼ同じです。
考えてみれば当たり前で、どちらを選んでも残債は3,900万円になります。利息は残債にかかるので、同じになります。違うのは返済額の内訳だけです。
これは私も計算するまで、完済を早めるほうが税金面で不利になると思っていました。違いました。
ですから、型を選ぶときに税金を持ち出す必要はありません。比較すべきは、総額と、毎年の現金。この二つだけです。
毎年の6万6千円を、何に使うか
最後に、ここが分かれ目だと思います。
月々を下げて浮いた6万6千円を、そのまま生活費に溶かすのなら、総額で負けている分が残るだけです。
修繕の積立に回す、次の頭金に積む、あるいは空室が出た年の緩衝にする。使い道があって初めて、総額の差を埋める話になります。
そして、使い道があるかどうかは、前回と同じところに戻ります。手元が厚いか、薄いか。
手元が厚い人は、毎年の6万6千円を特に必要としません。それなら総額を取りにいって、完済を早めるほうが素直です。
手元が薄い人にとっては、毎年の6万6千円のほうが、後の80万円より意味がある場合があります。
もっとも、手元が薄いのなら、100万円を繰り上げに回さずに持っておくという選択肢もあります。そこは、ご自分で。
スーパーを歩くのが好きで、用がなくても入ります。
業務用サイズの棚を見るのが特に好きで、グラム単価を比べて感心しています。小さい包装を買うのが馬鹿らしく思えるくらいに、安い。
ただ、買ったことはあまりありません。
冷蔵庫に入らないからです。
単価が安いのは事実で、そこに疑いはありません。ただ、安いかどうかと、自分が買えるかどうかは、別の話なのでしょう。