
同樣是100萬日圓,拿回來的東西卻不一樣
同樣是100萬日圓的提前還款,選擇縮短年限還是減輕每月還款,總額與現金回到手上的時間都會改變。用數字比較這兩種類型。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好。
上一篇談到,提前還款的投報率會等於借款利率。
那時的計算,是以提早還清的做法為前提。
不過,提前還款還有另一種做法。還清的時間維持不變,降低每月的還款金額。
同樣是100萬日圓,拿回來的東西卻不一樣。
※條件與上一篇相同,以下為說明用的虛構案例。 剩餘貸款4,000萬日圓,利率3%,剩餘20年。每月還款約22萬2,000日圓。
在這裡投入100萬日圓。
提早還清的情況
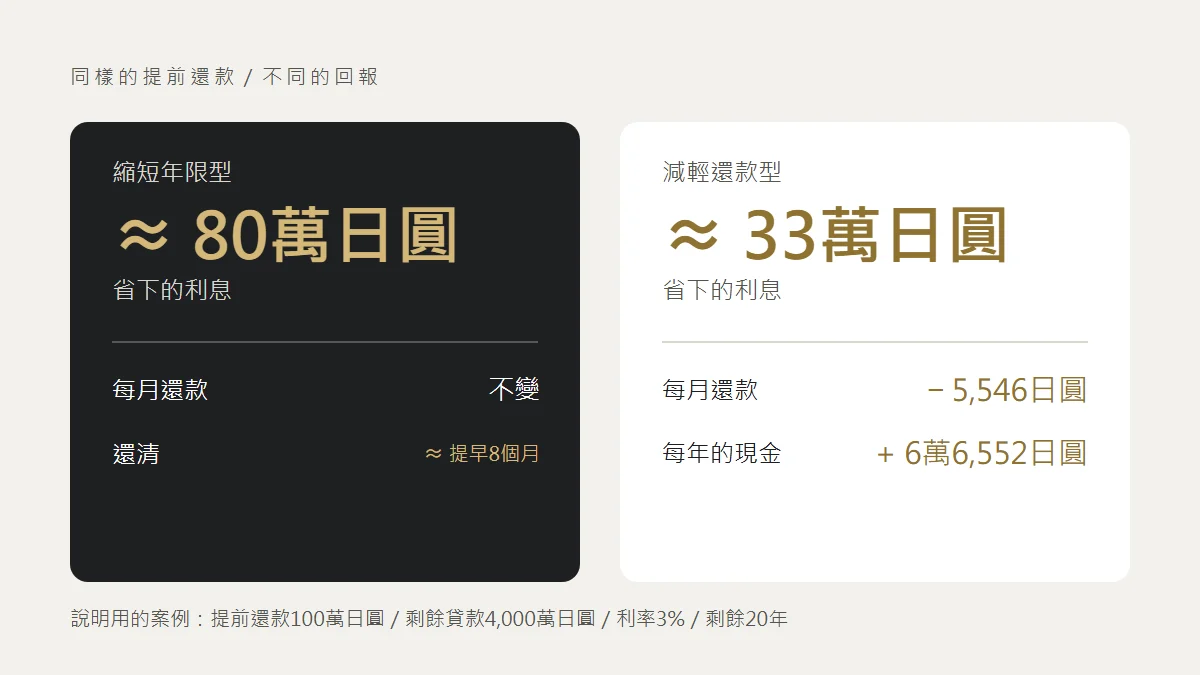
還款金額維持22萬2,000日圓。還清時間提早約8個月,最後省下約80萬日圓的利息。
降低每月還款的情況
還清時間仍是20年後。每月還款減少5,546日圓。換算成一年是6萬6,552日圓。最後省下的利息是約33萬日圓。
從總額來看,根本比不上。
80萬日圓,和33萬日圓。差了2倍以上。如果只是想減少利息,沒有必要猶豫。
那麼,降低每月還款就沒有意義嗎
一年6萬6,000日圓。是個不起眼的數字。
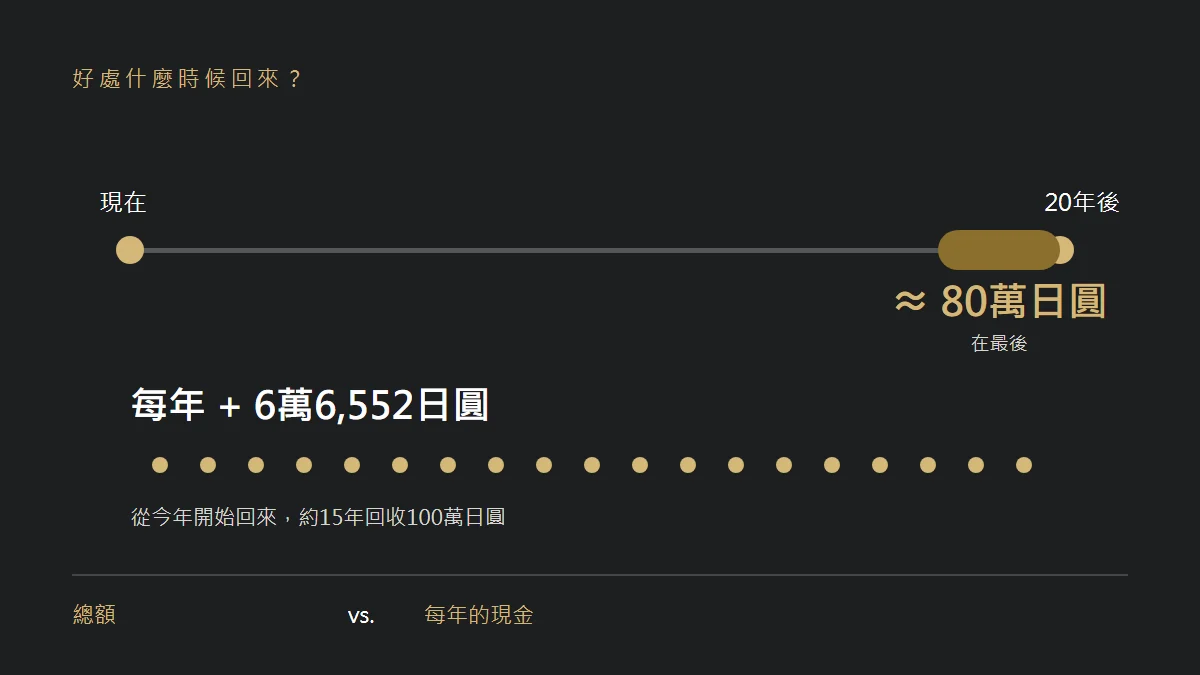
只是,這筆錢從今年就開始進來。
投入100萬日圓,每年回來6萬6,000日圓。要15年後才回本,以年來說,是以6.7%的速度回收的計算。
這個6.7%不是投報率。是包含本金返還在內的數字。即便如此,手邊的現金每年都會因此變厚,這一點並沒有不同。
在提早還清的做法下,得到好處的是最後的8個月。在那之前的19年4個月,每月的現金一塊錢也不會增加。
也就是說,同樣的100萬日圓,
是之後一次拿大筆的,還是從現在開始一點一點拿。
你是在做這個選擇。
稅金,在這裡不是判斷的依據
利息是費用,所以減少利息,稅金就會增加。那麼,哪一種做法對稅金比較友善呢。
算了一下,提前還款隔年的支付利息,提早還清的情況約115萬日圓,降低每月還款的情況也約115萬日圓。
幾乎一樣。
想想也是理所當然,不管選哪一種,剩餘貸款都會變成3,900萬日圓。利息是依剩餘貸款計算的,所以會一樣。不同的只是還款金額的組成。
這一點,我在計算之前也以為提早還清在稅金方面會比較不利。結果不是。
所以,選擇類型時,不需要把稅金拿出來談。該比較的是總額,與每年的現金。只有這兩個。
每年的6萬6,000日圓,要用在哪裡
最後,我想這裡才是分歧點。
如果降低每月還款而省下的6萬6,000日圓,就這樣融進生活費裡,留下的只有總額上輸掉的部分。
拿去當修繕的儲備、存作下一次的頭期款,或是當作出現空房那一年的緩衝。要有用途,才談得上填補總額的差距。
而有沒有用途,又回到和上一篇同樣的地方。手邊是厚,還是薄。
手邊厚的人,並不特別需要每年的6萬6,000日圓。那樣的話,去拿總額,選擇提早還清比較直接。
對手邊薄的人來說,每年的6萬6,000日圓,有時比之後的80萬日圓更有意義。
話說回來,如果手邊薄,也有不把100萬日圓拿去提前還款、而是留在手上的選項。這部分,請自己決定。
我喜歡逛超市,就算沒事也會進去。
我特別喜歡看業務用尺寸的貨架,比較每公克的單價,然後感到佩服。便宜到讓人覺得買小包裝很傻。
只是,我很少真的買。
因為放不進冰箱。
單價便宜是事實,這一點沒有疑問。只是,便宜與否,和自己買不買得下,大概是兩回事吧。