
お金持ちが何軒も家を買って、家賃で暮らさないのはなぜ?
お金持ちの中には賃貸経営をしている人が沢山います。ただし、戸建てを何軒も買うのではなく、借り入れを使ってマンションを持つ形が多い。富裕層と投資家の違い、低い利回りを大きな金額で運用する考え方を書きます。
Q&Aサイトで、こんな質問に答えました。
お金持ちが10〜20軒の家を買って、賃貸収入で生活しないのはなぜですか。
質問は過去のもののようですので現在同様の疑問をお持ちの方がいればと思い書きます。
お金持ちの中には記載の通りに不動産賃貸経営をやっている人は沢山います。ですので、疑問は解決です。お金持ちは賃貸収入を得ています。以上です。では身も蓋もないですね。
戸建てを何軒も、ではない
ただ、家を買う方は少数です。家と言えばそれは戸建て住居を指しますが、不動産賃貸経営の現場においてはジャンルとしては手間が多く、富裕層向けの商品ではありません。空き家問題などがニュースで言われていますが、よほど不動産が好きな人でなければ戸建て住居の投資は敷居も難度も高いので取り組まない事でしょう。
圧倒的にマンションに取り組む人の方が多いかと思います。
マンションであれば手間は格段に減ります。賃貸管理会社を纏めておけば、オーナーの負担は殆ど無い状態で運用は可能ですし、100室以上の賃貸経営をしているオーナー様と言うのは結構いるものです。
現金で買うなら、利回りは高くない
ところで、金持ちという表現から現金での運用を前提としていると理解します。
その場合、賃貸経営の利回りは決して優れているとは言えません。
バラツキはありますが、富裕層が検討する安定した利回りで考えると東京所在で、リセールバリューが見込めるという条件であれば4%~8%程度の利回りで取引されています。
これは100万円を一年間投資運用したとして4~8万円の利益になるという計算です。賃貸経営ではさらに別途経費が掛かりますから、収益はさらに多少下がると考えます。
この運用利回りは昨今では投資信託でも届く利回りです。
登記移転や、管理などの手間や売買の煩雑さを考えると同程度の利回りであれば不動産以外の金融商品を選ぶ人も多い事でしょう。
少子高齢化が叫ばれる日本で不動産賃貸経営はそれほど魅力的には映りません。
旨味は借り入れにある
それでは、富裕層で賃貸経営を行う人は何故やるのでしょうか?
賃貸経営の旨味は借り入れを起こして行う事にあります。
富裕層であれば担保も所有している事でしょうから自己資本の数倍の借り入れを起こす事が出来ます。
キャッシュで購入したマンションを担保にすればさらにマンションを購入する事が出来ると言う訳です。
これをレバレッジをかけると言います。シーソーをイメージして分かる、テコの原理の事ですね。てこの原理のどこが借り入れでの運用を意味するのかは「なんとなく」で捉えて頂くしかないでしょう。エネルギーは釣り合ってるでしょ?とか考えだすと良く分からなくなるのでやめましょう。
銀行融資を考えると自身の資産が10億であっても借り入れを30億起こせるかもしれません。
そうなると運用額は一気に40億にもなる訳です。
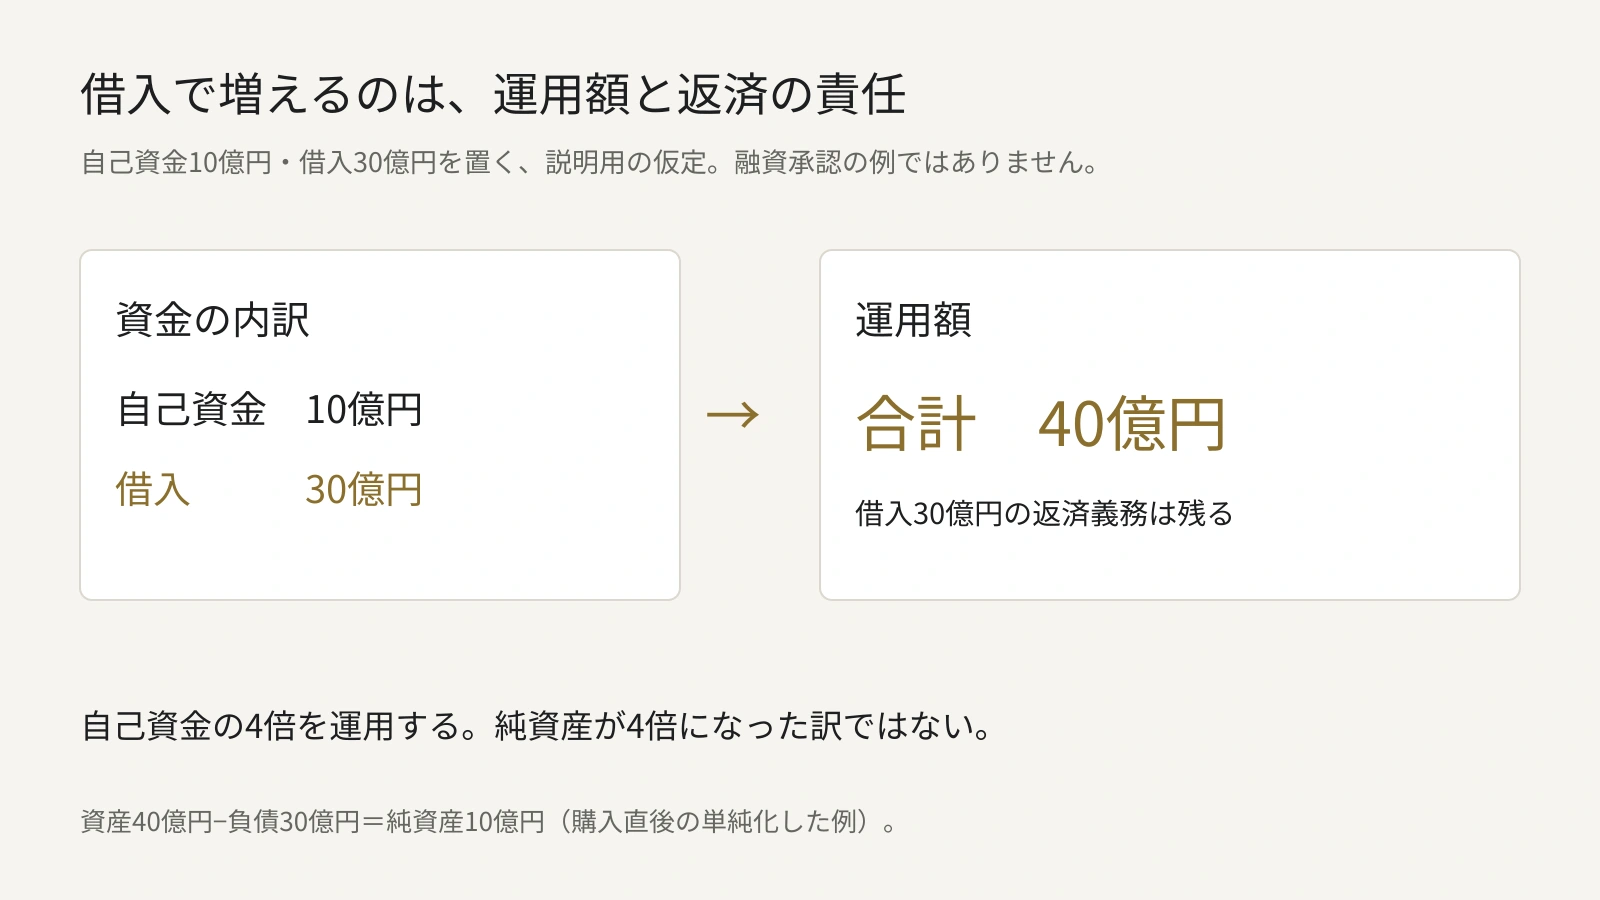
10億円を投資するよりも大きな利益を生むことが出来ます。
これは日本国内が低金利であるために実現出来る考え方です。
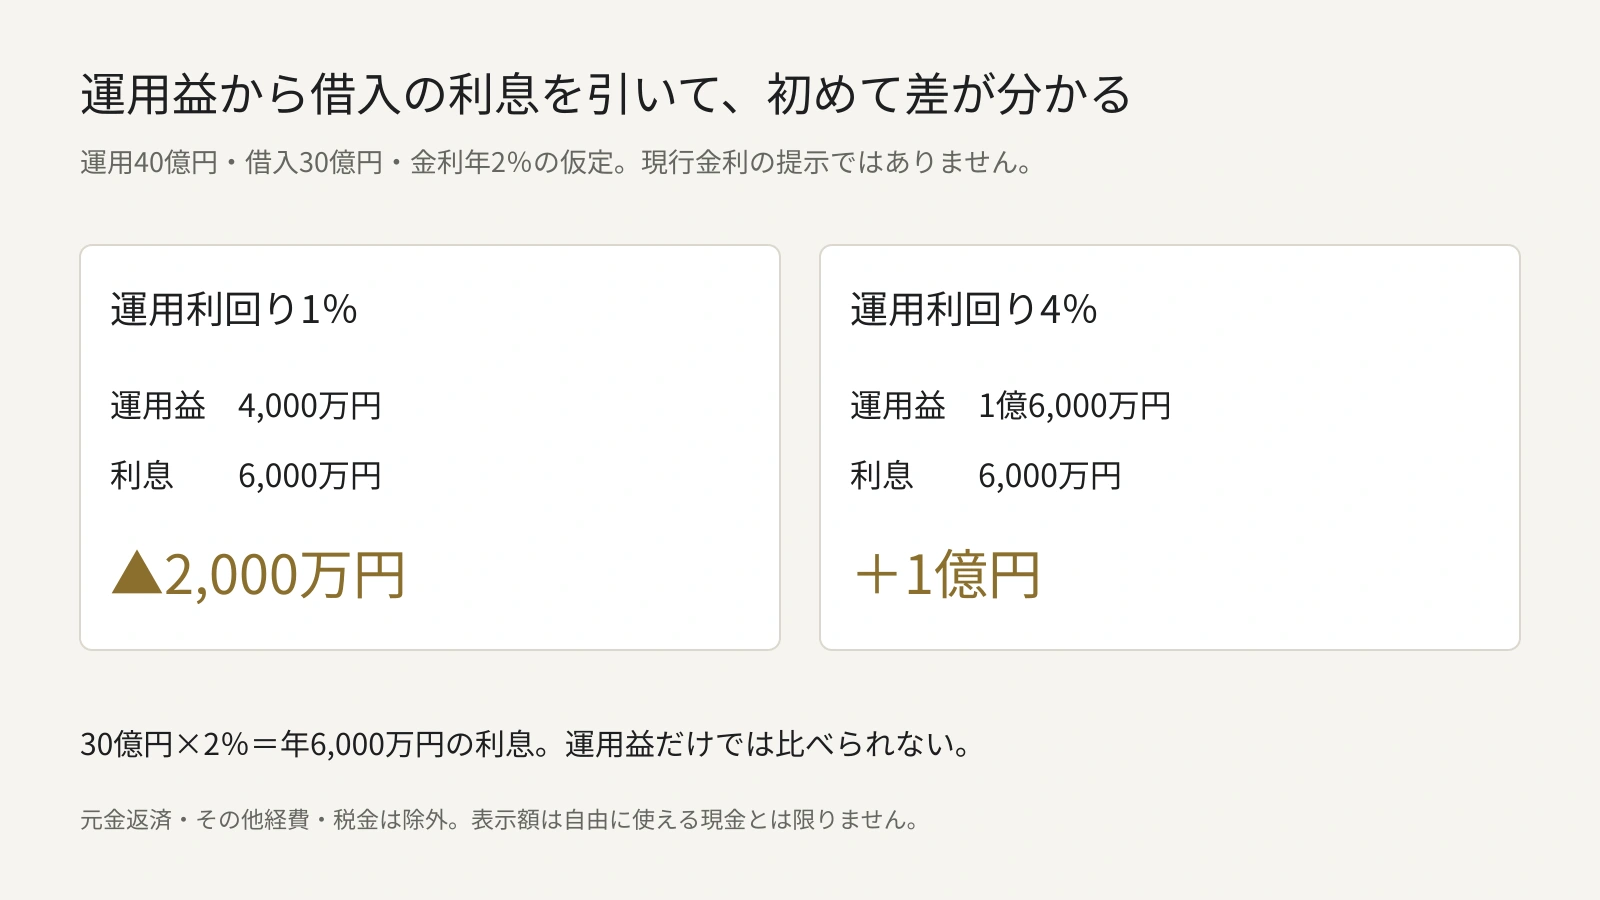
執筆時点(2025年)では、有担保ローンは2%程度で融資を受ける事が出来ました。金利が上がれば、この差は縮みます。
先述の通り、東京でも4%~8%の利回りは見込めます。調達金利を負担しても投資利益が手元に残ればレバレッジをかけて投資額を増やして運用する事には価値も意味もあります。
富裕層はリスクを取らない
富裕層は小市民には分からない禁じ手のような投資をしていると考えている人が多くいるかと思いますが、現実にいる富裕層の殆どは驚くほど当たり前の投資を行います。何故なら運用額自体が巨大であれば利回りは不要なためです。
投資利益である運用利回りとはリスクとリターンの相関性にあります。
これは儲かるという事はリスクを取るという事です。
そして、富裕層が選ぶ投資とはリスクを取りません。リスクを小さく、利回りも低い。そういった投資商品を莫大な金額で行う事が富裕層の投資スタンスなのです。
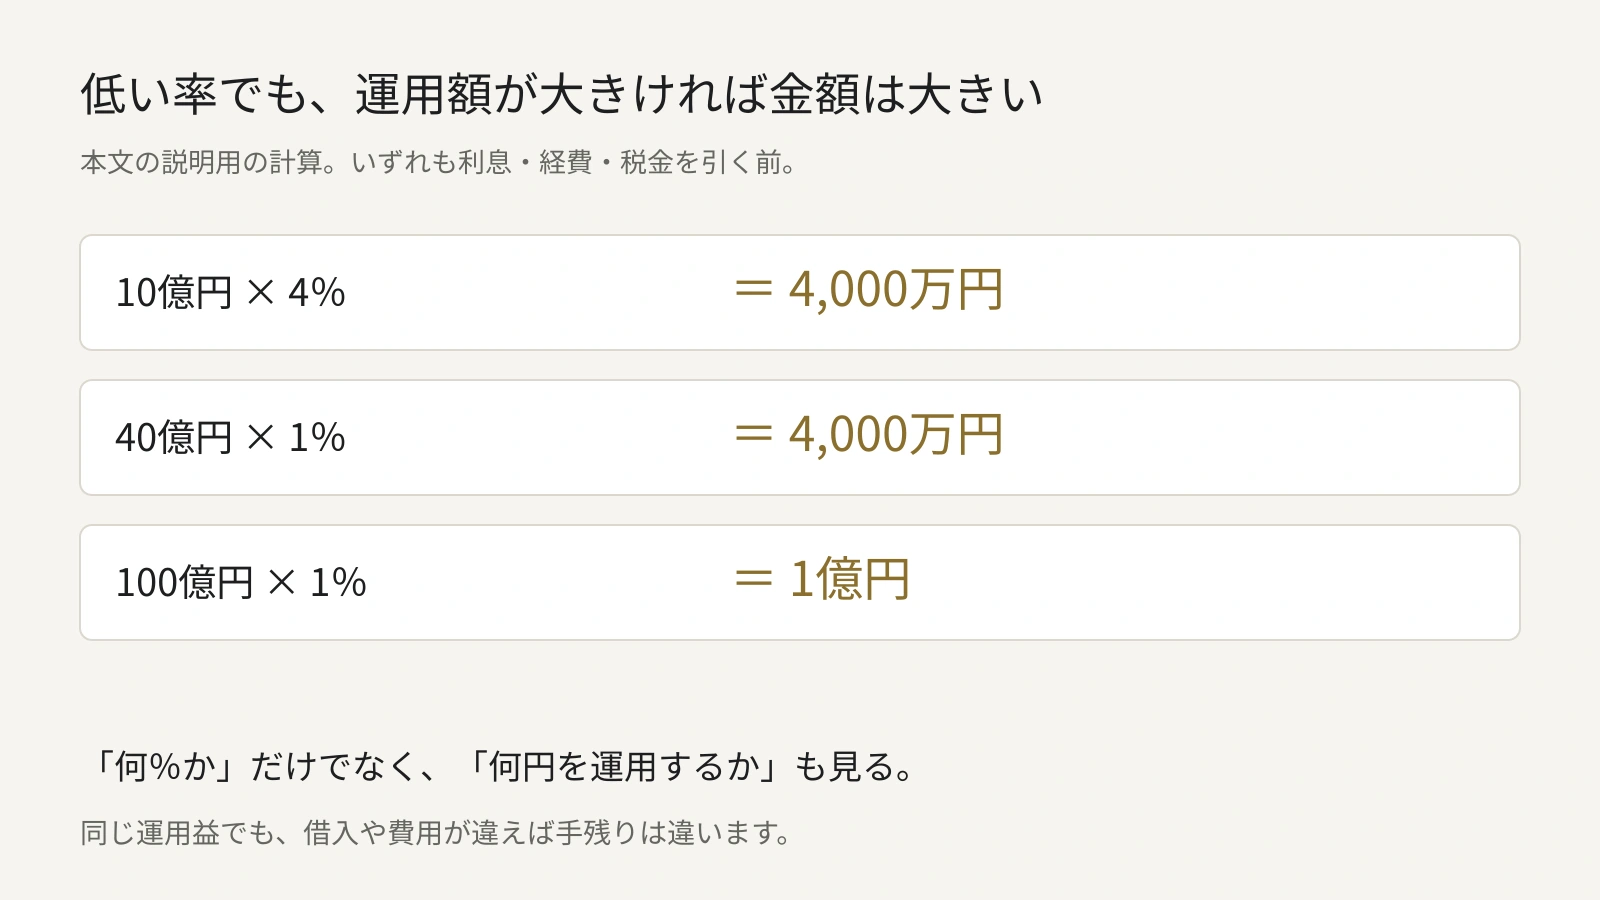
たったの1%の投資利回りでも運用額が100億であれば年間1億円の利益です。
10億円の資産を持つ投資家が10億円を運用してアベレージ4%をあげても4000万円の利益です。
40億のレバレッジをかけて運用するならば1%で同じ4000万円の利益です。
リスクが低い投資は、利回りも低くなります。逆に、利回りが低いからといってリスクが低いとは限りませんけどね。
富裕層はリスクを避けて、低利回りの商品でリスクヘッジを中心に構成している方が多くいます。
ここ30年の大半、日本はディスインフレーションと呼べる状態であり、殆ど資産を横ばいに動かすだけで資産を守って来る事が出来ました。
今はアベレージ4%程度で資産を守れると言われていますが、どうでしょうね。
本問から多くの市井の人間が学ぶべき事は資産家や富裕層と呼ばれている人達は驚くほどリスクを取らないという事です。
多くの人が夢を見ている「投資で大きな利益をあげているに違いない」は幻想です。
高利回りの運用で運用益を上げている人々は「投資家」として別途分けて表現されます。
収益物件でも「投資家」観点で言えば12%位が検討利回りなのでしょうか。正直攻めるなと感じますが、そこは流石投資家ですね。
富裕層、資産家と投資家は似て非なるモノです。両者に被る人もいるので混同されがちですよね。
振り返り
さぁ質問を振り返って終えましょう。
お金持ちには賃貸経営を行う人は沢山います。
中でもとりわけ、レバレッジを活かして銀行資本で投資をする人が多くいます。
富裕層はリスクを嫌い、私達が知るそこらの当たり前の金融商品やマンションに投資しています。
リスクを請け負って利益をあげる人は「投資家」として区別します。
こう言った部分に幻想や思い込みを持っている人は結構いると思うので、「へぇそうなんだぁ」位にご承知おき頂くと良いかもしれませんね。
「金持ちの真似しようと思ってうっかり投資家見習って高利回りに手をだす」こんな事にならないように努々お気を付けください。戸建て住居の投資は金持ちの定番ではありません。